阿里千问办公收费背后:AI入口争夺战与组织重构的深层逻辑
2026年的夏天,中国科技行业的空气里弥漫着一种前所未有的紧迫感。当阿里旗下企业级智能体办公平台“千问办公”在8月3日正式开启公测,并亮出个人标准版98元/月、企业标准版198元/月/席位的价目表时,市场听到的不仅是价格信号,更是巨头们在AI赛道上决出胜负前的最后冲刺声。这并非简单的产品定价,而是一场关于“谁拥有用户工作时间”的终极博弈。
值得注意的是,这次收费的主角并非面向C端的“千问App”,后者依然坚守免费承诺。这种看似分裂的策略,实则折射出阿里在B端与C端战场上的不同考量。对于企业而言,付费购买的不再仅仅是软件许可,而是经过整合后的智能化工作流能力。这一举动标志着阿里首次为企业级智能体办公产品建立了清晰且公开的商业化路径,也意味着AI从“尝鲜玩具”正式转变为“生产力基础设施”。
回顾阿里的内部演变,这场变革并非一蹴而就。千问办公的诞生,本质上是阿里对内部三款智能体产品——Qoder Work、悟空和MuleRun的一次痛苦而必要的整合。据内部人士透露,这三款产品在定位和功能上存在严重重叠,导致了资源的内耗和内部竞争的加剧。在7月初完成整合后,仅用一个月时间便推向公测,这种速度在以往的大厂节奏中极为罕见。这背后是阿里组织架构的剧烈调整:从2024年底通义App团队拆分,到2025年成立千问C端事业群,再到2026年3月组建包含通义实验室、百炼、千问及悟空事业部的ATH事业群,阿里正在试图通过物理上的组织收拢,来消除化学上的反应冲突。
然而,组织的合并并不等于产品的无缝融合。千问办公归属于陈宇森执掌的悟空事业部及钉钉体系,而千问App则属于吴嘉领导的千问事业部。尽管两者共用“千问”品牌,但在商业逻辑和组织归属上却分属两条平行线。对于最终用户,尤其是企业员工来说,这带来了一个极具现实意义的困惑:当需要处理文档、表格或会议纪要时,究竟应该打开钉钉,还是启动千问办公?
官方给出的答案是“协同”,声称未来千问办公将接入钉钉。钉钉拥有庞大的企业组织关系链和既有付费客户基础,这是千问办公急需的流量入口;而钉钉则需要将最新的模型能力嵌入其工作流,以防止被外部的智能体平台架空。但这种协同在短期内难以掩盖潜在的张力。钉钉作为ToB的第一入口,其地位正面临挑战。有观点认为,随着人工智能功能的迁移,钉钉可能逐渐从独立的产品演变为能力的载体,而真正的交互中心将转移至以AI为核心的智能体平台。
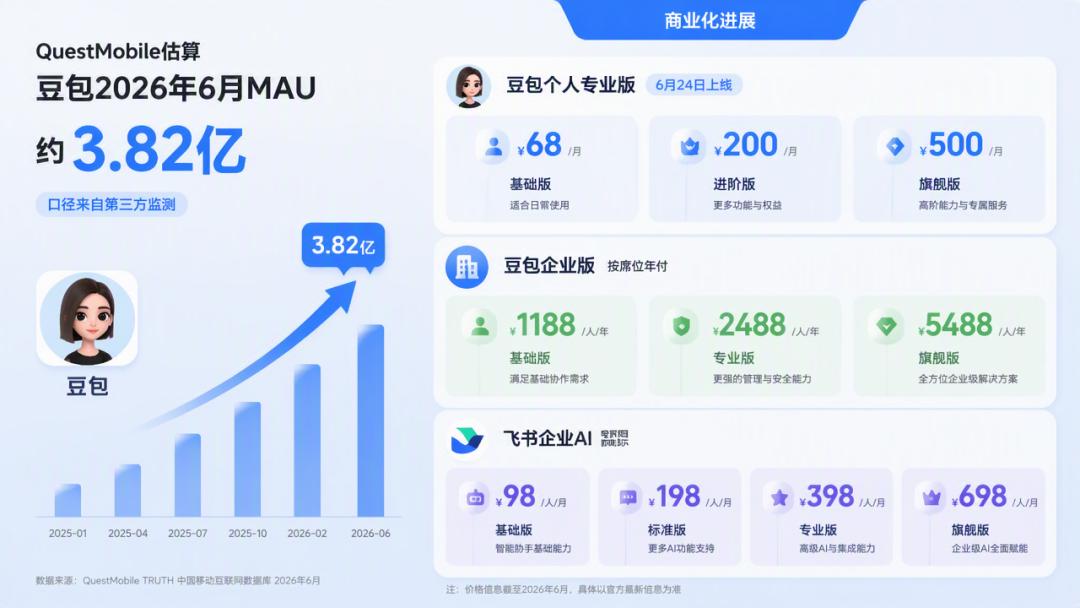
更深远的影响在于场景的重叠。C端助手天然具有向任务执行延伸的趋势,正如竞争对手豆包个人专业版已经覆盖了复杂办公和本地操作一样,如果千问App继续沿此路径扩张,必将与千问办公的个人版在用户场景上发生正面碰撞。虽然阿里安排陈宇森同时兼任钉钉CEO和悟空事业部CEO,试图在管理层面消化钉钉与千问办公之间的竞争,但千问App与千问办公之间的隔阂依然存在。品牌的一致性让用户产生混淆,而组织的割裂让体验难以统一。入口只能有一个的问题,在阿里这里只是被推迟,并未真正解决。
与此同时,大洋彼岸的字节跳动采取了更为激进的解法。面对飞书Aily与豆包企业版之间的边界模糊和资源竞争,字节在7月30日做出了一项震撼行业的决定:将飞书产品团队并入豆包产品团队,由豆包负责人赵祺统一指挥,原飞书负责人谢欣向其汇报。这一举措被外界解读为字节确立了豆包作为统一AI入口的战略地位,而飞书则退居为工作能力和客户场景的提供者。
字节的逻辑更加直接:先有一堵墙,再有一次合并。在整合之前,豆包企业版虽然已接入飞书的部分功能,但在数据调用上仍存在壁垒。即便在合并官宣后,实测显示豆包仍无法完全读取飞书文档内容,人机协同在许多场景下依然受限。相比之下,腾讯的Workbuddy已经实现了与腾讯文档的深度打通。这说明,组织层面的合并可以迅速完成决策权的统一,但产品层面的数据打通和技术融合仍需时日。合并解决的是“谁来负责”的问题,而“如何打通”则需要漫长的技术攻坚。
尽管路径不同,阿里和字节在终点上达成了共识:付费入口只能有一个。阿里选择从既有协作入口(钉钉)向AI原生工作平台迁移,通过逐步收拢内部产品来确立优势;字节则选择让高频AI助手(豆包)向上吸收办公产品,通过组织合并来强行统一出口。这两种策略都指向同一个趋势:协同软件的地位正在下移。
在未来的工作形态中,文档、会议、表格和知识库仍将存在,但它们不再是用户主动打开的独立应用,而是被智能体调用的底层能力。用户只需向一个智能体入口提出需求,由AI理解意图、拆解任务、调用数据,并将结果写回相应的办公载体。这种模式下,传统的SaaS软件将从“主角”降级为“插件”,而智能体将成为新的操作系统。
这也解释了为什么收费发生在现在。在内部竞争尚未结束时,给一个仍在左右互搏的产品标价,无异于替尚未决出的入口提前站队。只有当产品线完成整合,入口趋于统一,价格才有了明确的落点。对于企业客户而言,他们关心的不再是拥有多少个AI工具,而是这些工具能否真正提升效率。
接下来的关键验证点,在于积分消耗与企业感知到的效率提升是否匹配。企业客户会用续费率来回答一个朴素的问题:人工智能交付的结果,是否值得像购买一名员工的时间那样,被稳定地写入预算?如果AI只能提供聊天的乐趣,而无法显著缩短工作流程、降低错误率或创造额外价值,那么无论入口多么统一,商业化之路都将充满荆棘。
从长远来看,这场竞争不仅仅是技术的比拼,更是对用户工作习惯的重塑。谁能最先让用户形成“遇事问AI”而非“遇事开软件”的条件反射,谁就能掌握未来办公市场的定价权。阿里和字节都在为此押注重兵,而在这场赌局中,唯一的输家可能是那些固守传统交互模式、未能及时融入AI生态的中间件厂商。
此外,数据隐私与安全也是企业付费时必须考量的核心因素。当所有的工作数据都汇聚到一个智能体入口时,数据的主权归属、访问权限的控制以及泄露风险的防范,将成为决定企业是否买单的关键门槛。目前,无论是阿里的千问办公还是字节的豆包企业版,都在强调企业级的数据安全合规,但这需要在实际运行中经受住考验。
综上所述,2026年的AI办公市场正处于从“功能堆砌”向“流程重构”转型的关键节点。阿里的谨慎整合与字节的激进合并,代表了两种不同的进化路径,但都指向了同一个未来:AI将成为工作的核心接口。对于从业者而言,理解这一趋势,不仅关乎选型,更关乎对未来工作方式的前瞻性布局。在这个新旧交替的时刻,唯有那些能够真正理解业务痛点、并提供无缝智能体验的平台,才能在激烈的入口争夺战中笑到最后。