AI账单揭秘:为何推理成本暴跌50倍,厂商毛利却飙升至80%?
在数字化办公日益普及的今天,许多重度用户发现了一个令人困惑的现象:尽管人工智能技术的迭代速度惊人,推理效率大幅提升,但每月的AI服务账单却呈现出逆势上涨的趋势。以每月支出5000元用于订阅Claude、Codex及各类国产模型API的用户为例,这种支出并非个例,而是行业普遍现象。这背后隐藏着一个深刻的商业逻辑转变:AI行业正从早期的“普惠式补贴”阶段,迅速过渡到“高毛利收割”阶段。
要理解这一现象,首先必须拆解大模型厂商的成本结构与利润来源。根据SemiAnalysis最新发布的测算报告,行业龙头Anthropic的API业务毛利率已突破80%,综合毛利率维持在65%左右。这一数据与两年前-94%的负毛利形成了鲜明对比。这意味着,如今用户在Claude API上每支付100元,仅有约20元用于覆盖GPU租赁、电力、网络带宽及机房运维等直接成本,剩余的80元则转化为厂商的毛利。值得注意的是,这里的“直接成本”并不包含模型训练费用,后者在会计科目中被归类为研发支出。
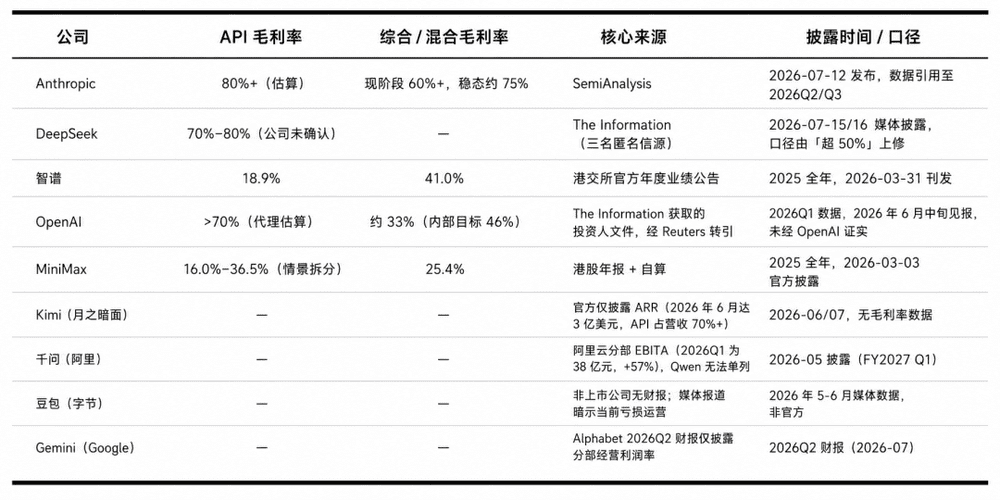
这种毛利的剧烈反转,主要得益于两项关键技术突破。首先是算力规模的指数级扩张。通过与SpaceX等基础设施提供商的合作,头部厂商在短时间内获得了数十万张GPU的新增容量,极大地缓解了算力瓶颈。其次是推理效率的革命性提升。通过引入Prompt缓存、批处理优化、推测解码(Speculative Decoding)、量化技术以及混合专家模型(MoE)路由等工程手段,同等硬件在单位时间内处理的Token数量大幅增加。Epoch AI的数据显示,同等能力模型的推理价格中位数在一年内下降了近50倍。然而,令人惊讶的是,这种成本端的巨大红利并未传导至消费端。
进一步观察市场定价策略可以发现,绝大多数主流模型厂商并未选择降价让利。2026年的新一轮产品发布中,包括Fable 5、Opus 5、GPT-5.6以及Qwen3.8-Max在内的多款旗舰模型,均采取了与上一代产品持平的定价策略。更有甚者,部分厂商开始直接上调价格。例如,Kimi K3将其价格锚点抬高了数倍,智谱GLM Coding Plan的Pro档连续包月价格从149元跃升至538元,且在一年内经历了三轮调价。Anthropic也调整了Enterprise版的收费模式,从固定封顶转为按实际算力消耗计费,导致重度用户的账单大幅翻倍。甚至连以低价著称的DeepSeek,也开始实施峰谷定价策略。
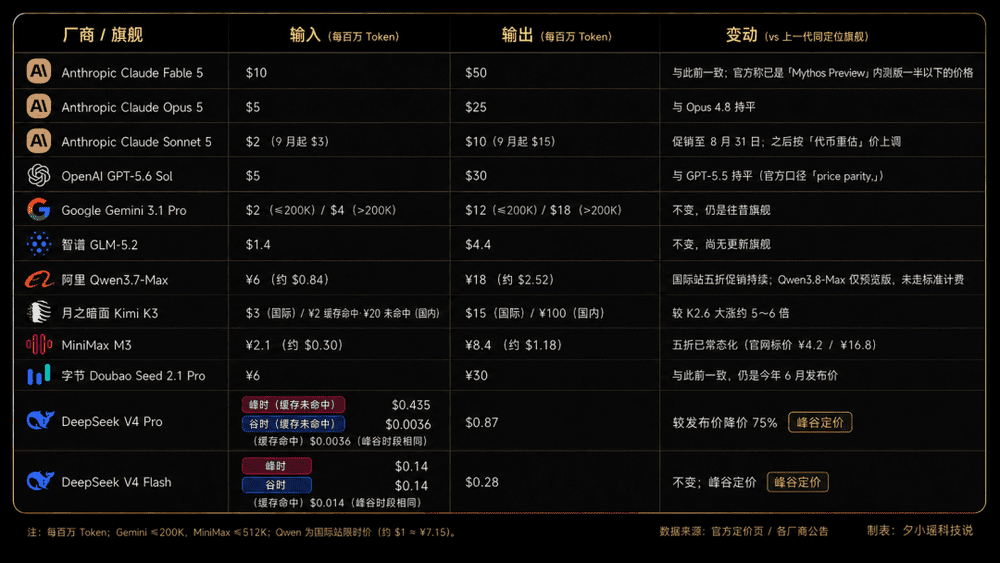
这种现象表明,AI服务的定价逻辑已经发生了根本性改变。早期的定价主要基于“成本加成”,即覆盖推理成本并保留微薄利润;而现在的定价则转向“价值导向”,即根据用户替代人工所能创造的价值来定价。随着AI Agent在实际工作流中承担更多复杂任务,用户对AI的依赖度加深,厂商便拥有了更强的议价能力。简而言之,用户越离不开AI,厂商就越敢于维持高价甚至涨价。
即便是在主打性价比的市场区间,高毛利依然成为常态。DeepSeek虽然提供全行业最低的API价格,但其V4旗舰版本的毛利率仍高达70%至80%。这证明了其极致的工程效率优势:通过优化底层架构和推理流程,即使在低价策略下,依然能保持丰厚的利润空间。相比之下,Anthropic的高毛利更多依赖于其品牌溢价和高端市场的定价权。两者殊途同归,都实现了从“烧钱”到“赚钱”的跨越。
国内其他厂商也在加速这一进程。智谱AI的年报显示,其API业务毛利率从不足4%迅速攀升至18.9%,年化经常性收入(ARR)在十二个月内增长了60倍。MiniMax的毛利率也从12.2%提升至25.4%,且大部分收入来自海外市场。这些数据清晰地表明,国产大模型公司正在复制美国巨头的路径:先通过资本补贴和低价策略抢占市场份额,待用户习惯养成后,逐步修复毛利结构,实现商业化闭环。
在这一片高毛利的景象中,OpenAI显得尤为特殊。尽管其一季度收入大幅增长至57亿美元,但由于维持着庞大的免费用户群体,其经营层面仍处于巨额亏损状态。据估算,近10亿免费用户每月消耗的算力成本高达数亿美元,直接拖累了整体毛利率。这种策略本质上是用付费用户的盈余来补贴免费用户的规模扩张,旨在构建更广泛的生态壁垒。然而,随着市场竞争加剧,这种长期亏损的模式能否持续,仍是业界关注的焦点。
那么,这些被厂商截留的巨额毛利最终流向了何处?答案指向了下一代模型的训练竞赛。毛利是衡量企业内生造血能力的关键指标,高毛利意味着企业有能力在不依赖外部融资的情况下,持续投入巨资购买GPU、招募顶尖人才以及建设数据中心。SemiAnalysis预测,到2027年,Anthropic和OpenAI将分别拥有1600亿美元和920亿美元的再投资能力。这些资金将成为训练更强大、更智能下一代模型的核心燃料。
因此,当前用户支付的高昂订阅费,实质上是在为未来的技术突破买单。AI行业已经告别了单纯依靠风险投资输血的“烧钱换规模”时代,进入了依靠自身造血能力驱动技术迭代的“高毛利竞争”阶段。对于用户而言,虽然短期内难以享受到推理成本下降带来的价格红利,但所获得的智能服务能力却在持续提升。这种“高价高质”的平衡,或许将是未来几年AI服务市场的主流形态。
综上所述,AI账单的上涨并非简单的商家逐利,而是技术成熟度、市场供需关系以及长期研发需求共同作用的结果。厂商通过优化推理效率降低成本,同时利用价值定价策略获取高额毛利,进而反哺下一代模型的研发。这一闭环一旦形成,将加速AI技术的迭代速度,但也可能加剧数字鸿沟。对于企业和个体用户来说,理性评估AI工具的实际产出价值,优化使用策略,而非盲目追求最新模型,或许是应对这一趋势的最佳方式。在未来的AI经济体系中,理解成本结构与定价逻辑,将成为每个数字公民的必备素养。