AI硬件生死局:从概念验证到商业闭环的破局之路
资本狂欢下的冷思考:AI硬件赛道的真实刻度
2026年的夏天,北京的一场行业峰会将AI智能硬件推向了舆论的风口浪尖。这并非一次简单的产品发布会,而是一场关于产业终局的激烈辩论。IT桔子发布的最新数据显示,自2023年以来,中国AI硬件赛道涌现出431家新锐公司,其中75.9%已获得融资,尤其是在2026年上半年,就有179家公司拿到投资。这一数据背后,是资本对“下一个智能手机”的极度渴求,也是行业泡沫与机遇并存的真实写照。
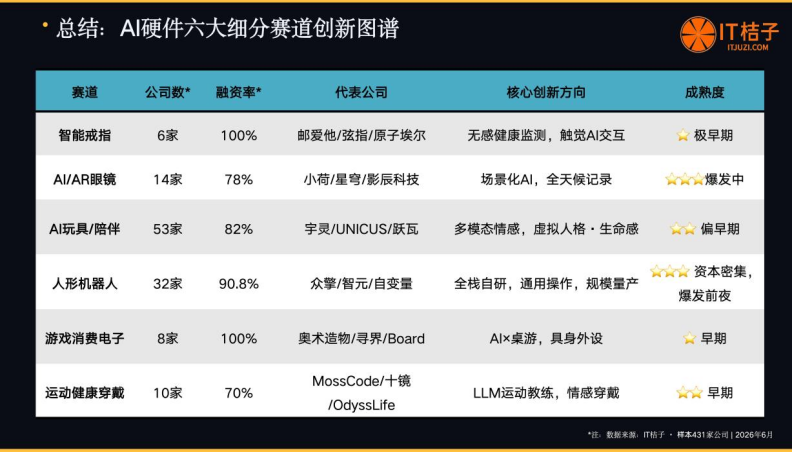
然而,在光鲜的融资数字之外,硬件创业的本质困境并未改变。正如声智科技首席产品官黄赟贺所指出的,“锤子找钉子”仍是行业常态。技术团队手握先进的声学AI模型或视觉算法,却往往在寻找可量产、用户愿付费的产品载体时撞墙。这种技术与市场之间的错位,构成了当前AI硬件行业最大的痛点。

与此同时,深圳以95家高居全国第一的创业密度,印证了硬件供应链集群效应的不可替代性。但地理优势并非万能钥匙,如何跨越从原型验证到规模化量产的“死亡之谷”,成为所有创业者必须面对的核心命题。
从被动响应到主动感知:交互范式的重构
过去十年,智能硬件的交互逻辑主要依赖于用户的主动指令——唤醒、点击、语音命令。但在大模型向端侧下沉的今天,这一范式正在发生根本性转移。未来的AI终端,将不再是等待指令的工具,而是具备主动感知能力的助手。
声智科技在物理AI领域的探索提供了有力佐证。通过高精度听觉感知技术,AI设备能够在非视距、超视距的复杂场景下进行风险预警。这种能力的提升,不仅限于消费电子,更延伸至L3、L4级高阶自动驾驶等安全敏感领域。无唤醒的主动感知交互,意味着设备需要理解环境上下文、用户意图甚至情绪状态,这对算力、功耗和算法优化提出了极高要求。

灵宇宙资深产品负责人刘翠涛进一步细化了这一愿景。真正的主动交互需要解决两个核心工程难题:一是时机判断,即在“该说话时说话”,避免对用户造成打扰;二是长期记忆的构建,通过积累用户偏好与交互历史,使互动日益自然。这需要设备在端侧推理能力与隐私保护之间找到微妙的平衡点。
值得注意的是,尽管技术蓝图令人兴奋,但目前的实际体验仍显稚嫩。由于大模型幻觉、物理约束缺失及环境感知不足,大多数所谓“主动智能”仍局限于健康穿戴设备的有限提醒。行业需正视这一现状,借鉴互联网早期发展经验,在细分人群中放大技术优势,而非在通用场景中纠结于技术局限。
商业化的两难:高昂退货率与成本结构的博弈
对于硬件创业者而言,最残酷的考验往往来自市场反馈。在圆桌对话中,一个令人警醒的数据被抛出:AI耳机行业的平均退货率高达30%至50%。这一数字远超传统消费电子,直接侵蚀了本就微薄的利润空间。
退货率居高不下的原因复杂多样。早期极客与媒体用户对缺陷的包容度较高,但其反馈往往不具备普遍代表性。当产品进入大众市场,真实用户的使用习惯、功能预期与价格敏感度才会集中暴露。灵宇宙的教育陪伴类产品通过精准定位,将退货率控制在行业均值的一半,这背后是对目标人群需求的深度洞察和对基础体验的极致打磨。
成本结构则是另一道隐形壁垒。硬件创业涉及BOM(物料清单)成本、模具开发、供应链管理等非透明信息,且退货、售后成本极高。声智科技采取“概念款+量产款”双线策略,既通过高性价比量产款建立品牌心智,又保留概念款探索未来技术突破,这种灵活的经营策略是穿越周期的关键。
此外,商业模式的重构也在进行中。部分企业探索“硬件不赚钱、靠订阅盈利”的路径,但这前提是必须严格控制硬件BOM成本与模型推理成本。若两头亏损,任何商业模式都难以维继。因此,如何在不牺牲用户体验的前提下,通过软硬协同实现成本最优,是所有参与者必须解决的数学题。
生态位选择:大厂与创业公司的博弈共存
在AI硬件领域,大厂与创业公司的关系并非简单的零和博弈,而是形成了多层次共生的生态格局。大厂拥有生态、供应链和资源聚合的优势,如苹果、三星等巨头依然占据通用入口的主导地位。但大厂的触角难以覆盖所有垂直领域,这为创业公司留下了巨大的生存空间。
创业公司的突围之道在于“微创新”与“垂直深耕”。灵宇宙建议,初创团队应审视特定品类是否已被头部品牌占据心智。若选择手表、戒指等成熟形态,需先做好基础功能,再叠加AI能力作为差异化优势,切忌一开始就比拼智能化程度。中博聚力品牌战略负责人刘红艳则强调,创业者应基于自身资源禀赋,在软硬件协同、产品商业化上持续深耕,凭借单点爆发脱颖而出。
投资视角的演变也印证了这一趋势。中博聚力提出的“真一新”投资理念——真愿景、真实力、真可靠团队,只投大赛道中的龙头或头部企业,且必须是前沿技术产物。这表明,资本正在从盲目追逐热度转向理性筛选,重点关注那些能打通从技术、产品到商业化落地闭环的企业。
供应链选址与团队布局的战略考量
硬件落地的地理选择,直接决定了产品的迭代速度与成本控制能力。灵宇宙的经验表明,团队布局需因地制宜。品牌、市场和融资团队适合设在北上广深等一线城市的中心区域,以便获取人才与资本;而供应链落地则应优先选择深圳。
深圳拥有全球最完整、响应速度最快的硬件产业链。从硬件选型、模具开发到模组采购,这里能显著降低试错成本。对于初创企业而言,靠近供应链意味着能更快地获取市场反馈并进行产品修正。这种“前店后厂”式的布局,在AI硬件这一快速迭代的赛道中,具有不可替代的战略价值。
结语:穿越周期的长期主义
AI智能硬件的赛道虽广阔,但绝非坦途。从2026年的视角回望,这一行业正处于从技术验证向规模化商业化的关键转折期。对于创业者而言,单纯的“技术堆砌”已不足以构建护城河,真正的壁垒在于对细分场景的理解、对成本结构的控制以及对用户数据的反哺能力。
未来2至3年,最大的产业红利将集中在那些能够率先实现“主动感知”并跑通商业闭环的细分领域。无论是智能戒指的触觉交互、AI眼镜的文博导览,还是具身智能机器人的家庭陪伴,成功的关键不在于技术是否最先进,而在于是否最贴合用户需求,是否能形成可持续的盈利飞轮。
在这场交互入口的争夺战中,唯有那些兼具技术创新勇气与商业理性智慧的参与者,才能最终穿越周期,定义下一代智能终端的模样。硬件虽硬,但智性柔软;路径虽险,但终局可期。