DeepSeek IPO与苹果备案夹击下,阶跃星辰的AI手机突围困局
模型公司的终端野心与资本焦虑
2026年7月的上海,夏季的闷热似乎并未影响科技圈的高温。印奇在阶跃星辰终端发布会的屏幕上仅留下三行字:“干晚了,就不用干了。干早了,可能会白干。不干,以后就没得干。”这不仅是对于AI终端赛道的紧迫感宣示,更是这家大模型初创公司在上市前夕的最后冲刺宣言。随着STEPX品牌、Step AOS系统以及个人智能体Amoo的发布,阶跃星辰试图向市场证明,它不仅仅是一家提供API调用的模型供应商,更是一个掌握硬件入口与服务闭环的平台型公司。
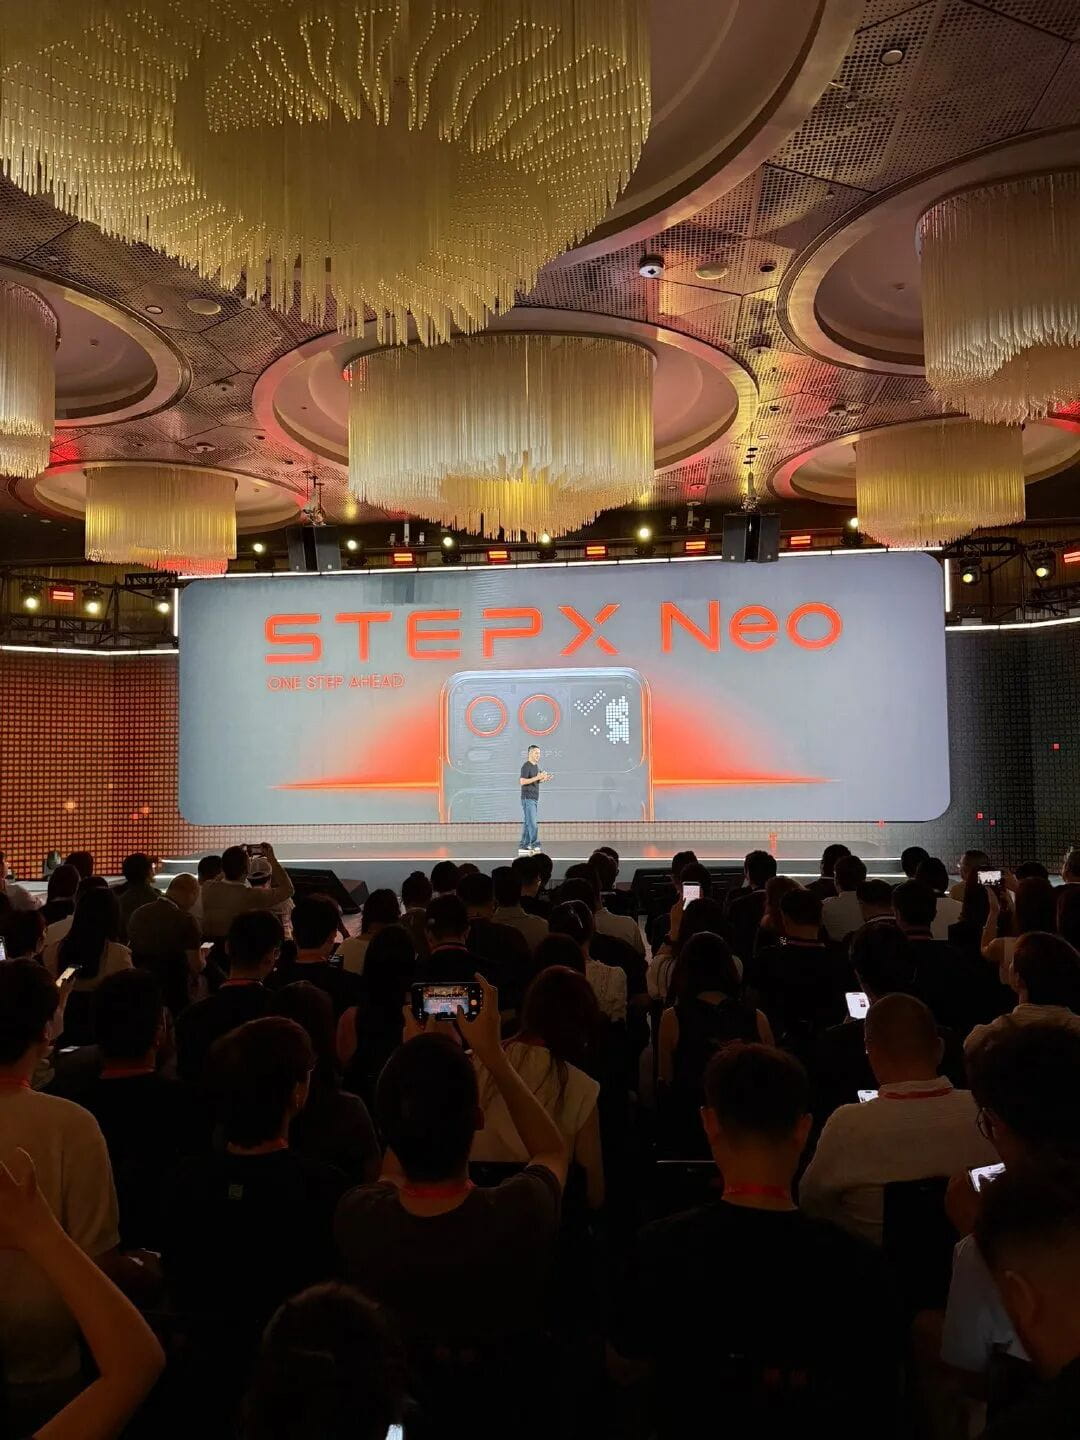
然而,这一战略姿态刚刚亮相,便遭遇了来自两个维度的强力挤压。7月15日凌晨,彭博社报道DeepSeek已启动A股IPO筹备,最快年内提交申请;同日下午,中国网信网公布的7款手机端侧生成式AI服务备案中,苹果Apple智能赫然在列。这两个事件并非孤立存在,它们共同指向了阶跃星辰上市前最核心的两个估值支柱:大模型的稀缺性与终端入口的确定性。DeepSeek的入场稀释了阶跃作为“大模型第三股”的稀缺光环,而苹果跨过监管门槛则提醒市场,在操作系统层面的竞争,原生系统拥有者拥有难以逾越的护城河。阶跃星辰原本试图通过“露头就秒”的速度,在上市前同时争取模型溢价与终端溢价的时间窗口,正在被迅速关闭。
为什么印奇执意要做手机
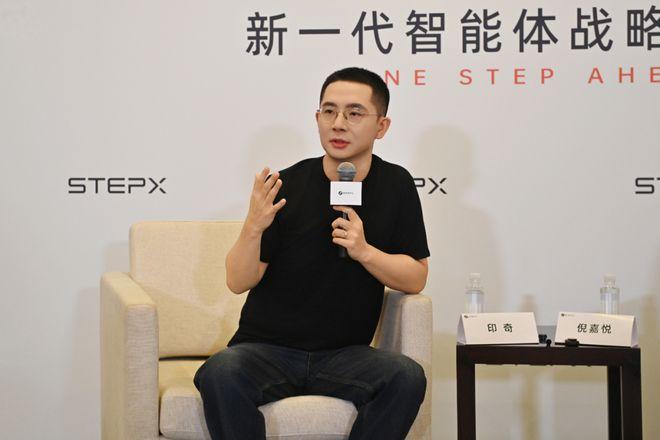
将阶跃星辰的终端战略仅仅理解为一次跨界追风,是对印奇长期战略意图的误读。早在执掌旷视时期,印奇便确立了“IoT OS”的核心地位,并提出“算法定义硬件”的产品主张。随着技术风向从人脸识别转向大模型,这一逻辑依然成立:算法、软件与应用必须找到匹配的硬件载体,才能形成真正的价值闭环。
对于独立大模型公司而言,一个日益严峻的现实是,无论模型能力如何强大,若仅以API或预装功能形式存在于他人的手机中,数据流、用户意图与交易闭环都将留在手机厂商或超级App的系统内。模型公司仅获得一次调用费,随即退出现场,沦为纯粹的“打工者”。印奇显然不愿阶跃星辰陷入这种低附加值的境地。通过自研STEPX手机与Step AOS系统,阶跃试图重构智能体执行任务的链路。
Step AOS并非一套从内核重写的独立操作系统,而是定义在Android、Linux等现有端侧OS之上的一层智能体系统。其核心目标是解决AI手机真正的痛点:不仅是提供一个聊天框,而是赋予模型持续的记忆与行动能力。以用户命令“安排下周杭州行程”为例,Amoo智能体需要理解意图,读取日历偏好,搜索并预订车票酒店,完成支付,并在行程变更时具备撤销与回溯能力。为此,Step AOS试图打通三堵墙:统一调度端侧算力(CPU/GPU/NPU),建立跨应用与设备的语义长期记忆,以及将通信、支付等服务能力封装为智能体可调用的原子化服务。
这种设计虽然切中了技术要害,但目前的成熟度仍停留在“系统方案加样机验证”阶段。阶跃星辰排除了传统手机的硬件利润与广告模式,试图构建基于Token消耗与Agent服务的B2B2C商业模式。这意味着STEPX不仅是一部手机,更是阶跃验证“模型公司能否获得系统入口”以及“智能体能否带来高频消费”的参考样本。这一任务的艰巨程度远超单纯销售一款硬件产品。
生态闭环中的权力博弈
让Amoo完成一次复杂的行程规划,表面是自然语言交互,背后却是操作系统权限、第三方接口、账户授权与数据归属的复杂博弈。阶跃星辰虽拥有STEPX这台“样板房”,却无法独自决定这条链路中大部分环节的控制权。
首先是系统权限的困境。在自有的STEPX上,阶跃拥有最高权限,但缺乏用户规模;若将Step AOS授权给荣耀、OPPO等手机厂商,则需让渡默认AI入口、用户意图与部分数据控制权。这正是Google AppFunctions与苹果App Intents所构建的权力结构:谁能成为受信任的系统智能体,由平台方决定,而非模型公司自封。苹果无需说服厂商,因为它就是厂商;Google则在严格管控下推进开放。阶跃作为第三方,很难在不具备系统底权的情况下获得同等信任。
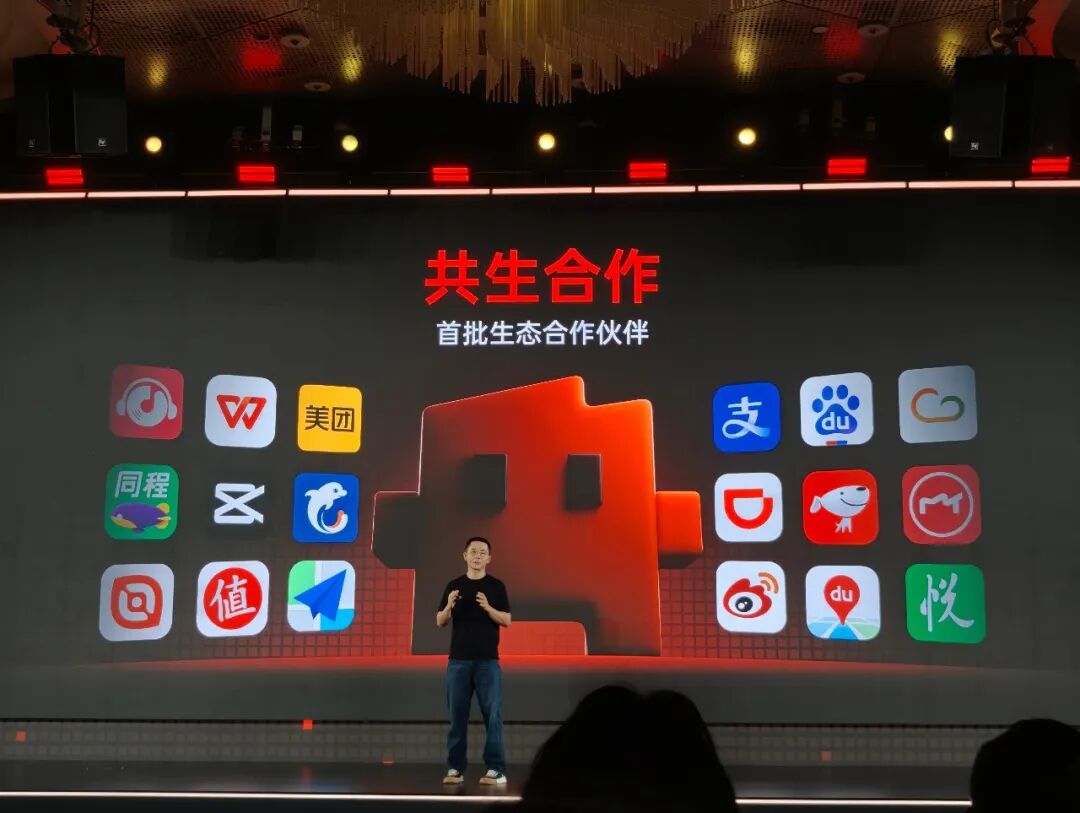
其次是第三方App的利益分配。阶跃首批合作伙伴包括支付宝、美团、携程等,采用接口对接而非模拟点击的方式,这在技术上更为稳定且安全。然而,超级App过去十几年建立的生态壁垒,正是通过掌握用户入口、搜索框与推荐流来实现的。系统智能体的直接介入,可能导致App从“用户入口”退化为“后台服务商”。虽然App愿意获得订单,但未必愿意交出订单前的用户意图与订单后的数据关系。目前合作名单中缺失微信与淘宝这两大超级入口,对一部旨在处理日常生活的AI手机而言,这是一个难以忽视的缺口。即便腾讯是阶跃股东,股东身份也无法自动兑换为接口开放。
最后是商业模式的冷启动难题。阶跃设想的Token经济依赖高频任务投入,但高频任务需要深度接口,深度接口需要用户规模,而用户规模又取决于能否提供深度接口。这是一个典型的“鸡生蛋、蛋生鸡”问题。在2026年第二季度中国智能手机出货量同比下降4.3%、市场前五名占据绝大部分份额的红海竞争中,阶跃并非进入新大陆,而是在一张坐满人的桌子上试图加椅子。
两种溢价的变薄与上市挑战
这一切的核心,最终都要回归到阶跃星辰的上市节奏与估值逻辑。据财经媒体报道,阶跃星辰此前计划推进Pre-IPO融资,预期基石定价在100亿美元左右。其2025年收入预计接近5亿元,2026年约12亿元,仍处于大额亏损状态。仅靠现有的模型收入与调用量,很难支撑百亿美元级别的资本预期。阶跃急需向市场证明,自己是下一代终端入口与智能体服务平台,而非另一家传统的模型供应商。
STEPX正是这张身份升级的关键筹码。模型供应商按收入与调用量定价,而系统平台则拥有默认入口、服务分发与交易抽成的想象空间。在DeepSeek传出IPO计划之前,阶跃作为“大模型第三股”的稀缺性本身就能制造溢价。然而,DeepSeek体量更大、开源品牌更强且同样进入上市队列,这直接削弱了阶跃的稀缺光环。投资人会质疑:若押注中国最具影响力的独立模型公司,为何不选择DeepSeek?
同时,苹果Apple智能的备案成功,进一步挤压了阶跃在终端维度的想象空间。苹果在WWDC26展示的Siri AI目标与阶跃高度重叠,区别在于苹果拥有iOS、App Store、账户体系与支付工具等完整生态。IDC数据显示,2026年Q2苹果在中国市场份额同比大增24.4%,而阶跃的手机尚无定价与发售日期。资本市场给预期定价时,看重的是规模化的可能性。苹果只需补全模型合作与合规,而阶跃需补全模型、端侧部署、系统、App接口、供应链与渠道等全链条。
结论:从想象力到数据的跨越
DeepSeek的IPO筹备与苹果的备案通过,并未直接决定阶跃星辰的胜负,但彻底改变了其面对的问题。过去的问题是关于“能否率先做出AI原生手机”的想象力奖励,现在的问题则是“能在多大程度上卖出设备、拿到多深接口、证明用户愿意为Agent付费”的数据考核。
阶跃星辰面临的真正挑战,在于如何在上市前交出这些硬数据。如果Step AOS能成功开源并作为中立系统层被多家手机厂商采用,且STEPX能证明其参考设计的可行性,阶跃仍有机会证明模型公司并非只能依附于终端厂商。但如果无法在用户规模、连续任务成功率、失败处理机制以及主流厂商合作深度上取得突破,STEPX可能仅被视为上市前的一张海报,Step AOS则沦为Android之上的普通中间层。
印奇试图为模型公司争夺一把系统钥匙,这一方向的正确性不容置疑。但在DeepSeek走向IPO与苹果跨过监管门槛的同一天,资本市场不再为单纯的愿景买单,而是要求看到不可替代的竞争壁垒与真实的商业闭环。阶跃星辰的突围,才刚刚开始,且道路比预想中更为崎岖。