具身智能下半场:为何440亿热钱疯狂涌入机器人“大脑”?
资本风向标:当“身体”不再是门槛
2026年的具身智能赛道,正经历一场深刻的结构性重塑。如果说过去两年是硬件工程师们的狂欢,那么当下则是算法科学家与资本巨鳄的主场。最新的市场监测数据揭示了一个不容忽视的趋势:在2026年上半年涌入国内具身智能赛道的近440亿元资金中,超过50%流向了专注于“机器人大脑”研发的企业,而传统的本体制造厂商仅分得不足20%的份额。这一资金流向的倒挂,不仅反映了投资逻辑的迭代,更标志着行业竞争维度的根本性转移。
这一现象背后的逻辑支点在于技术成熟度的非对称分布。以宇树、优必选、智元为代表的本体厂商,在短短三年内已将人形机器人的运动控制能力提升至工业可用级别。从单足站立到稳健行走,从搬运重物到执行拧瓶盖等精细动作,“小脑”层面的运动规划已趋于标准化和模块化。物理世界的运动门槛被大幅降低,硬件的同质化竞争初现端倪。
然而,与物理行动的流畅形成鲜明对比的,是认知层面的严重滞后。让机器人“走得稳”相对容易,但让机器人“想得明白”则难如登天。一个合格的具身智能系统,需要千万小时级别的高质量真实交互数据来训练其通用认知能力。截至2026年初,全球合规且可用的机器人交互数据仅约50万小时,这意味着数据缺口高达99%以上。这种数据维度的匮乏,直接导致了当前机器人大脑的“幼稚”——它们在结构化工厂中能精准装配零件,一旦进入家庭或商超等开放非结构化环境,面对杂乱无章的背景和突发的动态干扰,往往陷入决策瘫痪。
大脑赛道的多极博弈:四大技术流派
面对巨大的数据缺口和应用痛点,资本并未盲目涌入,而是呈现出高度的细分化特征。围绕“机器人大脑”的定义与实现路径,行业形成了四条各具特色的技术路线,各自吸纳了相应的资金与技术资源。
模型自研派:以VLA与世界模型为矛
这是目前融资规模最大、估值增速最快的阵营。其核心逻辑是利用视觉-语言-动作(VLA)大模型与世界模型,赋予机器人理解物理世界和自主规划的能力。
千寻智能是该赛道的典型代表。这家成立于2024年初的企业,在2026年上半年展现了惊人的资本号召力,短短三个月累计融资45亿元。其核心竞争力在于技术突破的时效性与先进性。其开源模型Spirit v1.5在性能上超越了美国头部竞品,成为中国首个具备国际竞争力的开源具身智能基础模型。这种“模型定义大脑”的策略,使得企业能够通过软件迭代快速赋能多种硬件本体,形成轻资产、高溢值的商业模式。
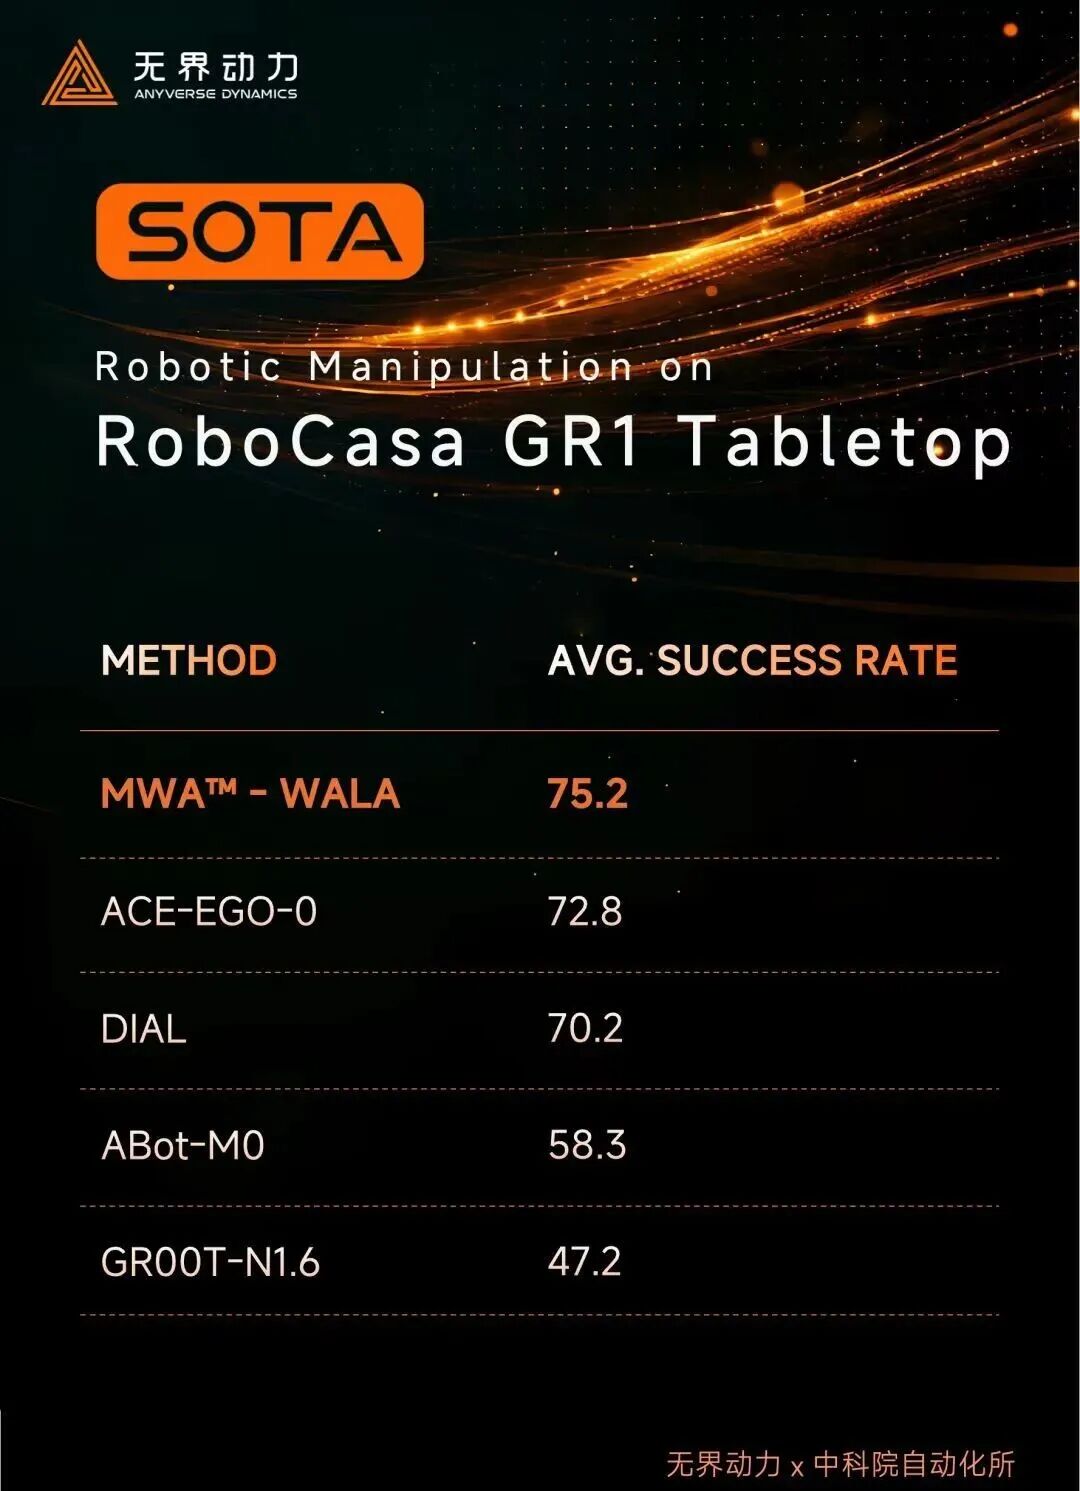
无界动力则选择了另一条差异化路径,押注隐空间世界模型与强化学习的双轮驱动。其发布的MWA™具身通用大脑在斯坦福大学等机构发起的RoboCasa榜单上登顶全球第一。与单纯记忆场景不同,无界动力的技术内核在于让机器人理解物理规律,从而具备泛化能力,能够应对从未见过的环境。这种对“理解”而非“记忆”的追求,正是通往通用人工智能(AGI)的关键一步。
端侧算力派:从云端下沉至边缘
随着应用场景对实时性和隐私安全的要求提高,将大模型部署在端侧成为另一大热点。知行科技旗下的如一动力,依托其在自动驾驶领域积累的底层技术,推出了专用的机器人AI Box边缘计算设备。
这一流派的核心价值在于“去云端化”。通过在本地部署80至560 TOPS算力的边缘计算单元,结合优化的视觉-语言-导航(VLN)与VLA模型,机器人能够实现毫秒级的实时感知与决策。在北京亦庄人形机器人半程马拉松等真实场景中,如一动力的技术已验证了其在复杂动态环境下的自主导航与避障能力。对于本体厂商而言,选择与这类端侧算力提供商合作,意味着可以在不完全自建庞大算力中心的情况下,获得接近顶级的智能水平。
软硬一体派:闭环控制的野心与代价
星海图等少数玩家选择了同时掌控“身体”与“灵魂”的一体派路线。其优势在于软硬协同优化的极致体验,模型可以针对特定本体结构进行深度定制,从而实现最高的控制效率。
然而,这条路充满荆棘。同时维持顶尖的算法团队与精密的硬件供应链,对企业的现金流管理和资源整合能力提出了极高要求。一体派企业必须在技术迭代速度与产品量产交付之间寻找微妙的平衡点。一旦融资节奏跟不上扩张步伐,极易陷入资金链断裂的风险。因此,这一赛道虽然想象空间巨大,但存活门槛也最高。
类脑架构派:仿生学的底层重构
智平方代表了另一种颠覆性思路:绕过传统深度学习的数据饥渴,从仿生学底层重构大脑架构。其发布的NeuroVLA系统借鉴了人类大脑皮层-小脑-脊髓的三级体系,试图通过模拟生物神经机制,以更少的数据实现更高效的 learning 与决策。
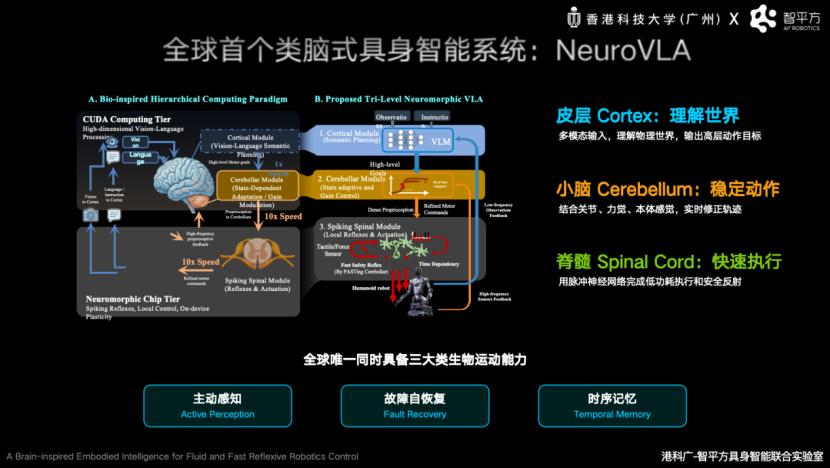
这种路线的挑战在于理论验证的难度极大,且目前尚缺乏大规模商业落地的先例。但它代表了对传统算力堆砌模式的反思,未来若能在稀疏性计算或脉冲神经网络等领域取得突破,可能带来革命性的能效比提升。
战略升维:从模块到生态的定价权争夺
资本市场的热钱涌入,最终指向的是价值链最高端的生态位争夺。赛迪研究院预测,到2030年全球具身智能市场规模将达到2388亿美元。但在巨大的蛋糕面前,真正重要的是切蛋糕的方式。
过去的两年,价值链重心位于硬件本体与运动控制模块。随着本体能力的成熟,硬件逐渐 commoditized(商品化),利润率被压缩。相反,作为“智能底座”的大脑模块,因其高技术壁垒和生态扩展性,正在跃升为整条产业链中最具定价权的核心节点。
2026年的政策风向也印证了这一判断。政府工作报告明确将具身智能列为国家战略级产业,而其中的“大脑”部分,不再被视为上游的一个技术组件,而是中游的智能操作系统。华为、腾讯、百度等科技巨头纷纷下场,并非为了制造机器人本体,而是为了构建基于自身算力底座和大模型底座的生态系统。
这种“平台+生态”的战略意图十分明显。通过提供通用的机器人大脑操作系统,巨头们可以兼容不同形态的本体硬件,从而在更广阔的维度上收集数据、优化模型,形成飞轮效应。在这个体系中,本体厂商可能沦为硬件代工厂,而掌握“灵魂”的平台方则成为规则的制定者。
未来图景:走向自主认知的智能体
展望未来三到五年,具身智能大脑的进化将呈现三个显著趋势。
首先是架构的融合。单一的VLA模型将向“信息-物理-认知”三域融合演进。世界模型负责在高维空间推演物理规律,VLA负责将推演转化为具体动作,二者从割裂走向协同。这种协同将极大提升机器人在复杂场景下的鲁棒性。
其次是交互模式的主动化。目前的机器人多为被动执行指令,未来的大脑将具备主动推演和自我进化的能力。它们能够根据环境变化自主调整策略,甚至主动寻求新任务,实现从“工具”到“伙伴”的角色转变。
最后是部署的去中心化。随着端侧算力的提升和隐私保护意识的增强,机器人将逐步摆脱对云端的绝对依赖。家庭、医院、工厂等场景将拥有更多具备本地强大算力的自主智能体,它们之间还能形成群体智能,通过协作完成更复杂的任务。
当机器人大脑真正成熟,我们看到的将不再是听令行事的机械臂,而是在开放世界中能够自主理解、决策、学习的全栈式智能中枢。这场关于“灵魂”的争夺战,才刚刚进入深水区。对于投资者和行业参与者而言,认清技术路径的长尾效应,把握生态位的变迁节奏,将是决胜未来的关键。