三家争辩“全球首款”:智能体手机到底是刚需还是伪命题?
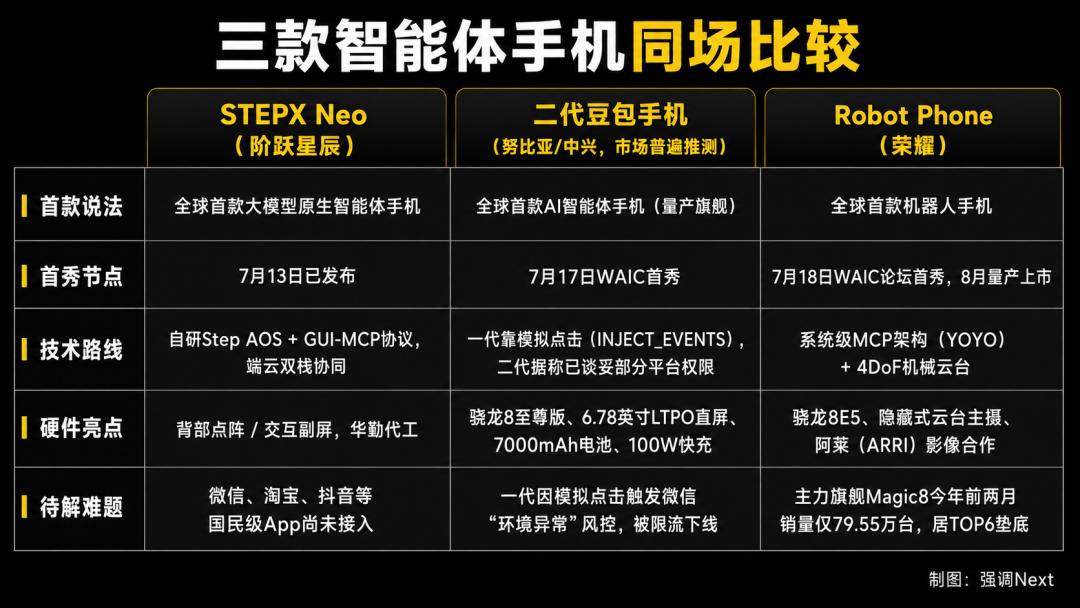
2026年7月,人工智能终端领域迎来了一场看似热闹却充满矛盾的“三国杀”。7月13日,阶跃星辰发布了AI终端品牌STEPX及首款手机STEPX Neo,主打“智能体原生操作系统”;仅仅四天后,在世界人工智能大会(WAIC)上,努比亚展示了量产版“AI智能体手机”,而荣耀也确认其Robot Phone将亮相并开放体验。三款产品几乎同时宣称自己是“全球首款”,这种高度重叠的标签背后,折射出的并非技术突破的共识,而是赛道标准缺失下的焦虑与试探。
AI原生应用爆发与系统助手的尴尬错位
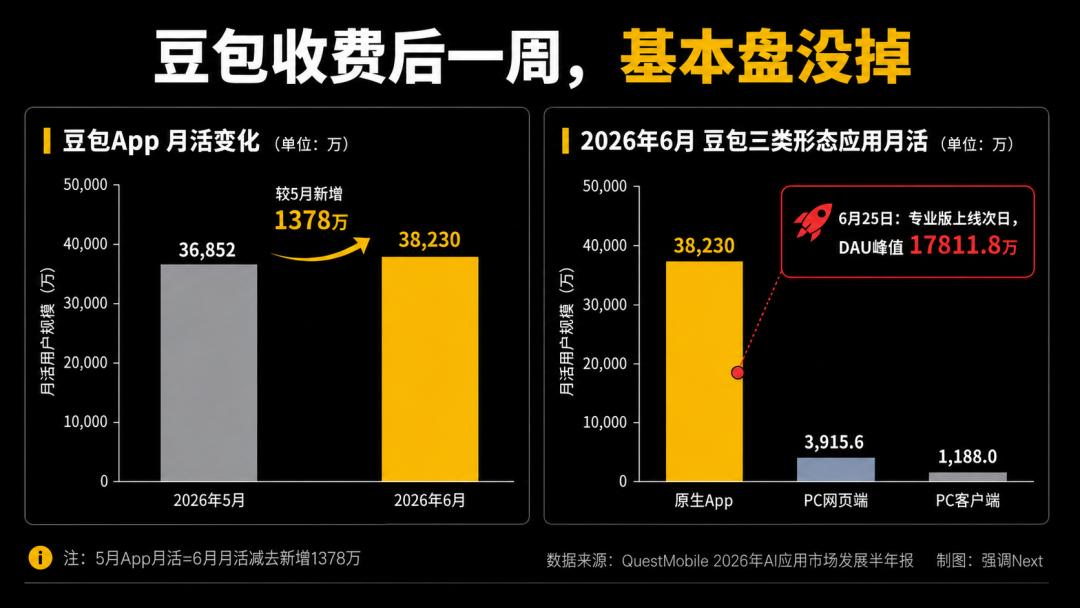
要理解为何手机厂商和模型厂商急于推出智能体手机,首先需要看清当前AI应用市场的真实版图。根据QuestMobile发布的《2026年上半年AI应用市场发展洞察报告》,截至2026年6月,国内AI原生App的月活跃用户数已达4.99亿,同比激增85.4%,人均使用时长也翻倍增长。这一数据表明,AI已从尝鲜工具转变为日常刚需。
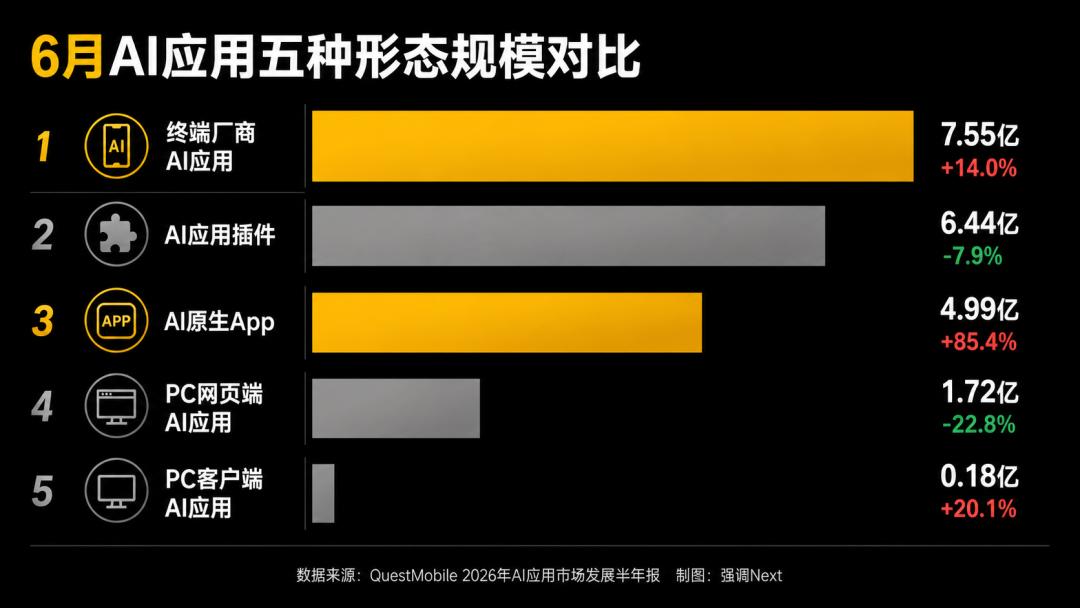
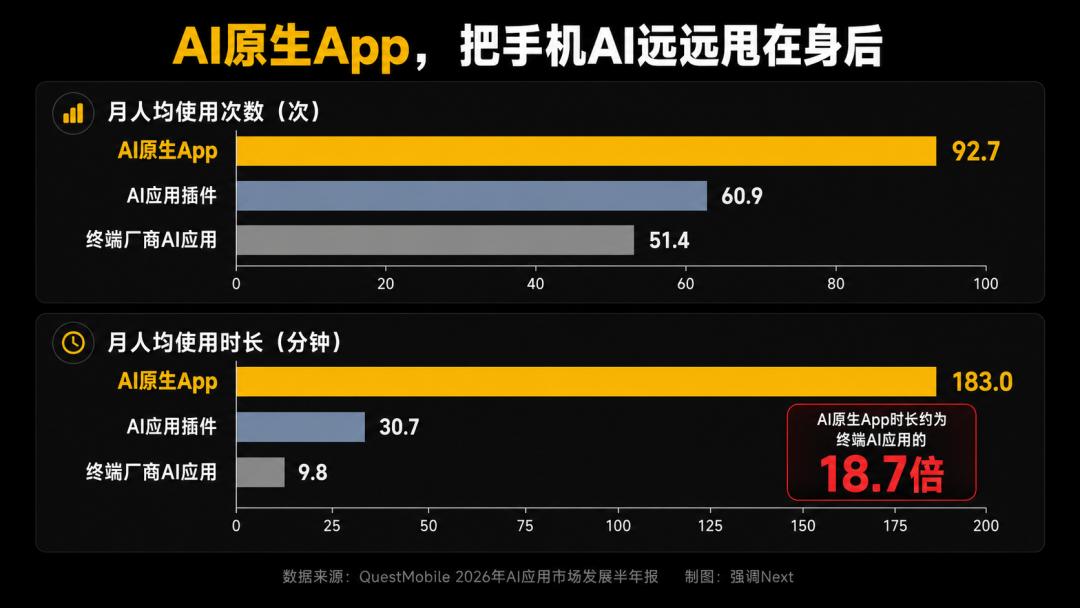
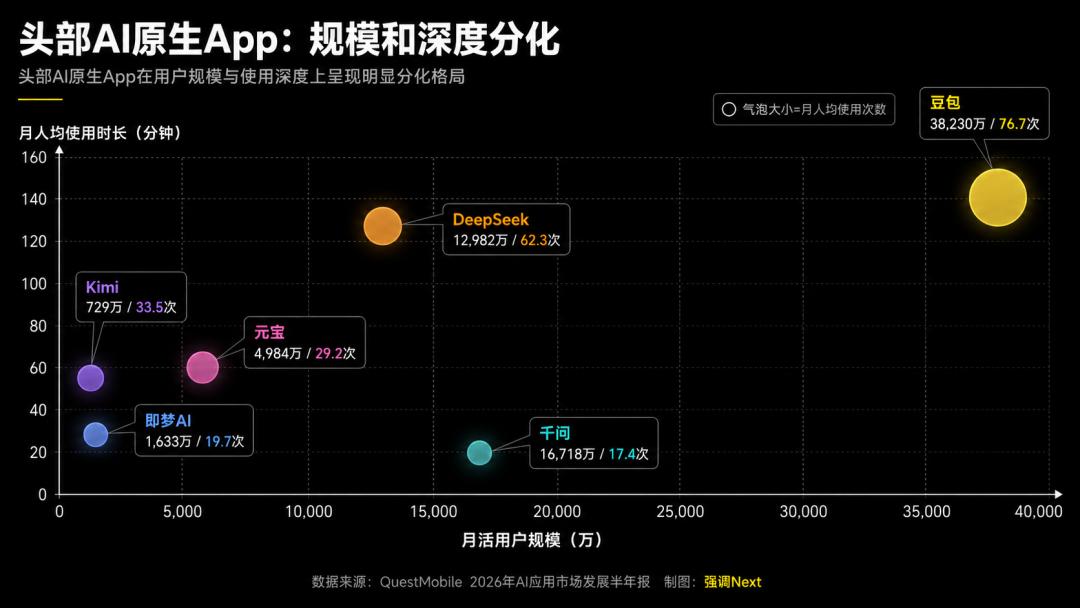
然而,一个令人深思的悖论随之浮现:体量最大的AI服务提供者,竟是手机厂商自带的系统助手。数据显示,系统助手的月活高达7.55亿,远超AI原生App。但在使用深度上,两者却有着天壤之别。AI原生App的人均月使用次数为92.7次,是系统助手的近两倍;人均月使用时长更是相差18.7倍。这意味着,虽然手机厂商依靠硬件预装占据了流量入口的“广”,却在使用频率和粘性上被垂直领域的AI应用彻底甩开。
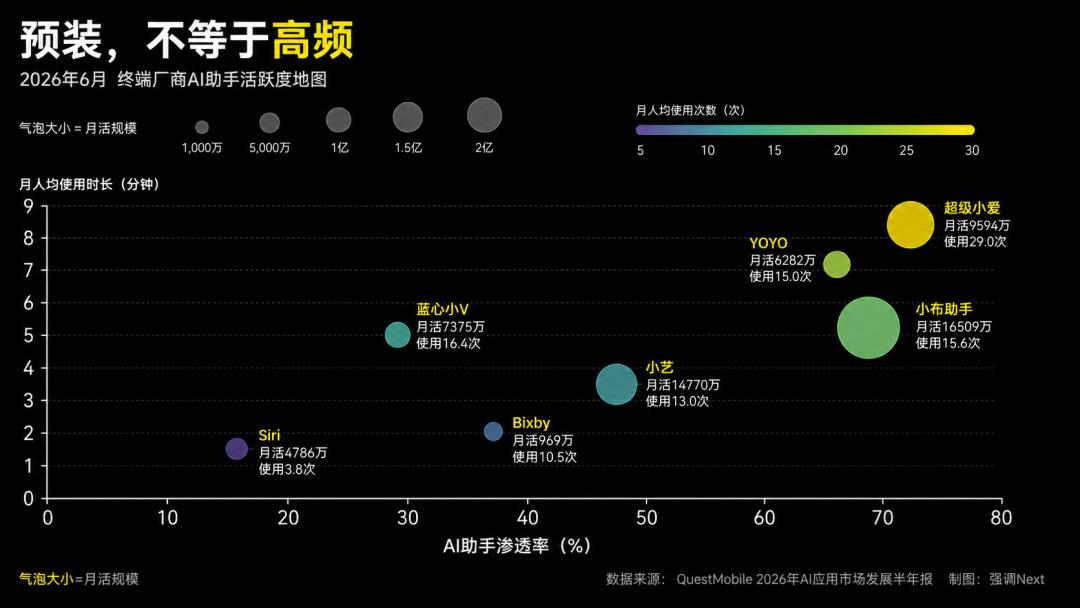
品牌层面的数据同样刺眼。OPPO小布虽以1.65亿月活位居系统助手榜首,但小米超级小爱才是用户最勤快的选择,月人均使用29次。相比之下,苹果Siri月人均仅3.8次,几乎沦为摆设。这揭示了一个核心痛点:手机厂商预装的AI功能虽多,但大多散落在系统各处,成为需要用户主动回忆和调用的孤岛工具。模型能力再强,若入口不立,便无法转化为真正的用户习惯。
阶跃星辰董事长印奇曾言,寄居在别人操作系统里的智能体只是“访客”,唯有重建房子才能成为“原住民”。这句话精准概括了模型厂商的困境。智能体手机的出现,本质上是试图将AI助手从边缘工具提升为系统级的操控中心。但这一路径的成功,不取决于技术上限,而取决于商业利益的重分配与用户习惯的重塑。
三条路线:协议、模拟与合规的殊途同归
智能体手机的核心挑战在于如何调用第三方App。目前的市场实践主要衍生出三条截然不同的技术路线,分别代表了激进、保守与折中的哲学。
阶跃星辰走的是“协议路线”。其采用的GUI-MCP协议基于分层双栈架构,旨在通过标准化接口让智能体安全地操作App。官方声称该模型能识别并操作200余款应用,首批生态伙伴包括支付宝、美团、滴滴等。然而,市场最关注的微信、淘宝、抖音等超级平台并未入列。这种路线的优势在于安全可控,但劣势在于生态适配的滞后性——用户体验的完整度完全取决于头部App是否愿意开放接口。
努比亚代表的“模拟点击路线”则显得更为激进。其一代豆包手机依靠系统级的“INJECT_EVENTS”权限,模拟人工触控操作。这种近乎无所不能的自动化能力,在发售初期引发了抢购狂潮,二手价格甚至被炒至万元以上。但代价是巨大的:高频的自动化操作被微信等平台识别为异常行为,导致部分账号受限。腾讯等巨头明确反对通过录屏上传云端的方式操控用户设备。努比亚二代机型虽宣称已就权限开放达成协议,但具体能开放到什么程度,仍是未知数。这条路线虽快,却是在与超级App的红线边缘跳舞。
荣耀采取的则是“合规路线”。其YOYO智能体基于系统级MCP架构,覆盖3000多个场景,强调“先判断能力边界、再下达指令”。这种谨慎的逻辑虽然安全,但也限制了智能体的主动性。当指令跨越未适配的App时,智能体往往选择“罢工”。这种保守策略的直接后果反映在商业上:荣耀主力旗舰Magic8系列销量低迷,在TOP6品牌中排名垫底。这说明,过于保守的智能体体验难以打动消费者。
权限之争:超级App不松口的深层逻辑
这三条路线的本质分歧,在于智能体是否需要经过App同意才能替用户做事。模拟点击试图绕过这一环节,直接接管操作;协议路线则依赖App主动开放原子技能;合规路线则在现有框架内寻求有限扩展。
无论哪种路线,最终都要面对同一个硬骨头:微信、淘宝、抖音等超级平台的核心地位。这些平台绝不可能将交易体系和账户解释权让渡给第三方智能体。这不仅是安全问题,更是流量分配权和广告商业模式的根本冲突。阿里将淘宝、高德拆解为可调用的原子技能,是在自身规则内的有限开放;腾讯的“轻连接、重后端”策略,本质上是不肯让渡规则解释权。
智能体手机争夺的,实质上是“替用户选择服务的解释权”。如果智能体能直接调用所有App的服务,它将切断超级App通过页面、广告和推荐链路获取价值的路径。因此,超级App的抵制是必然的。缺少这些头部平台支持的智能体手机,即便技术再先进,也难以摆脱“鸡肋”的嫌疑。
手机作为谈判筹码:一场关于产业格局的博弈
从商业化角度看,目前三款智能体手机均处于样机验证阶段,缺乏明确的价格和上市时间。相比之下,AI原生App已展现出明确的商业化信号。豆包、千问、DeepSeek等头部应用凭借“普惠+增值”模式,用户粘性和活跃度持续提升。智能体手机更像是一种产业地位的宣誓,而非成熟的消费电子产品。
这一现象背后的逻辑,类似于2007年谷歌通过推广Android来建立移动生态。但智能体手机面临的阻力更大。Android降低了开发成本,惠及所有参与者;而智能体进入系统,可能改变甚至取代手机厂商原有的系统入口,并绕开超级App的流量分发机制。因此,各方利益错综复杂。
阶跃星辰在完成巨额融资后,迅速完成股改并冲刺IPO,其战略意图清晰:STEPX Neo的出货量并非重点,重要的是它能否作为一块“真机筹码”,在与手机厂商、App平台的谈判中争取接口权限和分成规则的主导权。华为、荣耀、中兴等厂商的装机量数据,以及华勤、龙旗等产业链巨头的投资,都指向同一个目标——通过智能体手机重构人、机、服的连接方式。
在这场混战中,手机不再是单纯的硬件产品,而是谈判桌上的核心道具。真正的博弈不在发布会现场,而在后台的协议制定、权限开放和商业分成的拉锯中。谁能率先在协议层面获得超级App的广泛授权,谁就能真正跑通智能体手机的商业闭环。
值得注意的是,竞争并非仅限于国内。OpenAI首款AI Agent手机预计于2027年量产,全球科技巨头已进入新一轮军备竞赛。对于中国厂商而言,如何在超级App的严密防御体系中撕开缺口,同时平衡用户体验与安全合规,将是决定最终胜负的关键。智能体手机的“首款”之争,或许才刚刚开始,而最终的赢家,将是那些能重塑产业利益分配格局的玩家。