AI重工业时代:万亿基建狂飙,谁在收割Token红利?
从后台成本到价值中心:AI基建的逻辑重构
2026年的资本市场呈现出一种独特的撕裂感:在大盘震荡的背景下,电力、芯片、IDC液冷等“AI基建”板块却逆势走强,成为资金追逐的绝对主线。这种高估值溢价背后,隐藏着一个被市场共同指认的产业真相——AI竞争正在加速进入“重工业时代”。
过去,科技巨头们的重心在于购买云资源、比拼模型参数;如今,他们的行动指向了更为沉重的领域:疯狂建设机房、抢占能源配额。OpenAI的“星际之门”项目规模已推至5000亿美元、10GW级别;Meta通过与Blue Owl合资,将内部沉重的资本开支转化为金融市场可定价的基建资产;Google则深入涉足先进核电,以长期绑定清洁电力来保障算力产能的稳定性。
这一转变标志着数据中心角色的根本性跃迁。它们不再仅仅是后台的IT成本中心,而是正在转变为能直接贡献利润的价值中心。“稳定、低成本、大规模地产出Token”已成为衡量新型产能的核心指标。正如Dell’Oro预测2029年全球数据中心资本开支将达1.2万亿美元,哥伦比亚大学经济学家的测算甚至指出美国在2026-2032年间可能需要高达8.2万亿美元的投资。面对这场万亿级别的产业重构,我们需要穿透喧嚣,厘清巨头下场搞基建的动力、抢夺的关键资源以及潜在的盈利路径。
“数字钢厂”的崛起:Token成为新型工业原料
在传统互联网时代,数据中心更像是存放和分发信息的“仓库”,作为后台底座支撑业务运转。然而,在AI时代,超级集群更像是一座座“数字钢厂”,拥有实实在在的生产活动,能够直接创造收益。
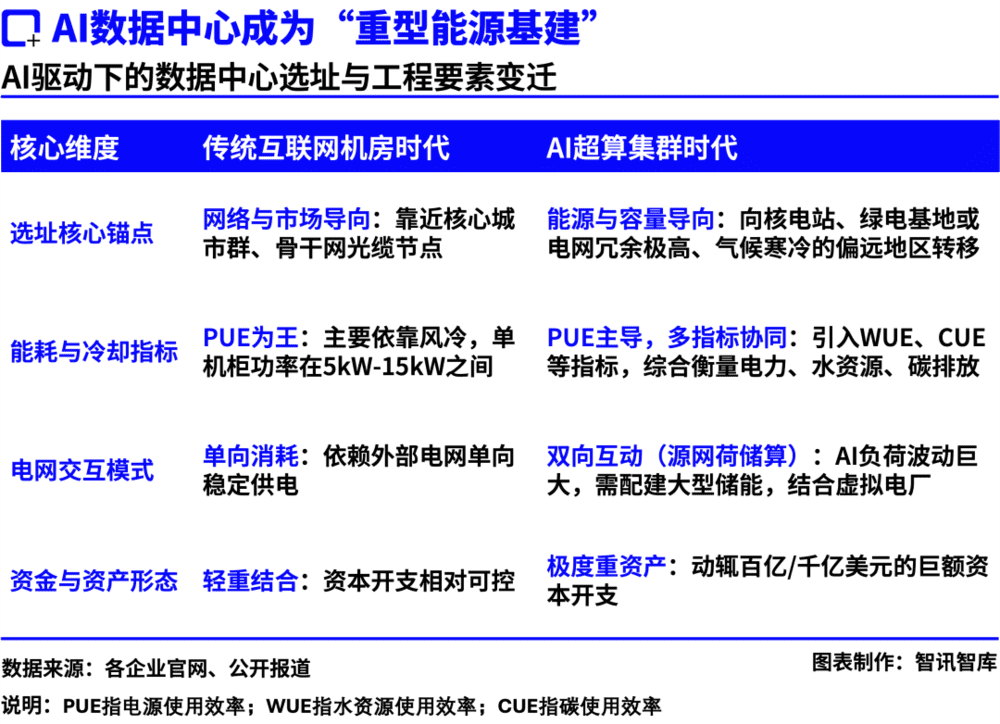
在这个新的工业逻辑中,Token正在取代电力或水资源,成为数字时代的新型“钢铁”。过去常有人将Token比作水电煤,但这并不准确。水电煤属于初级能源,而钢铁则是消耗煤炭、矿石与水资源后,经重工业体系冶炼出的核心中间品。Token亦是如此——它是消耗了极端的电力负荷、高昂的GPU折旧与海量冷却资源后,被AI数据中心“冶炼”出来的标准基础材料,并被持续锻造为各类AI应用的核心产能。
随着B端API价格的持续下探,单位Token的成本直接决定了AI业务的毛利率。在残酷的重工业价格战中,依赖购买他人“高价钢材”的企业将难以立足。因此,科技公司开始亲自下场打“地基”,动作主要分为两类:将算力“建出来”与将算力“锁下来”。
以OpenAI与甲骨文、软银合作的“星际之门”计划为例,这不仅是规模的扩张,更是将“模型公司需要更多算力”转化为横跨云服务、芯片、能源、资本和国家竞争叙事的超级基础设施平台。尽管OpenAI年化营收已达百亿美元量级,但面对千亿级别的投资承诺,其逻辑在于若要实现AI潜能,当前的建设规模并不宽裕。
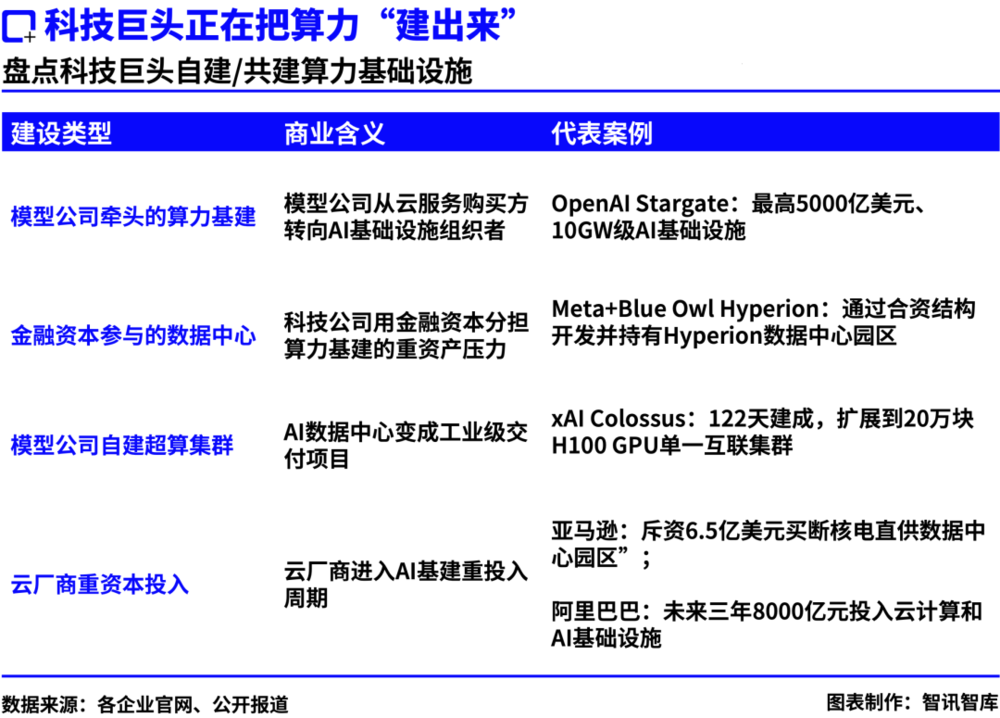
与此同时,中国路径则呈现出依托云大厂既有业务底盘的特点。阿里巴巴宣布未来三年投入至少3800亿元人民币用于云和AI基础设施建设,字节跳动也在考虑将2026年资本支出提高至700亿美元甚至更高。这种路径侧重于在算力建设、国产芯片适配、模型服务和企业级AI场景落地之间形成闭环,而非单纯追求单体超级项目的轰动效应。
算力获取的范式转移:长协、多源与资本化
并非所有AI公司都会亲自建设数据中心,但几乎所有头部公司都在通过长期合同、股权绑定和战略合作,提前锁定未来算力。这一趋势呈现出“长协化、多源化和资本化”三大特征。
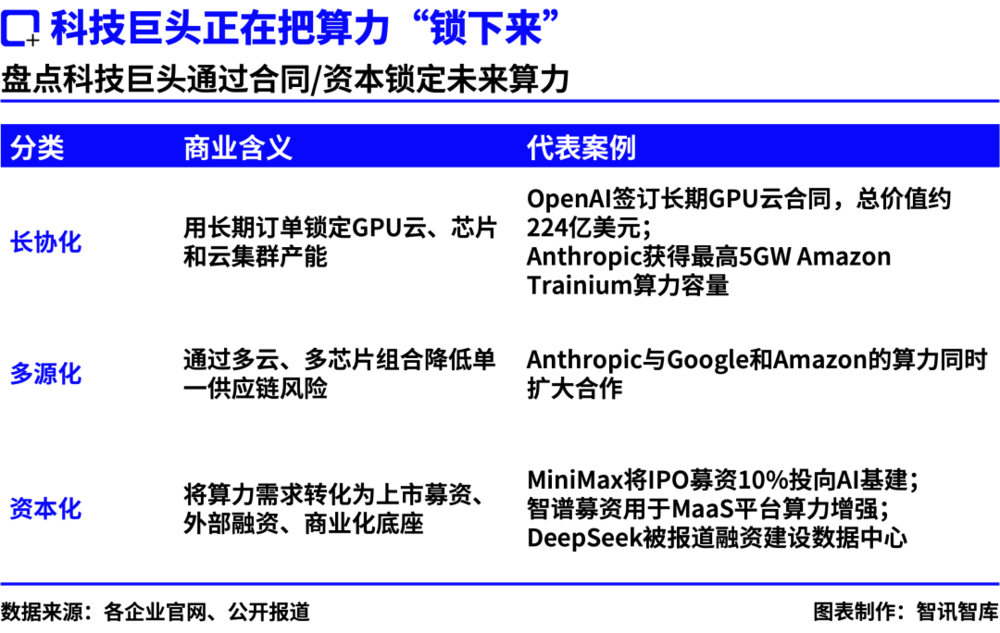
长协化意味着算力采购从“现货调用”走向“长期预售”。云厂商CoreWeave与OpenAI的协议扩展至224亿美元,且包含专属计算容量,这表明双方关系已超越短期租赁,转向围绕模型训练、推理及产品交付的大额持续性供给安排。Anthropic与Amazon的合作亦类似,承诺十年内投入超1000亿美元,锁定5GW的Amazon Trainium算力容量。这种模式解决了供给的不确定性,为模型开发提供了稳定的预期。
多源化则是模型公司争夺供应链议价权的关键。在英伟达GPU供给紧张、定价权集中的背景下,单一芯片架构意味着单一技术路径和议价瓶颈。头部模型公司开始主动设计自己的算力组合:GPU、TPU、Trainium并用,并行接入Google、AWS等多家云平台。Anthropic既绑定Google的TPU,又联合Amazon的Trainium,这种跨平台调度能力虽然考验系统工程实力,却是防止被供应商“卡脖子”的战略必需。
资本化则让算力从“技术预算”变为“估值叙事”。MiniMax、智谱和DeepSeek等公司的融资文件中,算力基建投入占比显著提升。资本市场愈发关注一家AI公司是否拥有稳定的算力来源、可控的单位Token成本以及在高并发场景下的持续交付能力。算力投入已成为验证公司长期生存能力和估值支撑的核心要素。
重工业之战:争夺芯片、能源与资本的三重地盘
AI的重工业之战是一场横跨芯片、存储、网络、互联、电力、散热等数个产业的系统工程竞赛。真正决定长期胜负的,是巨头们对“铁三角”地盘的抢夺。
抢硬件地盘:从GPU争夺走向计算体系竞争
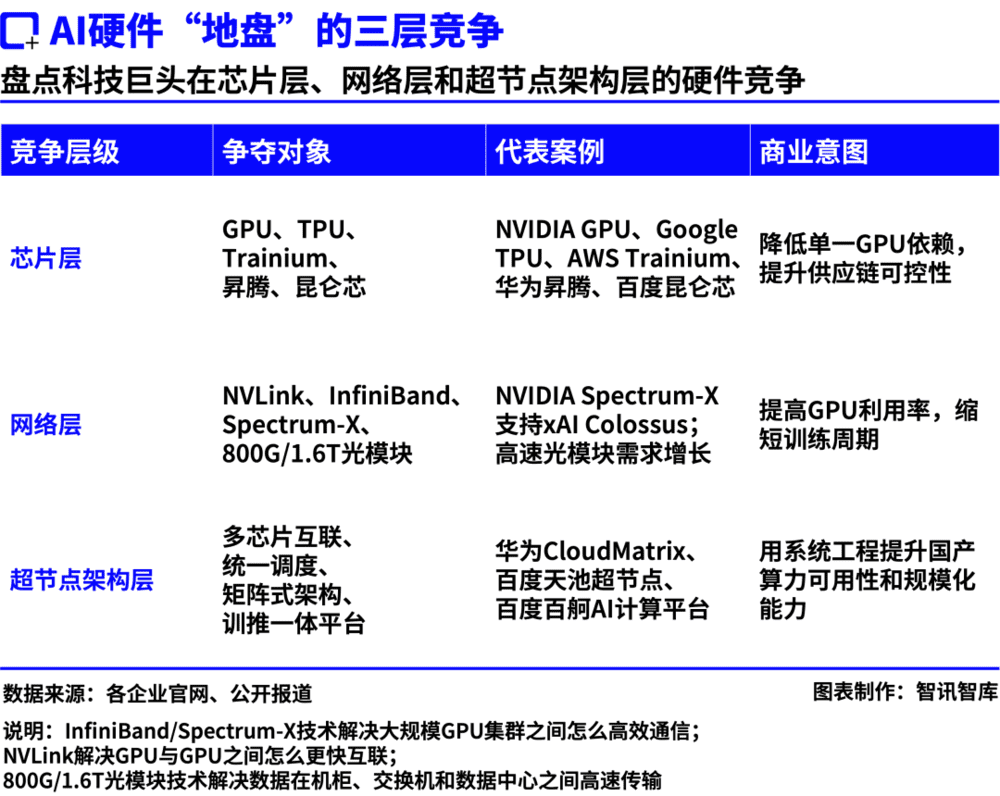
竞争已不再局限于“谁能买到更多GPU”,而是“谁能建立更可控的计算体系”。第一层是芯片,英伟达仍是主流,但Google TPU、AWS Trainium、华为昇腾等自研芯片加速推进,OpenAI甚至发布了首款AI芯片“Jalapeño”。第二层是网络,超级集群面临海量并发通信损耗,InfiniBand、NVLink及800G/1.6T光模块等技术旨在提升GPU有效利用率,如xAI Colossus采用英伟达Spectrum-X以太网网络。第三层是超节点架构,通过全栈软硬件协同,将多组服务器机柜揉合成超大计算单元,突破算力密度的物理极限。
抢物理地盘:从靠近用户到抢占能源
如果没有稳定电力、冷却系统和并网能力,再昂贵的芯片也只是闲置资产。AI基建不能只拼工程速度,还必须同步解决能源、合规和社区约束。Microsoft推动核电重启,Google与Kairos Power合作先进核能,Amazon锁定核电资源,本质上都是将外部不确定的电力采购转化为内部算力产能规划。此外,AI推理将占据全球算力的三分之二,低成本、高能效算力对守卫推理毛利率至关重要。AI数据中心正从后台机房变为高度依赖电力、土地、水冷的重型能源基建。
抢资本地盘:从烧钱项目变为融资故事
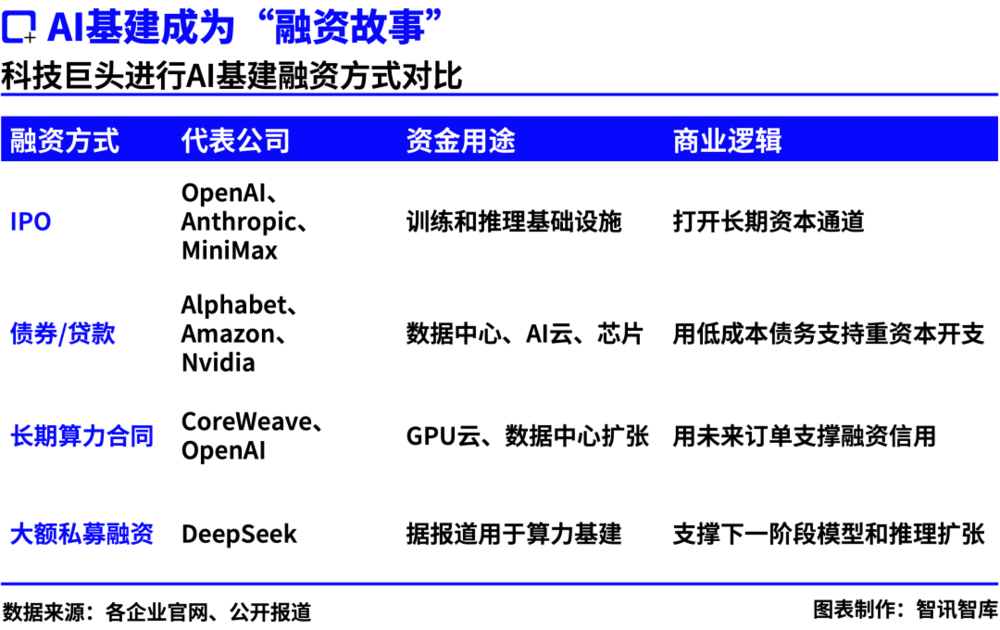
AI基建太重,迫使融资手段全面进化。首先是资本通道扩容,独角兽通过IPO或长线资金打开血库,巨头则依靠信用发行债券。其次是算力合同的“信用资产化”,CoreWeave与OpenAI的订单转化为具备稳定现金流预期的抵押物。更进一步是基础设施所有权的金融化,如Meta与Blue Owl的合资架构,让外部资本直接分享AI基建收益。然而,核心在于谁能将算力需求转化为可验证的商业闭环,而非仅仅讲述重资产故事。
利润图谱:成本、变现与护城河的三重账本
AI基建若想从“烧钱项目”变为“利润放大器”,需跑通成本压缩、收入转化和护城河验证三道关口。
成本账:单位Token成本是利润起点
AI基建的产能公式为:单位Token完全成本 =(年化硬件折旧 + 能源与冷却成本 + 网络与运维成本 + 融资成本)÷ 有效可计费Token量。在重资产语境下,GPU一旦不开机,就是吞噬现金流的无底洞。DeepSeek在内蒙古招聘运维团队并引入峰谷定价,表明纯软件优化已摸到天花板,只有掌控物理基建、掌握调度主动权,才能系统性地击穿成本底线。未来具备成本优势的玩家,是那些能将芯片折旧、低价绿电、网络调度和融资利率完美融合的“数字工厂厂长”。
变现账:对外出租与对内反哺的双轨路径
AI基建的变现主要有两条路径。一是“收租地产”模式,云厂商和GPU云公司通过出租算力赚取租金,底层争夺的是客户入口和粘性。客户迁移成本的抬高,使得底层基建玩家宁愿“流血”也要圈住客户。二是“效能杠杆”模式,对于Google、Microsoft等综合型科技公司,AI基建的回报体现为提升原有业务的效率:广告匹配更精准、办公软件ARPU更高、游戏生产成本更低。只要能提高原有业务的毛利率,就足以覆盖巨额资本开支。
护城河账:固定成本与行业分化
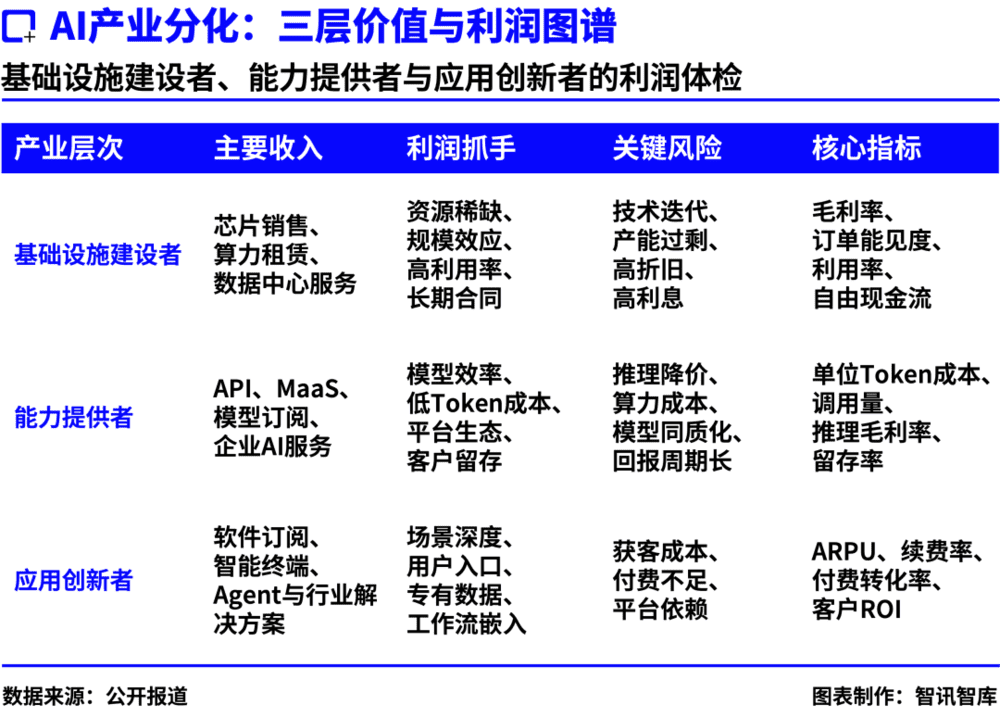
当入场券飙升至百亿美元级别,固定成本成为排他性武器。巨头们凭借庞大的既有业务生态构成“风险对冲网”,即便AI项目短期未盈利,万亿级广告或电商业务足以消化账单。这种跨界造血与极限工程能力,是初创公司无法企及的护城河。然而,这也意味着行业将加速分化:基础设施建设者、能力提供者和应用创新者将形成清晰的三层分工。
宏观审视:生产率提升与通胀压力的博弈
AI重工业时代的竞争门槛极大抬升,但这并非零和博弈的终局,而是产业分工重塑的开始。上游看资源稀缺性与资产利用率,中游看单位Token成本与商业化效率,下游看场景价值与客户付费能力。
然而,视线不能仅局限于科技公司的利润表。美国大规模AI数据中心建设正在成为新的通胀催化因素,影响范围从存储芯片扩展到智能终端和电力价格。当前最关键的宏观问题是:AI带来的全要素生产率提升,能否跑赢并及时抵消这轮基建推高的成本压力?
浪潮翻涌,数字重工业革命才刚刚拉开帷幕。究竟谁能跨越芯片、电力和资本的重重枷锁,将庞大的算力基建真正打造成持续造血的利润放大器?谁又会在高杠杆博弈中离场?答案,藏在每一度电、每一块芯片和每一次Token的转化效率之中。