海力士赴美ADR:是融资扩产还是打破“韩国折价”?
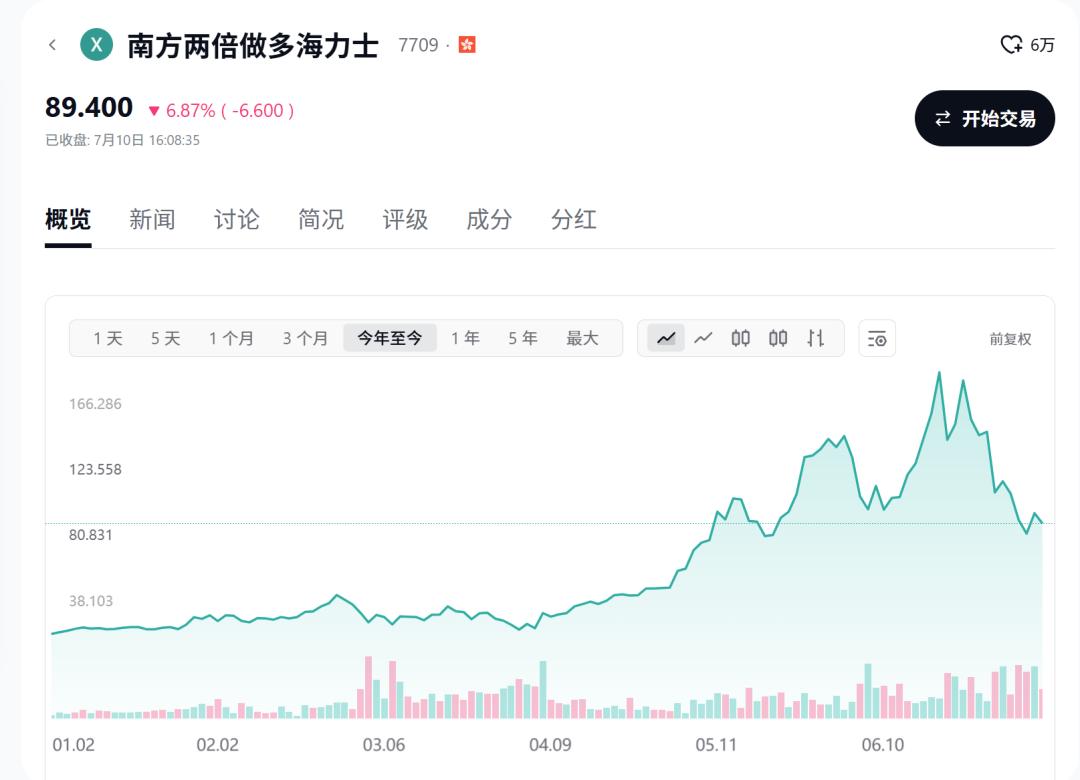
在人工智能浪潮席卷全球的当下,存储芯片赛道无疑是资本市场上最为拥挤且亢奋的焦点。海力士、三星、美光等龙头企业的股价在过去半年内经历了剧烈的波动,从疯狂攀升到高位回撤,市场情绪在极致乐观与谨慎观望之间反复摇摆。就在这波动的最高潮节点,存储行业的关键参与者之一——SK海力士,选择将其美国存托凭证(ADR)正式挂牌纳斯达克。这一举动看似顺理成章,实则暗藏深意:在海力士账上现金充裕、且拥有低成本发债渠道的背景下,为何偏偏选择增发股权并赴美上市?这并非单纯的资金饥渴,而是一场精心策划的“估值重塑”战役。
美股挂牌背后的战略算盘
1. 融资需求的“表”与“里”
根据公开披露的信息,海力士本次计划发行1779万股普通股,对应1.779亿份ADS(美国存托凭证),发行比例设定为1份ADS代表1/10股普通股。这一较高的拆细比例旨在降低单股价格门槛,以吸引更广泛的散户及中小机构投资者参与。从募资规模来看,最终定价约为149美元/ADS,募集资金总额高达265亿美元左右。
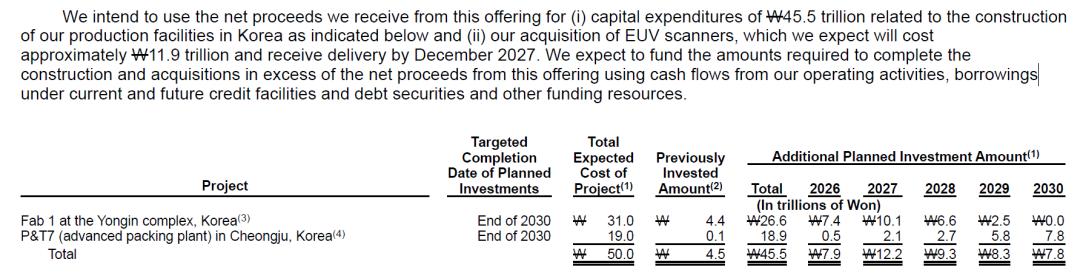
从表面用途来看,公司明确表示募资将用于韩国本土的产能扩张,包括龙仁半导体集群一期晶圆厂(约170亿美元)、清州P&T7先进封装厂(约120亿美元)以及EUV光刻设备等。然而,若深入拆解其财务数据,所谓的“缺钱”理由显得站不住脚。截至2026年3月末,海力士账上的现金及等价物已达21.1万亿韩元(约合135亿美元),结合其现有的债务融资能力,完全足以覆盖短期的资本支出需求。更关键的是,在当前业绩爆发期,公司完全可以选择成本更低的可转债或债券融资,而非稀释股东权益的增发。
2. 破解“韩国折价”的核心逻辑
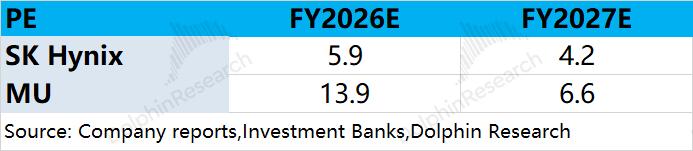
海力士赴美上市的真正核心动机,在于打破长期以来笼罩在韩国企业头上的“韩国折价”。长期以来,海力士在HBM(高带宽内存)市场的统治力和DRAM的市场份额均稳压美光一头,但其市盈率(PE)却长期大幅低于美光。这种估值剪刀差并非源于基本面差距,而是源于地缘政治、公司治理信任度以及投资者结构的局限。
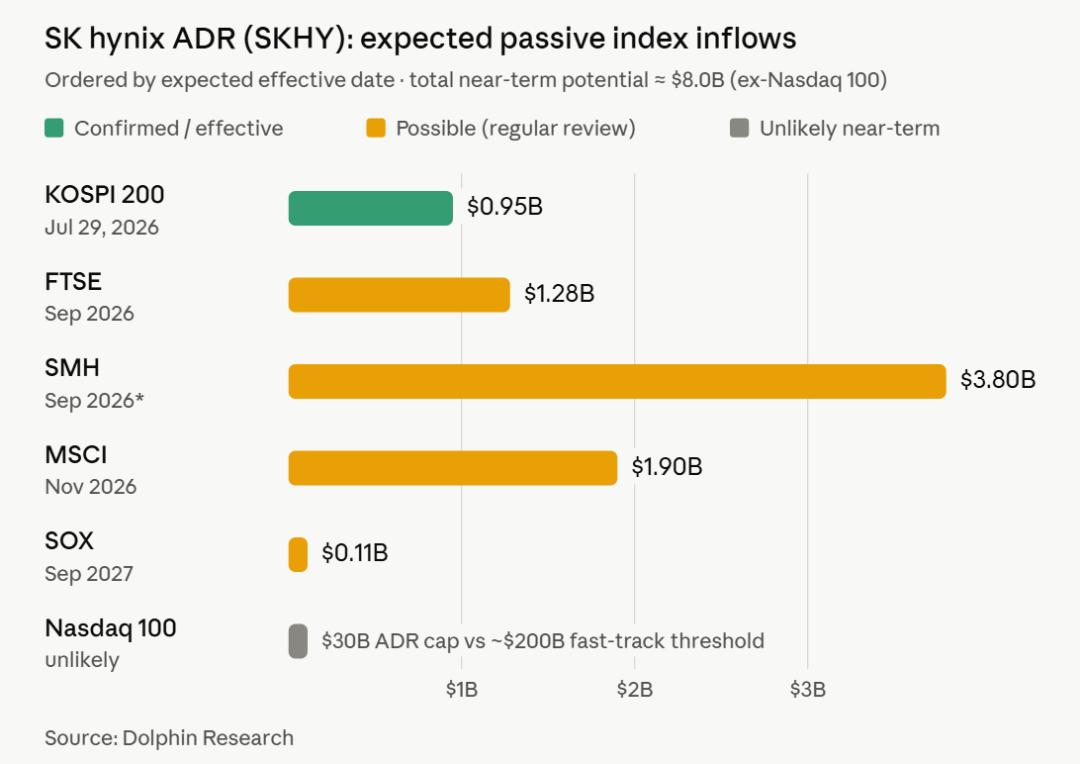
首先,投资者边界的扩容是估值提升的基础。 过去,由于直接购买韩国股票存在制度性障碍,大量美国本土养老金、共同基金以及被动指数基金无法配置海力士。ADR挂牌后,海力士被纳入纳斯达克及潜在的美股指数体系,使得被动资金和受限于投资范围的美机构资金能够直接参与。边际买家的增加,直接提升了流动性溢价。
其次,信息披露透明度的“软升级”有助于压缩不透明溢价。 虽然海力士以“外国私人发行人”(FPI)身份上市,仍主要适用韩国公司治理标准,但为了符合SEC要求,公司首次提交了包含风险因素、MD&A(管理层讨论与分析)及分部数据的F-1招股书,并承诺后续按20-F年报披露。这种标准化的英文披露机制,显著降低了信息不对称,让美国投资者能够更清晰地评估其技术护城河与风险敞口。
最后,全球化叙事的转变。 挂牌前,海力士仅被视为韩国本土市场的核心资产;挂牌后,其叙事逻辑转变为“全球AI基础设施的核心供应商”,与英伟达、美光等巨头处于同一话语体系。这种身份认同的转变,是估值体系接轨国际同行的前提。
硬实力对比:海力士与美光的博弈
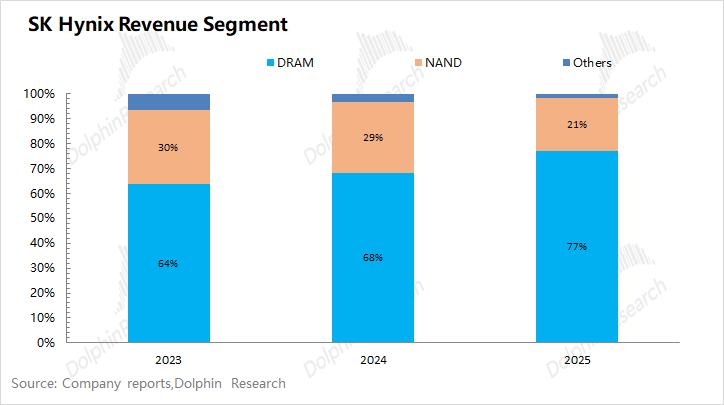
要理解海力士的估值潜力,必须将其置于与主要竞争对手美光的直接对比中。业务结构上,海力士与美光高度相似,收入几乎全部来自存储产品,其中DRAM占比近8成,这使得两者的财务模型具备直接可比性。
1. 市场份额的动态演变
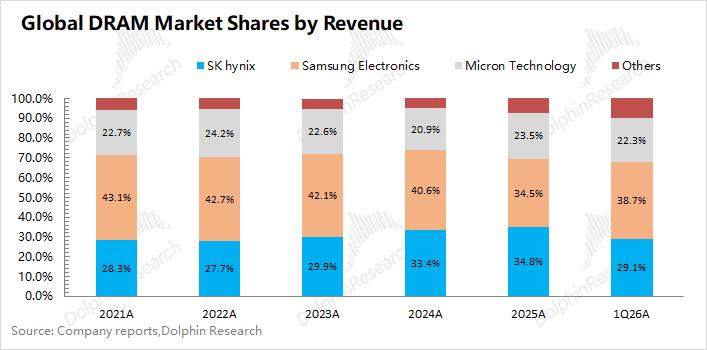
在DRAM领域,海力士的市场份额回落至30%左右,但这并非竞争力下降,而是战略取舍的结果。 面对AI对HBM的爆发式需求,海力士主动将大量传统DRAM产能转向高毛利的HBM生产。这种结构性调整导致其在传统DRAM领域的敞口最小。由于本轮AI驱动的缺货也推高了传统DRAM价格,其他厂商因拥有更多传统产能而显得业绩亮眼,从而在统计口径上挤压了海力士的份额。
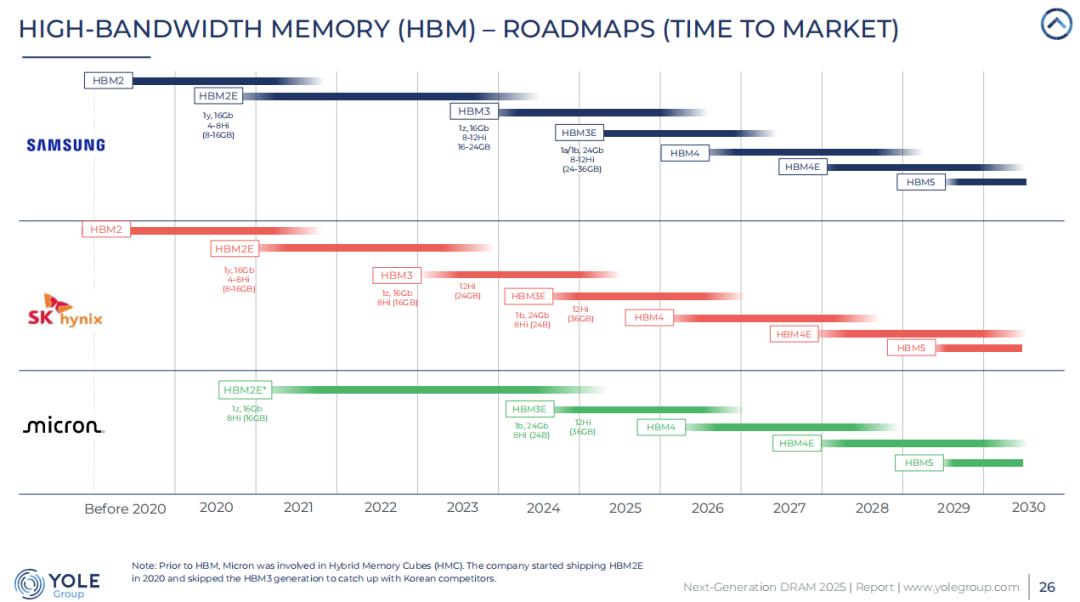
在HBM领域,技术领先带来的“先行者垄断”红利正在被稀释。 海力士凭借技术优势率先获得英伟达认可,建立了“高良率-稳定供应-信任增强-订单增加”的正向飞轮,占据了60%以上的HBM市场份额。然而,随着美光和三星的技术跟进,下游客户为了供应链安全和议价权,积极寻求多元化供应商。美光采取“弯道超车”策略,跳过HBM3直接开发HBM3E和HBM4,成功提升了其市场份额。尽管海力士仍是龙头,但“独大”局面正在向“三足鼎立”过渡。
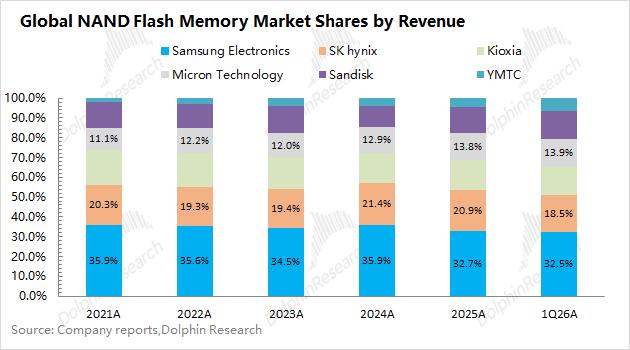
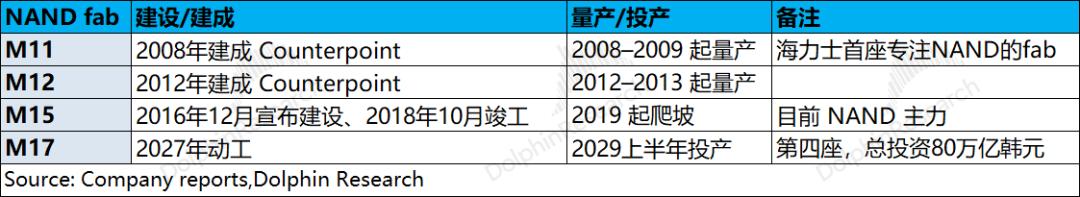
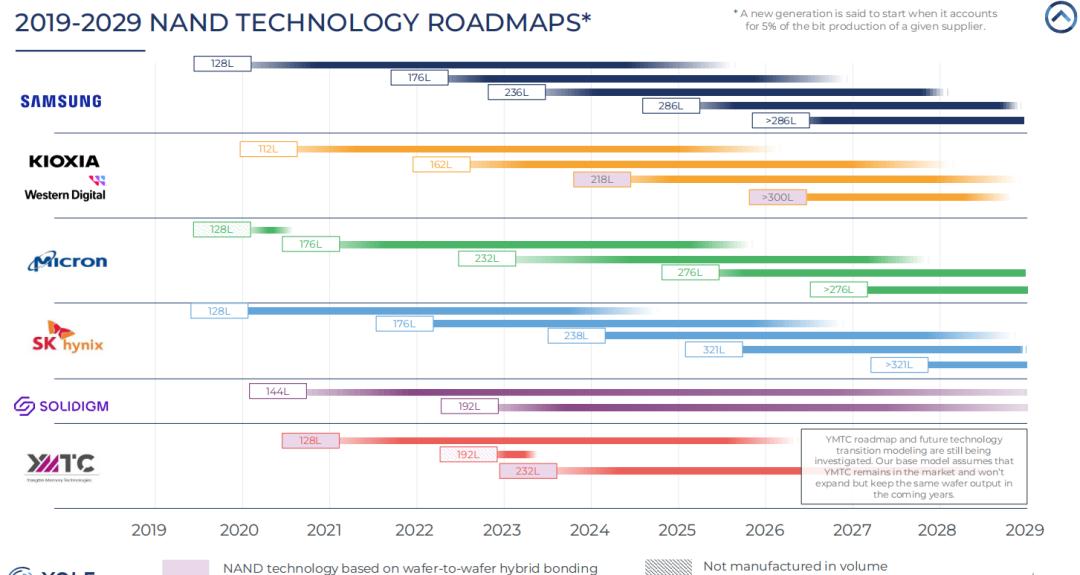
在NAND领域,海力士采取“技术驱动”而非“产能驱动”策略。 面对高度分散的NAND市场,海力士长期将收入占比控制在20%左右,重点在于通过321层等先进制程提升单片晶圆比特密度。相比美光276层的工艺,海力士在单Die容量和TCO(总拥有成本)上略占优势,更有利于构建大容量企业级SSD。近期海力士宣布投资100万亿韩元新建M17晶圆厂,标志着其在NAND领域的重新重视,这将是未来增长的重要变量。
2. 技术节点的殊途同归
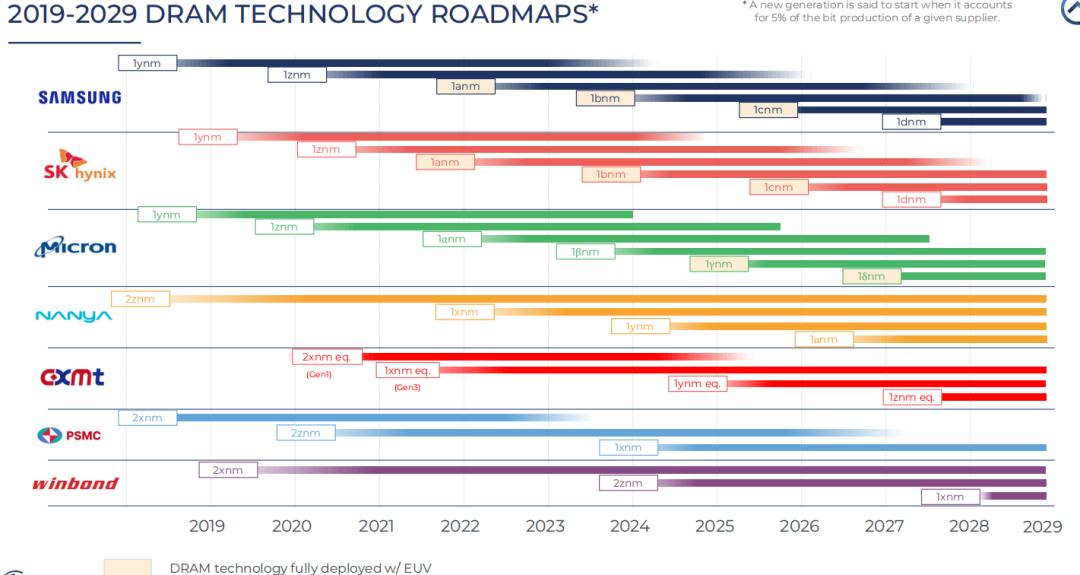
在DRAM技术节点上,三星和海力士已进入1c节点,美光进入1γ节点,三者技术代际基本一致。而在HBM方面,海力士依然是量产速度和良率的标杆。然而,技术领先并不等同于估值领先。估值不仅反映当前的技术能力,更反映未来的确定性。
估值重塑的局限性与现实挑战
尽管海力士赴美ADR带来了诸多利好,但市场对其估值能否真正对标美光仍持谨慎态度。
地缘政治导致的订单优先级差异,是横亘在海力士与美光之间的最大鸿沟。 美国大厂在签订长期供货协议(LTA)时,出于供应链安全考虑,更倾向于优先保障本土供应商美光的产能。数据显示,2027年美光的LTA保障度已达80%-90%,而海力士仅为70%左右。这种订单确定性的差异,直接反映在市场的风险定价中。美光的高估值部分包含了“地缘政治安全溢价”,而海力士则需承受“地缘政治不确定性折价”。
公司治理标准的差异短期难以抹平。 虽然ADR提升了披露透明度,但海力士作为FPI,其核心治理架构仍受韩国法律约束。对于美国机构投资者而言,韩国企业历史上存在的财阀治理、利益输送等历史印象,使得他们对韩国资产的信任重建需要更长的时间周期。因此,即使消除了信息不对称,治理折价依然存在。
估值逻辑的渐进式修正。 海力士此次ADR发行,更多是开启了估值修复的窗口,而非瞬间的均值回归。市场预计ADR发行初期可能带来5%-10%的溢价,随着纳入主要指数和被动资金流入,溢价效应可能进一步扩大。但要从根本上实现与美光估值水平的对齐,还需要时间验证其在供应链多元化趋势下的份额稳定性,以及韩国公司治理改革的实质性进展。
资本运作的深层启示
海力士的ADR挂牌,不仅是企业层面的资本运作,更是全球半导体产业链重构背景下的一个微观样本。它揭示了在全球化退潮、供应链碎片化的背景下,高科技制造企业如何通过金融手段来应对地缘政治风险和市场偏见。
对于投资者而言,理解这一逻辑至关重要。海力士的价值不仅仅在于其存储技术的领先,更在于其作为“全球AI核心资产”的身份确立过程。尽管面临美光的强势竞争和地缘政治的压制,但其在HBM领域的技术壁垒和良率优势依然构成强大的护城河。随着全球AI算力需求的持续爆发,存储芯片的供需格局仍将维持紧平衡。
此次资本运作也向行业传递了一个信号:传统的“本土上市+海外融资”模式已不足以应对复杂的全球资本市场环境。通过ADR等工具实现投资者结构的全球化、信息披露的标准化,已成为跨国科技巨头提升估值效率、优化资本结构的必选项。海力士能否借此完成从“韩国龙头”到“全球明星”的蜕变,将在未来的几个季度中逐渐清晰。无论结果如何,这一举措都已深刻改变了存储行业的竞争格局和资本叙事逻辑,值得密切关注。