AI服务器涨价15%背后:算力成本飙升如何重塑行业格局?
近年来,人工智能产业普遍抱有一种乐观预期:随着技术成熟与规模效应显现,算力基础设施的成本将逐步下降。然而,现实正朝着相反方向演进。据彭博社2026年8月报道,英伟达已向其核心客户发出正式通知——搭载其AI芯片的完整服务器系统,自2027年初起价格将上调超过15%。这一调整不仅覆盖即将大规模部署的Vera Rubin平台,也波及仍在服役的Grace Blackwell系列,标志着AI算力进入“成本上升周期”。
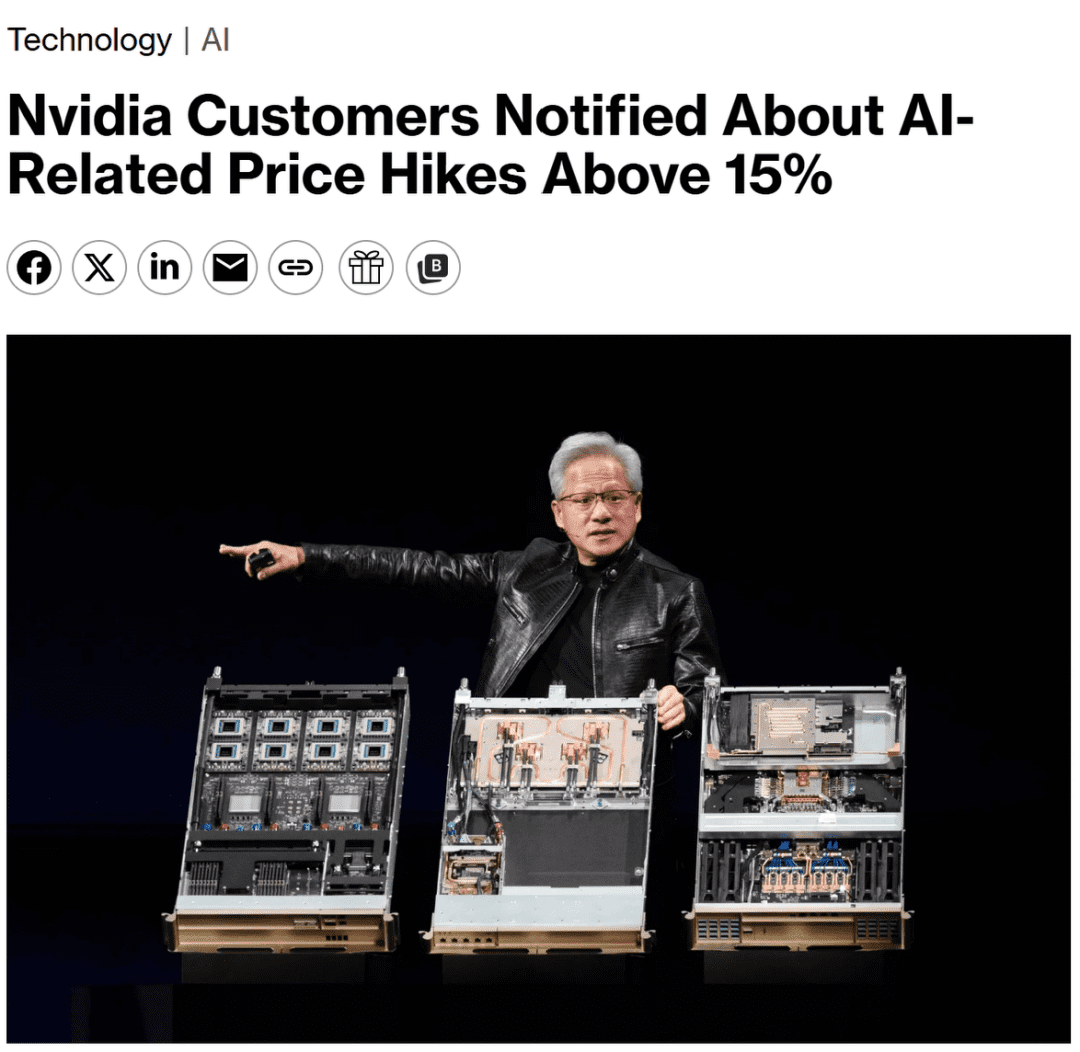
此次涨价并非孤立事件,而是多重结构性压力共同作用的结果。最直接的推手来自存储环节,尤其是高带宽内存(HBM)和系统DRAM的持续紧缺。现代AI服务器对内存的需求呈指数级增长:一方面,大语言模型参数量突破万亿级别,训练过程需加载海量权重;另一方面,长上下文窗口(如百万Token级)和智能体(Agent)系统的实时推理任务,进一步推高了内存带宽与容量要求。Counterpoint早在2025年就预警,服务器内存价格可能在2026年底前翻倍。这一预测正加速兑现——美光公开表示其2026年HBM产能已全部售罄,而SK海力士CEO更直言,2027年或成为存储行业“供应最紧张的一年”,供需失衡甚至可能延续至2030年后。
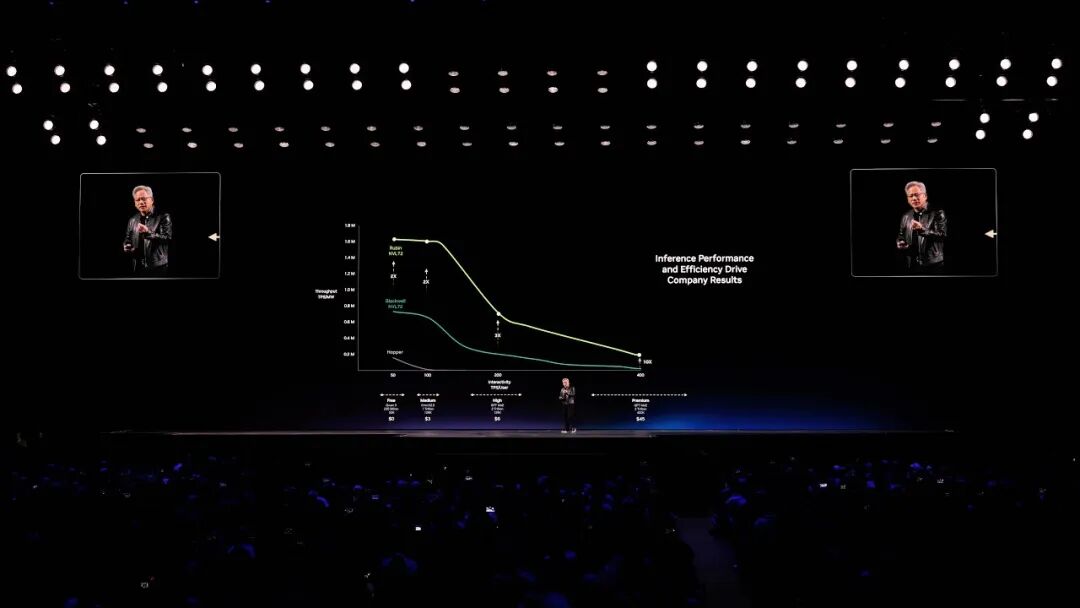
英伟达自身财报亦承认,关键组件供应紧张正推高数据中心整体建设成本。值得注意的是,本次涨价对象并非裸芯片,而是包含GPU、HBM、CPU、网络互联及散热系统的完整服务器解决方案。这意味着成本压力已从单一元器件传导至整机集成层面。以Vera Rubin平台为例,该系统专为超大规模模型训练与高并发推理设计,通过优化NVLink互连架构和内存子系统,显著提升多GPU协同效率。黄仁勋在GTC 2026上强调,Rubin在特定工作负载下可将每Token计算成本降至Blackwell的十分之一。然而,这种效率增益被高昂的初始采购价部分抵消——客户需支付更高溢价才能获得未来成本优势。
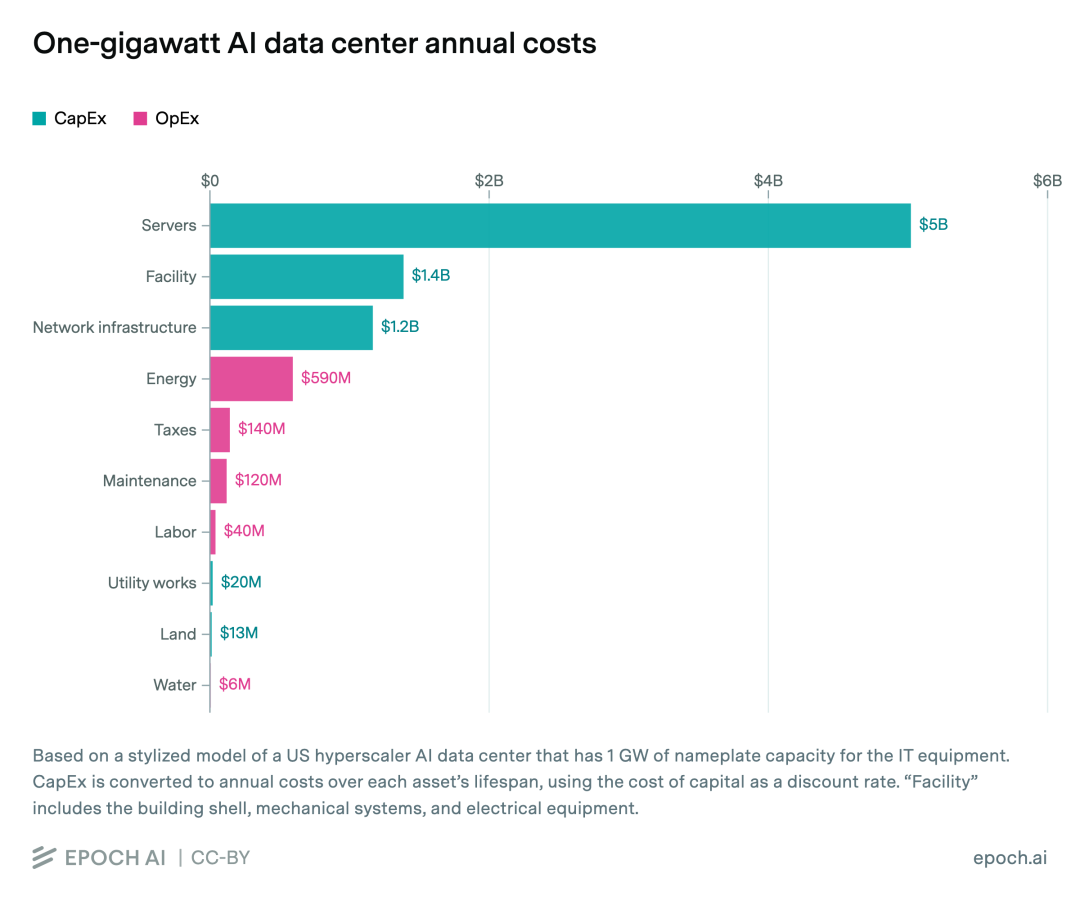
从宏观视角看,15%的涨幅在单台设备上或许尚可承受,但放大至数据中心尺度则触目惊心。根据Epoch AI的研究模型,一座典型1吉瓦(GW)规模的AI专用数据中心,前期总投资约379亿美元,其中服务器硬件占比高达56%(约212亿美元)。若服务器成本整体上浮15%,同等规模设施的资本支出将额外增加32亿美元。这一数字在当前AI军备竞赛背景下尤为敏感。2026年,微软、亚马逊、谷歌、Meta和甲骨文五大科技巨头的资本开支总和预计达7300亿美元,其中绝大部分流向数据中心建设。服务器涨价无疑将加剧这场“万亿级基建竞赛”的财务负担。
更深远的影响在于行业生态的重塑。对于资金雄厚的云服务商和科技巨头而言,涨价虽增加预算压力,但尚在可控范围内。他们可通过长期采购协议、垂直整合供应链或自研芯片(如谷歌TPU、亚马逊Trainium)部分对冲风险。然而,对中小型AI公司和初创企业而言,门槛的抬升可能是致命的。这些企业往往依赖公有云按需租用算力,或通过有限融资构建小型集群。当单机成本跃升,其扩展能力将受到严重制约——要么缩减训练规模,要么推迟产品上线,最终被迫加深对云厂商的依赖。这种“强者恒强”的马太效应,可能进一步固化AI领域的竞争格局。
值得辨析的是,服务器售价上涨并不必然等同于单位计算成本(如每Token)的同步上升。英伟达的技术路线图显示,Rubin平台通过架构创新实现了能效比的代际跨越。例如,其新型内存压缩算法可减少数据搬运能耗,而增强的FP8精度支持则提升了吞吐效率。理论上,只要工作负载能充分利用新硬件特性,长期运营成本仍可能下降。但这一前提要求开发者深度适配新平台,涉及软件栈重构、模型量化策略调整等隐性成本。对于资源有限的团队,这种技术迁移本身构成新的障碍。
此外,涨价潮还折射出全球半导体产业链的深层矛盾。HBM作为AI芯片的“血液”,其制造高度集中于三星、SK海力士和美光三家。尽管各厂商已宣布扩产计划,但先进封装产能(如CoWoS)的瓶颈短期内难以突破。台积电虽在加速建设新厂,但设备交付与良率爬坡仍需时间。这种上游垄断性供给与下游爆发性需求之间的错配,使得存储成为整个AI硬件链条中最脆弱的一环。英伟达作为系统集成商,不得不将这部分成本转嫁给终端客户。
展望未来,AI基础设施的成本曲线或将呈现“短期陡升、长期缓降”的非线性特征。2027-2028年,在HBM4E/HBM5量产前,存储成本压力将持续存在。但随着3D堆叠技术成熟、CPO(共封装光学)互联普及以及开源硬件生态(如MLPerf基准推动的标准化)的发展,行业有望在2030年前后迎来新一轮成本优化窗口。在此之前,市场参与者需重新评估其算力战略:云厂商可能推出更灵活的混合计费模式(如预留实例+突发性能),而企业客户则需加强TCO(总拥有成本)建模能力,平衡前期CAPEX与长期OPEX的关系。
这场由内存驱动的涨价潮,本质上是对过去两年AI狂热扩张的一次理性回调。它提醒业界:算力并非无限廉价的公共资源,其背后是复杂的物理限制与供应链博弈。在追逐更大模型、更长上下文的同时,如何构建更具韧性和成本效益的基础设施体系,将成为决定AI商业化成败的关键变量。