长鑫科技硬刚苹果:中国存储芯片的定价权突围之路
苹果的压价策略为何在长鑫科技面前失效?
苹果作为全球科技巨头,其供应链管理能力一直为人称道。通过引入新供应商、制造竞争压力,苹果成功将零部件成本压至最低,这一策略在立讯精密、蓝思科技等中国供应商身上屡试不爽。然而,当苹果试图将同样的手法应用于DRAM芯片采购时,却遭遇了长鑫科技的强硬拒绝。
长鑫科技坚持报价不低于三星和SK海力士,这一态度在以往的中国供应商中极为罕见。究其原因,在于长鑫科技手握三大筹码:技术追平、产能满载、客户锁定。
技术上,长鑫科技DDR5良率已突破90%,LPDDR5X进入旗舰机验证阶段,单位晶圆成本比韩国厂商低15%至20%。这意味着长鑫科技在性能与成本上已具备与国际巨头同台竞技的实力。
产能方面,长鑫科技在合肥、北京拥有3座12英寸DRAM晶圆厂,月产能约28万至30万片,产能利用率长期保持在95%以上。到2026年底,月产能预计冲至35万片。如此高的产能利用率,使得长鑫科技无需依赖苹果的订单来填充产线。
客户结构上,华为、小米等本土企业通过长期合同锁定了长鑫科技的产能,腾讯、字节跳动等互联网巨头也签下巨额供货协议。戴尔、惠普等全球PC厂商同样提前锁定产能。核心产能已预订至2027年底,中小品牌甚至拿不到配额。这种供不应求的局面,让长鑫科技有底气对苹果说“不”。
苹果的压价策略之所以失效,根本原因在于长鑫科技已从“追随者”转变为“定价参与者”。这标志着中国存储芯片产业在全球格局中的地位发生了质变。
业绩爆发:从连年亏损到一季度净利暴增1688%
长鑫科技的业绩曲线堪称“过山车”。2022年至2024年,公司连续三年亏损,累计亏损超过320亿元。然而,2025年公司首次扭亏为盈,实现净利润18.75亿元。进入2026年,业绩彻底爆发:一季度营收508亿元,同比增长719.13%;归母净利润247.62亿元,同比暴增1688.3%。公司预告,2026年上半年营收将达1100亿至1200亿元,归母净利润500亿至570亿元。
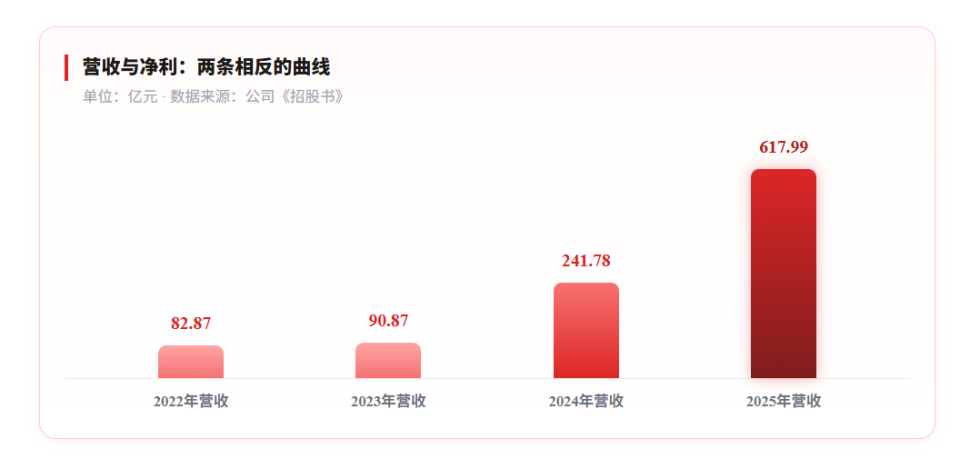
这一轮利润暴涨,核心驱动力是DRAM产品价格的大幅上涨。AI算力爆发带动内存需求激增,通用DRAM价格一路飞涨。以iPhone 18 Pro为例,其12GB DRAM的采购成本从39美元涨至145美元,涨幅近三倍。长鑫科技在招股书中坦言,“产品单价和毛利率提升”是业绩增长的重要原因。
然而,DRAM行业具有强周期性,价格暴涨难以持续。长鑫科技自身也在招股书中提示:“价格持续大幅上涨不具备可持续性。”这意味着,公司未来的业绩表现将高度依赖市场供需平衡。
尽管如此,长鑫科技的崛起对中国半导体产业意义重大。中国商业经济学会副会长宋向清指出,长鑫科技填补了国产DRAM空白,为本地显示、家电、汽车等产业提供安全可控、成本适配的核心元器件,打通“面板+存储”协同链路,大幅降低产业链综合成本。
朱一明的十年布局:从兆易创新到长鑫科技
长鑫科技的成功,离不开创始人朱一明的远见与坚持。朱一明17岁考入清华物理系,赴美深造后在硅谷崭露头角。2005年回国创办兆易创新,2016年推动其登陆A股,市值一度超1400亿。2018年,46岁的他辞去兆易创新总经理职务,全职接手长鑫科技,彼时公司刚刚量产,DRAM市场被海外巨头牢牢把持。
在朱一明的带领下,长鑫科技十年磨一剑。2023年至2025年,公司研发投入累计约206亿元,研发人员超过6000人,占员工总数超三成。2019年9月,公司推出自主设计的8Gb DDR4产品,实现国产DRAM“从零到一”的突破。2025年5月,多款搭载10纳米级DDR4芯片的内存条上市,产品矩阵逐渐清晰:DDR系列(用于PC和服务器)约占营收32%,LPDDR系列(用于手机、平板等移动设备)约占66%。
2026年7月27日,长鑫科技登陆科创板,发行价8.66元/股,收盘大涨465.82%,总市值3.28万亿元,超越工商银行,登顶A股市值第一。IPO募资约666亿元,成为科创板史上最大IPO。截至2026年8月7日,股价报收52.48元/股,总市值3.51万亿元。
长鑫科技无实际控制人,前五大股东中,合肥国资合计持股超35%,阿里巴巴持股近5%。腾讯、美团、小米、TCL、蔚来、中兴通讯等产业巨头相继入股,连DeepSeek的梁文锋也携基金参与打新。6760名员工通过两期股权激励计划持股,部分员工市值上千万,一夜之间批量造富。
朱一明通过清辉集电等平台间接持有长鑫科技2.66%股份,合计15.9亿股。据《胡润百富榜》,截至2025年8月底,朱一明财富为120亿元。
长鑫科技的挑战与未来
尽管长鑫科技已取得阶段性成功,但面临的挑战不容忽视。首先,DRAM行业周期性波动剧烈,价格暴涨难以持续,公司需警惕业绩回落风险。其次,国际巨头三星、SK海力士、美光在技术、产能、专利方面仍具优势,长鑫科技需持续加大研发投入,保持技术追赶态势。
此外,地缘政治风险也是重要变量。美国对华半导体出口管制不断升级,长鑫科技需确保设备、材料供应链安全。同时,国内市场竞争加剧,其他厂商也在布局DRAM领域,长鑫科技需巩固先发优势。
然而,长鑫科技的成功已为中国半导体产业注入强心剂。它证明了中国企业不仅能在成熟制程领域实现突破,也能在高端存储芯片市场占据一席之地。拒绝苹果压价,不仅是商业谈判的胜利,更是中国科技自立自强的缩影。
未来,长鑫科技能否持续保持技术领先、产能扩张和市场主导地位,将决定其能否真正成为全球DRAM市场的“第四极”。而朱一明这位草根出身的董事长,用十年时间、206亿元研发投入和6000多名工程师的坚持,将一家“从零开始”的公司推上了全球存储芯片的牌桌。这场硬仗,才刚刚开始。