韩国股市杠杆绞肉机:散户爆仓潮背后的深层危机与启示
2026年8月的韩国股市,正经历着一场前所未有的财富绞肉机。KOSPI指数在近40天内累计跌幅达44%,单月跌幅超越1997年亚洲金融风暴和2008年全球金融危机。超过120万个杠杆散户账户触及保证金追缴线,约36万个账户被强制平仓,杠杆总损失预估2.15万亿韩元。这场暴跌并非偶然,而是政府造市、监管放杠杆、散户疯狂加杠杆、外资高位出逃等多重因素叠加的结果。当前杠杆出清尚未过半,市场仍面临踩踏风险。本文深度剖析韩国股市暴跌的根源、过程与影响,并探讨其对全球投资者的警示意义。
一、暴跌始末:从狂欢到绞肉机
1. 黑色星期二:史诗级暴跌
7月28日,韩国股市遭遇“黑色星期二”,KOSPI盘中大跌超8%触发熔断,恢复交易后跌幅一度扩大至9.6%。三星电子跌逾13%,SK海力士跌超14%,均创单日历史跌幅纪录。次日,KOSPI再度大跌超8%,连续两日触发熔断,指数跌破5600点关口。
这并非孤立事件。自6月中旬以来,韩国股市便进入剧烈震荡期。截至7月30日,韩股总市值蒸发2877万亿韩元(约合13.57万亿元人民币),超过韩国一年GDP总额。存储双雄三星和SK海力士较6月高点分别回撤44%和53%,直接带崩全场。
2. 散户的末日:爆仓与强平
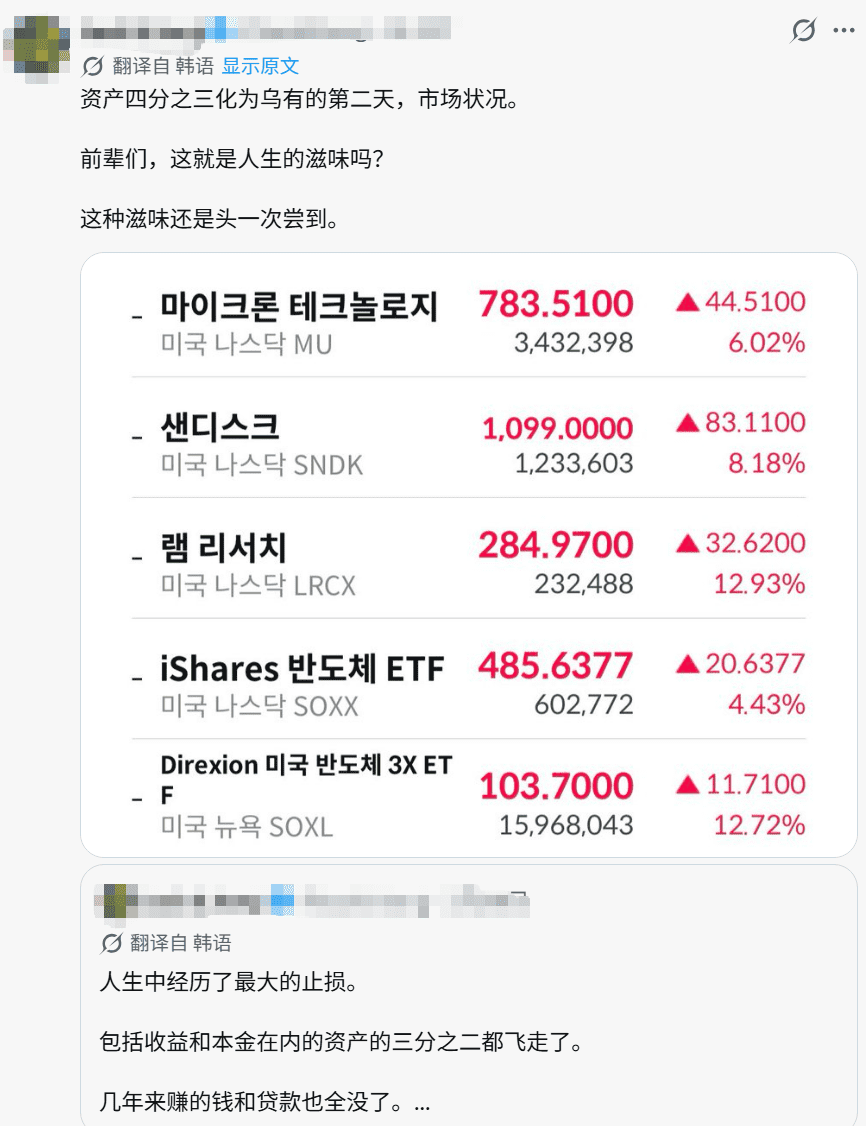
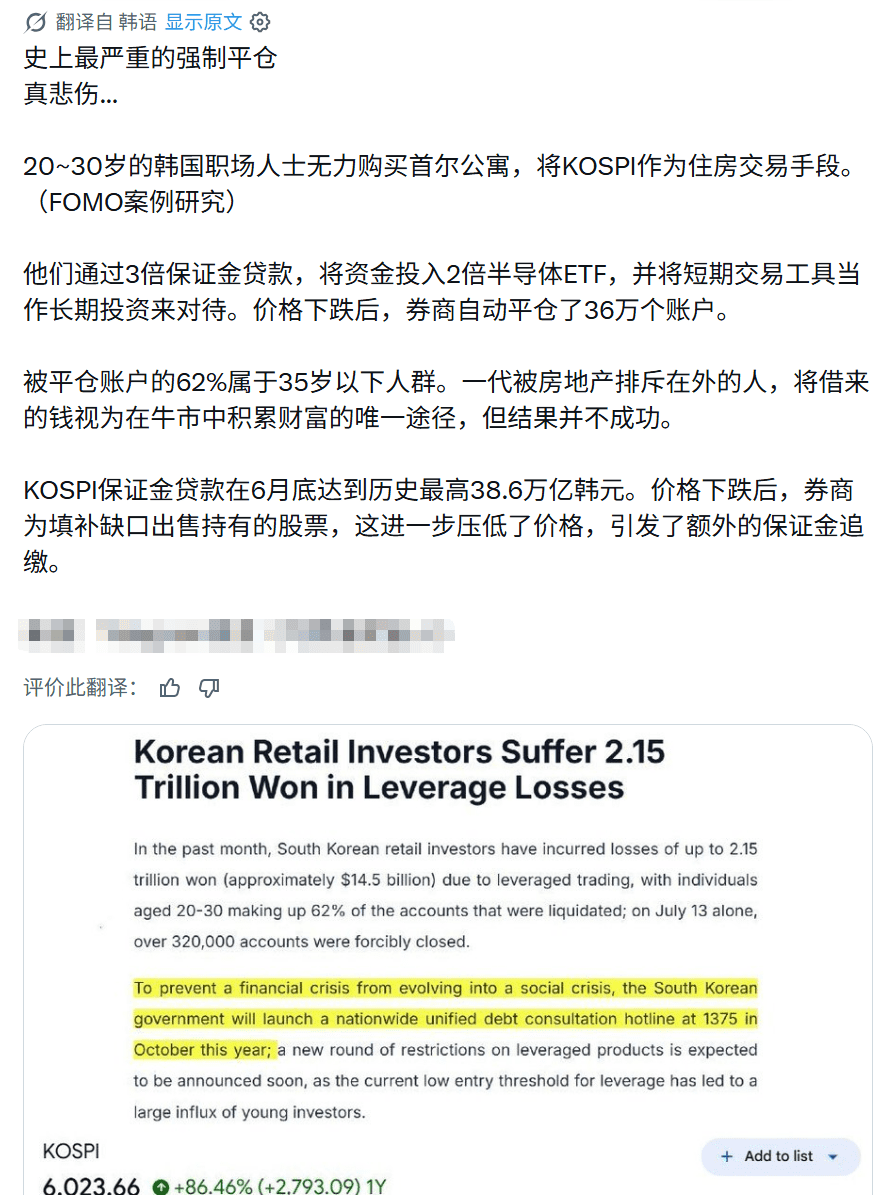
韩国散户被称为“蚂蚁军团”,在这场暴跌中损失惨重。韩国金融监督院数据显示,全市场累计超过120万个杠杆散户账户触及保证金追缴线,相当于每30名适龄劳动人口中就有1人收到追加保证金通知。其中约32万至36万个账户已被券商强制平仓。
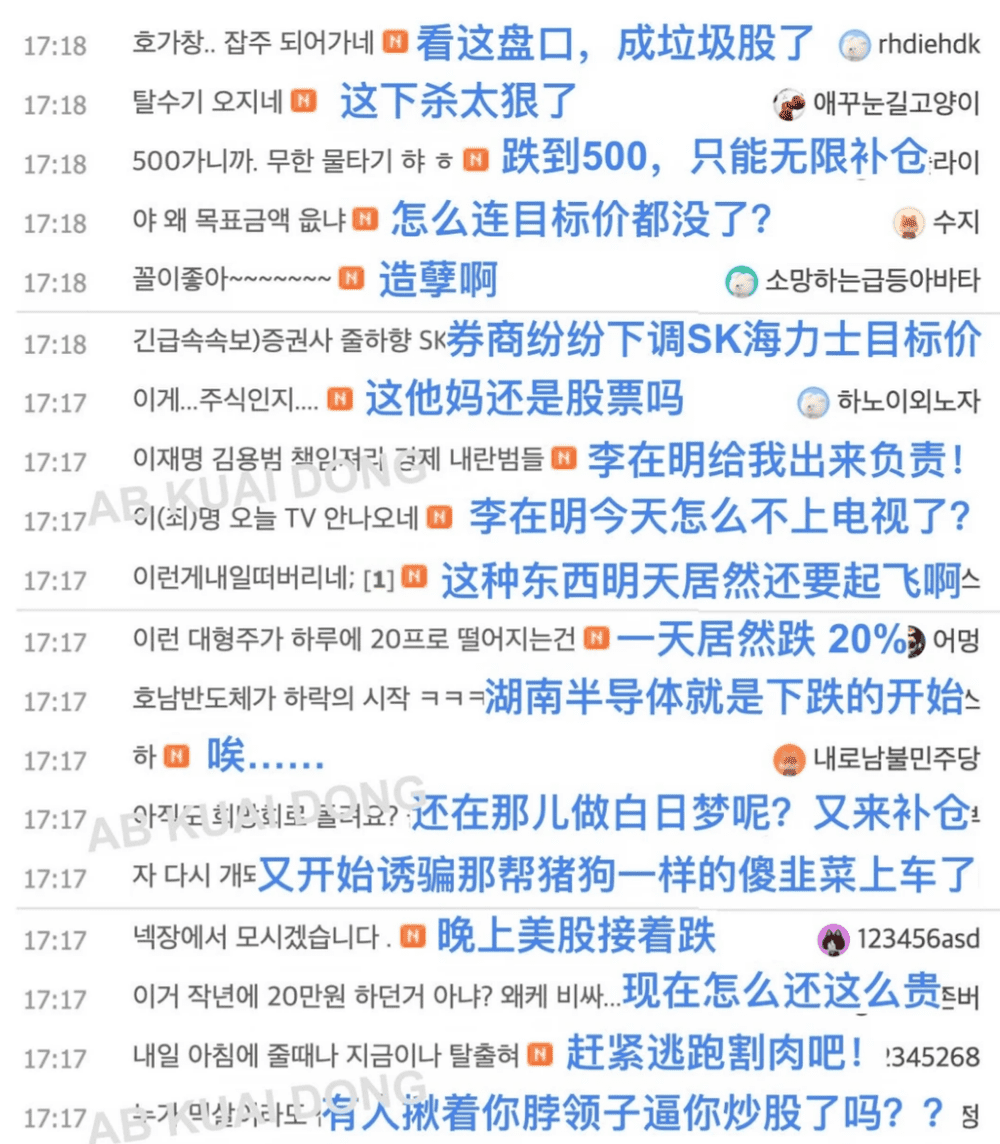
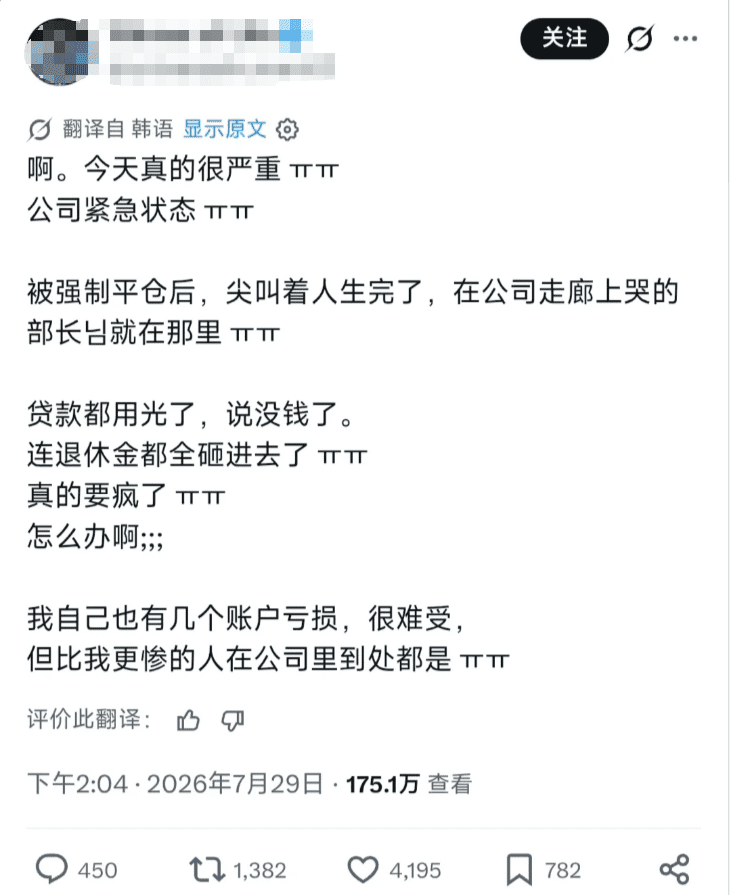
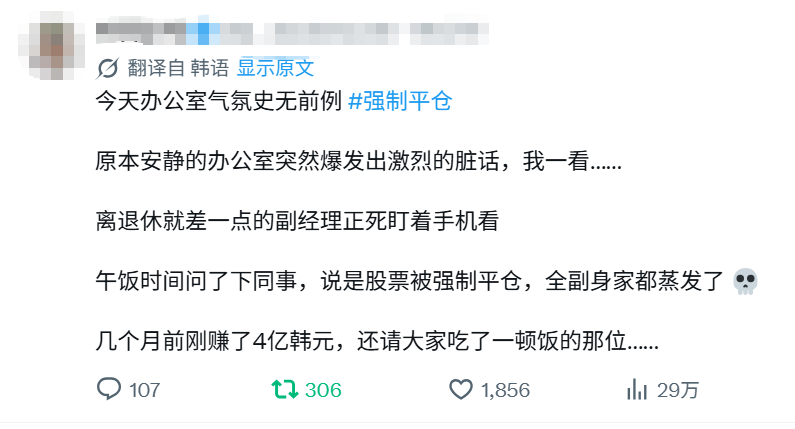
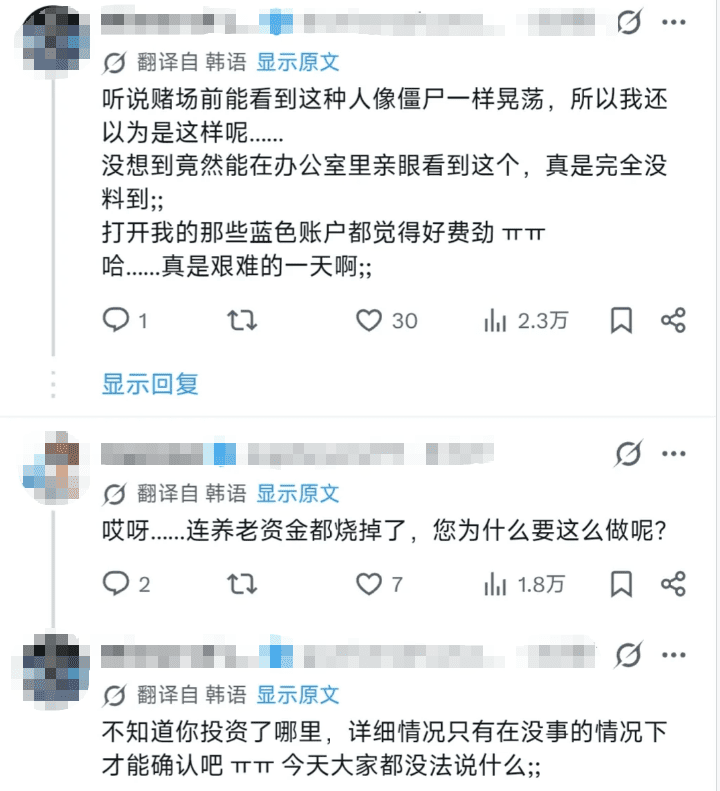
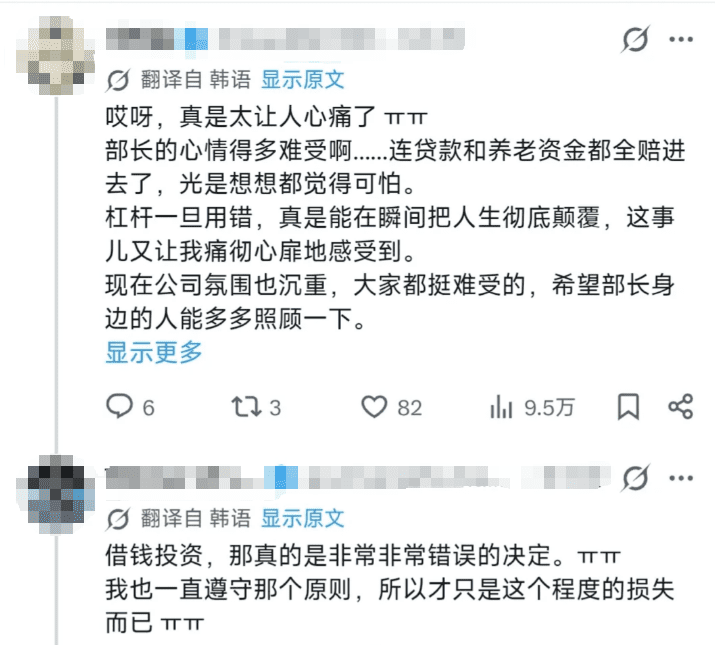
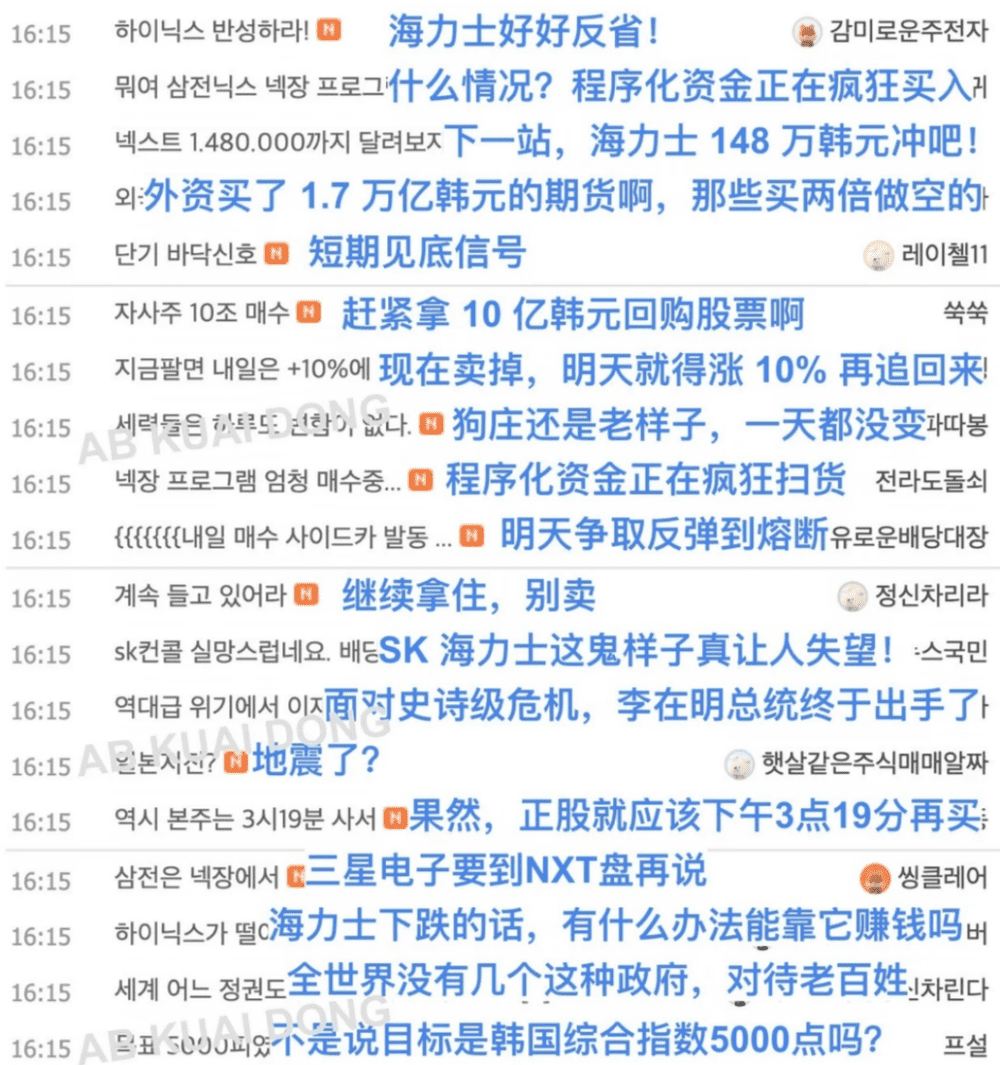
社交媒体上充斥着散户的绝望:有人在上班时发现账户被强平,失控大哭;有人贷款、砸退休金、毕生积蓄,一夜归零。首尔汝矣岛国会大厦前出现超过30座白色吊唁花圈,抗议者高呼“停止两倍杠杆交易!”、“被两倍杠杆伤害的蚂蚁,谁来做主?”。
3. 全球波及:从香港到华尔街
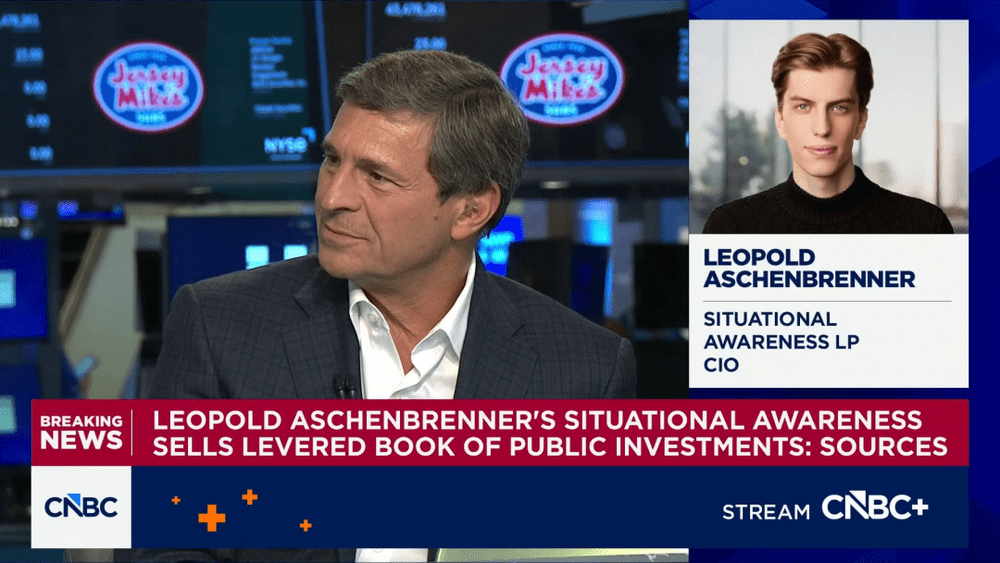
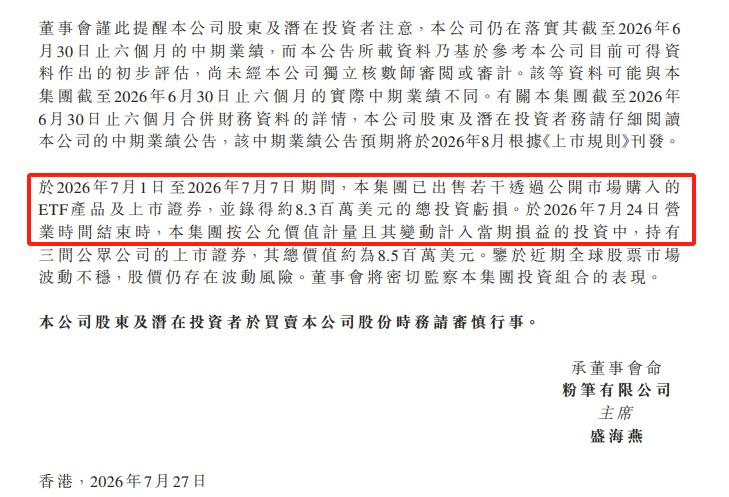
这场暴跌的影响远不止韩国。一名26岁香港交易员挪用公司5000万港币保证金,All in 2倍做多海力士ETF,结果本金亏光还倒欠1.5亿,最终被捕。被誉为华尔街00后“AI股神”的利奥波德·阿申布伦纳也因高杠杆爆仓,亏损超400亿美元。粉笔CEO张小龙此前吹嘘炒股赚5300万,如今公司披露亏损830万美元,回旋镖精准命中。
二、暴跌根源:杠杆的狂欢与反噬
1. 政府造市与监管放杠杆
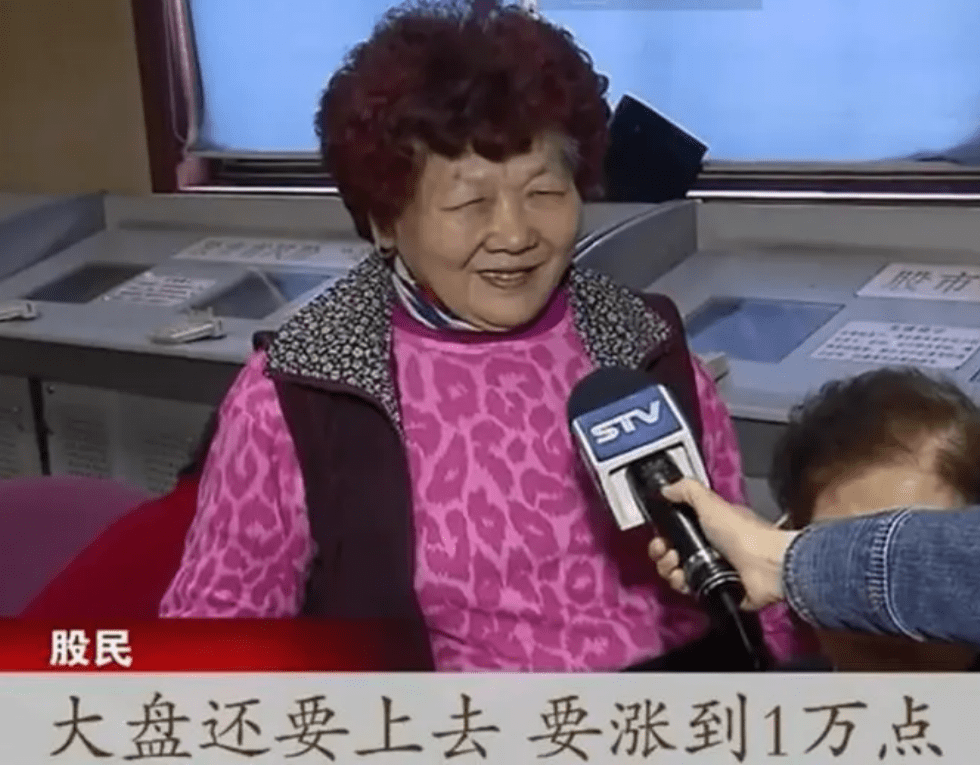
韩国股市的暴跌,根源在于政府主动造市和监管放杠杆。2026年初,韩国总统李在明高调喊出“KOSPI万点论”,并推动国民年金加仓,制造出“国家背书”的信任幻觉。5月27日,韩国金融服务委员会一次性放行16只2倍杠杆单股ETF,门槛仅1000万韩元,将普通散户的杠杆能力从“融资融券”级别提升到“期货”级别。
2. 散户的疯狂与外资的出逃
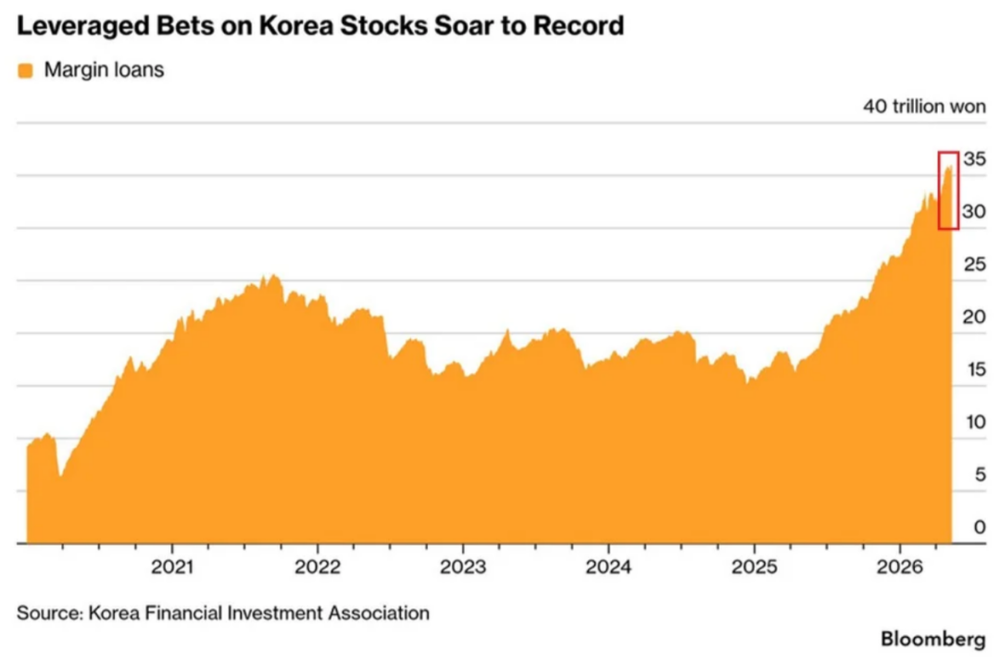
在政府造市和监管放杠杆的刺激下,韩国散户疯狂加杠杆。融资余额一度飙升至历史高位,散户证券账户待命资金从6月初139.69万亿韩元降至7月10日105万亿韩元,一个月减少34万亿韩元。与此同时,外资却在高位出逃。2026年上半年,外资累计净卖出韩国股票148.3万亿韩元(约996亿美元),创历史同期最高水平。
3. 杠杆的反噬:踩踏与出清
当市场预期逆转,杠杆便成为绞肉机。7月13日,韩国投资证券发布研报预测SK海力士利润低于市场共识,股价当天暴跌15%。两周后财报公布,实际缺口仅5%左右,但市场已无耐心,财报日股价照样暴跌17%。杠杆资金在下跌中被迫平仓,形成踩踏。截至最新数据,韩股融资余额为33.36万亿韩元,自最高点下滑13.6%,但对比此前几次去杠杆时期融资余额最大下滑幅度(30%至70%),当前杠杆出清尚未过半。
三、清算时刻:问责与抄底
1. 监管层的道歉与甩锅
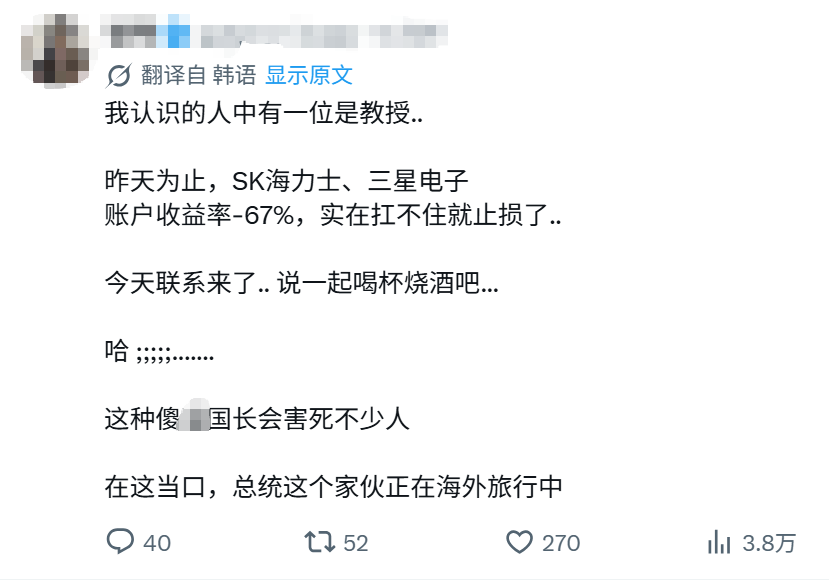
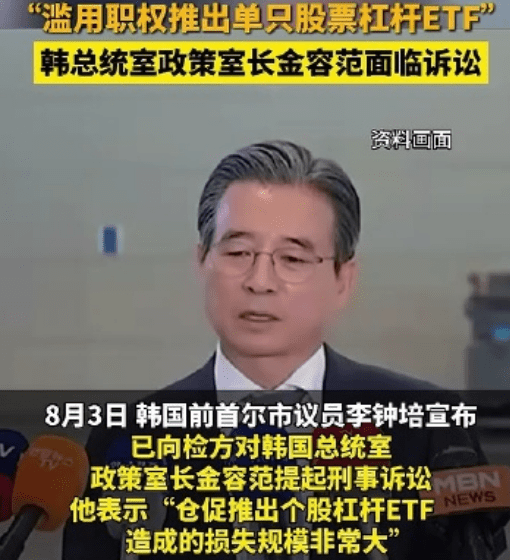
暴跌后,韩国监管层陷入问责风暴。金融服务委员会主席李亿远和金融监督院院长李灿镇先后道歉,承认监管缺位。但总统办公室政策室长金容范却表示“不需要推出专项股市稳定措施”,并将暴跌定性为“再评估过程”,引发舆论强烈不满。8月3日,前首尔市议员李钟培向最高检察厅提交针对金容范的刑事诉讼,指控其滥用职权。
2. 李在明的信任危机
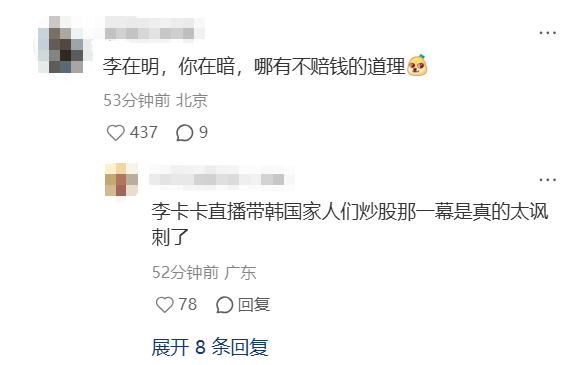
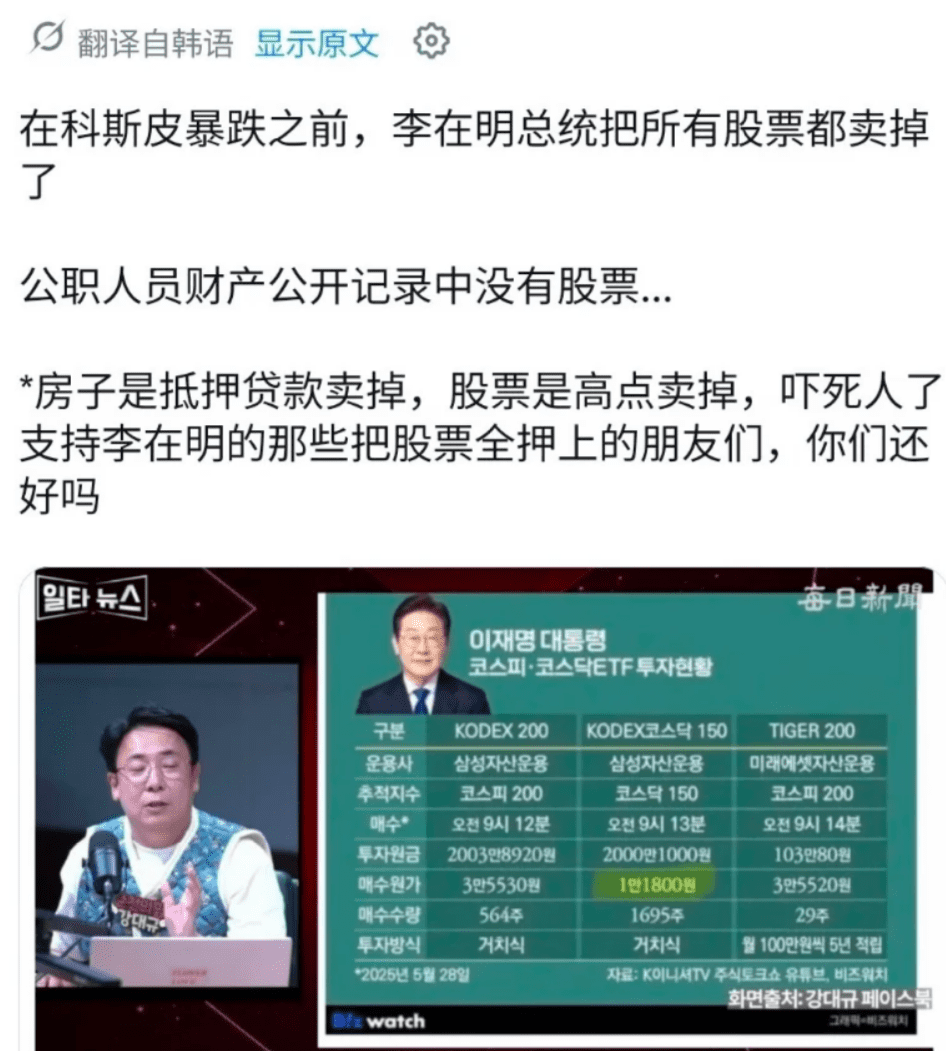
李在明作为“股市吉祥物”,如今成为众矢之的。网友愤怒质疑其早已清仓跑路,公职人员财产公开记录中未显示股票持有。李在明的支持率恐难保证,其“万点论”成为笑柄。
3. 外资的抄底机会
讽刺的是,在散户被清算、官员被问责的同时,外资机构已开始评估抄底空间。摩根士丹利策略师丹尼尔·K·布莱克团队发布报告称,杠杆作用迅速消除后,KOSPI还有36%的上涨潜力,有望达到9000点目标。华尔街“扔完飞刀后再入场捡尸”的戏码再次上演。
四、启示与反思
1. 杠杆是把双刃剑
韩国股市的暴跌再次证明,杠杆在上涨时放大收益,在下跌时放大损失。散户在“错失恐惧”下盲目加杠杆,最终成为绞肉机的牺牲品。投资者应充分认识杠杆风险,避免过度投机。
2. 监管需平衡创新与风险
韩国监管层放行单股杠杆ETF,初衷是活跃市场,但忽视了风险控制。监管创新必须在风险可控的前提下进行,否则将引发系统性风险。
3. 市场预期管理至关重要
政府造市和官员喊话虽能短期提振信心,但若与基本面脱节,最终将反噬市场。预期管理需谨慎,避免制造泡沫。
4. 散户教育任重道远
韩国散户的疯狂加杠杆,反映出投资者教育的缺失。在牛市狂欢中,散户往往忽视风险,盲目跟风。加强投资者教育,提高风险意识,是市场健康发展的基石。
五、未来展望:绞肉机何时休?
当前韩国股市的杠杆出清尚未过半,融资余额仍处高位,散户弹药耗尽,强平可能加速。若AI行业增长不及预期,存储芯片供需格局逆转,韩国股市可能面临更深的下跌。然而,外资的抄底行为也预示着市场可能接近底部。对于投资者而言,保持理性、控制杠杆、关注基本面,才是穿越周期的关键。
韩国股市的这场绞肉机,不仅是一场财富浩劫,更是一面镜子,映照出杠杆狂欢的代价。在全球资产价格高企的当下,韩国股市的教训值得所有投资者深思。