Cursor品牌消亡史:600亿美元收购背后的AI编程格局重构
在人工智能发展的宏大叙事中,初创企业的生存周期往往被极度压缩。然而,Cursor的遭遇却以一种近乎残酷的方式,重新定义了“独角兽”的价值边界与终局。近期,一则关于SpaceX以600亿美元完成对Cursor收购的消息,犹如一颗深水炸弹,在AI社区引发了剧烈震荡。这不仅是史上金额最高的初创公司收购案,更是一个象征性的里程碑:AI应用层最后一点独立的火种,正在被巨头的光谱彻底吞没。Cursor这一曾经代表创新与效率的品牌,正加速从公众视野中消失。
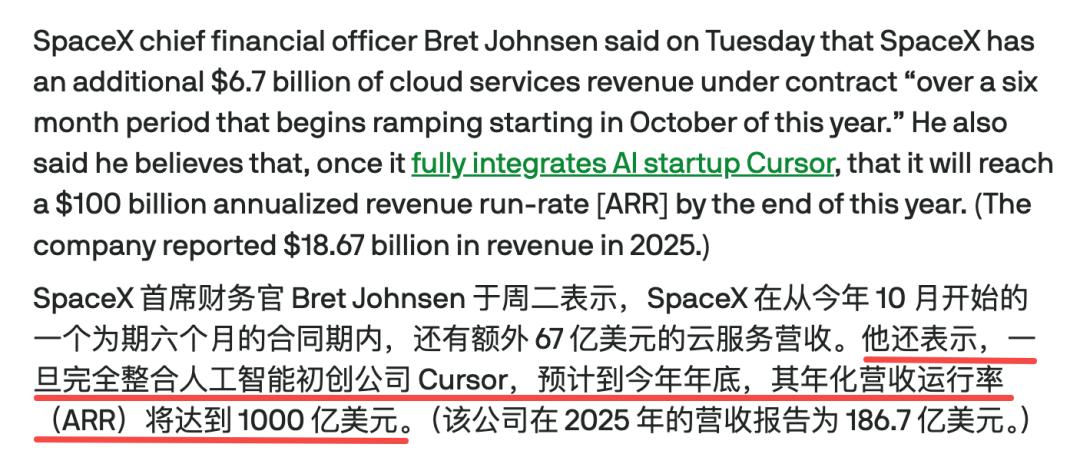
资本巨震:600亿买断的不仅是业务,更是未来
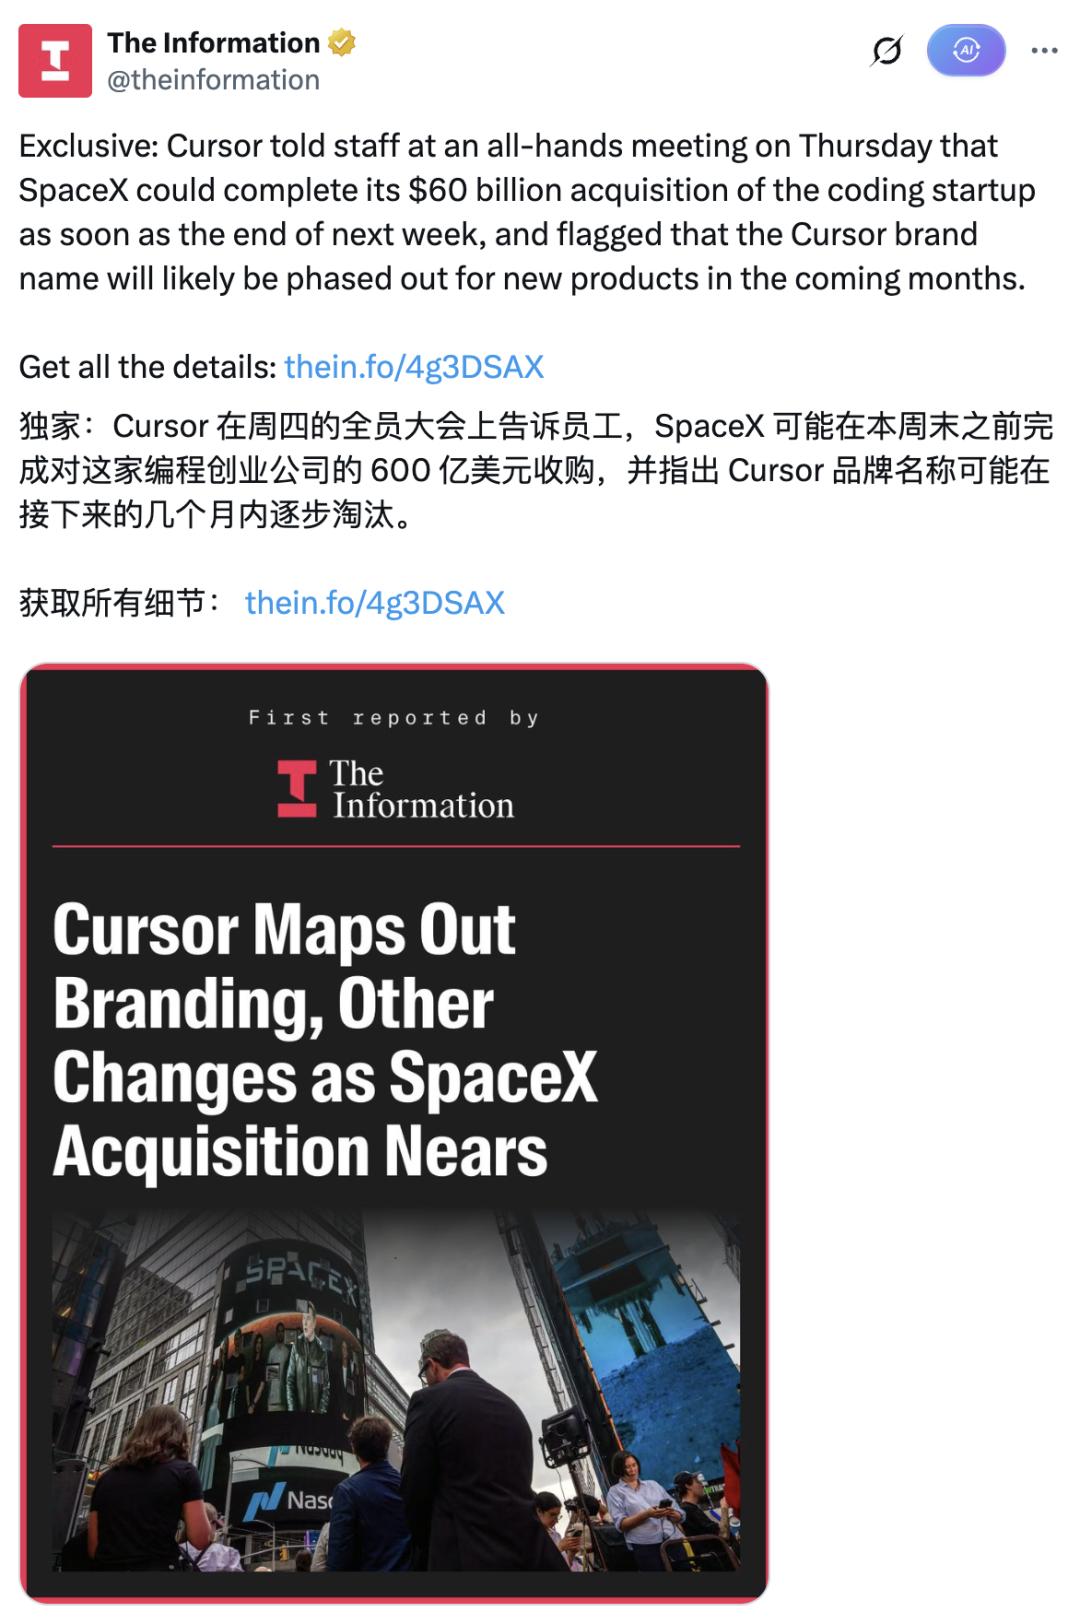
交易的核心细节令人咋舌。据权威媒体披露,这笔交易最快将于8月底完成监管审批并正式落地。SpaceX首席执行官马斯克在最近的财报会议上亲口证实,审批流程已进入最后阶段,并直言“很快”签署。资本市场对此反应迅速,SpaceX股价应声大涨,反映出投资者对这一战略整合的强烈预期。
然而,比交易金额更令人深思的是品牌命运。在Cursor的内部全员大会上,管理层给出了一个令人心凉的答案:Cursor品牌名将在未来几个月内从新产品上逐步淘汰。这意味着,尽管现有的编程助手工具可能暂时保留原名以维持用户习惯,但Cursor作为一个独立品牌实体,其生命周期已倒计时。
更关键的变动在于组织架构。Cursor将不再作为独立公司运营,而是被拆解并分散并入SpaceX AI的各个业务单元。员工将在交易关闭后迅速迁移至SpaceX的内部系统,汇报线与运营体系全面整合。这种“消化式”并购,彻底打破了外界对Cursor保持独立运作、继续作为AI编程领域最亮眼的独立玩家的所有幻想。此前,Cursor CEO Michael Truell曾承诺保护Cursor的品牌资产,但如今,“关键资产”变成了“逐步淘汰”,这种反差揭示了巨头并购背后的真实逻辑:我们要的是你的技术与数据,而非你的品牌光环。
战略拼图:马斯克为何非买不可?
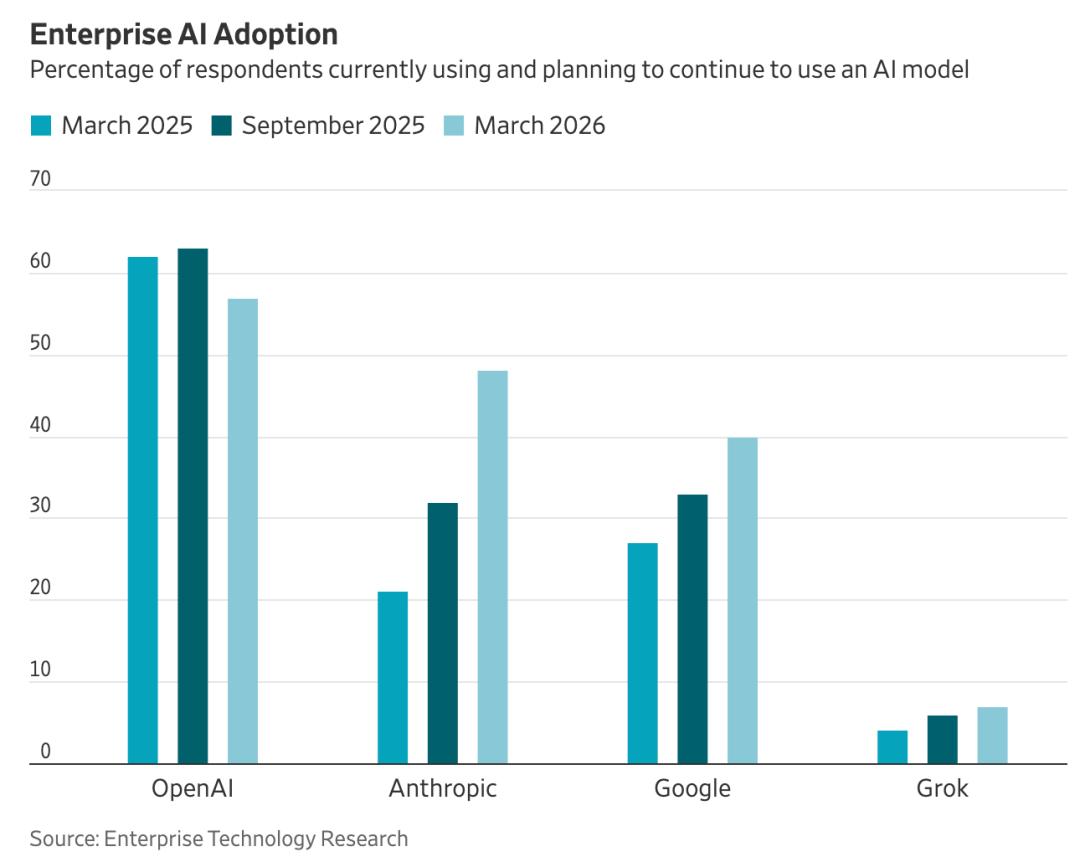
要理解这笔巨额收购的必要性,必须审视马斯克在AI领域的战略焦虑。尽管SpaceX在火箭发射与商业航天领域占据绝对统治地位,但在AI应用层,尤其是编程领域,SpaceX长期处于劣势。Grok系列模型在企业市场的渗透率极低,截至今年3月,其企业采用率仅为7%。相比之下,竞争对手已经建立起难以逾越的护城河。
Anthropic的Claude Code迅速崛起,将年化收入推高至140亿美元,编程Agent成为其增长的核心引擎。OpenAI的Codex CLI上线一个月即突破百万开发者门槛。而在编程AI这一关键赛道,Cursor是唯一能与巨头正面抗衡的独立力量。它拥有超过5万家企业客户、百万级付费用户,以及开发者在真实项目中产生的海量高质量编码数据。
数据,是AI时代的石油。Cursor的价值核心,不仅仅在于其优秀的用户体验,更在于其积累的专有数据资产。事实上,SpaceX的Grok 4.5模型已经利用Cursor的数据进行了补充训练,效果显著。600亿美元的估值中,大部分溢价正是指向这些数据资产以及Cursor所构建的开发者生态。
从财务角度看,SpaceX也面临巨大的营收压力。尽管二季度营收翻倍至78亿美元,其中AI业务贡献巨大,但高达184亿美元的基建支出让账面利润承压。马斯克设定了12月前实现年化收入1000亿美元的目标,而Cursor的并表及其带来的算力合同,是实现这一野心的关键变量。购买Cursor,本质上是一次对编程AI短板的最快填补,也是一次对算力变现能力的极致放大。
生态变局:模型中立性的终结与开发者困境
对于开发者而言,Cursor的消失不仅仅是一个品牌的更迭,更意味着AI编程生态底层逻辑的动摇。过去两年,Cursor之所以能迅速超越GitHub Copilot,核心优势在于其“模型中立”的定位。它不绑定单一的大语言模型,用户可以根据需求自由选择Claude、GPT或其他模型。这种开放性,使其成为众多追求灵活性与性价比团队的首选。
然而,随着Cursor并入SpaceX,这一中立性承诺将难以为继。一旦母公司拥有了前沿的大模型(如Grok),Cursor极有可能逐渐向SpaceX的技术栈倾斜,甚至在默认设置或优先推荐中边缘化竞争对手的模型。这种利益冲突是结构性的,很难通过简单的道德承诺来化解。
Reddit等社区的开发者对此表达了深深的忧虑。许多人认为,Cursor被收购后,其追赶Claude Code等领先产品的可能性已变得渺茫。因为资源的调配、模型的优化方向,都将服务于SpaceX的整体战略,而非Cursor原有的中立立场。这种转变,可能导致开发者社区的分化:一部分人选择坚守现有的Cursor版本以维持现状,另一部分人则可能转向其他仍保持中立的工具,如Zed或V0,甚至直接回归本地化的开发工作流。
此外,这种巨头整合也释放出一个危险信号:AI应用层的创新空间正在被压缩。Cursor的成功证明了不自己训练大模型的公司也能通过优秀的交互体验占据一席之地。但当巨头开始通过资本手段收编这些独立的优秀应用时,应用层的多样性将大幅减少,开发者将不得不面对更加封闭、垂直整合的技术生态。
行业反思:AI编程的下一个战场在哪里?
Cursor的结局,标志着AI编程工具发展进入了一个新阶段:从“工具创新”转向“生态垄断”。在过去,竞争主要集中在用户体验、代码补全准确率等单点功能上。而现在,竞争升级为算力、数据、模型与生态的综合博弈。
SpaceX通过收购Cursor,试图构建一个从底层算力(Starlink与数据中心)、中层模型(Grok)到上层应用(AI编程助手)的完整闭环。这种垂直整合模式虽然效率高,但也带来了封闭性的风险。对于整个行业而言,这可能意味着类似Android那样的开放生态将变得更加稀缺,iOS式的封闭生态将成为主流。
与此同时,Anthropic和OpenAI等竞争对手也不会坐视不管。它们可能会通过加强API开放策略、提升模型性能或推出更开放的开发者平台来应对SpaceX的攻势。未来的AI编程市场,可能会演变为两大阵营的对峙:一方是以SpaceX、Microsoft为代表的封闭整合派,另一方是以Anthropic、Google为代表的开放协作派。
对于创业者而言,Cursor的案例也是一个警示。在巨头环伺的AI时代,纯粹的应用层创新面临着极大的生存压力。除非拥有极深的技术壁垒或独特的数据资产,否则独立应用很难逃脱被收购或边缘化的命运。这也促使更多创业者将目光转向基础设施层,或寻找巨头尚未覆盖的垂直细分领域。
结语与展望
Cursor品牌的消逝,是AI产业成熟化的一个缩影。它不再是一个独立的明星,而是变成了巨头机器中的一个零件。对于用户来说,工具的使用体验可能在短期内不会发生剧烈变化,但底层的权力结构已经彻底改变。
600亿美元的收购案,买断的是Cursor的名字,更是AI应用层独立发展的可能性。在模型中立性逐渐瓦解的未来,开发者需要重新评估他们的技术栈选择。而行业观察者则需要警惕,当创新成果被巨头逐一收编,整个生态的创新活力是否还能保持以往的旺盛?
随着交易在8月底的最终落地,我们不仅见证了一家公司的终结,更见证了一个时代的转折。AI编程的下一个篇章,将在巨头设定的规则下书写。而Cursor留下的空白,将由谁填补,又将如何演变,将是接下来一年最值得关注的行业谜题。在这场资本与技术的狂欢中,唯一不变的是变化本身,以及开发者对效率与自由永恒的追求。