AI算力狂飙下的PCB隐忧:2027年产能洪峰与周期拐点深度解析
繁荣背后的冷思考:当情绪超越基本面
当前A股PCB板块的集体狂飙,似乎正在将市场情绪推向一个非理性的沸点。中京电子的涨停、嘉立创新股盘中暴涨177%,以及上游电子布年内猛涨超160%、覆铜板龙头酝酿再次提价,这些现象共同编织了一幅“需求爆发、供给受限、周期持续上行”的完美叙事。然而,在金融市场中,当一种观点变得毫无争议时,它往往也失去了定价能力。
这种乐观情绪的背后,是AI算力基建对高端PCB近乎“饥渴”的需求。AI服务器使用的20多层背板,其单价是普通PCB板的四倍;亚马逊、谷歌等云厂商自研芯片对PCB工艺的要求,甚至超越了英伟达的标准。市场普遍预计,2026年AI服务器PCB的市场空间将突破900亿元,实现同比翻倍。但正如一位珠海PCB厂负责人所言,新产线从建厂到通过大客户认证至少需要两年,且工艺越复杂,良率爬坡越慢。眼下的产能瓶颈,确实让供给无法即时响应需求,但这并不意味着供给的缺席是永恒的。
全球PCB市场正经历从消费电子向AI、汽车电子等高端领域的结构性转移。这一上行周期远未结束,但产能瓶颈导致的“上菜速度”滞后,可能只是暂时的。真正的风险在于,当供给端的投资洪流转化为实际的产能释放时,供需格局将迎来剧烈的再平衡。
度量周期的体温:三个先行指标的警示
要判断行业是否逼近悬崖,我们需要一把精准的尺子。历史经验表明,资本开支的洪峰往往是周期转向最可靠的先行信号。2017年存储器超级周期中,三星、SK海力士在周期见顶前18个月加速资本开支,随后新增产能集中释放,导致DRAM价格在半年内暴跌40%。2021年“芯荒”后,全球半导体资本开支在2022年达到峰值,紧接着便是2023年的库存修正。
基于此,我们选取三个维度来拆解当前PCB行业的周期位置:
首先,资本开支与营收的比率已现过热迹象。根据东吴证券研报,2025年9家头部PCB企业资本开支合计267亿元,同比增长111%。2026年一季度,这一数字攀升至125亿元,年化增速高达182%。相比之下,上一轮5G建设高峰期(2019-2020年),头部企业资本开支增速仅在80%-100%之间。当前的投资强度已超越历史过热阶段。在蛛网周期模型中,供给端投资决策基于当前价格信号,而产能释放存在18至24个月的时滞。这意味着,2025-2026年的资本开支洪流,其对应的产能将在2027年前后集中抵达市场。当供给端投资增速系统性超越终端需求增速,供需缺口的弥合便只是时间问题。
其次,覆铜板涨价斜率的二阶导正在衰减。花旗研报显示,8月电子布均价单月上涨17%-18%,年内累计上涨118%-165%;建滔积层板8月CCL含税现货价或将再上调10%-15%。然而,关键在于价格抬升的边际力道正在收敛。从一季度到三季度,涨价的加速度已不如年初凌厉。此外,覆铜板价格的持续上涨能否顺畅向下游传导存疑。AI服务器PCB的终端客户如英伟达、AMD、亚马逊、谷歌等拥有强大议价能力,当PCB成本结构中覆铜板占比攀升,终端客户会审视采购成本,涨价的“最后一棒”很可能滞留在CCL环节。
最后,AI服务器出货渗透率的非线性增长。TrendForce预测2026年全球AI Server出货量同比增长28.3%。虽然绝对增量可观,但从二阶导角度看,渗透率从5%到10%是爆发,从30%到35%则是放缓。若商业化变现节奏不及训练需求爆发力度,需求曲线将从“陡峭攀升”过渡到“平稳增长”。若供给洪峰恰在此时抵达,供需格局将经历剧烈再平衡。
产能释放的真实概况:S型曲线与脉冲式冲击
中信建投研报曾安抚市场称“产能无法井喷式释放”,这一判断虽正确,却未触及核心问题:产能释放是均匀分布,还是在特定节点后加速涌现?
产业技术演进遵循S型曲线。早期阶段,新工艺良率爬坡缓慢,产能释放边际速度低,这一阶段通常持续12-18个月。然而,一旦核心工艺参数锁定、设备调试完成、操作人员经验积累跨越阈值,制造工艺便进入“标准化封装”阶段。在此阶段,扩散速度呈指数级增长。良率从60%提升到85%或许耗时两年,但从85%提升到95%可能在6个月内完成。良率每提升一个百分点,等效产能增幅边际递增,这常被市场忽略。
PCB行业存在显著技术分层。极高端产品线(40-60层AI服务器背板)采用小于75微米微孔、激光钻孔堆叠式通孔等技术,良率爬坡漫长,认证周期长达12-18个月,供给约束短期难解。但半标准化的20-30层通用AI服务器板,经过过去两年密集研发,头部企业已完成工艺参数优化,新一代生产设备集成标准化制程模块。制造此类电路板的工艺正从“专有知识”转变为“可复制流程”,产能扩散速度将远超市场线性外推预期。
此外,产能释放具有地理分布的脉冲特征。AT&S在马来西亚投资12亿欧元建设的IC基板工厂已于2025年12月完工;欣兴科技在台湾桃园承诺投资150亿元新台币扩建IC基板产能;中国内地头部企业在广东、江苏的扩产也在推进。这些新增产能的共同特征是:并非均匀分散,而是在通过客户认证节点后形成“脉冲式”供给冲击。特别是东南亚工厂,一旦通过亚马逊、Meta、微软供应链审核,将瞬间获得可观采购份额。
2025年9家头部企业合计267亿元资本开支,加上2026年一季度125亿元加速投入,以及AT&S、欣兴等亚洲专业厂商同步扩张,这些资金正转化为设备订单、洁净室面积和产线。按照18-24个月转固周期、6-12个月认证周期、加上良率爬坡时间窗口,这批产能大规模释放时段恰好落在2027年下半年到2028年上半年。当产能叠加在需求增速斜率放缓的同一时间窗口,供需错配足以触发系统性盈利修正。
周期定位:从黄金窗口到警惕区
美林证券的“投资时钟”框架为产业投资提供了坐标系。我们将需求增速二阶导(加速度)和供给释放强度作为两个坐标轴,构建PCB投资四象限周期图。
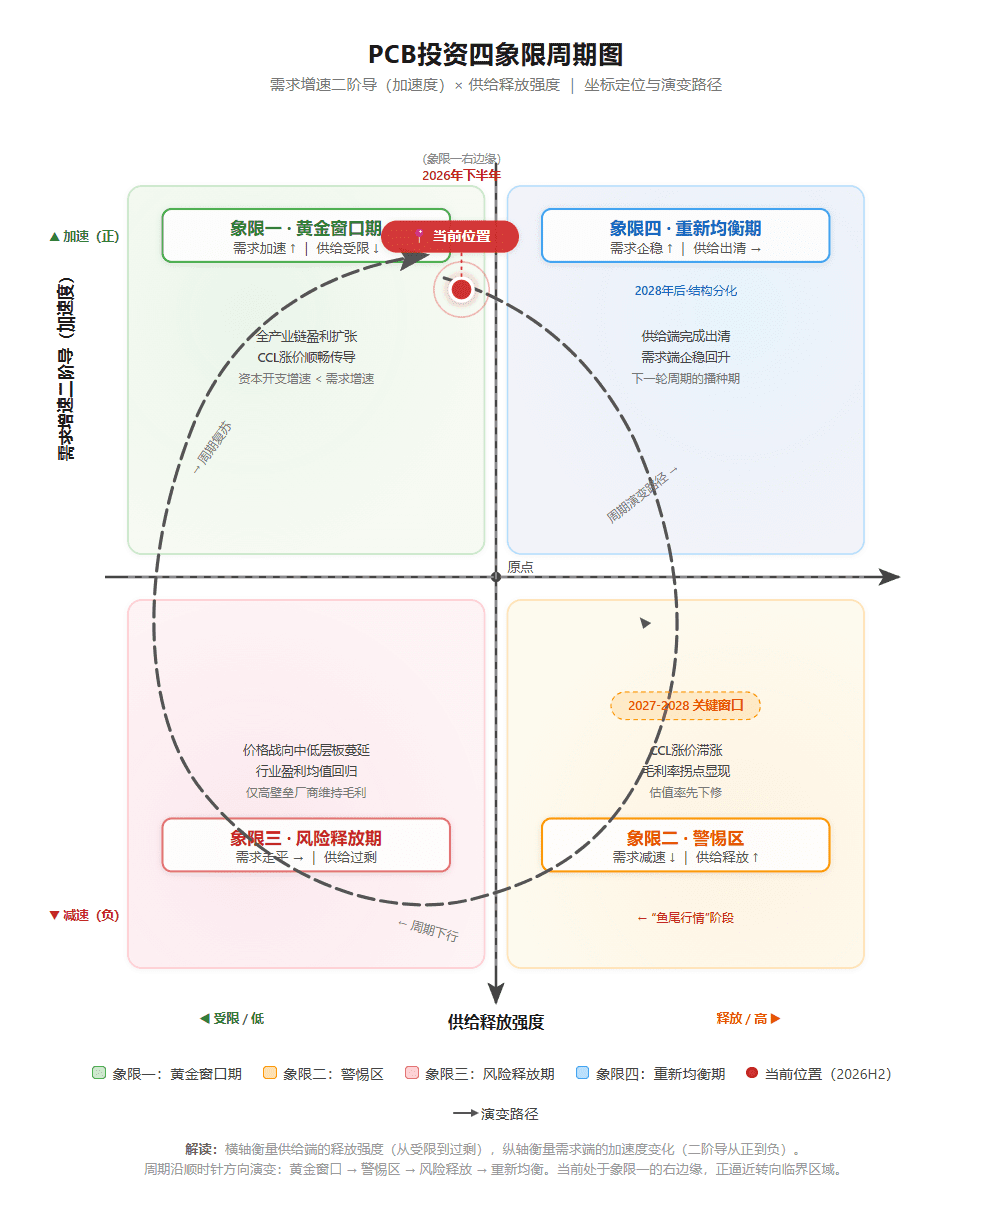
象限一:黄金窗口期。需求端加速,AI服务器出货量高增,订单可见度延长,终端客户对价格不敏感;供给端受产能建设周期和良率爬坡约束,新增产能未形成实质竞争压力。需求增速二阶导为正,供给释放低位,合力推动全产业链盈利扩张。2026年下半年,我们或许正处于象限一右侧边缘,资本开支大规模上量,但转固高峰未至,周期温度计三指针指向高位,但二阶导衰减信号已闪烁。此位置特征是盈利数字耀眼,估值倍数承压,聪明资金开始审视持仓。
象限二:警惕区。需求端减速,AI推理需求增速从“翻倍”向“稳健高增”(20%-30%)回落,高基数效应显现,终端客户对成本敏感度上升;供给端进入释放加速阶段,近300亿资本开支形成的产能集中转固,良率爬坡完成、认证壁垒突破。最先承压的是覆铜板环节。因产业链定价权分布,PCB终端客户议价能力强,不会无限度接受上游涨价。当PCB制造商面临成本传导受阻,会反向挤压覆铜板厂商利润空间。建滔涨价函在象限一是利润催化剂,在象限二变成无法落地的声明。CCL环节毛利率拐点是象限二开启的领先信号。PCB制造环节盈利回落滞后1-2个季度,但估值下修提前反映。根据推算,本轮超级周期的“鱼尾”行情窗口期大概率出现在2027年下半年到2028年上半年。
象限三:风险释放期。需求端增长平缓甚至走弱,供给端产能全面释放,市场竞争恶化。价格压力从CCL向PCB制造扩散,中低层板市场率先进入价格战。行业整体盈利水平均值回归,β行情退潮,仅锁定高阶HDI、IC载板、刚柔结合板等高壁垒细分市场的专业厂商能维持稳定毛利率。
象限四:重新均衡期。需求企稳、供给出清,下一轮周期种子在谷底埋下。
这套象限图的价值在于建立结构化观察框架。当前行业明显在象限一右边缘,距离象限二过渡期约2-3个季度。过渡期典型信号组合是“覆铜板涨价函执行率下降”加上“资本开支大规模转固”。两者同时出现,意味着投资策略需从“积极进攻”切换为“防御收缩”。
退潮之后:赢家如何定义?
蛛网周期终局并非“一切归零”。产业周期与金融市场情绪周期不同,产业基本面结构在波动中持续演进。技术升级、材料迭代、认证壁垒累积是不可逆长期趋势。这轮AI驱动的PCB超级周期即使迎来盈利阶段性修正,也不会抹去结构性增长逻辑。
关键在于,当β行情退潮,哪些α因子能继续支撑企业盈利能力和估值中枢?
材料升级:涨价故事的终章与序章。覆铜板行业正经历深层结构性变化。传统FR-4材料市场份额在2025年仍高达44.29%,但高速低损耗基板渗透率正以每年5.42%速度增长,预计持续到2031年。背后是数据中心网络升级硬性需求,如800 Gbps和1.6 Tbps光模块要求介电常数低于0.005的材料。松下Megtron 8和罗杰斯RO4000系列已进入Arista和Cisco批准供应商名单。超低损耗基板定价远高于普通FR-4,其毛利率结构支撑更高估值倍数。低介电玻璃布、石英布、低粗糙度铜箔等“材料升级”细分赛道,增长斜率取决于网络带宽持续攀升,而非PCB产能周期短期波动。涨价故事终章,恰是材料升级故事序章。
PCB制造环节分化:三大壁垒定义未来。这轮超级周期催生大量产能扩张,但并非所有产能同质。行业未来竞争格局由三大壁垒定义:
- 材料工艺壁垒:能否锁定112-224 Gbps信号传输所需超低损耗材料加工能力。这不仅需采购高端基板,更需在层压、钻孔、电镀等环节积累专有工艺参数。
- 先进制程壁垒:掌握小于75微米微孔技术、激光钻孔堆叠式通孔技术、嵌入式散热通孔设计。这些制程能力决定PCB制造商能否参与AI加速器、高带宽内存模组等最高附加值细分市场。
- 认证壁垒:IPC-6012 Class 3或MIL-PRF-55110认证将供应限制在少数具备FDA注册和ITAR合规能力工厂。这些认证锁定国防、航空和医疗设备领域订单,使获证厂商在周期下行时仍能维持毛利率稳定性。
上游隐形冠军:对冲β风险的结构性策略。PCB产业链最上游——材料和工具环节,提供独特视角。中信建投研报提示“钻针独特的量价齐升逻辑”,Mordor Intelligence报告指出味之素Build-up Film(ABF)持续处于结构性短缺状态,导致AI服务器基板交货周期延长至20周。钻针、ABF膜、特殊树脂、高性能铜箔等上游环节共性是:技术壁垒极高、供给集中度极强、价格弹性独立于下游产能周期。当PCB制造商为争夺市场份额展开价格竞争时,上游钻针供应商和ABF膜厂商定价权并不削弱,下游产能扩张反而推升对上游材料与工具总需求。在周期下行阶段,布局这些“上游隐形冠军”提供对冲β风险的结构性策略。
2028年之后,PCB行业将经历一轮分化。仅依靠“大产能、低成本”参与竞争的中低层板制造商,将在盈利修正中承受最大压力;在狂欢中完成技术升级、认证突破、材料卡位的企业,将凭借结构性护城河穿越周期。资本市场也必然从“谁都能涨”的β行情,切换至“只有少数人能继续涨”的α分化。
这轮超级周期的太阳依然光芒万丈,但每一个经历过周期的人都清楚,正午影子最短,下午斜阳最长。资本开支洪峰像积聚云层,飘来方向清晰可见。能够在周期退潮后依然站在牌桌上的,是在最亢奋时刻保持清醒,在狂欢中默默储备技术壁垒和材料话语权的那些沉默者。