算力通胀预警:当H100对标硅谷薪资,AI成本为何狂飙十倍
在人工智能飞速演进的当下,一个看似悖论的现象正在重塑科技行业的底层逻辑:尽管技术进步通常带来成本下降,但核心算力的价格却呈现出惊人的上涨趋势。这种反直觉的现象并非短期波动,而是源于算力属性本质的深刻变革。过去,我们将GPU视为一种标准化的计算工具,其定价遵循摩尔定律带来的边际成本递减规律。然而,随着大型语言模型能力的跃升,尤其是智能体(Agent)技术的成熟,算力不再仅仅是处理数据的机器零件,而是逐渐演变为承载数字劳动力的核心载体。
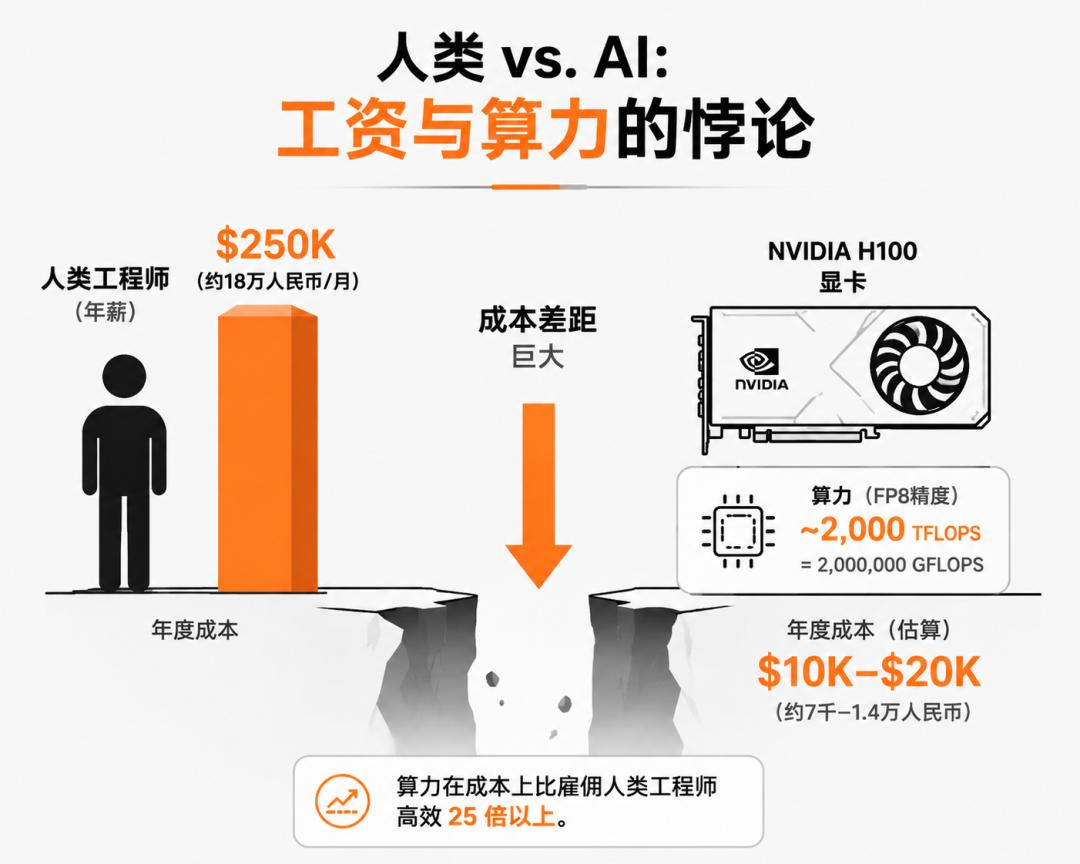
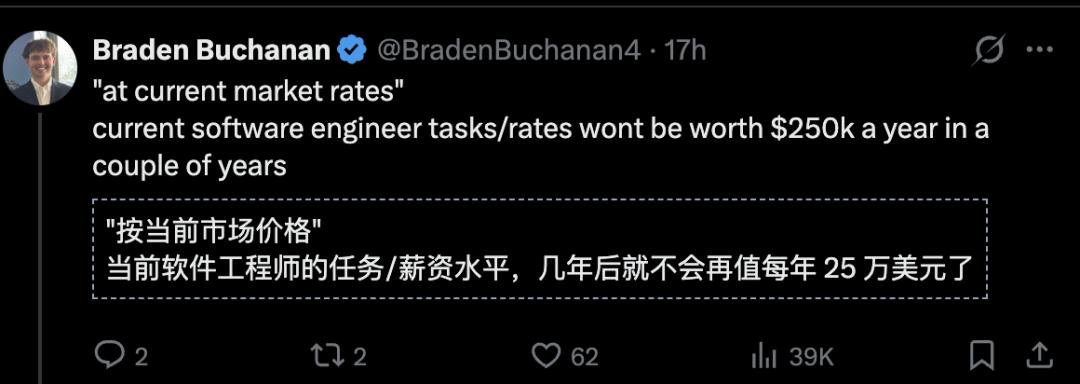
当一颗高性能GPU能够运行一个具备顶尖程序员水平的AI智能体时,其经济价值的评估体系必须发生根本性转移。传统的服务器小时计费模式已无法准确反映其真实价值,取而代之的应是其所替代的人类劳动价值。以硅谷资深软件工程师为例,其年薪普遍超过二十五万美元。如果单张H100显卡所支撑的智能体能够完美复刻这一生产力水平,那么从纯粹的经济学角度审视,这张显卡的年租金理论值应当逼近甚至超越这一薪资水平。然而,当前市场的现货租赁年化价格仅为一万六千美元左右,两者之间存在巨大的估值落差。这种落差构成了所谓的“劳动力套利黑洞”,预示着未来算力价格必将经历剧烈的价值回归。
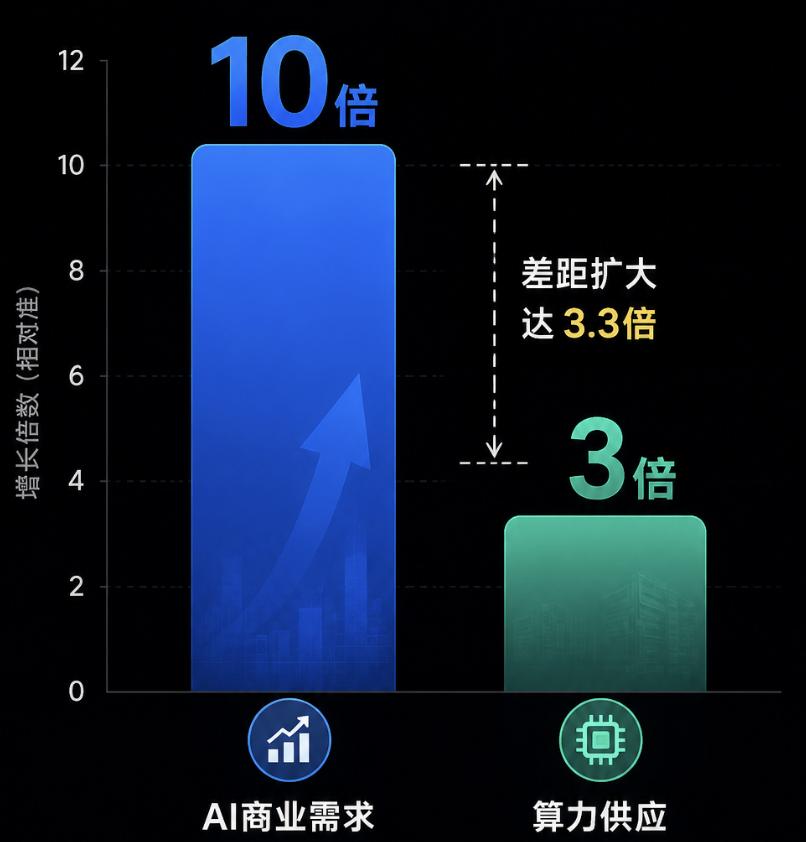
这种价值回归的动力来源于供需关系的极端失衡。数字智能的繁衍速度呈指数级增长,而物理世界中计算基础设施的扩张却受到严格的物理限制。以行业领军企业为例,其商业收入可能在短时间内实现十倍增长,这意味着对算力的需求同样呈现爆发式态势。为了支撑万亿美元级别的营收预期,实验室需要更多的训练数据和推理能力,这直接转化为对GPU集群的海量需求。然而,全球算力供应的年增长率仅能维持在三倍左右。这种数字世界渴望奔跑十公里、物理世界仅能提供三公里道路的错位,迫使市场通过价格机制来平衡供需。
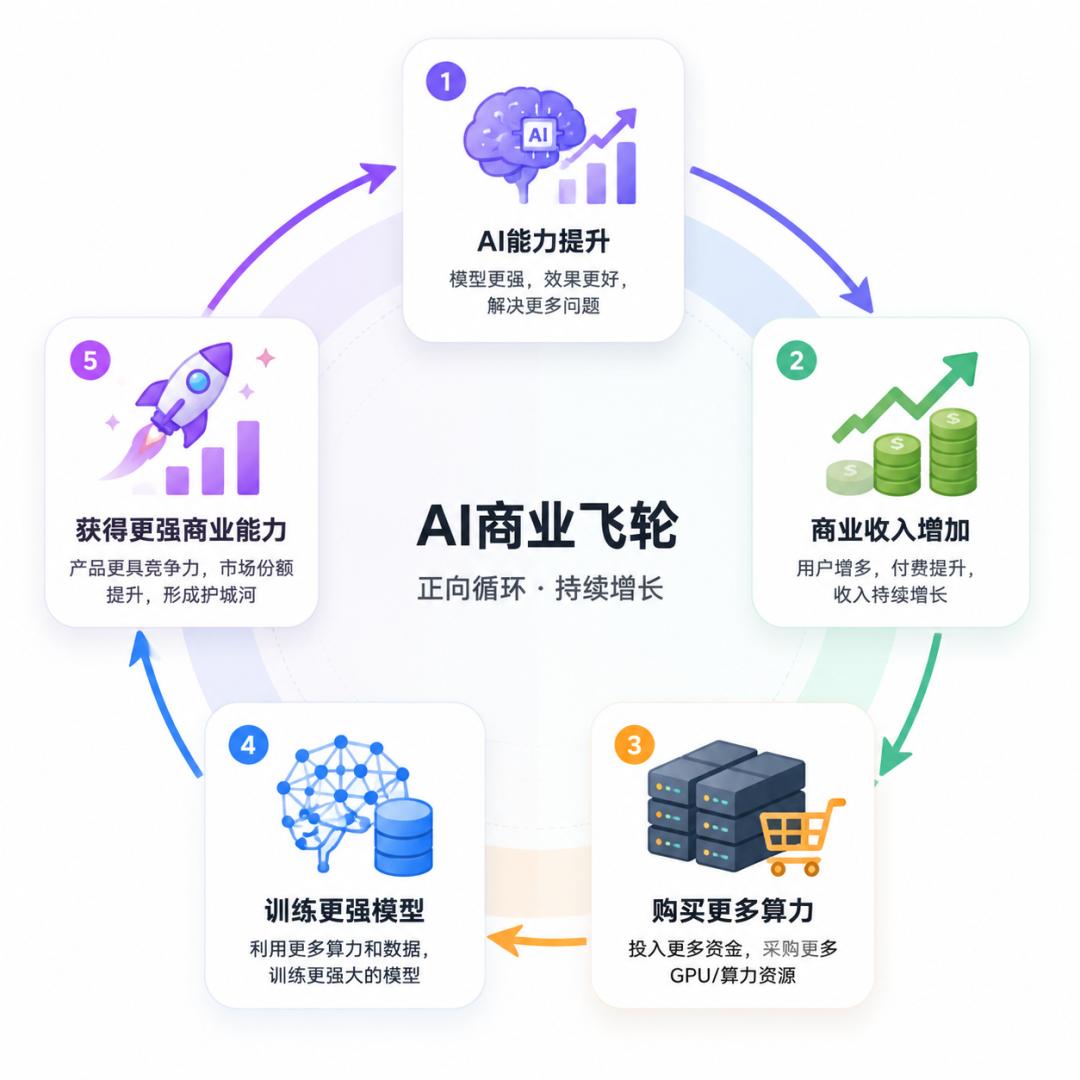
面对这一困境,行业参与者主要面临三种选择:提高利润率、提升算力单价或增加推理业务投入。依靠利润率消化差额在商业史上极为罕见,除非形成绝对的技术垄断,否则难以维持超高毛利。而将更多资源投入推理业务,虽然能验证商业模式的可行性,但本质上仍是为了获取资金以购买更多算力,从而训练下一代更强大的模型。这种循环使得算力成为竞争的核心瓶颈,而非单纯的消耗品。因此,算力单价的暴涨成为解决供需矛盾最可能的路径。
进一步观察可以发现,AI竞争已进入基础设施主导的阶段。顶级实验室不再依赖通用的公有云服务,而是寻求专属的GPU集群、稳定的网络结构以及极高的数据安全性。这种需求使得高端算力资源类似于工业革命时期的蒸汽机或现代社会的电网,成为战略性的生产资料。例如,部分科技巨头通过长期租赁协议锁定大规模GPU资源,其实际支付单价远高于市场现货价格。这种现象表明,算力正在从普通商品转变为具有稀缺属性的战略资源,其定价权逐渐向拥有基础设施控制权的少数寡头集中。
从供给侧来看,算力增长的物理天花板已清晰可见。行业常提到的“算力每年增长三倍”神话,实际上是由芯片制程迭代、新晶圆厂建设以及先进制程产能抢占三个因子共同作用的结果。然而,这三个因子均面临严峻挑战。摩尔定律的推进因原子极限和漏电问题而步履维艰;新晶圆厂的建设周期漫长,且受限于高数值孔径EUV光刻机的交付速度;而先进制程产能的抢占也已接近饱和状态。预计到2027年,AI芯片将占据台积电先进制程产能的绝大部分份额,物理意义上的绝对饱和意味着供给弹性的彻底丧失。
在这种背景下,一种有趣的经济学现象——阿尔奇安-艾伦效应开始发挥作用。该理论指出,当所有商品都附加了一笔固定的高昂成本时,高质量商品相对低质量商品显得更为划算。在AI领域,这笔固定成本即为算力折旧费。无论使用何种模型,用户都必须支付基础的算力费用。如果使用性能较弱的模型,虽然授权费用可能较低,但由于其智力水平不足,往往需要更多的试错时间和重复计算,导致总成本反而高于使用最强模型。因此,算力价格的上涨并未抑制对顶级模型的需求,反而强化了其市场地位,使得平庸模型在成本结构中失去竞争力。
当然,对于算力价格必然暴涨的观点也存在异议。有观点认为,一旦AI应用触及物理世界的复杂流程,如临床试验审批或政府决策,其变现能力将受到现实规则的制约,从而限制算力的溢价空间。此外,历史经验显示,资源价格在长期往往趋于下降,而非上涨。然而,反驳者指出,算力的供给弹性远小于铜、石油等传统大宗商品。传统资源在高价刺激下可以迅速增产,但EUV光刻机和先进晶圆厂的产能扩张受制于复杂的全球供应链和技术壁垒,无法在短期内响应价格信号。因此,在供给刚性约束下,算力价格的上涨具有更强的持续性。
这场算力军备竞赛的最终结果,可能是全社会资金向极少数能够制造绝对最强模型的万亿级寡头集中。这些企业不仅拥有算法优势,更掌控着核心的基础设施资源。对于大多数企业而言,试图通过自建算力集群来对抗这一趋势几乎是不可能的任务。未来的竞争格局将不再是单一模型之间的较量,而是基于算力储备、能源获取能力和数据闭环的综合生态竞争。
值得注意的是,这种趋势对创新生态也产生了深远影响。高昂的算力成本可能抬高创业门槛,使得初创企业难以在基础模型层面与巨头抗衡。这将促使创新方向转向应用层的高效利用、垂直领域的精细化打磨以及模型压缩技术的突破。同时,开源社区可能会更加注重轻量化模型的开发,以满足那些对成本敏感且对极致智力要求不高的应用场景。然而,在核心认知任务和高价值决策领域,顶级闭源模型凭借其与昂贵算力的绑定关系,仍将占据主导地位。
从宏观视角来看,算力价格的重新定价反映了人类社会从碳基劳动向硅基劳动过渡的历史进程。在这个过程中,价值的创造方式发生了根本性变化。传统的劳动价值论需要引入新的变量,即智能的密度和效率。当硅基智能能够以极低的边际成本复制人类的高级认知能力时,其背后的物理载体——算力,自然成为了衡量这一价值的关键标尺。这不仅是一个技术问题,更是一个深刻的经济和社会命题。
面对即将到来的算力通胀,企业和开发者需要重新审视其技术栈和成本结构。盲目追求参数规模的扩大可能不再是最佳策略,优化推理效率、提升数据质量以及探索混合架构将成为更具性价比的选择。同时,政策制定者也需要关注算力资源的公平分配问题,防止因基础设施垄断而导致的技术鸿沟进一步扩大。只有在确保算力可及性的前提下,人工智能才能真正成为推动社会进步普惠力量,而非加剧不平等的工具。
综上所述,算力价格的飙升并非偶然的市场波动,而是技术范式转换期的必然产物。它揭示了数字智能价值与物理基础设施限制之间的深层矛盾。在未来几年内,我们将见证算力从普通商品向战略资源的彻底转型。这一过程虽然伴随着阵痛和高昂的成本,但也孕育着前所未有的生产力革命。理解并适应这一变化,将是所有参与者在AI时代生存和发展的关键。