2026海外短剧AI狂飙:60亿美金规模背后的增长逻辑与变局
产业爆发:从产能焦虑到AI驱动的供给革命
2026年上半年的海外微短剧市场,呈现出一种前所未有的“加速主义”特征。DataEye研究院的数据勾勒出一幅清晰的扩张图景:全年市场规模预估将超过60亿美元,其中APP端内购及免费模式贡献了超30亿美元的收入。这一数字较此前预期的50亿美元大幅上调,其背后的核心驱动力并非单纯的用户自然增长,而是AI技术引发的内容供给侧革命。
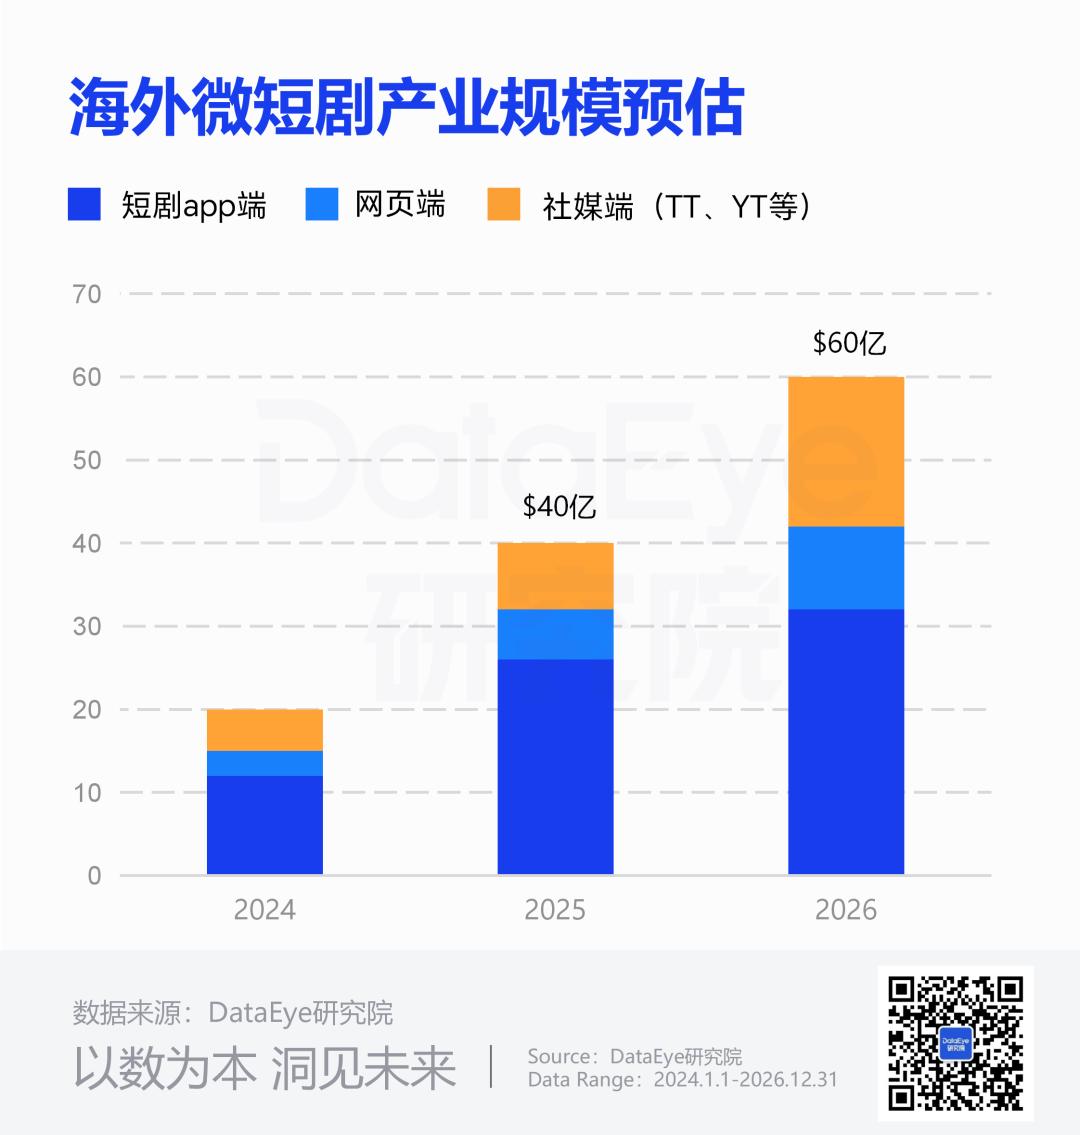
长期以来,真人实拍短剧受制于高昂的制作成本、复杂的跨国调度以及严苛的合规审查,产能瓶颈成为制约行业爆发的关键因素。然而,2026年,AI短剧与AI漫剧的批量出海彻底打破了这一僵局。通过AIGC技术,内容的生产周期被压缩至极致,成本降低两个数量级,使得“海量、快速、低成本”的内容供给成为可能。这种生产力的释放,直接推动了行业整体收入规模的抬升。
与此同时,TikTok、YouTube等主流社交媒体平台的强势入局,为AI短剧提供了巨大的流量出口。平台方不再仅仅是内容分发者,更通过高额分账和流量扶持,主动成为短剧内容的“生产者”与“整合者”。这种生态位的重构,使得海外短剧从单一的APP内购模式,拓展至“APP+社媒”的双轮驱动格局。
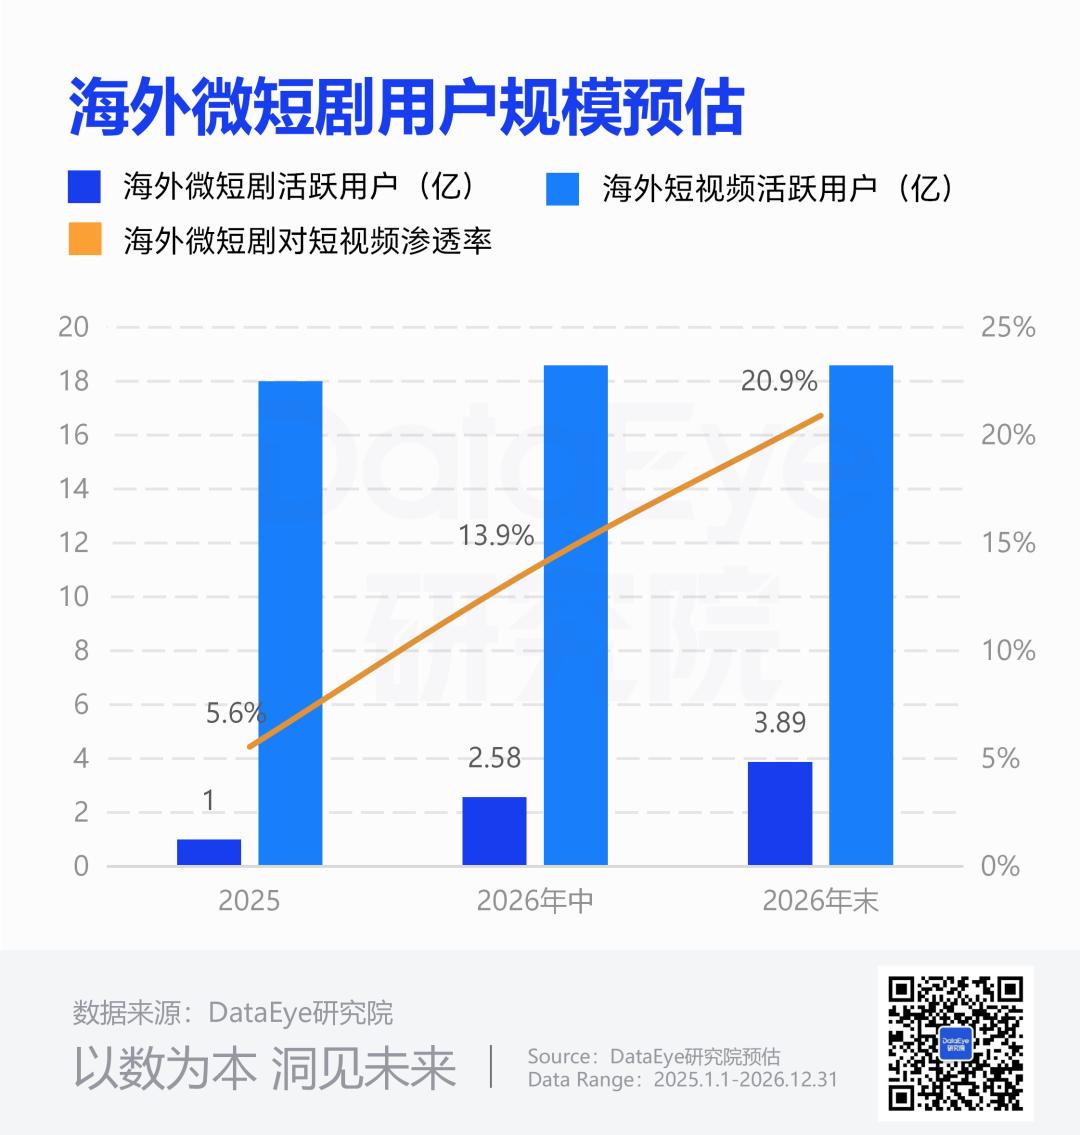
在用户规模方面,增长曲线同样陡峭。截至2025年末,海外微短剧月活跃用户约为1亿,在全球18亿短视频用户中的渗透率仅为5.56%。这一数字看似微薄,却预示着巨大的增量空间。DataEye预测,受益于AI内容供给的扩容与获客效率的优化,2026年年中海外微短剧月活有望达到2.58亿,渗透率升至13.9%;至年末,这一数字将攀升至3.89亿,渗透率突破20.9%。行业正式跨越“增长奇点”,从边缘小众娱乐走向主流数字消费场景。

市场分化:收入高地与下载深坑的二元结构
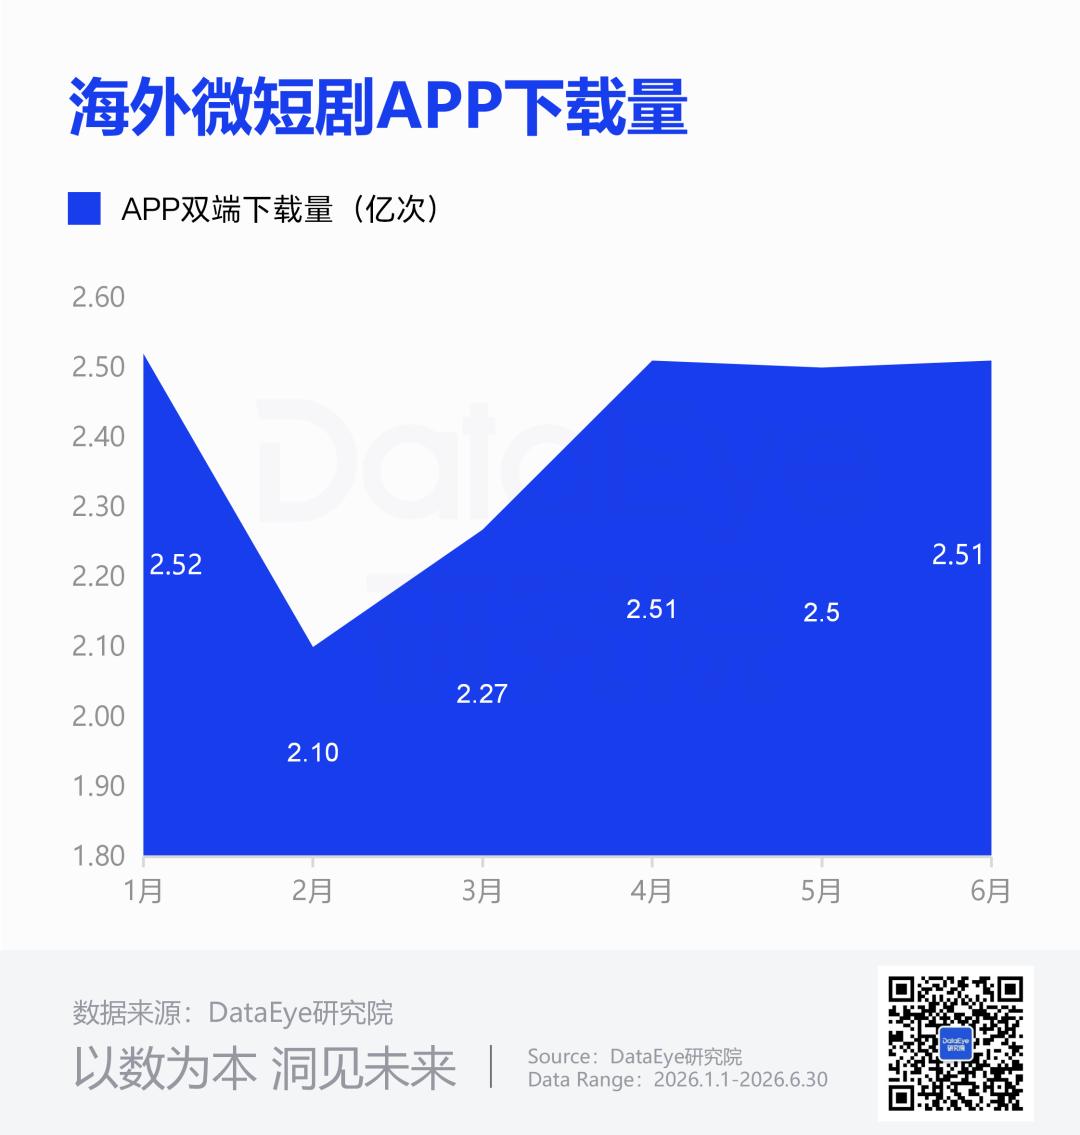
尽管整体市场热度高涨,但深入剖析APP端的收入与下载数据,可以发现海外短剧市场存在显著的“二元分化”现象。这种分化体现在地理区域、变现模式以及用户行为等多个维度。
收入高地:发达市场主导价值变现
在收入端,欧美日韩等发达市场构成了绝对的主力军。2026年上半年,美国、日本、加拿大三大市场包揽了海外微短剧APP内购收入的前三名,合计贡献超过44%的份额。欧美、日韩、澳大利亚及加拿大等发达地区,凭借成熟的付费习惯和较高的用户LTV(生命周期价值),贡献了超60%的总收入。
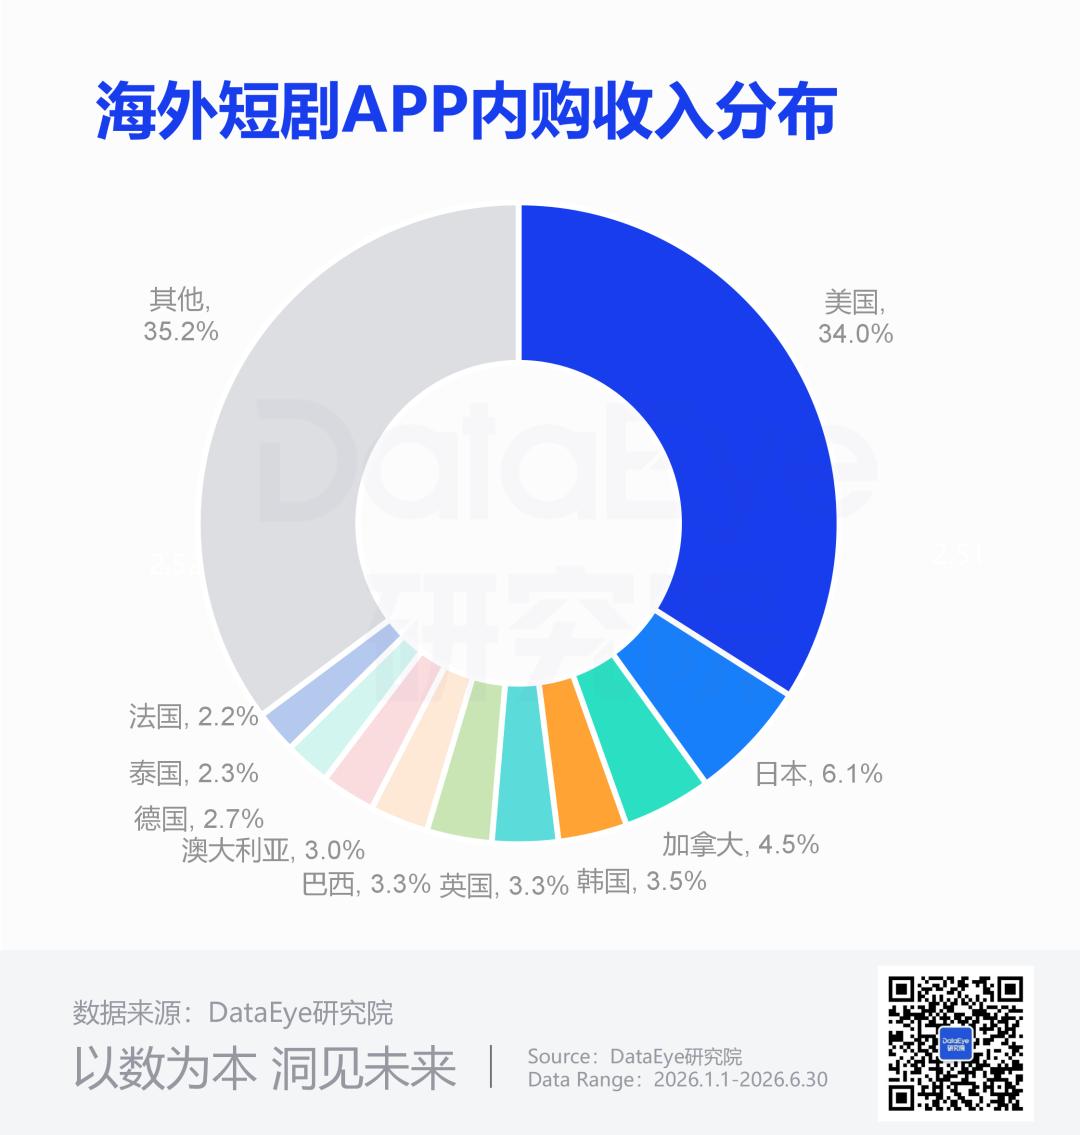
值得注意的是,排名发生细微变动。加拿大升至第三,韩国跻身第四,而传统强国英国滑落至第五。与此同时,巴西和泰国等新兴市场表现突出,稳居收入榜TOP10,成为不可忽视的增量增长点。这表明,虽然高付费意愿仍集中在发达市场,但新兴市场的消费潜力正在快速释放,尤其是随着智能手机渗透率的提升和支付基础设施的完善,其变现效率正在逼近传统成熟市场。
下载深坑:新兴市场贡献流量基本盘
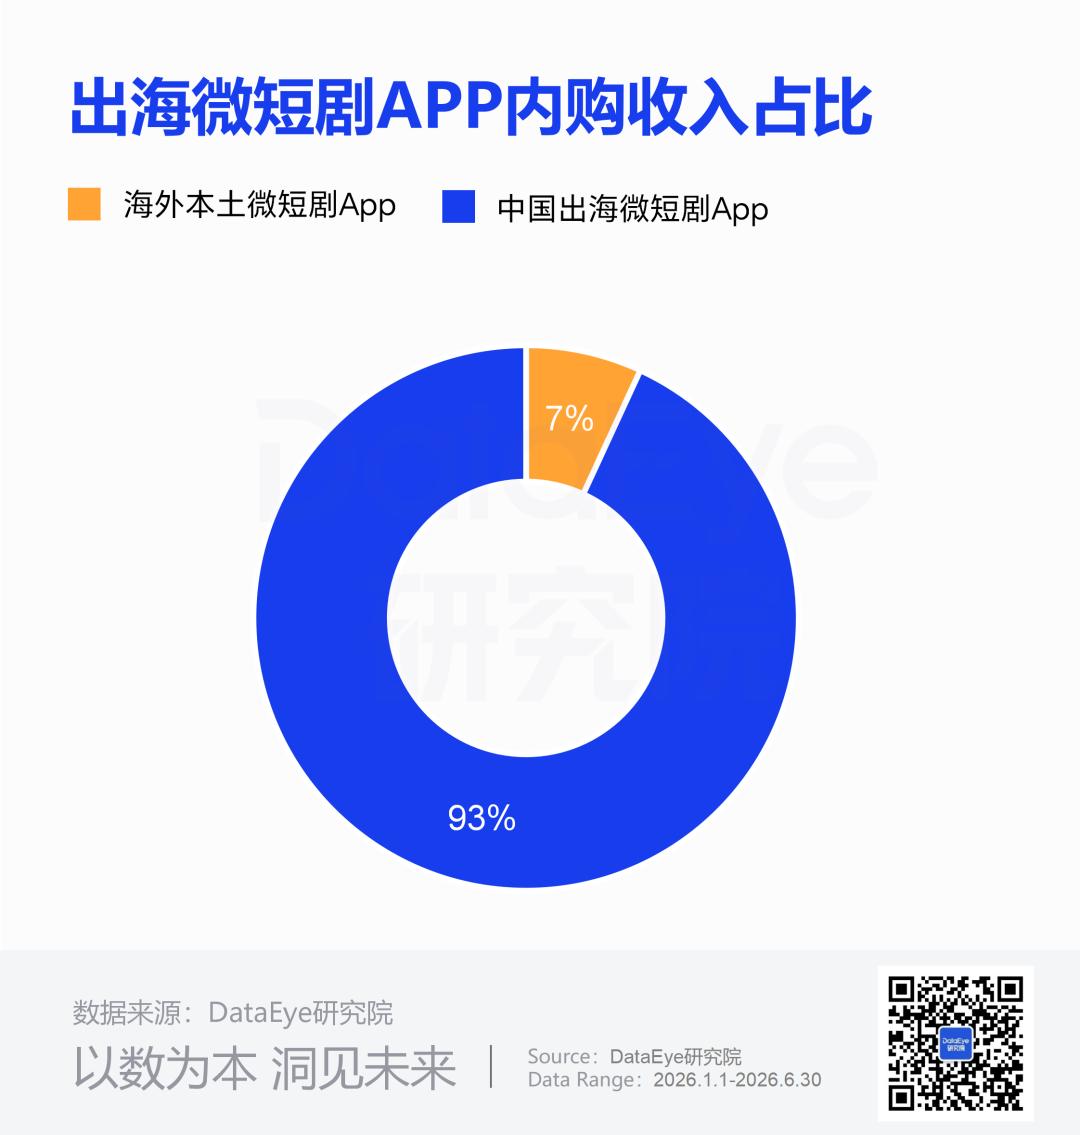
与收入端的高发区形成鲜明对比的是,下载量高度集中在拉美、东南亚及印度等新兴市场。印度、印尼、巴西三大市场合计贡献了超50%的总下载量。菲律宾下载占比达7%,排名大幅攀升至全球第四,而付费成熟市场美国的下载占比仅为4%,排名滑落至第七。
这种“高下载、低付费”与“低下载、高付费”的结构性矛盾,反映了不同区域用户对数字内容价值的认知差异。在新兴市场,用户更倾向于免费或低成本的内容消费,厂商通过低成本投流获取海量用户,寄希望于长尾效应或广告变现;而在发达市场,用户愿意为优质、便捷的内容支付溢价,内购成为主要收入来源。
厂商格局:中国主导与本土崛起并存
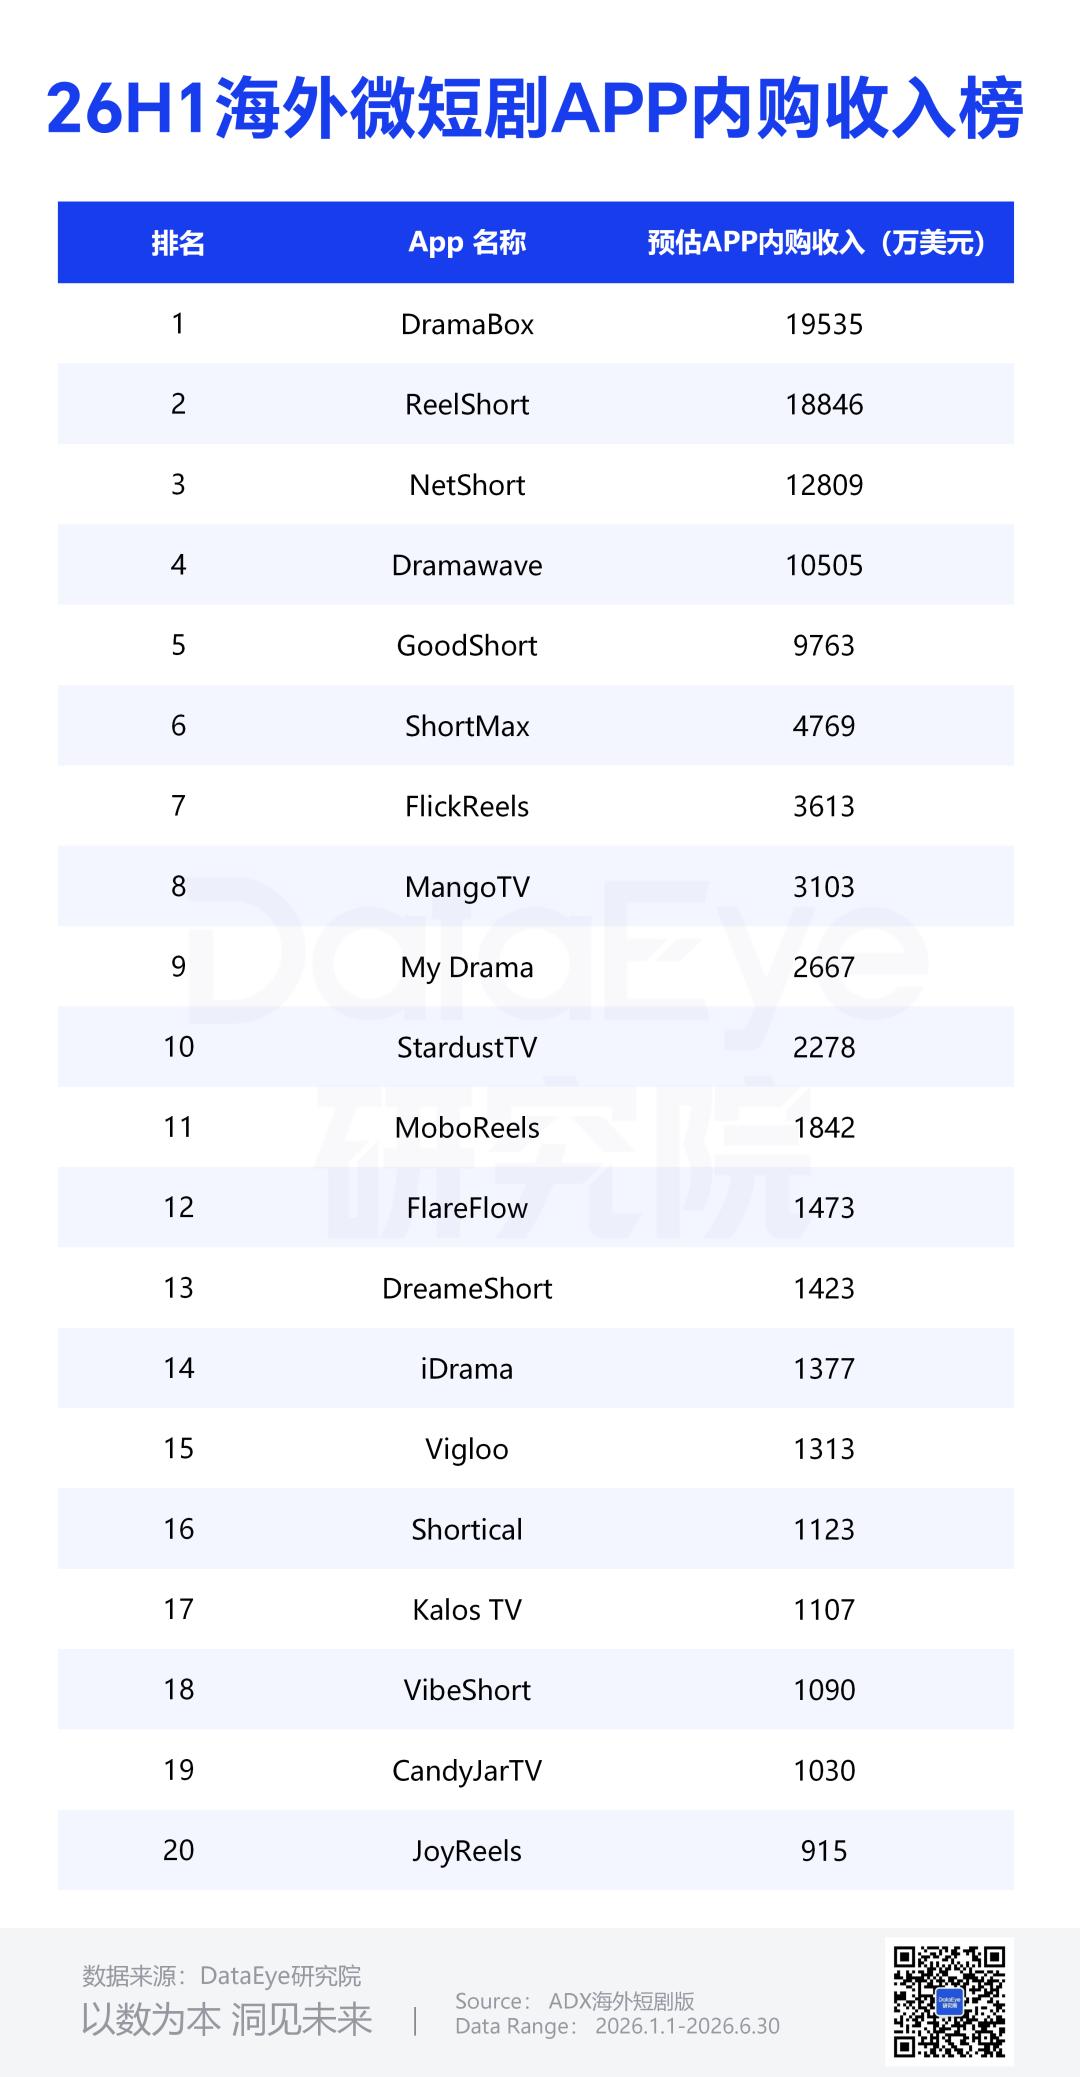
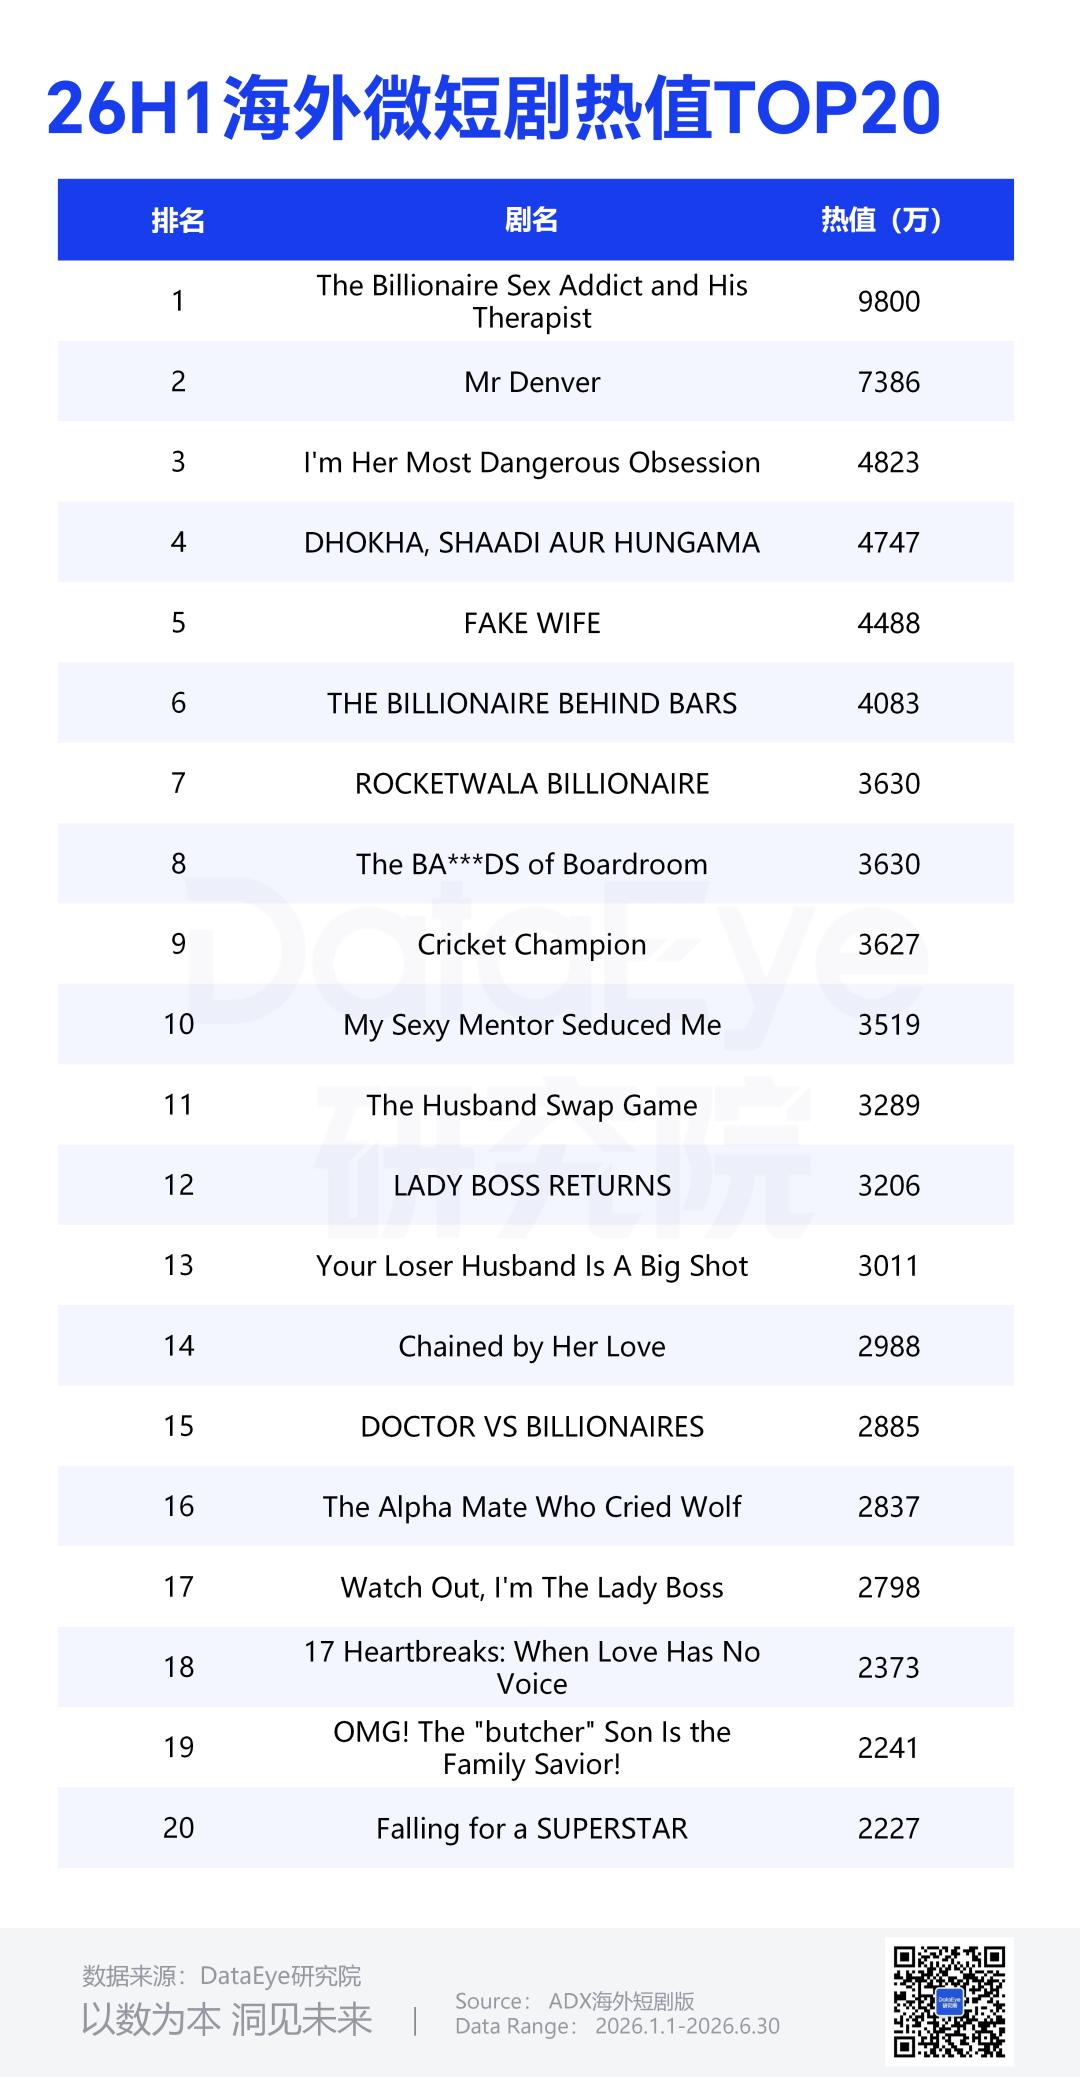
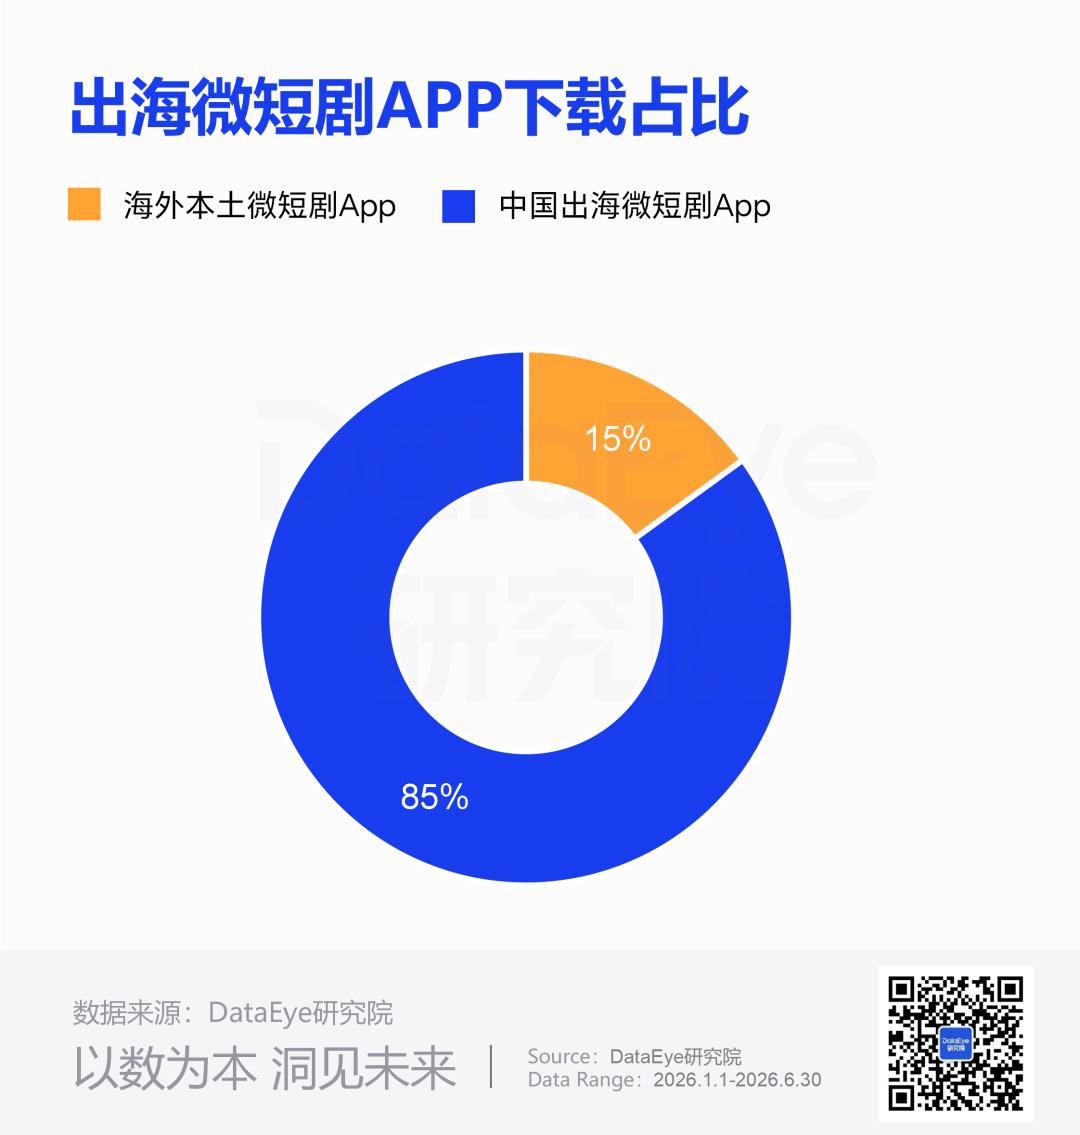
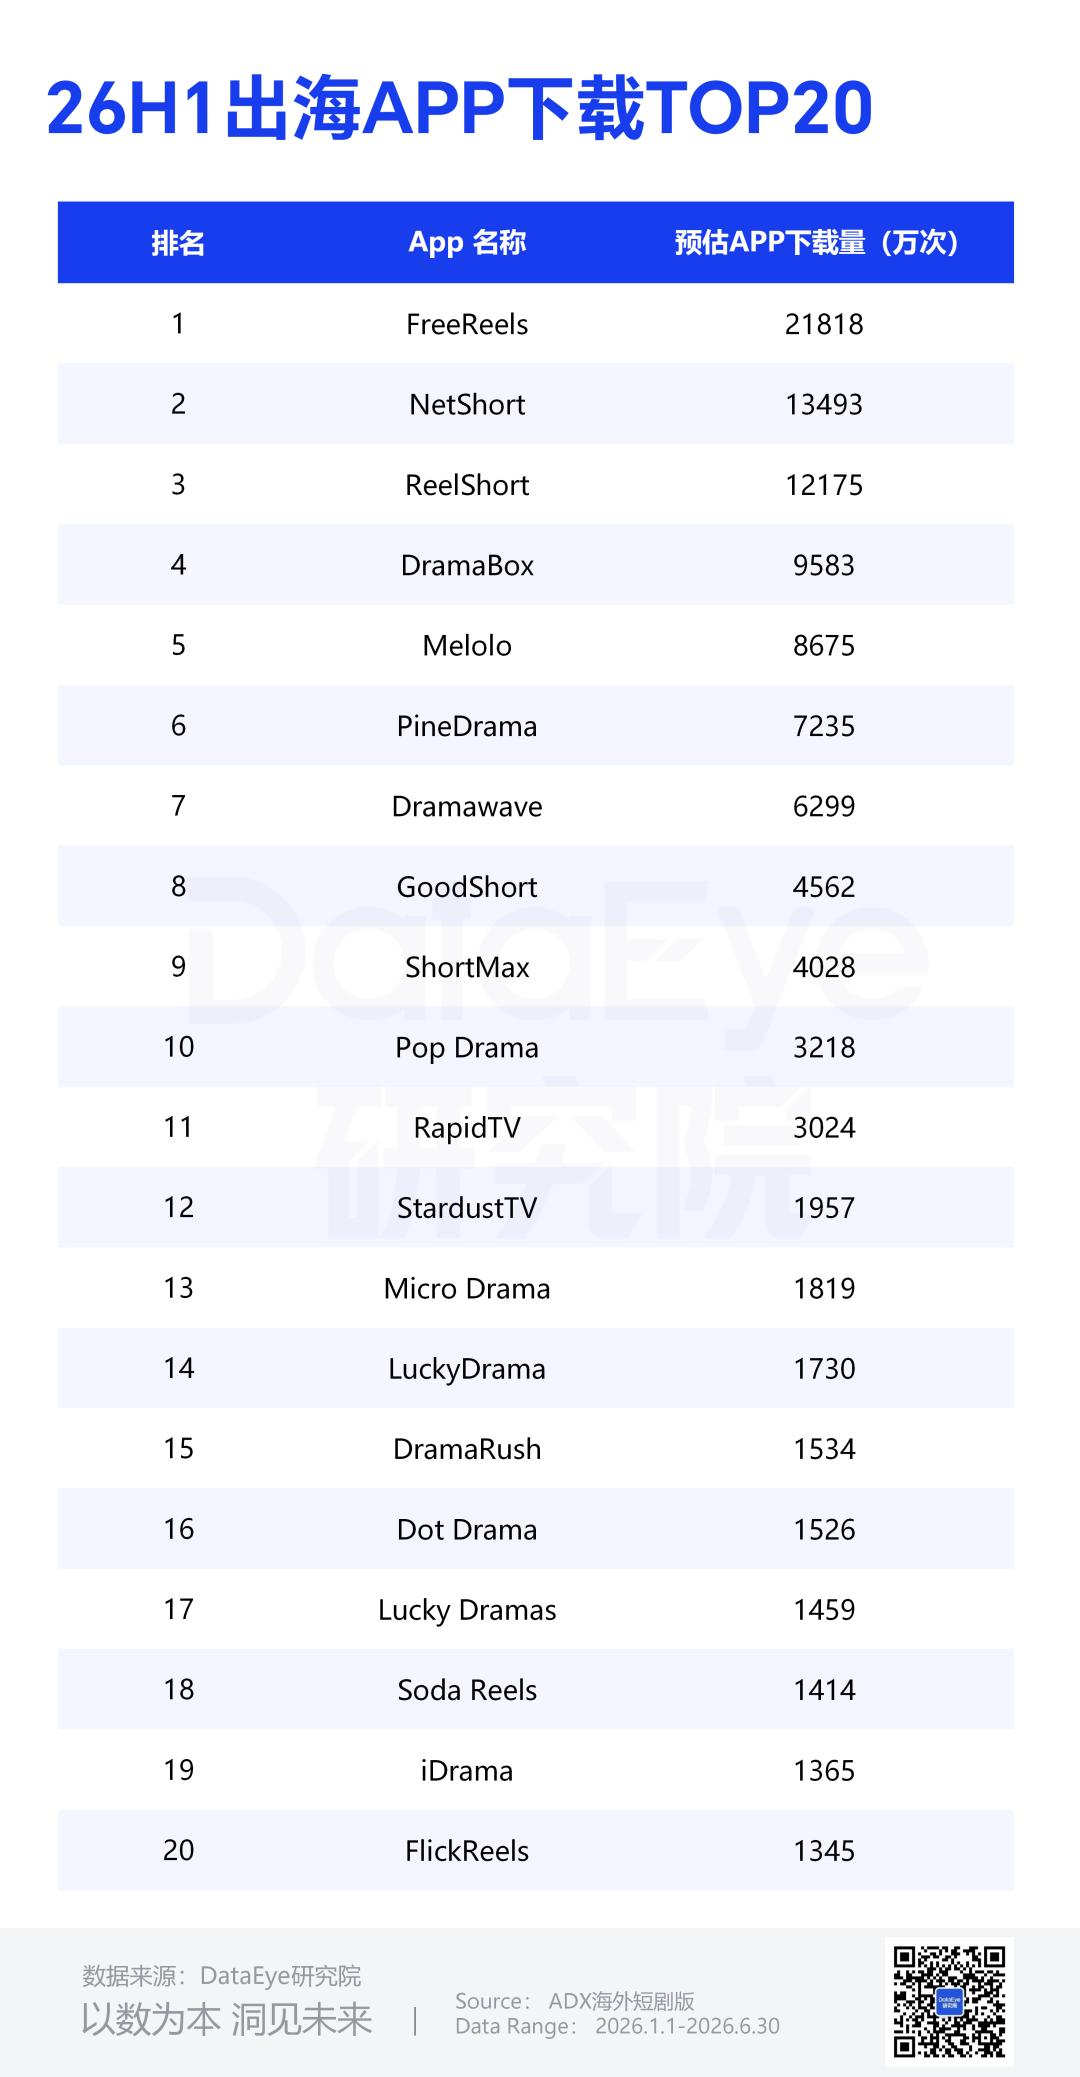
在APP排名方面,中国厂商依然占据绝对主导地位。上半年,中国出海微短剧APP预估内购收入约11.82亿美元,占全球市场93%的份额。TOP20榜单中,16款国产应用上榜,包括ReelShort、DramaBox、NetShort等头部产品。字节旗下的Melolo和PineDrama增长迅猛,迅速跻身TOP10,显示出大厂在流量整合与分发上的强大势能。
然而,本土玩家的崛起信号不容忽视。共有10款本土短剧APP跻身海外收入榜TOP50,其中4款闯入TOP20。印度本土APP在下载榜上表现尤为抢眼,5款产品上榜,依托庞大的人口红利迅速抢占市场份额。这表明,尽管中国在产业链成熟度和技术效率上领先,但本土厂商凭借对当地文化的深刻理解及地缘优势,正在逐步侵蚀中国厂商的市场份额,尤其是在下沉市场。
内容演进:AI重塑题材逻辑与用户画像
AI技术的介入不仅改变了生产方式,更深刻影响了内容题材的选择与受众画像的重构。在TikTok平台上,AI短剧与真人短剧呈现出截然不同的消费特征。
题材偏好:视觉冲击 vs. 情感共鸣
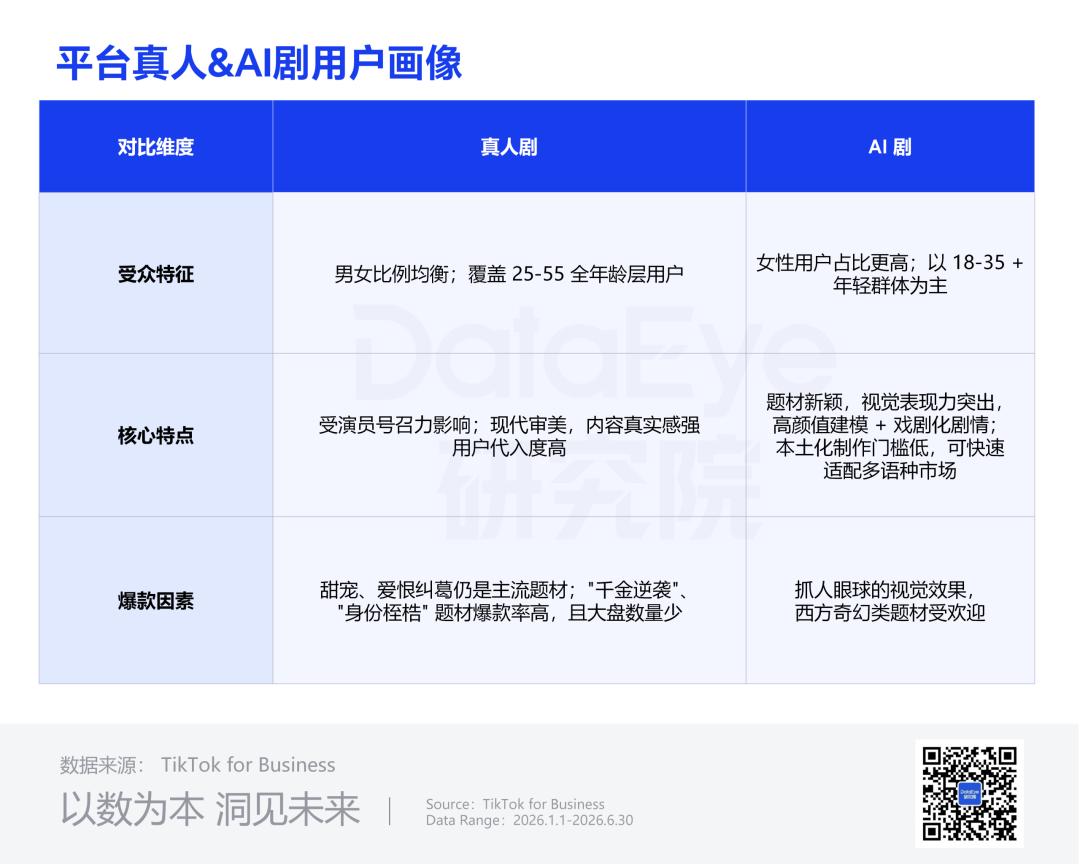
真人短剧依然以甜宠、爱恨纠葛为核心赛道,“千金逆袭”、“身份桎梏”等经典套路拥有广泛的受众基础,其爆款转化率较高,但供给体量相对有限。相比之下,AI短剧凭借强大的视觉生成能力,在西方奇幻、科幻及猎奇题材上展现出独特优势。
2026年6月TikTok热播榜的数据极具代表性。《孕夫的華麗復仇》凭借“雄性海马怀孕”的自然界设定,结合AI生成的独特视觉风格,播放量断层式领先。这类“非人类”猎奇短剧,利用AI技术突破实拍限制,创造出真人无法呈现的视觉奇观,极大满足了用户的好奇心与猎奇心理。AI短剧的核心受众为18-35岁的年轻群体,尤其是女性用户占比更高,她们更易被强视觉冲击和新颖设定所吸引。
分发策略:矩阵化运营与内容复用
TikTok的短剧生态呈现出高度的矩阵化运营特征。同剧多版本、多剧场号分发成为常态。例如,《The So-Called Perfect Wife Project》等多部短剧以不同集数或不同剧场号多次上榜。这种策略不仅最大化了长尾流量,还通过算法推荐实现了精准的用户触达。
新内容供给充沛也是当前市场的显著特征。2026年6月热播榜TOP20中,新剧数量高达19部。这表明,在AI加持下,短剧的生命周期被大幅缩短,更新频率极高,用户注意力被快速收割与再分配,形成了“快进快出”的内容消费节奏。
竞争格局:投流内卷与变现模式多元化
随着入局者激增,海外短剧市场的竞争已从内容层面延伸至投放与变现层面,呈现出激烈的内卷态势。
投放热度:从野蛮扩张到存量博弈
2026年上半年,海外微短剧广告投放素材累计投放量达1961万组,同比暴涨324%,已超越2025全年规模。月度投放量自3月起突破300万组,4月升至400万组,显示出投放热度的持续走高。
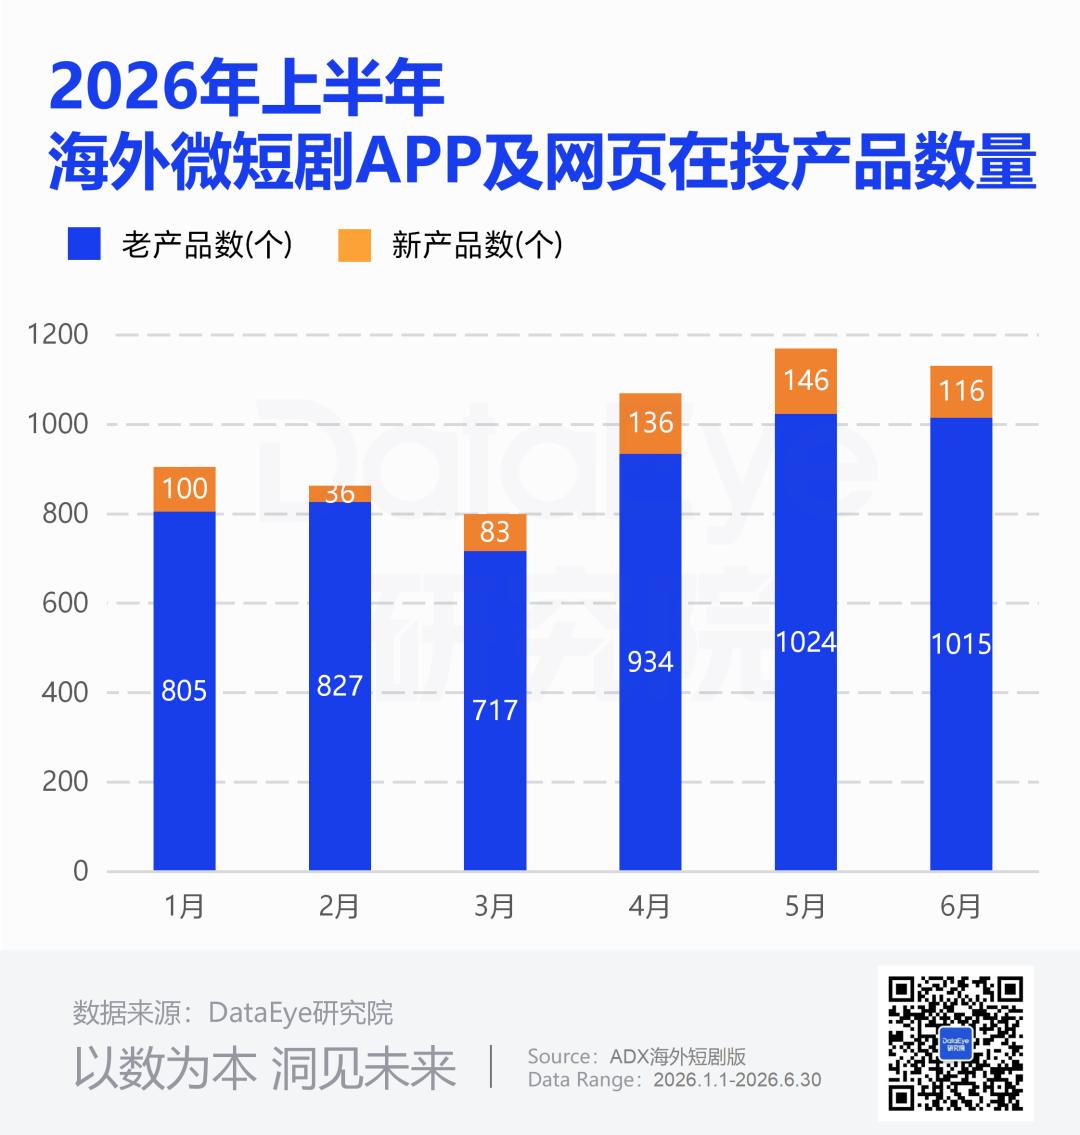
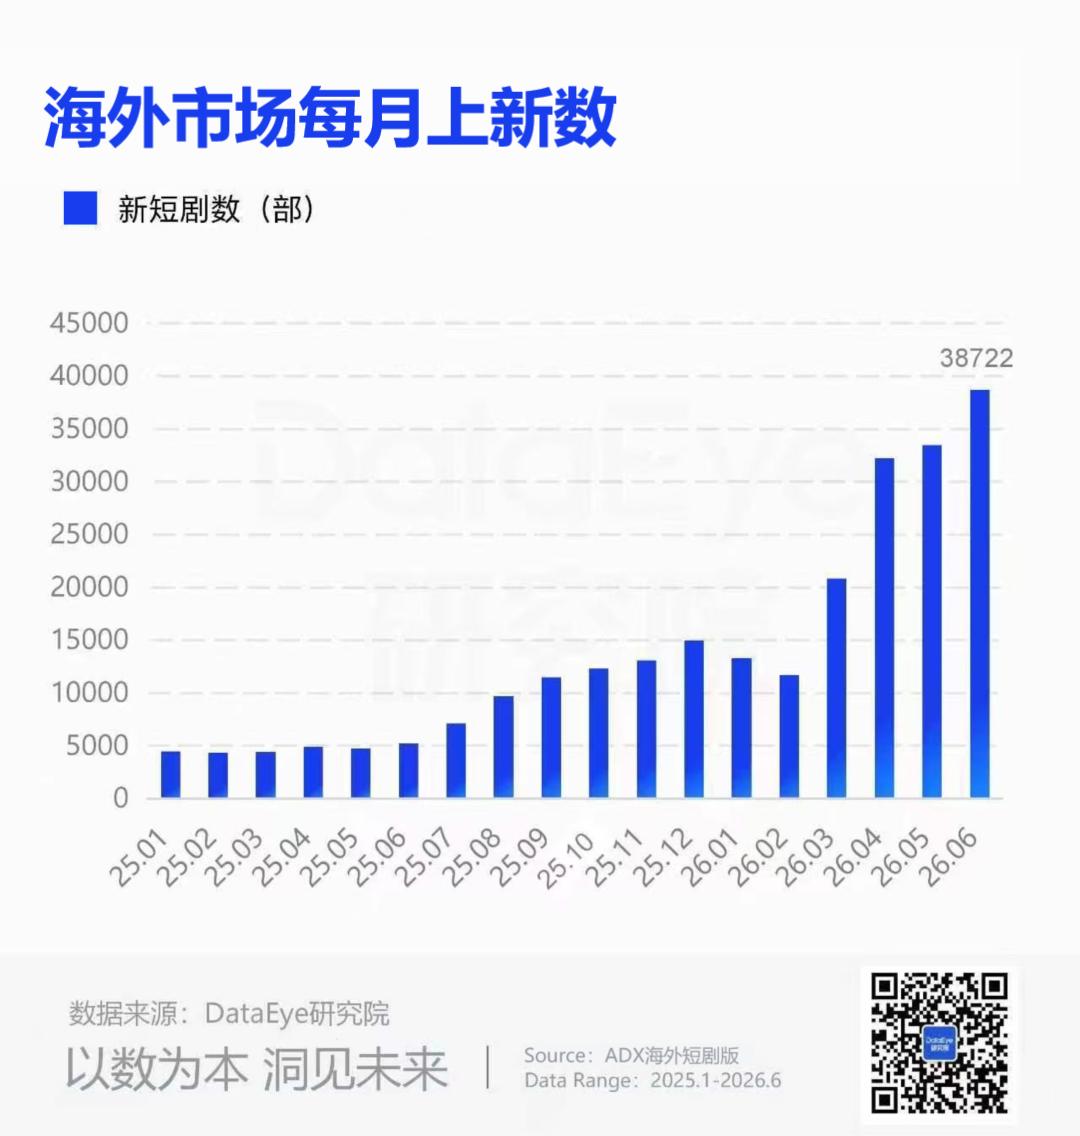
这一现象背后是供给端的急剧扩容。Q2月均新增海外短剧APP超百款,大量中小厂商涌入,直接推高了投放总量。然而,增速的放缓也预示着行业进入存量竞争阶段。相较于2025年上半年79%的同比高增速,2026年上半年环比2025下半年仅增长20%,反映出资本与流量的边际效益递减,单纯依靠买量拉新的增长天花板显现。
变现模式:IAA的崛起与结构优化
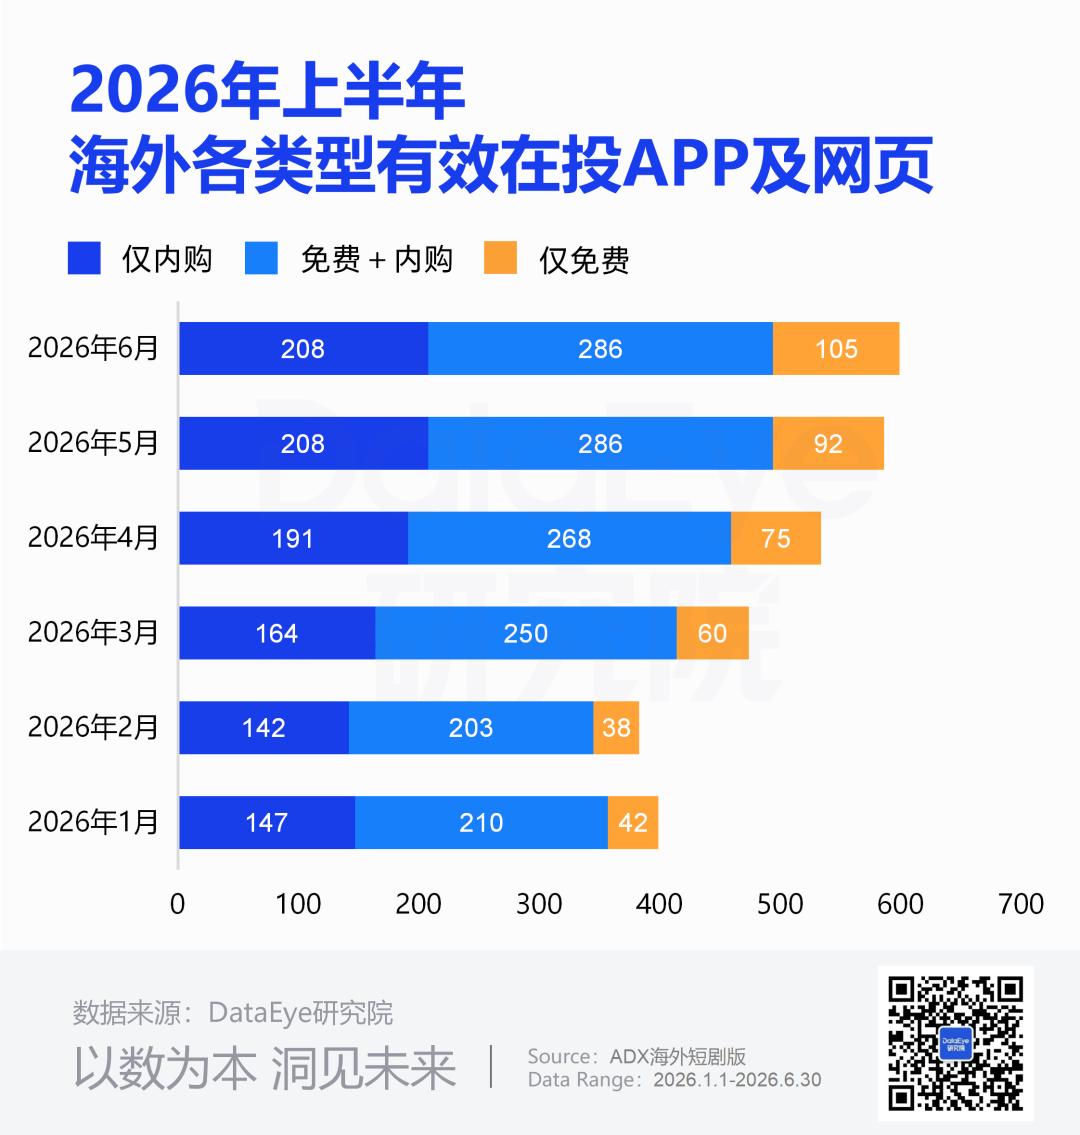
在变现模式上,行业正经历从单一IAP(内购)向多元混合模式的转型。上半年,IAA(纯广告变现)产品增速领先,涨幅达150%;仅内购产品增速为41.50%;免费+内购(IAAP)混合模式增速最慢,为36.19%。
尽管IAP和IAAP目前仍占据八成以上的投放比例,但IAA的快速增长表明,随着AI内容成本的降低,平台有能力低成本海量供给内容,支撑免费或混合模式的规模化运营。对标国内市场的发展路径,未来免费及混合变现产品份额将持续扩张,逐步挤压纯内购产品的生存空间。这一趋势对于下沉市场尤为重要,通过广告变现降低用户门槛,可以最大化覆盖长尾用户群体。
本土化与译制剧:差距缩小的结构性转变
2026年上半年,海外译制剧在投数量突破12万部,仍高于本土剧(超10万部),但两者差距持续缩小。对比2025年同期,本土剧市场份额从27%攀升至46%,译制剧份额回落至54%。
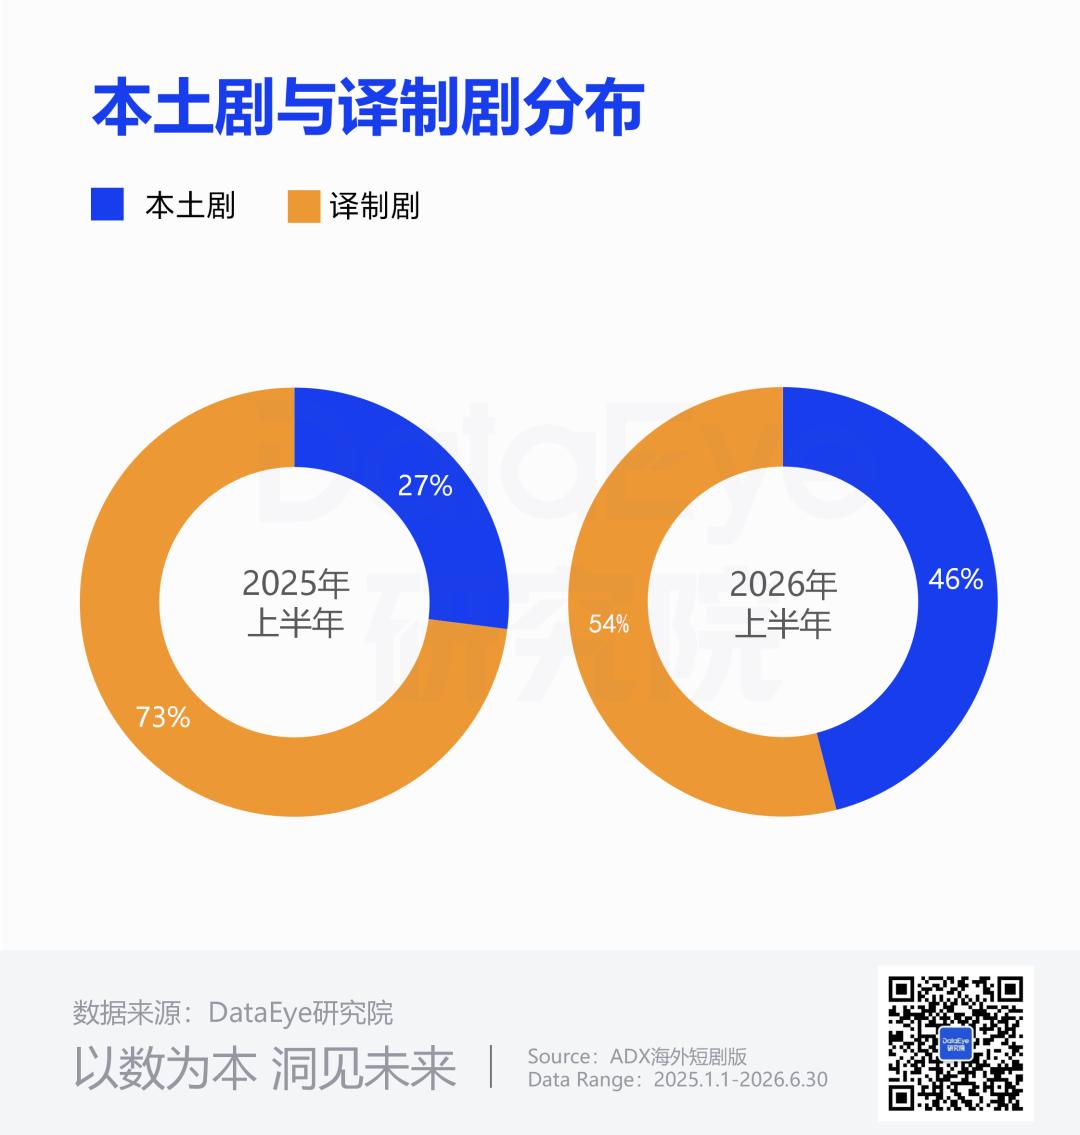
这一结构性转变主要得益于AI本地化技术的迭代。AI字幕翻译、配音及剧情适配技术的成熟,大幅降低了本土化内容生产门槛。同时,海外用户需求日益细化,契合当地文化、语言习惯的本土剧更易引发情感共鸣。长远来看,制作厂商需从单纯的“内容搬运”转向“本土创作”,通过AI技术赋能,实现内容的深度本地化,以应对本土玩家的文化优势。
未来展望:技术红利与生态重构的双重驱动
2026年海外短剧市场的爆发,是技术红利、资本涌入与用户需求升级共同作用的结果。AI技术不仅是降本增效的工具,更是重塑内容生产流程、拓展题材边界的核心引擎。
展望未来,行业将面临三大趋势:
第一,AI原生内容将成为主流。随着Sora等大模型技术的演进,AI生成视频的质量与时长将进一步提升,完全由AI生成剧本、分镜、角色及剪辑的“全流程AI短剧”将成为行业标配,进一步压缩制作成本与周期。
第二,平台生态闭环化。TikTok等社媒平台将通过分账机制深度介入内容生产,形成“流量+内容+变现”的闭环。APP端与社媒端将从割裂走向融合,用户在不同平台间的迁移成本降低,平台间的竞争将从单一的内容争夺转向生态系统的竞争。
第三,本土化竞争加剧。中国厂商的技术与模式优势面临挑战,本土玩家将依托地缘与文化优势,在新兴市场占据更大份额。中国厂商需从“输出内容”转向“输出技术与运营能力”,通过合作或并购本土平台,实现更深度的本地化布局。
总体而言,2026年只是海外短剧AI化进程的起点。随着技术的进一步普及与市场的成熟,行业将从“野蛮生长”走向“精细化运营”,唯有那些能够高效利用AI技术、深刻理解本土用户需求、并构建多元化变现模型的玩家,才能在接下来的存量竞争中脱颖而出。