AI经济悖论:短期投资狂欢与长期生产率瓶颈的深度博弈
当前,全球科技界与经济学界围绕人工智能对宏观经济的深层影响展开了激烈辩论。市场普遍沉浸在一种技术乌托邦式的叙事中,认为生成式AI将引发类似工业革命的生产率爆发。然而,剥离掉资本市场的喧嚣,从微观任务层面到宏观总需求结构,AI的实际渗透路径充满了不确定性与结构性摩擦。要准确预判未来三至五年的经济走向,必须超越简单的线性外推,深入审视技术供给能力与社会吸收能力之间的动态平衡。
关于AI经济影响的讨论,主要分化为三种截然不同的理论范式。乐观派的核心逻辑建立在“递归式自我改进”这一概念之上。他们认为,AI不同于以往的通用目的技术,其独特之处在于能够自动化研发本身。当AI开始辅助甚至替代科学家进行假设验证、工程师进行代码优化时,技术创新的速度将呈指数级加速。在这种模型下,经济增长率可能在有限时间内趋于无穷,即所谓的“奇点”。根据相关创新网络模型的校准,一旦软件部门实现完全自动化,即便其他部门自动化程度极低,也可能在数年内触发经济爆发式增长。这种观点为硅谷巨额资本开支提供了理论背书,但也忽略了现实世界中非数字部门的刚性约束。
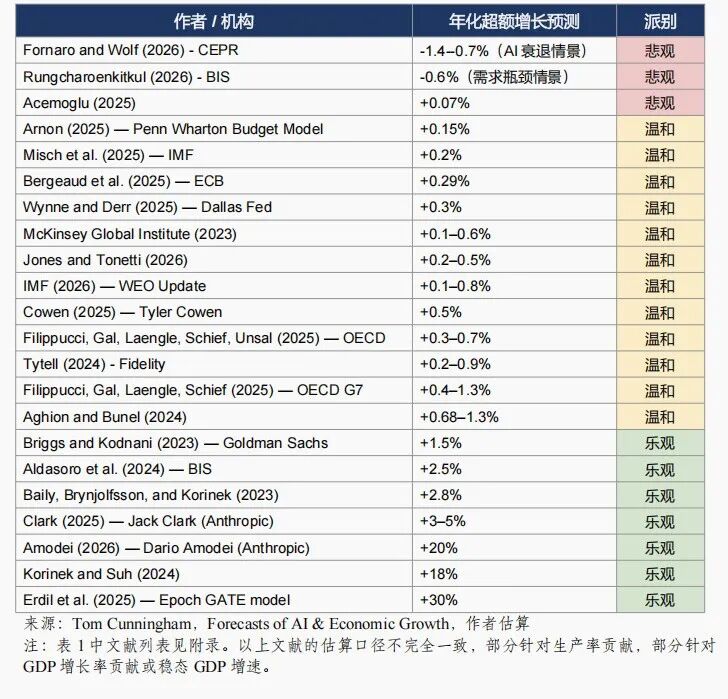
相比之下,主流学术界持更为谨慎的温和立场。他们承认AI具备提升生产率的潜力,但强调这一过程受到多重现实瓶颈的制约。依据Hulten定理的分析框架,AI对全社会生产率的贡献取决于单任务收益、任务暴露度以及技术采用速度三个变量的乘积。首先,微观数据显示,AI在编程、客服等标准化任务中提效显著,但在涉及深度推理和复杂决策的场景中,其边际贡献递减,甚至可能因引入新的管理成本而降低资深员工的效率。其次,任务暴露度存在结构性上限。尽管大语言模型影响了近半数的美国劳动者任务,但农业、建筑、护理等物理操作密集型行业受限于具身智能的发展滞后,难以在短期内享受技术红利。这意味着AI带来的生产率提升将在行业间呈现极大的不均衡性。
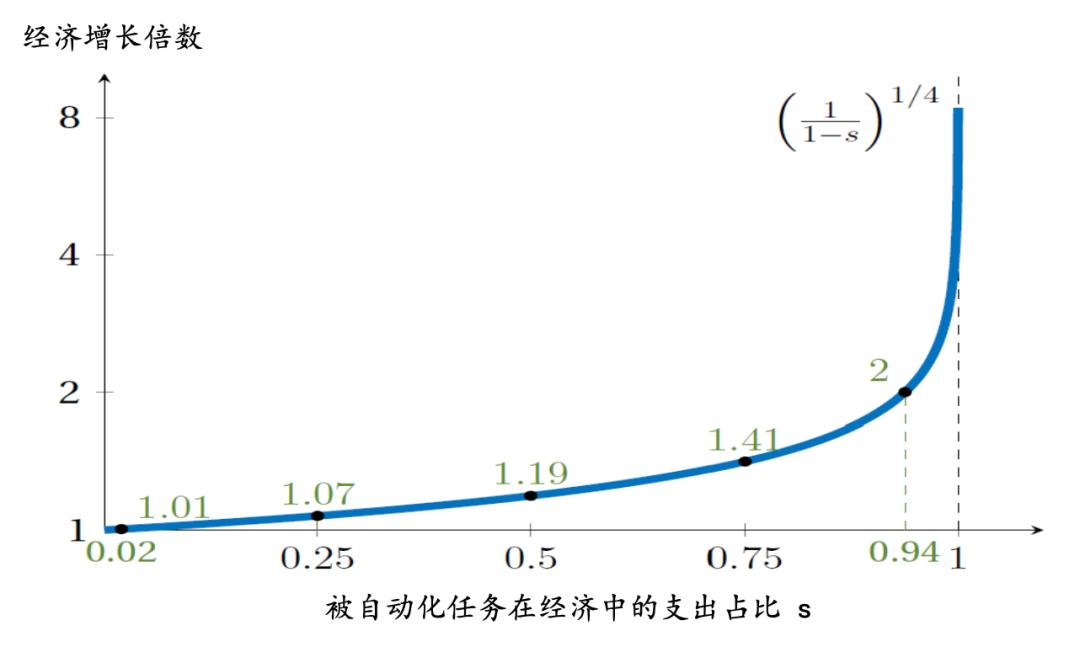
更为关键的制约来自物理世界与制度环境。算力的扩张并非无限,它受制于芯片产能、电网负荷以及数据中心的建设周期。近期部分地区因数据中心能耗过高而暂停审批的案例表明,能源基础设施已成为AI扩散的物理瓶颈。此外,监管与伦理摩擦在医疗、金融等高信任成本领域尤为突出,责任界定与合规成本的上升延缓了技术的商业化落地。斯坦福大学提出的“短板效应”进一步指出,生产流程的整体效率取决于最难以自动化的环节。即使90%的任务被自动化,剩余10%的物理或人际互动瓶颈仍将限制整体产出的增长幅度。同时,鲍尔默成本效应暗示,难以自动化部门的相对价格上升,可能会抵消可自动化部门带来的成本节约,从而压制总体生产率的增长。
悲观派的视角则从供给侧转向了需求侧,揭示了AI可能引发的宏观失衡风险。这一观点的核心在于“需求外部性”。如果AI主要被用于替代而非增强劳动力,劳动收入份额将不可避免地下降。在缺乏有效收入再分配机制的情况下,失业率的上升和工资增长的停滞将侵蚀消费者的购买力。虽然单个企业通过自动化降低成本是理性的微观行为,但当所有企业都采取这一策略时,总需求的萎缩将反噬企业营收,导致投资意愿下降,最终形成“高生产率、低增长”的需求陷阱。数值模拟显示,若劳动收入份额小幅下降且无政策干预,GDP与消费水平可能显著低于基准情景。这种内生性的需求约束,使得单纯的技术进步无法自动转化为经济繁荣。
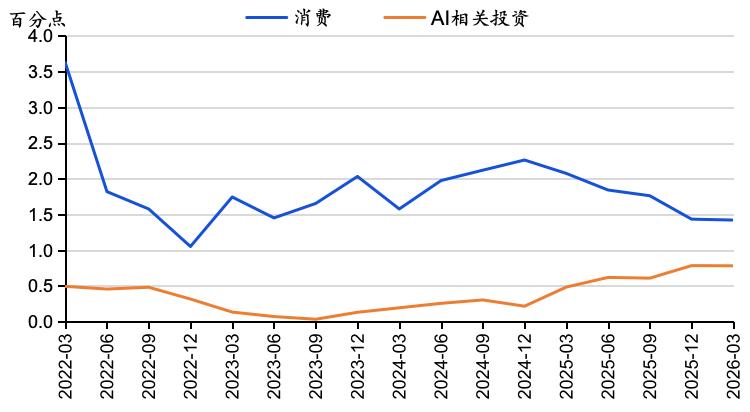
基于上述理论框架,回顾过去两年的实际经济数据,可以发现短期内的增长动力主要来自投资拉动而非生产率红利。美国AI相关资本开支对GDP的贡献显著上升,但这更多反映了基础设施建设的热潮,而非全要素生产率的实质性飞跃。劳动生产率的回升部分得益于疫情后劳动力市场的结构性调整及规模经济效应,尚难完全归因于生成式AI的普及。企业调查数据也佐证了这一判断,绝大多数高管认为AI尚未对过去三年的生产率产生实质影响。这符合通用目的技术扩散初期的“J曲线”特征,即技术在早期往往经历投入增加但产出滞后的阶段,红利释放存在明显的时间滞后。
展望未来三至五年,AI经济的发展路径大概率将落在“温和路径”上,即技术需求符合预期,但面临诸多可克服的瓶颈。在这一情境下,AI产业将在不断突破旧瓶颈与遭遇新瓶颈的过程中曲折前行。金融市场将呈现显著的K型分化:处于供给瓶颈环节的企业,如高端芯片制造商,将享有强大的定价权和高额利润;而竞争充分、瓶颈已消除的下游应用层,则可能面临利润率压缩和估值回调的风险。这种分化不仅体现在资产价格上,更体现在就业结构中。部分行业的快速自动化可能导致局部失业率飙升,进而引发区域性的社会矛盾,如能源资源争夺导致的公共服务紧张。
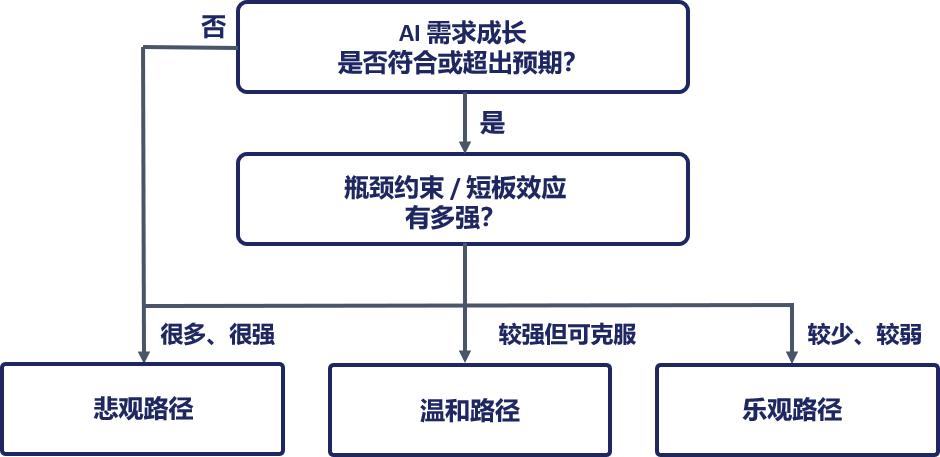
值得注意的是,所谓的“乐观路径”在社会层面可能隐含巨大风险。如果技术扩散过于迅速且缺乏配套的社会安全网,大规模的就业替代将导致贫富差距急剧扩大,甚至引发社会动荡。反之,技术意义上的“悲观路径”,即AI普及速度低于预期,虽然会导致资本市场估值调整和投资回撤,但从社会福利角度看,它为劳动者适应新技术赢得了缓冲时间,避免了剧烈的社会冲击。因此,技术进步的快慢并非衡量社会福祉的唯一标准,制度安排的适应性同样关键。
面对这种复杂局面,决策者不能仅关注技术指标的提升,更需通盘考虑收入分配与社会稳定。若沿袭当前的自动化替代模式而不进行改革,经济可能陷入需求不足的长期停滞。有效的应对策略应包括加强职业培训以促进劳动力技能转型,完善社会保障体系以缓解转型期的阵痛,以及通过财政和货币政策调节总需求,防止因劳动收入份额下降而导致的消费萎缩。此外,针对能源和数据基础设施的瓶颈,需提前规划电网升级和资源调配机制,避免因物理约束阻碍技术红利的释放。
综上所述,AI对经济增长的影响是一个多维度的动态过程。短期内,投资热潮将继续支撑经济数据,但生产率红利尚需时日。中期来看,技术扩散将受到物理、制度和结构性因素的多重制约,经济增长不会呈现直线上升态势。真正的挑战在于如何管理技术变革带来的分配效应。只有在推动技术创新的同时,同步推进制度创新和社会政策调整,才能确保AI成为包容性增长的动力,而非加剧分裂的根源。对于企业和投资者而言,理解这一复杂性,避免盲目追逐短期泡沫,关注那些能真正解决行业痛点并具备可持续商业模式的AI应用,才是穿越周期的关键。