算力基建效率革命:模块化数据中心如何压缩36%工期并重塑行业格局
在人工智能浪潮席卷全球的背景下,算力已成为新的石油,而数据中心则是提炼石油的炼油厂。然而,传统的数据中心建设模式正面临前所未有的挑战:建设周期漫长、资本密集度高,以及最为棘手的熟练劳动力短缺。在这一困境中,一种被称为“模块化”的建设理念正在迅速崛起,成为超大规模云厂商和AI实验室的首选方案。这不仅仅是建筑方式的改变,更是整个算力基础设施底层逻辑的重塑。
根据研究机构SemiAnalysis的深度报告,模块化建设能够将数据中心的建设周期压缩约36%,相当于缩短了7至9个月的时间。与此同时,综合资本开支每兆瓦可降低约8%。对于云服务商而言,时间就是金钱,速度直接等同于营收。保守估计,每提前一个月交付每兆瓦IT算力,即可为运营商带来约50万美元的价值捕获。以一个标准的50MW机房为例,相对于纯现场建设,模块化方案可带来约2亿美元的未折现收益。这种巨大的经济驱动力,使得模块化从一种可选的技术路径,变成了行业竞争的默认配置。
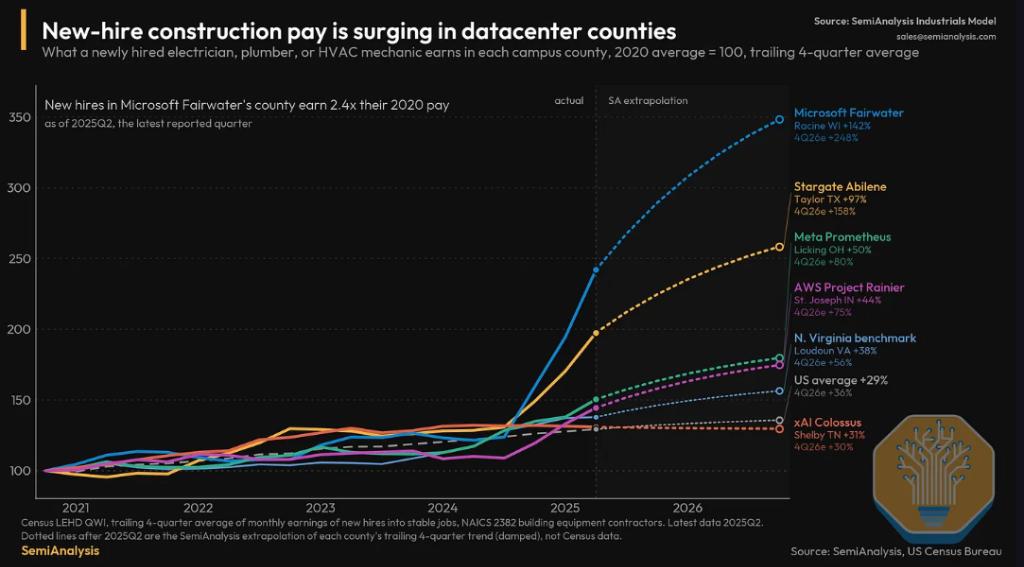
推动这一变革的核心驱动力,并非仅仅出于对效率的追求,更是为了应对结构性的劳动力短缺危机。在数据中心项目中,电气安装占据了全部建设工时的30%至40%。SemiAnalysis的劳动力模型预测,受大规模关键任务设施建设的拉动,电气工人短缺将在2027年全面显现,尤其在德克萨斯州和俄亥俄州等建设高度集中的地区,这一问题将尤为突出。此前,Crusoe为了吸引人才至Abilene园区,不得不将工资上调30%,该项目高峰期需要超过900名工人。在传统模式下,一座50MW的AI数据机房在机电安装阶段需要约12000现场工时每兆瓦,单栋楼峰值需聚集约300名技术工人,这在当前劳动力市场环境下几乎是不可能完成的任务。
模块化的核心价值在于将可重复性的工作转移至工厂并行完成,而现场施工则同步推进地基和外壳建设。通过将机电安装范围迁入工厂,现场工时将下降约63%,降至每兆瓦4500小时,持证电气工人的需求更可减少约85%。工厂环境不仅规避了天气和地理条件的制约,还使得质量管控更为稳定,从而大幅降低了因现场失误导致的返工风险。
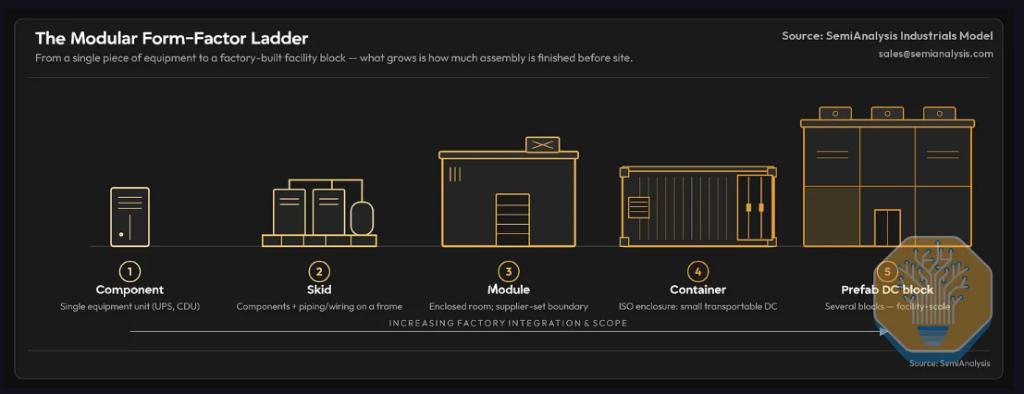
在具体实施层面,SemiAnalysis将模块化产品体系划分为五个层级,从低到高依次为:单体组件、机架(Skid)、模块(Module)、集装箱(Container)及预制数据中心整体模块(Prefab Datacenter Block)。前四级属于子系统模块化,最后一级则趋近于整体设施模块化。目前,市场上最为密集的两个方向是模块化电力舱和模块化冷却系统。
以Flex旗下Anord Mardix的模块化电力方案为例,其将变压器、开关柜、UPS及电池系统集成于一个封闭箱体中。这种集成化设计可将机电安装周期从约5.5个月压缩至约2.5个月,每兆瓦成本节省约5%。在冷却侧,Airedale by Modine推出的机架式CDU作为2MW级预制单元出厂,到场后仅需接驳两路水管和一路电源,极大地简化了现场调试流程。
在整体设施模块化层面,Vertiv推出的MegaMod方案将IT机架、电力、冷却整合为一体化模块,配套的OneCore平台可提供标准化12.5MW电力和冷却舱,并可组合为更大规模的AI工厂部署。值得注意的是,英伟达也于2026年3月正式推出DSX参考架构,将算力、网络、存储、供电、冷却乃至土建结构设计一并纳入标准化蓝图。CoreWeave已采用DSX Air构建其AI工厂的数字孪生模型,这意味着硬件基础设施正在向软件定义的方向演进,实现了真正的“基础设施即代码”。
模块化的主导权归属直接决定了各方的价值捕获空间,目前市场上形成了三种截然不同的模式。第一种是运营商主导模式,由AWS、Meta等超大规模厂商自行设计规格并直接采购设备,将集成工作交由承包商完成。例如,AWS正在大规模推进代号“SAMDC”的模块化设计,其内部项目“Project Houdini”将白空间建设拆解为可在工厂预制的标准化机架,把服务器入驻前的准备时间从最长15周压缩至2至3周,并可消减单个模块超过5万工时的现场电气安装工作量。Meta则在俄亥俄州New Albany的Prometheus园区部署铝框架织物结构“帐篷”厂房,卫星图像显示,自2025年7月宣布建设至2026年4月,已有8座结构竣工,而园区此前五栋永久建筑耗时长达两至三年。
第二种是EPC或系统集成商主导模式,运营商设定性能要求,由工程总包或专业集成商负责采购、协调和建设。Comfort Systems、Sterling Infrastructure、Quanta旗下Cupertino Electric等均属此类。其中,Comfort Systems通过Environmental Air Systems和TAS Energy在德克萨斯州和北卡罗来纳州运营逾350万平方英尺的工厂产能。这一模式对超大规模厂商尤具吸引力,因为运营商可保留自有设计,仅将施工执行移入工厂,从而在保持灵活性的同时获得规模效应。
第三种是OEM主导模式,以Vertiv OneCore为代表,设备厂商将自身电力、热管理、冷却及IT基础设施整合为完整平台对外销售。这一模式使Vertiv的单兆瓦内容价值从历史约350万美元提升至约700万美元,但代价是交期:目前Vertiv模块化方案的交货周期已超过12个月。这种模式适合那些缺乏内部工程能力或希望快速部署的中小型运营商,但在超大尺度项目中可能面临供应链瓶颈。
各类运营商在模块化路径上并未走向同一,而是根据自身规模、市场定位和技术栈做出各异的选择。Compass是模块化运营时间最长的托管运营商,估计每栋楼约70%至85%的内容在工厂完成预制,单栋楼框架和屋顶可在18至21天内立起,覆盖外壳、白空间、电力模块及中压开关设备全栈。QTS则通过提前锁定设计、在堪萨斯州维持约700万平方英尺仓储容量储备长周期设备,构建出可随时响应客户需求的快速交付能力,其最新“Rapids”设计已被两家大型AI公司采用。
Aligned Data Centers以适应性为核心,基础电力和冷却架构保持标准化,但机房配置可随机架密度演进在气冷、混合冷却和液冷之间自由切换。其Delta³气冷系统支持每机架约50kW,DeltaFlow液冷平台则可支持350kW以上,这种灵活性使其能够适应不同代际AI芯片的需求。Crusoe在Abilene Stargate园区同时应用外壳模块化和整体设施模块化:预制绝热金属板将单栋建筑的封顶时间压缩至8周以内,其自研Spark单元每个约1MW规模出厂即接近完工状态,并已通过Redwood Materials在内华达州的项目完成规模化验证。
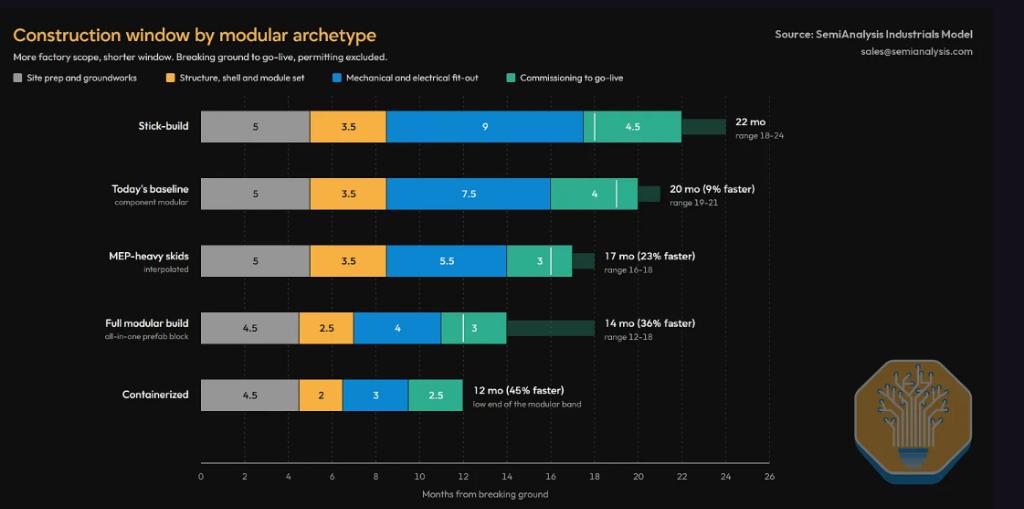
然而,模块化并非万能药,供应商承诺的速度数字往往基于更窄的统计口径,而非端到端工期。SemiAnalysis的底层测算揭示,Vertiv SmartRun宣称的85%加速仅针对架空母线和走线管理;MegaMod 50%的数字衡量的是模块部署与现场建设的对比;Schneider 60%的数字则仅适用于电力和冷却模块。基于50MW液冷AI机房的全周期测算显示,纯现场建设的施工窗口约为18至24个月,完整模块化建设可压缩至12至18个月,较纯现场建设快约36%。若采用一体化预制数据中心模块或集装箱数据中心,建设窗口甚至可进一步压缩至12个月以内。
成本方面,全模块化方案的综合费用约为每兆瓦1350万美元,低于纯现场建设的约1460万美元,差距约8%。节省主要来自两方面:将机电安装移入工厂节省约每兆瓦60万美元的建设服务费及约50万美元的安装费;建设周期缩短带来的成本升级、应急储备和现场管理费用节约。但需要注意的是,模块化也存在固有成本:与纯现场建设相比,模块化建设需叠加一层模块供应商利润,这是主要成本摩擦来源。此外,已有运营商和MEP承包商反映,部分模块化方案存在可靠性问题,一旦出现质量缺陷,不仅前期节省的工期将付诸东流,还会将宝贵的硬件资产置于风险之中。
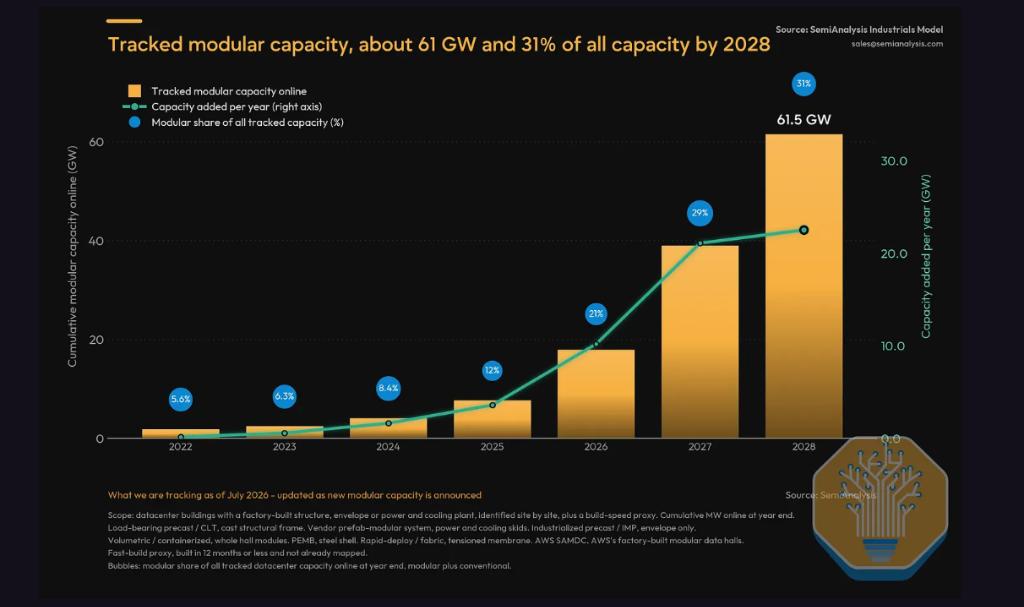
展望未来,随着AI算力需求的持续指数级增长,模块化数据中心将成为行业标配。预计到2028年底,模块化建设占全部在线容量的比例将突破30%。这一趋势不仅改变了数据中心的物理形态,更深刻影响了供应链关系、劳动力结构以及资本分配逻辑。对于从业者而言,理解并掌握模块化建设的精髓,将是未来五年内保持竞争力的关键。在这场效率战中,唯有那些能够快速迭代、灵活应对且具备强大整合能力的玩家,才能在算力基建的新纪元中立于不败之地。