AI硬件下半场:327家创业公司如何打破“锤子找钉子”死循环?
赛道狂飙与冷思考:327家创业公司的融资图谱
2026年的中国AI智能硬件赛道,正经历着一场前所未有的资本狂欢与理性重塑的双重洗礼。根据IT桔子发布的最新行业洞察报告,自2023年以来,该赛道掀起了一波密集的创业浪潮。在梳理出的431家新锐公司中,已有327家完成融资,融资率高达75.9%。更为罕见的是,仅2026年上半年就有179家公司获投,这种资本共识在过往的科技创业周期中并不多见。
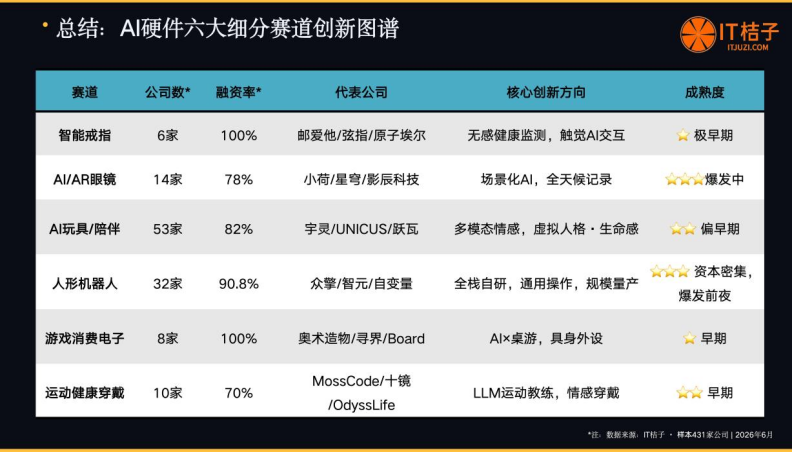
这一数据背后,折射出的是投资人对AI技术下沉至物理世界的强烈预期。然而,热度之下,隐忧并存。从融资结构来看,天使轮占比超过半数,表明整个行业仍处于早期探索阶段,格局远未定型。这也意味着,尽管资金充裕,但绝大多数企业尚未找到稳定的盈利模式,仍处于“烧钱换空间”的博弈期。地理分布上,深圳以95家企业的绝对优势领跑全国,北京和上海紧随其后,形成了“京深双核”的产业格局。深圳凭借其全球领先的供应链体系,为硬件快速迭代提供了无与伦比的土壤,而北京则依托科研资源与资本优势,在算法与核心部件上占据高地。

“锤子找钉子”困境:技术自嗨与市场需求的错位

尽管资本热情高涨,但从业者却普遍感受到一种深层的焦虑:AI硬件创业正陷入“锤子找钉子”的怪圈。声智科技首席产品官黄赟贺一针见血地指出,许多团队手握高精尖的声学AI模型或多模态感知技术,却难以找到能够承载这些技术并实现大规模量产的产品载体。这种技术与市场的错位,导致了大量的创新停留在实验室或概念阶段,无法转化为真实的商业价值。
在这种背景下,盲目追求颠覆式创新往往是一场豪赌。阶段性成功的关键,在于如何在当前技术门槛、用户实际需求、成本控制以及产品形态微创新之间找到微妙的平衡点。例如,智能戒指正从单纯的健康监测功能,向触觉AI交互延伸;AI眼镜则避开了与手机大屏的直接竞争,转而深耕文博导览、户外影像记录等垂直场景。这些案例表明,成功的AI硬件并非完全创造全新的品类,而是用新的AI技术赋能旧品类,在细分场景中建立壁垒。创业者需要“不用重复造轮子”,而是专注于让轮子转得更稳、更贴合特定人群的需求。
交互范式的跃迁:从被动唤醒到主动感知
AI硬件的核心竞争力,本质上是人机交互范式的重构。过去十年,智能手机确立了“被动触控”的主导地位,而在AI时代,交互正逐步向“主动感知”演进。然而,这一转型并非一蹴而就。目前,语音交互仍高度依赖唤醒词,多轮自然对话在复杂场景下的稳定性仍有待提升。
灵宇宙资深产品负责人刘翠涛提出,真正的主动交互需要设备具备多模态感知能力——通过视觉、听觉、生理信号等综合判断用户的意图与情绪状态,从而在“该说话时说话”。但这面临着两大工程化难题:一是时机判断的精准度,避免对用户造成干扰;二是长期记忆的构建,让设备能够积累用户偏好,使互动越来越自然。特别是在端侧推理能力与隐私保护之间取得平衡,是实现这一愿景的关键技术瓶颈。
声智科技则在Physical AI(物理智能)领域深耕,试图通过高精度听觉感知赋能机器人及高阶自动驾驶,实现非视距、超视距的风险预警。这不仅是交互层面的升级,更是AI从数字空间向物理空间渗透的体现。未来,AI硬件将不再仅仅是执行指令的工具,而是能够理解环境、预判需求的智能伴侣。
商业化的生死线:高退货率与盈利模式的探索
如果说技术是AI硬件的引擎,那么商业化能力则是其生存的血液。在圆桌对话中,一个令人触目惊心的数据被抛出:AI耳机行业的平均退货率高达30%~50%。这一高企的数字,揭示了AI硬件在用户体验上的巨大不确定性。
退货率的分化也提供了重要的行业洞察。声智科技指出,早期极客用户对产品包容度高,退货少,但其反馈的代表性有限;一旦进入大众市场,真实的使用痛点才会集中暴露。相比之下,灵宇宙的教育陪伴类产品通过精准定位目标人群,将量产后退货率控制在行业均值的一半。这说明,细分场景的选择和人群画像的精准度,直接决定了产品的市场接受度。
在商业模式上,单纯依靠硬件销售很难覆盖高昂的研发与营销成本。业内开始探索“硬件不赚钱、靠订阅盈利”的模式,但这要求企业必须同步控制硬件BOM成本与模型推理成本,否则将面临两头亏损的困境。中博聚力品牌战略负责人刘红艳强调,投资的核心在于验证AI技术的落地载体与应用场景。产品完美固然重要,但市场能否接受、销量能否打开、现金流能否持续,才是检验AI硬件成色的唯一标准。
竞争格局:大厂生态与创业公司单点突破的博弈
面对拥有生态、供应链和资源聚合优势的大厂,创业公司该如何生存?业界普遍认为,未来的AI硬件生态将是多层次且碎片化的。大一统的超级终端依然存在,但面向特定场景的垂直功能载体将大量涌现。
对于创业公司而言,关键在于扬长避短。灵宇宙建议,初创团队应审视头部品牌是否已占据特定形态的心智。如果在手表、戒指等成熟品类中竞争,需先做好基础体验,再叠加AI能力作为差异化,而非直接比拼智能化上限。中博聚力则提出了“真一新”的投资理念:真愿景、真实力、真可靠的团队;只投大赛道中的龙头或头部企业;必须是新世界产物、最前沿技术。
这一理念折射出当前一级市场的变化:资本不再盲目追捧概念,而是更加审慎地评估项目的落地能力与商业化前景。创业公司需做好中长期战略规划,在软硬件协同、产品商业化上持续深耕,凭借某个单点爆发脱颖而出。
供应链与团队布局:深圳优势与全球化视野
硬件创业不仅是一场技术战,更是一场供应链与组织能力的较量。黄赟贺强调“Hardware is hard”,AI硬件创业涵盖软件、硬件、供应链、营销多层挑战。在团队布局上,灵宇宙给出了极具实操性的建议:品牌、市场和融资团队适合设在北上广,以获取人才与信息优势;而供应链则建议优先落地深圳。
深圳完整的产业链能够显著降低硬件落地过程中的试错成本,从硬件选型、模具开发到模组采购,这里提供了极快的响应速度。同时,声智科技通过“概念款+量产款”双线策略,既保证了品牌的前沿形象,又通过高性价比的量产款建立大众心智。这种灵活的经营策略,有助于企业在高压的硬件市场中穿越周期。
结语:在泡沫中淘金,在细分中深耕
2026年的AI智能硬件赛道,热钱涌入伴生泡沫,但也孕育着真正的机遇。正如中博聚力所言,行业尚处于商业化早期,多处于原型验证阶段。判断未来趋势,需综合各赛道比较概率,审慎评估哪些细分方向能真正跑通。
对于创业者而言,成功的关键不再是技术堆砌,而是能否打通从技术、产品到商业化落地的完美闭环。在主动交互技术尚未完全成熟之际,找准切入场景,通过端侧算力与软硬协同适配市场,形成收入与利润的增长飞轮,才是实现长期价值提升的根本。AI硬件是中国企业走向世界、展现创新力的最佳载体之一,唯有那些敢于入局、坚持长期主义、并能在细分领域建立坚实壁垒的企业,才能在这场交互入口的争夺战中最终胜出。