面壁智能200亿估值背后:端侧AI红海中的护城河危机
资本共识与先发优势的悖论
在人工智能的宏大叙事中,端侧AI正经历从技术验证到商业爆发的关键转折。2026年7月,面壁智能凭借半年内超50亿元的累计融资和突破200亿元的估值,被标榜为端侧智能赛道的最大独角兽。这一数字背后,是资本市场对“小模型、大应用”逻辑的深度押注。然而,历史经验表明,资本共识的形成往往也是竞争格局重塑的起点。当阿里、字节、苹果等巨头集中力量进入端侧市场时,单纯的技术先发优势正在被快速稀释。
面壁智能的崛起路径极具典型性。从清华实验室走出的技术团队,通过提出“密度定律”这一学术概念,成功将技术优势转化为融资叙事。但需要警惕的是,估值的高低并不等同于商业壁垒的厚度。当前,面壁智能面临的核心挑战不再是证明模型能否在终端运行,而是如何将这些技术转化为可持续的收入流,并在巨头环伺中建立起难以复制的客户粘性与成本优势。
融资逻辑:中立性与退出预期的双重驱动
面壁智能的股东结构呈现出鲜明的“国资+产业资本”特征,这与智谱、MiniMax等获得互联网大厂支持的竞品形成显著差异。中国电信、华为哈勃、茅台基金以及各地国资基金的入局,并非偶然。这种结构背后隐藏着深刻的商业战略考量:保持相对于互联网巨头的中立性,有助于面壁智能拓展车企、手机厂商和机器人公司等多类客户。一旦深度绑定某一家互联网巨头,其作为独立模型供应商的信任基础可能受损。
此外,政策环境的变迁改变了投资人的退出预期。2026年6月,证监会宣布将科创板第五套上市标准适用范围扩大至人工智能领域,为尚未盈利的大模型企业打开了境内上市通道。对于面壁智能的投资者而言,这意味着项目从长期等待的技术投入,转变为具备明确退出路径的金融资产。国家级基金与央企的介入,进一步增强了其在To B业务拓展中的信用背书,尤其是在涉及汽车供应链和政府级企业服务时,这种背景优势尤为明显。
“密度定律”:学术光环下的数据迷雾
面壁智能的技术叙事核心在于刘知远团队提出的“密度定律”,即通过提高模型的能力密度(有效参数与实际参数之比),以更少的资源实现更强的性能。2025年底发表于《Nature Machine Intelligence》的论文指出,开源模型的最高能力密度约每3.5个月翻一倍。这一成果显著提升了面壁在国际开源社区的影响力,甚至因斯坦福团队抄袭MiniCPM代码的争议事件而获得额外关注。
然而,学术数据的严谨性与商业宣传之间存在温差。早期演讲中提到的“8个月翻倍”与最终论文中的“3.5个月”存在口径差异,这反映了该定律作为经验曲线的动态特征,而非绝对的自然规律。同时,关于MiniCPM5-1B“追平GPT-4”的说法,主要依赖单一榜单AA-Index,缺乏多模态、长程推理等复杂场景的交叉验证。这种对比更多具有传播意义,而非严谨的技术结论。在技术快速迭代的AI领域,过度依赖单一指标的宣传策略,可能在面对更全面的基准测试时暴露出短板。
商业化管线:下载量与收入的黑箱
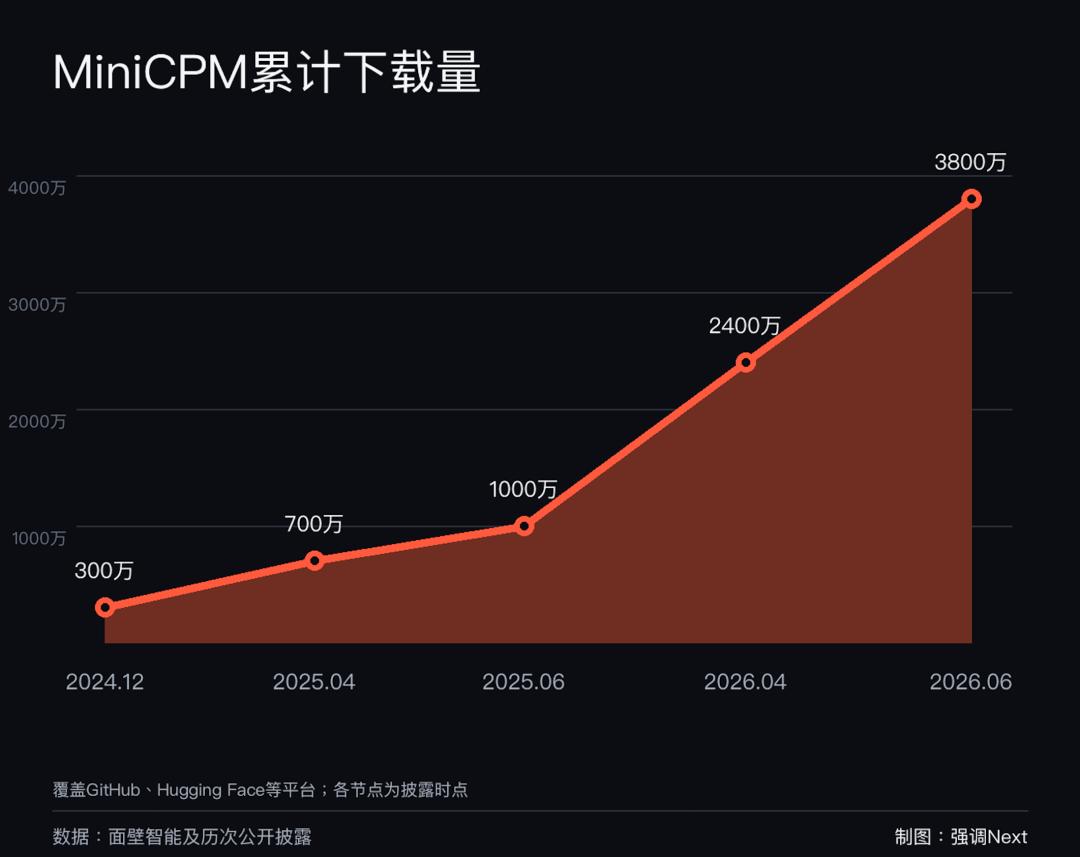
尽管面壁智能公布了MiniCPM系列全球下载量突破3800万,但商业数据的缺失仍是悬在200亿估值上方的一把利剑。其三大主要商业化方向——汽车、手机和企业服务,均未披露具体的收入贡献与毛利率。
在汽车领域,虽然宣布预计2026年底搭载30万辆量产车,并与安波福达成合作,但这属于预期目标而非已交付量。在企业级市场,智能体平台PilotDeck虽声称规模化商用,但缺乏客户数量与合同金额的细节。手机端方面,与三星的合作仍处于备案阶段,具体机型与分成模式不明。
具身智能作为新切入点,发布了MiniCPM-Robot系列,但在RMBench评测中的得分仅能反映特定任务下的表现,无法代表全场景综合能力。更值得深思的是,面壁智能放弃了对C端应用的重投入,转而押注B端底层供应。这种策略虽然避开了高昂的用户获取成本,却导致公司对少数大客户和硬件周期的高度依赖。在缺乏独立C端收入对冲的情况下,一旦下游硬件厂商自研模型或切换供应商,面壁智能的营收稳定性将面临严峻考验。
竞争升维:从模型到系统的工程博弈
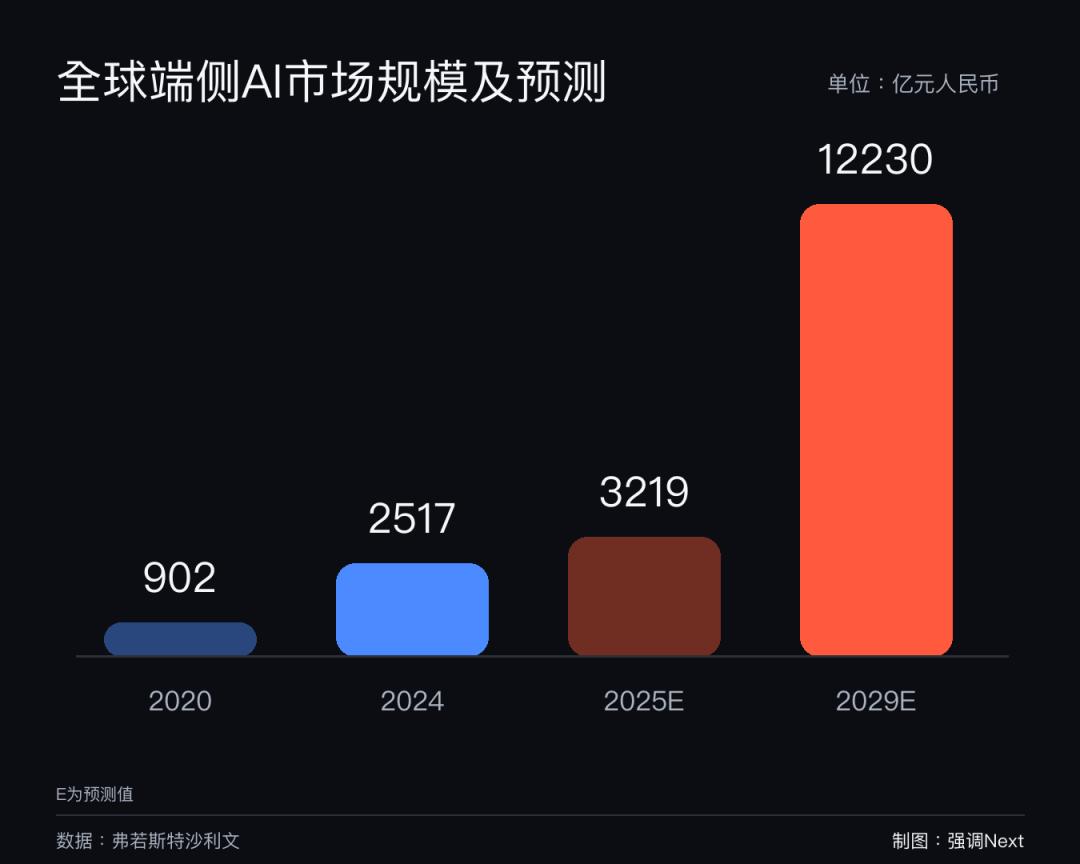
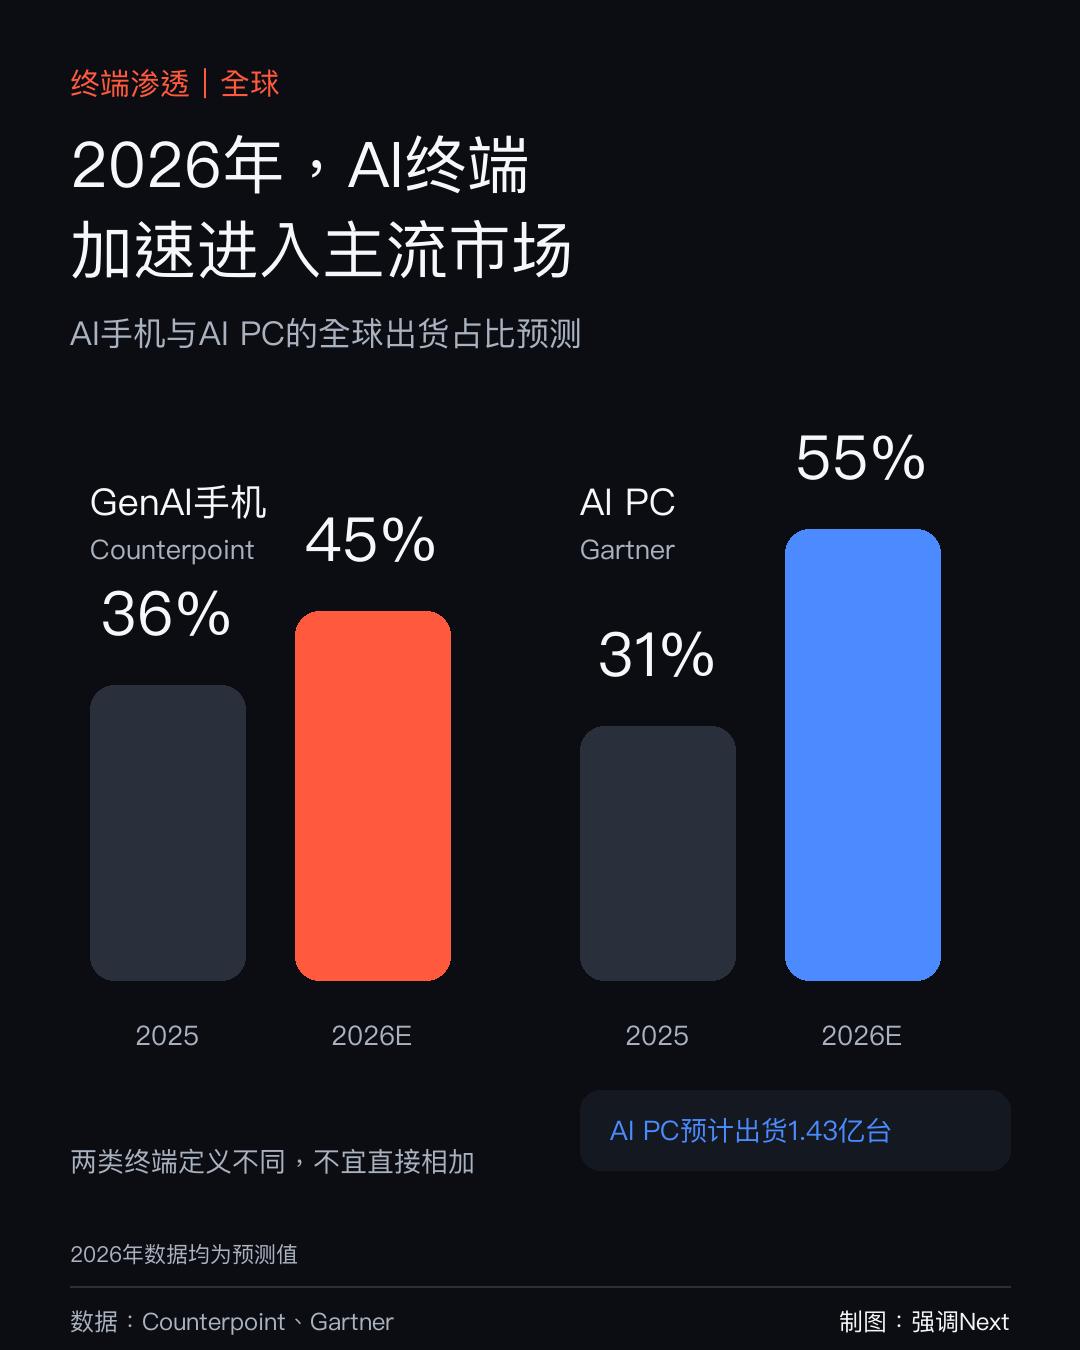
2026年被定义为端侧AI“规模化落地元年”,弗若斯特沙利文预测全球端侧AI市场规模将在2029年突破1.2万亿元。然而,随着谷歌Gemini Nano、苹果Core AI以及高通、联发科芯片级AI平台的推出,竞争焦点已从“模型大小”转向“模型、芯片与系统的协同效率”。
端侧设备的算力、内存带宽、散热和功耗构成了严苛的物理约束。面壁智能虽然完成了对AMD、英特尔、高通及华为昇腾等主流平台的适配,体现了强大的工程能力,但这同时也意味着其始终依附于其他公司的硬件生态。平台中立是其获取客户的优势,也是其构建护城河的限制。在巨头同时掌握芯片、操作系统和用户入口的情况下,面壁智能亟需将技术领先性转化为独特的交付体系、成本优势或垂直行业的深度定制能力。
结语:从“相信”到“验证”的跨越
200亿元的估值,代表了资本市场对端侧AI赛道的信心,以及对面壁智能技术潜力的认可。但这仅是一张入场券,而非最终的成绩单。在红海竞争中,面壁智能需要回答更现实的问题:能否在巨头拉平模型差距之前,建立起难以替代的客户关系?能否将开源社区的影响力转化为稳定的To B收入流?能否在芯片与系统日益融合的趋势中,找到属于自己的生态位?
端侧AI的下半场,拼的不仅是算法的密度,更是商业的韧性。面壁智能能否将“技术共识”转化为“商业共识”,将决定其能否从独角兽蜕变为长跑者。对于投资者和行业观察者而言,下一个季度的重点,不应再关注下载量的增长,而是真实收入的质量与客户续约的粘性。唯有穿越数据的迷雾,才能看清这家技术驱动型公司的真实轮廓。