Kimi K3引爆全球AI圈:300人团队如何凭3亿ARR冲刺港股IPO?
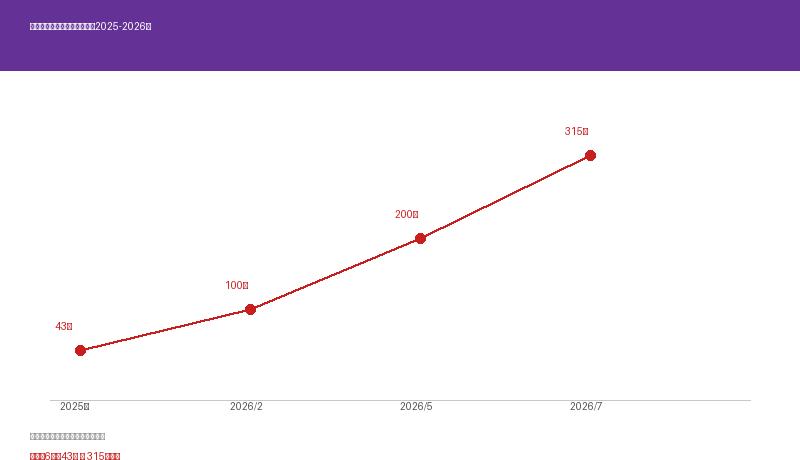
在人工智能的竞赛场上,技术突破与资本运作的耦合度从未像今天这样紧密。2026年7月中旬,月之暗面(Kimi所属公司)的一系列动作堪称教科书级别的资本叙事构建:先是低调抛出拥有2.8万亿参数的K3模型,随即因算力过载暂停新用户注册,紧接着向投资人发送上市议案,预计半年内完成港股IPO。这一连串事件并非孤立的技术展示或行政决策,而是一场精密的资本推演。K3是展示肌肉的技术筹码,3亿美元年化经常性收入(ARR)是验证商业闭环的核心数据,而港股IPO则是将这一故事锁定在公开市场估值体系中的最后一道防线。
K3的技术底牌:从参数内卷到效率为王
K3的发布之所以能在短时间内引发全球科技板块的剧烈震荡,核心在于它打破了以往大模型竞争的单一维度。尽管2.8万亿参数的体量使其成为全球最大的开源模型之一,但月之暗面真正想要传递的信号并非“大而全”,而是“精而实”。
K3采用的KDA混合线性注意力机制结合896个专家的MoE(混合专家)架构,每次推理仅激活16个专家。这种极致的稀疏化设计旨在解决大模型最头疼的两个问题:推理成本与延迟。在编程能力测试中,K3以1679分登顶Code Arena,不仅超越了Anthropic的Claude Fable 5和OpenAI的GPT-5.6 Sol,更在七个细分领域拿下六项第一。这种垂直领域的统治力,直接回应了企业客户对代码生成、架构设计等高阶任务的需求。
更为关键的是K3的定价策略。输入3美元/百万token,输出15美元/百万token,这一价格锚点与Anthropic的Sonnet 5完全持平。过去,中国大模型往往依赖“性价比”优势切入市场,但K3的选择表明月之暗面已具备与全球顶尖闭源模型正面竞争的实力。官方数据显示,K3的API成本仅为美国同类顶级模型的三分之一左右。这意味着,在同等售价下,K3拥有更厚的毛利安全垫。这种从“价格战”转向“利润战”的定价权,正是资本市场看重其估值溢价的底层逻辑之一。
当然,K3并非完美无缺。在通用推理和多模态理解等综合智能指数上,它仍落后于部分顶级闭源模型。联合创始人黄震昕对此保持坦诚,承认通用能力的追赶状态。这种技术上的诚实反而增强了叙事的可信度——市场更愿意相信一个正在快速迭代的产品,而非一个被过度包装的完美神话。
暂停注册的真相:算力熔断与体验优先
K3上线48小时内,月之暗面做出了一个反直觉的决定:暂停新用户注册。在大多数互联网公司为追求用户规模增长而拼命扩量的背景下,这种主动踩刹车的行为显得格外突兀,却也极具深意。
这一举措背后的直接原因是算力被击穿。300人的团队管理着2.8万亿参数规模的模型,同时支撑全球200多个国家的API调用,资源配比已达极限。然而,更深层次的考量在于商业价值观的坚守。黄震昕明确表示,付费客户的体验优先于免费用户的增长。在大模型行业,C端免费用户往往带来的是低转化率的营销数据,而API付费客户才是真金白银的收入来源。
这种“甜蜜的痛苦”暴露了月之暗面当前的核心矛盾:需求曲线的陡峭上升与供给能力爬坡速度之间的落差。海外付费用户激增400%,API收入同步增长,说明产品力已获全球开发者认可。但算力瓶颈若不能在上市前得到有效缓解,将成为制约估值天花板的硬伤。对于投资者而言,暂停注册既是产品力强劲的信号,也是对供应链管理和算力成本控制能力的严峻考验。
3亿ARR:中国大模型商业化的拐点验证
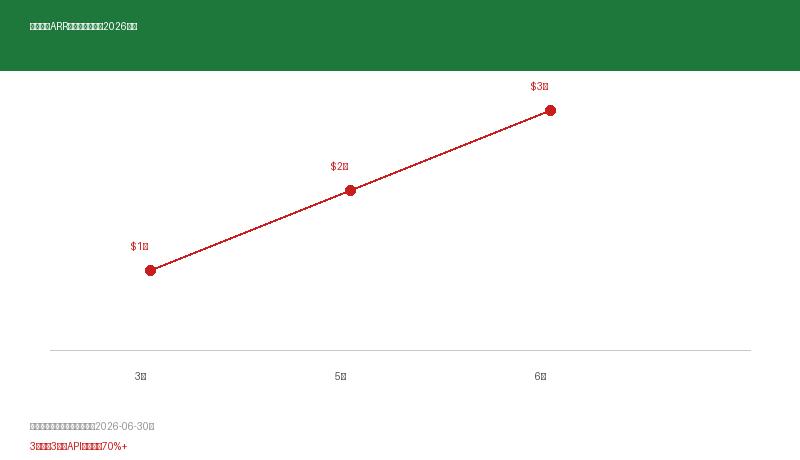
如果说K3是技术故事,那么3亿美元的ARR则是商业故事的高潮。这一数据的含金量在于其增长速度与结构占比。从2026年3月的1亿美元到6月的3亿美元,三个月实现三倍增长,呈现出典型的拐点式爆发特征。更关键的是,API收入占比超过70%,这意味着月之暗面已摆脱对C端流量变现的依赖,建立起以企业级服务为核心的收入模型。
这一路径与Anthropic高度相似。Anthropic凭借API优先策略,在2024年底达到约10亿美元ARR,估值曾维持在180亿美元水平。相比之下,月之暗面目前315亿美元的估值显示出市场对其更高增长的预期。资本市场给予的溢价,源于对“中国大模型走通API优先路线”这一假设的认可。如果Kimi能证明其在国际市场上的号召力,它就不再是Anthropic的追随者,而是全球大模型格局中的重要一极。
K3的开源策略也在这一商业逻辑中扮演了双重角色。完整权重的开源将进一步扩大生态影响力,吸引全球开发者基于K3构建应用,从而反哺API调用量。同时,开源也对闭源竞品形成定价压力,迫使对手在技术与成本上不断突破。月之暗面通过在“开放生态”与“商业变现”之间寻找平衡,构建了独特的护城河。
港股IPO的时机选择与地缘博弈
为什么是现在?三个窗口期的重合让IPO成为必选项。首先是ARR拐点已现,3亿美元被视为商业模式验证完成的信号;其次是K3发布带来的技术叙事高潮;最后是港股18C章规则下,智谱、MiniMax等竞品已打通上市通道,降低了合规成本与时间成本。
月之暗面选择港股而非美股,既有务实考量,也有地缘政治因素。中美关系的复杂性使得中资科技股在美股面临估值折价与审计风险。港股18C章为未盈利硬科技公司提供了更快速的上市路径,尽管天花板可能低于美股,但其确定性更高。此外,拆除VIE架构并与高盛、中金等投行密切沟通,显示出月之暗面在资本运作上的成熟度。
然而,上市并非终点,而是新赌局的开始。300人的精简团队在面对IPO后的财报压力、合规要求及投资者关系管理时,能否保持高效运转仍是未知数。智谱上市后股价的大幅波动也提醒市场,AI概念股的情绪溢价难以持久,最终仍需回归业绩基本面。算力瓶颈、开源模式的双刃剑效应,以及来自Anthropic和OpenAI的万亿级估值压制,都是月之暗面必须跨越的障碍。
创始人杨植麟的态度从2025年底的“不着急”到2026年7月的“急着上市”,折射出资本周期与技术周期的差异。资本只关注下一个季度的增长,而技术突破需要更长的沉淀。K3之后的IPO冲刺,是将技术红利转化为资本实力的关键一步。能否在公开市场持续兑现3亿美元ARR的增长故事,将是检验月之暗面真正成色的试金石。