百镜大战后的冷思考:AI眼镜为何陷入“有品类无定义”的死局?
2026年7月的上海,热浪与科技焦虑交织。在世界人工智能大会(WAIC)的西岸会展中心,二十多家AI眼镜厂商将展台挤得水泄不通。空气中弥漫着消毒水与金属冷光混合的味道,参观者戴着各式各样的智能眼镜,眼前浮现着实时翻译字幕、心率曲线或待办事项。然而,当摘下眼镜,面对兜里六七张写着“智能、轻便、解放双手”的宣传页时,一个尴尬的问题油然而生:明天出门,我还会戴它吗?
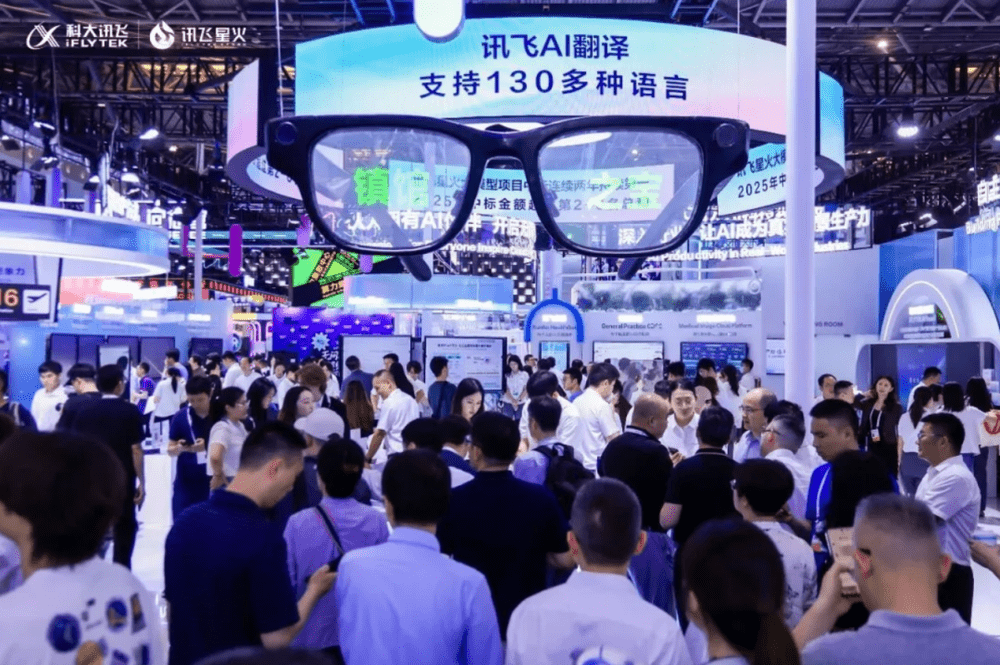
这一问号背后,是中国AI眼镜产业链“野蛮生长”与“灵魂缺失”并存的现状。虽然珠三角的供应链以惊人的速度响应需求,但从立项到量产仅需一个半月,但这种效率反而加速了产品的同质化。当硬件不再是护城河,谁能回答“AI眼镜到底是什么”,谁才能掌握开启千亿赛道的钥匙。
供应链水位溢出:制造能力的狂欢与产品创新的停滞
过去四年,AI眼镜从科幻概念走向华强北的三尺柜台,核心驱动力在于中国供应链水位的彻底溢出。全球超过80%的智能眼镜制造环节集中在中国,形成了一张紧密的产业网络。从东莞的镜头模组、江西的光学镜片,到深圳的整机代工,配件供应商之间的距离往往不超过两小时车程。这种地理上的集聚效应,使得任何设计变更都能在24小时内转化为实物样品。
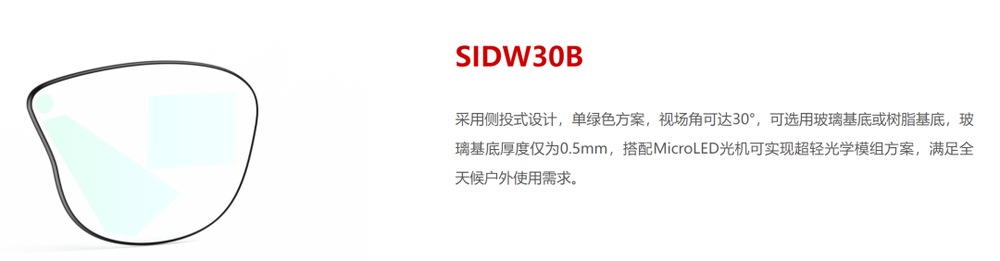
在这种环境下,硬件成本的压降速度令人咋舌。光学显示部件占据成本的40%至50%,芯片占20%至30%,两者合计超过七成。以光波导技术为例,国内企业如至格科技已将衍射光波导镜片的重量控制在4克以内,解决了困扰行业的彩虹纹效应。芯片端,恒玄科技的BES2800及6nm芯片已成为Meta、Rokid、雷鸟等主流品牌的核心选择,甚至推动了“双芯双系统”架构的普及——低功耗芯片处理待机与基础交互,高性能芯片负责AI推理。
上游企业的财报数据印证了这一波红利。2026年上半年,佰维存储、香农芯创、复旦微电等企业归母净利润呈现数倍甚至数十倍增长。然而,这种上游的狂欢掩盖了下游品牌的迷茫。由于公板公模的普及,市面上80%的AI眼镜内部构造惊人相似,区别仅在于外观设计与软件调教。品牌方过度依赖供应链的快速出货,导致产品缺乏差异化灵魂。当所有核心部件均可公开采购,硬件本身便不再是壁垒,后续追随者能在半年内复制同等配置。这种“可被轻易复制”的现状,使得品牌难以建立长期的用户忠诚度,行业陷入“有产品无品类”的尴尬境地。
三重围墙:物理极限、隐私焦虑与价值缺失的闭环
尽管制造能力成熟,但AI眼镜仍被三重“围墙”困住,形成互为因果的恶性循环。
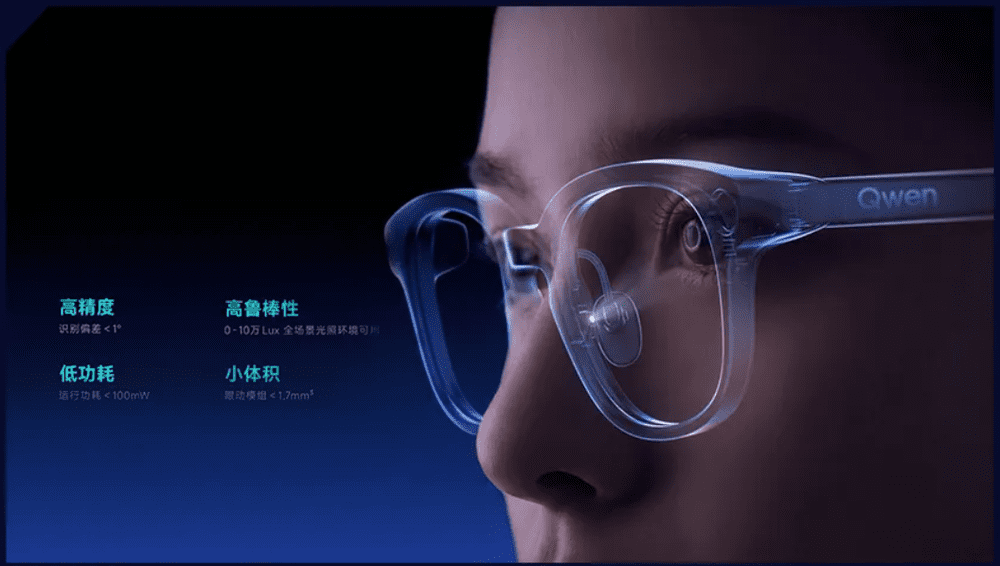
第一重围墙是硬件的“不可能三角”。在现有技术条件下,重量、续航与性能无法兼得。李未可为追求26克的极致轻量化,砍掉了显示屏和本地高性能芯片;Moonix将重量压至14.9克,却不得不放弃摄像头与翻译功能;而带显示屏的千问S1眼镜,为维持续航采用热插拔电池设计,导致用户体验断裂。数据显示,带屏AI眼镜单次续航普遍仅2至5小时,而无屏产品可达8小时以上。2025年上半年,无屏AI眼镜销量增速达463%,消费者在“能用”与“戴得住”之间,毫不犹豫地选择了后者。这一现象背后的物理天花板在于:电池能量密度年提升仅个位数百分比,而AI算力需求每年翻倍;光学方案要在轻薄、高亮、全彩、低成本四者间取得平衡,目前尚无完美解法。
第二重围墙是社会信任的崩塌。AI眼镜的核心价值依赖于摄像头,但这恰恰是其最大的安全隐患。2024年底,哈佛学生的实验显示,佩戴Ray-Ban Meta眼镜可在短时间内通过人脸识别获取陌生人全维度隐私数据。尽管Meta通过白色LED指示灯试图建立合规边界,但9.9元的遮光贴即可轻易绕过。这种“行走的监控探头”隐喻,引发了公众对公共空间拍摄权与数据归属的深层焦虑。技术突破可以追赶,但社会规则的重建往往滞后于硬件迭代,这种不确定性限制了AI眼镜在办公、社交等高频场景的渗透。
第三重围墙是用户留存率的低迷。尽管厂商上线了超过200个AI功能,但雷鸟创新透露,用户长期使用率不足6%,电商平台退货率高达30%至50%。用户买回产品后,通常经历三天的新鲜感消退期,随后发现翻译、导航、记录等功能均可被手机替代,最终将眼镜束之高阁。行业在拼命解释“我能做什么”,用户内心却在追问“我为什么需要它”。这两者之间的鸿沟,本质上是价值主张的缺失。
这三重围墙相互加固:硬件缺陷强化了隐私焦虑,隐私焦虑压缩了使用场景,场景缺失导致用户价值感知降低,进而削弱品牌投入硬件研发的动力。WAIC现场的热闹,某种程度上是在用声量掩盖这一结构性困局。
破局关键:从“功能堆砌”到“品类定义”
在WAIC现场,阿里、腾讯、字节等互联网巨头给出了不同的AI眼镜答案:阿里千问强调全天候感知的“智能体眼镜”,腾讯云与腾讯合作推出主打长期记忆的“X-AI记忆眼镜”,字节跳动则在第一代豆包眼镜叫停后,转向极致轻量路线。尽管路径各异,但共同点是均未完成清晰的市场教育。
历史经验表明,成功的科技产品往往不是第一个出现的,而是第一个完成“品类定义”的。Google并非第一个搜索引擎,iPod并非第一个MP3,它们胜出的核心在于用最简单、清晰的方式告诉消费者“我是谁、解决什么问题”。Meta的做法提供了某种参考:扎克伯格发布的自有品牌AI眼镜,将其定义为“眼镜本身”,智能仅为附加值。这种回归本体论的定义,降低了用户的学习成本,指向了像购买墨镜一样购买AI眼镜的未来。
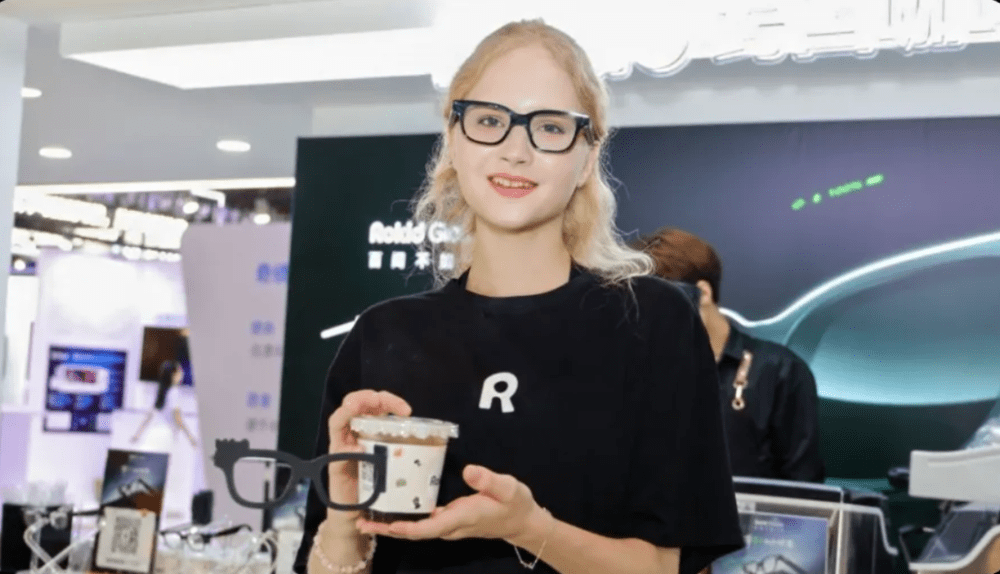
相比之下,国内厂商仍在各自为战。有的赌注长期记忆,有的构建封闭操作系统,有的死磕极致轻量。当消费者面对这些碎片化的宣传页时,无法形成统一的认知图景,导致决策困难。2026年全球AI眼镜出货量预计突破1600万台,Meta占据大半壁江山,而苹果、谷歌、三星等巨头正蓄势待发。无论最终谁胜,赢家必将是率先回答“AI眼镜到底是什么”的企业。
在那之前,所有的“百镜大战”都只是在黑暗中的各自摸索。WAIC的聚光灯虽然明亮,但真正能照亮行业的晨光,有待于某位先驱者捅破那层窗户纸,完成从“智能配件”到“独立品类”的惊险一跃。