WAIC 2026深度复盘:从基座混战到具身落地,AI产业十大变局
在2026年的上海,高温与雷暴并未冷却人们对人工智能的热情。世界人工智能大会(WAIC)现场人潮汹涌,黄牛票被炒至天价,这不仅是流量的狂欢,更是产业风向标的剧烈摆动。如果说过去的AI大会是技术的陈列馆,那么2026年的WAIC则更像是一个巨大的实战演练场。在这里,我们不再仅仅惊叹于模型的参数量级,而是更关注它们能否真正解决实际问题。通过对展会深度观察与行业对话的梳理,可以清晰地看到中国AI产业正在经历从“野蛮生长”向“精耕细作”的深刻转型,以下十大趋势构成了这一转型的核心图景。
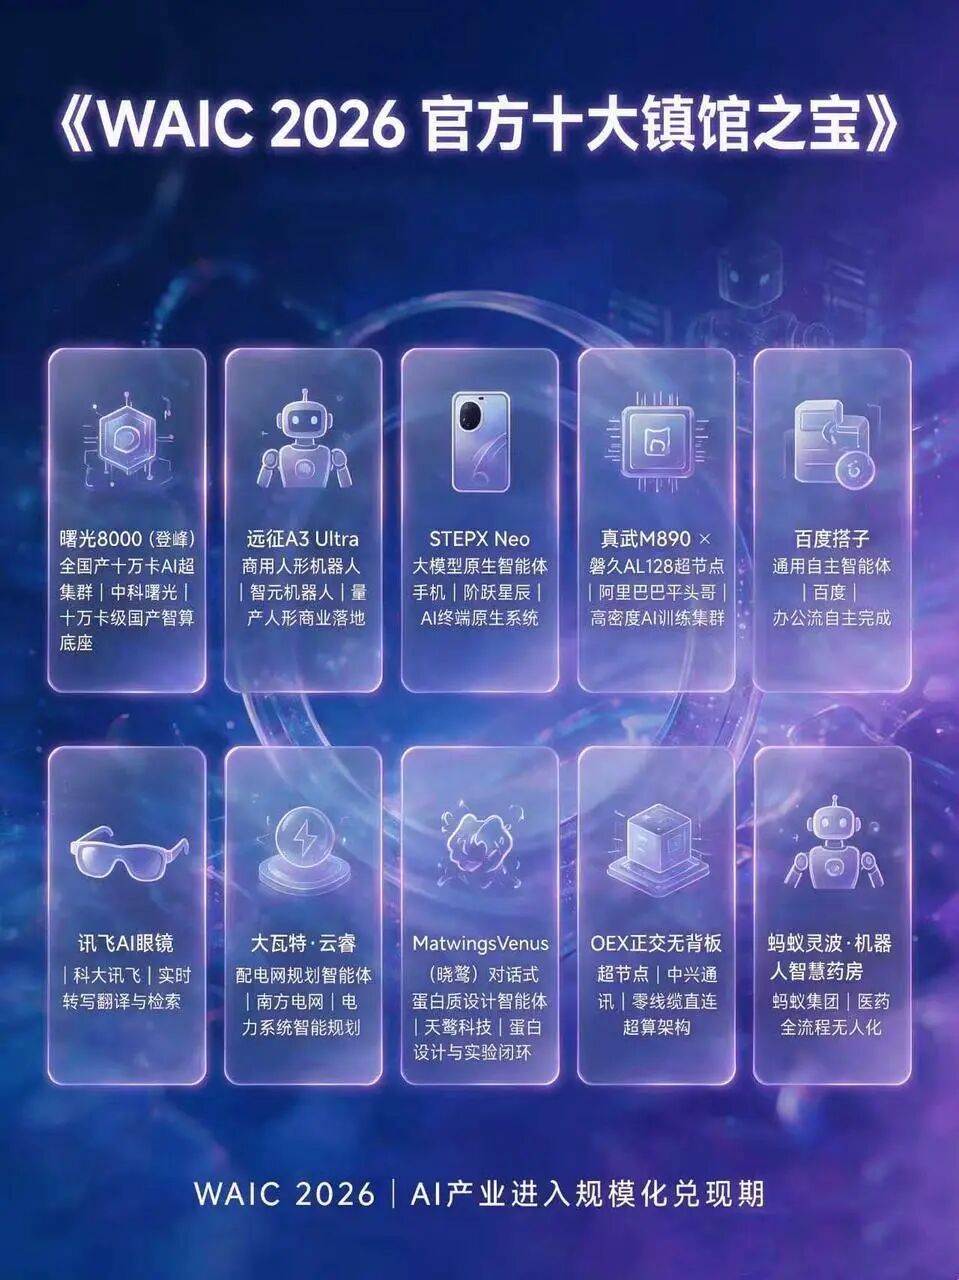
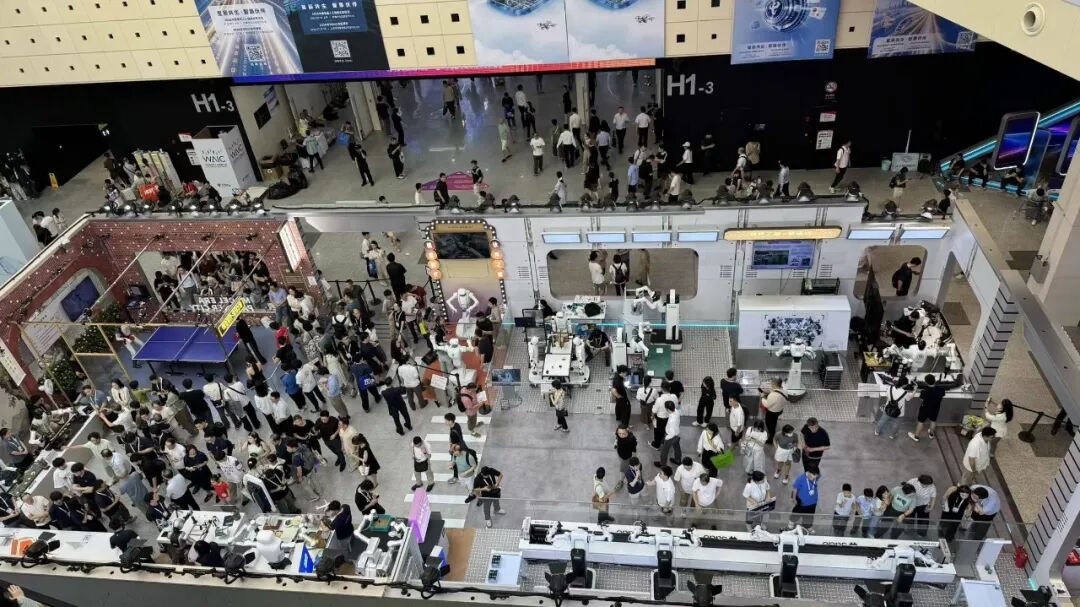
首先,WAIC的角色发生了根本性转变,它已演变为中国AI产业的“世界杯”。以往,这里更多是前沿技术的展示窗口,而今年,头部企业纷纷将核心产品发布、战略签约及新功能上线锚定在7月的上海。月之暗面、商汤、阶跃星辰等领军企业不约而同地选择在此刻亮出底牌。这种变化标志着AI产业落地逻辑的演进:模型要进入产业深处,必须促成开发者、硬件终端、云服务商及垂直场景客户在同一物理空间内的深度协同。大会的核心价值已从单纯的技术展示,转向促成实质合作与行业横向测试。谁在这里接受检验,谁就拥有了定义年度行业节奏的话语权。
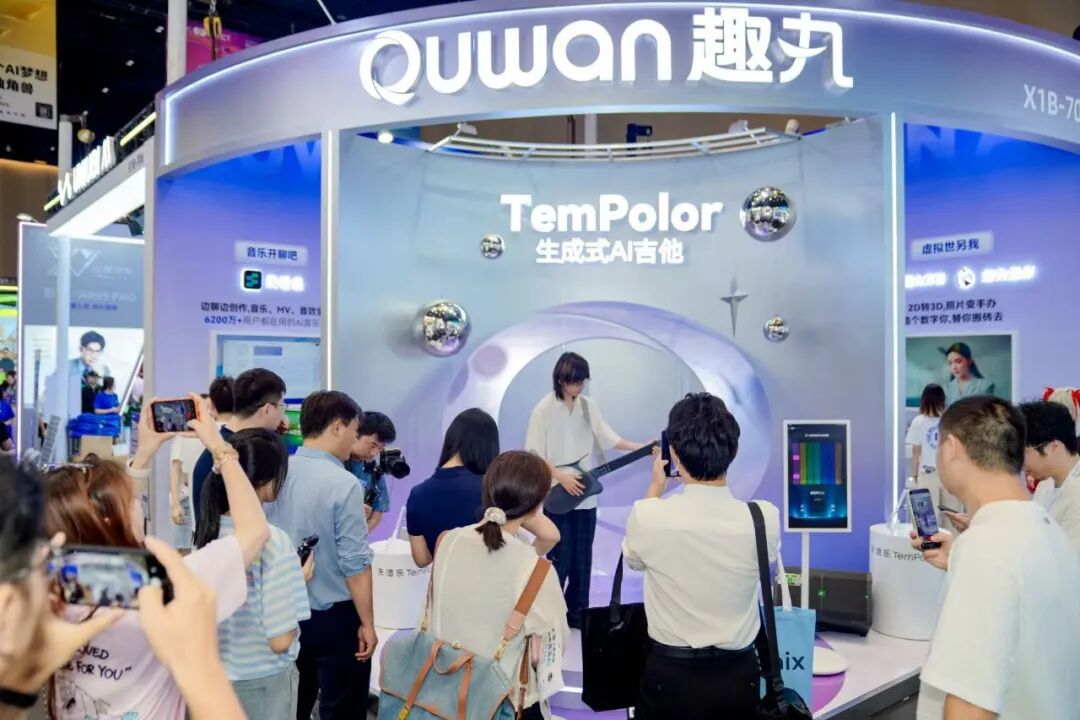
其次,展台互动模式的变革揭示了AI软硬件能力的双重硬化。单向的技术演示已成过去式,能够留住观众的展台无一例外都提供了高参与度的互动体验。无论是机器人控制还是端侧设备试玩,用户被赋予了指令权。以趣丸科技为例,其展示的“模型—应用—硬件”全链路闭环,让用户通过对话即可生成歌曲并直接在AI吉他上演奏。这种体验证明,软件降低了创作门槛,而硬件让AI走出屏幕,沉淀为可持续的生活习惯。AI ToC产品的竞争逻辑已超越初期的流量争夺,转向对用户留存、成就感反馈及社交分发能力的考量。产品能否延长体验时长并形成次日打开习惯,成为衡量其生命力的关键指标。
第三,AI Chat的平常化迫使行业寻找新的价值锚点,“Show me the Agent”成为全场最强烈的呼声。人们不再执着于询问模型参数,而是关注其执行任务的能力与交付结果。百度搭子、腾讯各类智能体以及阿里围绕Agentic时代的布局,均指向同一个方向:传统的聊天框擅长回答问题,但真正的任务执行需要调用工具、记忆上下文并检查中间结果。能否完成有效交付,正在成为衡量大模型能力最实在的标准。聊天框将逐渐退居任务入口,系统需自行拆解目标、调用资源并执行,最终将成品交还用户。这种从“会说”到“做成”的转变,是大模型商业化落地的必经之路。
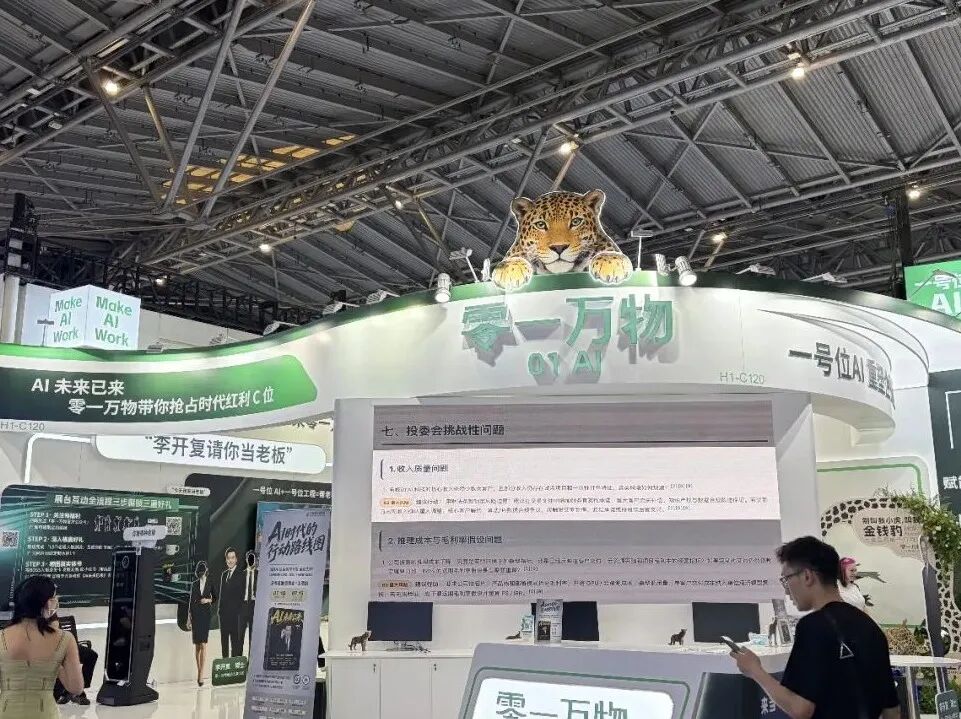
第四,基座模型竞争进入“半决赛”,格局分化日益明显。曾经的“六小虎”在2026年呈现出截然不同的战略路径。MiniMax、Kimi、智谱、DeepSeek等继续在前沿技术与开源影响力上胶着,构成国产基座最密集的竞争梯队,并与字节、腾讯、阿里等巨头形成“季后赛”态势。与此同时,其他玩家则精准划定业务边界:阶跃星辰押注终端闭环,百川智能深耕医疗垂直场景,零一万物转向企业级决策智能。这种分化表明,大模型赛道已跨过同质化建设期,行业焦点转向供需匹配。维持行业地位仍需坚实的基座能力,但构建独特的业务护城河才是下一轮竞争的关键。
第五,世界模型成为物理AI风口下的第一赛道,但也伴随着巨大的争议与混沌。随着LLM范式逐步收敛,世界模型被视为通往物理AGI的大脑架构。然而,现场对于“世界”的定义莫衷一是,大致分为视频派、抽象派和空间智能派。视频派追求视觉保真度,却被质疑未触及物理本质;抽象派聚焦潜空间,却面临黑盒评估难题;空间智能派结合3D资产生成,与应用转型结合紧密。尽管百家争鸣,但尚无一家能拿出足以“杀死比赛”的落地成果。这一领域的竞争才刚刚开始,最终的答案或许只能在真实场景的残酷检验中得出。
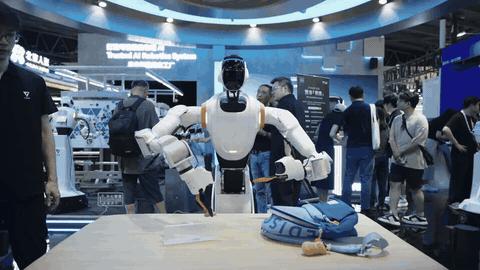
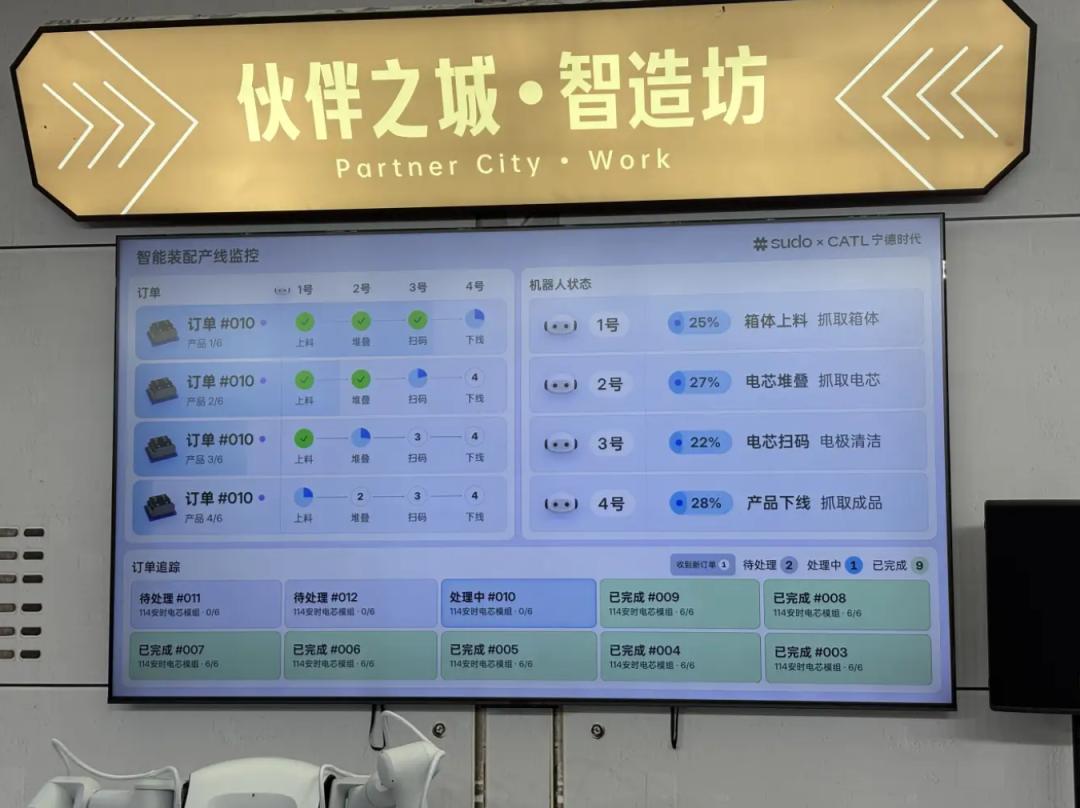
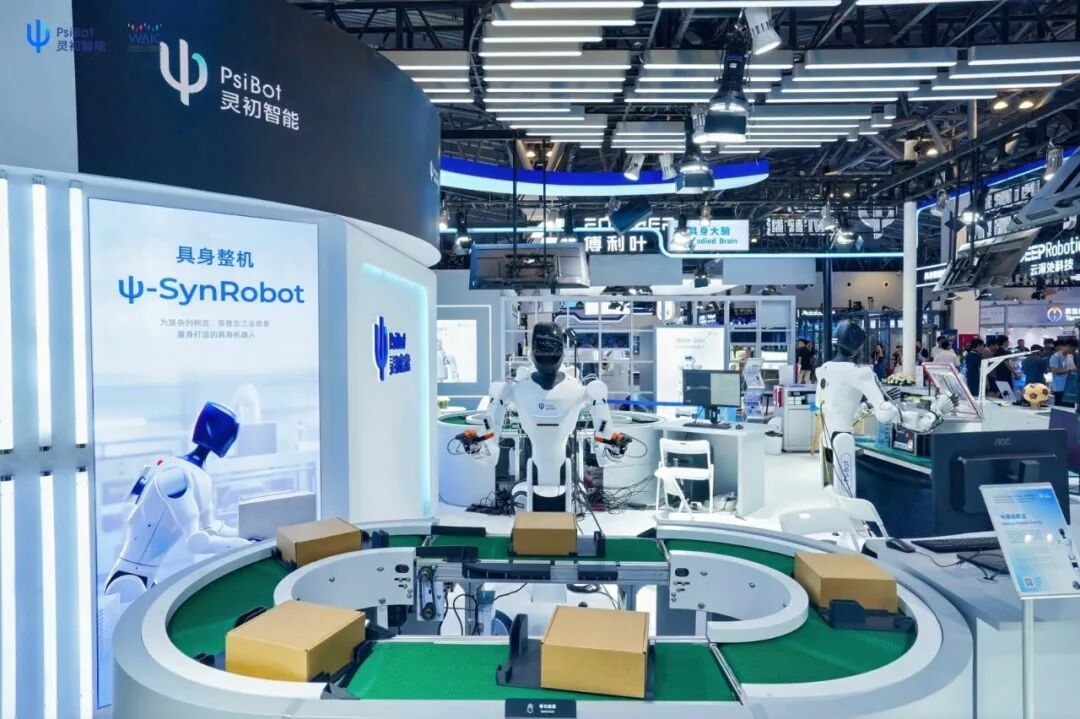
第六,具身智能的战火烧至供应链上游,机器人量产进入数据和零部件红利期。今年的展馆中,机器人不再是静止的展品,而是真正投入生产的“员工”。苏度与宁德时代合作的电池产线、灵初智能在光模块生产中的应用,均展示了具身智能在提升作业精度与降低损耗方面的实际价值。这种与场景方的深度合作,不仅提供了梯度优化的方向,更帮助打造了数据闭环。与此同时,生活场景的演示也变得更加务实,Pick and Place、收纳整理等基础能力成为展示重点。这种从“表演”到“干活”的转变,标志着具身智能正逐步摆脱概念炒作,走向实质性落地。
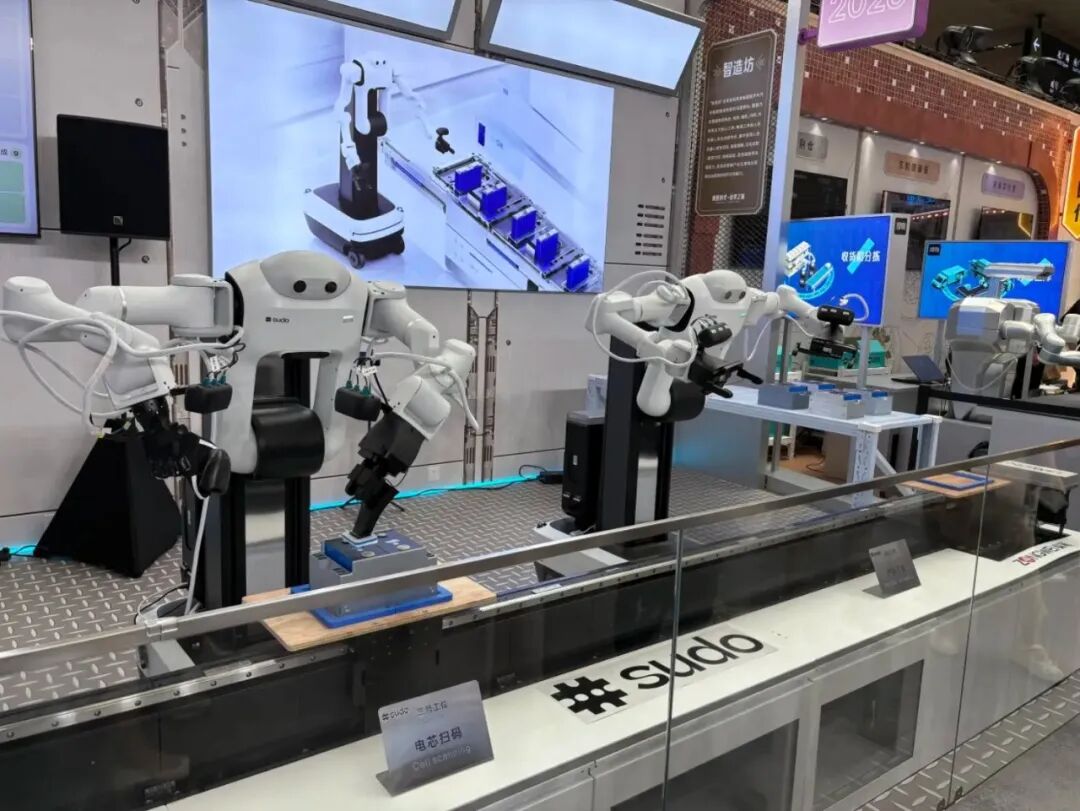
第七,机器人形态的选择反映出生产力与情绪价值的分野。一个显著的趋势是:“强者不挑形态,越人模人样越走情绪价值。”在工厂等标准化环境中,轮式底盘因成本低、稳定性高而成为首选;双足机器人在当前阶段并无明显应用优势。面向C端的家庭机器人如“未来不远”,采用轮式底盘且无灵巧手,却能覆盖家务、陪伴等场景,并实现商业化租赁。这表明,外形只是“术”,大脑与本体的协同才是核心。现阶段坚持人形展示的,多服务于教育、陪伴等情绪价值场景。灵巧手虽仍是投入重点,但仿生方向因恐怖谷效应及实用性不足,处境略显尴尬。
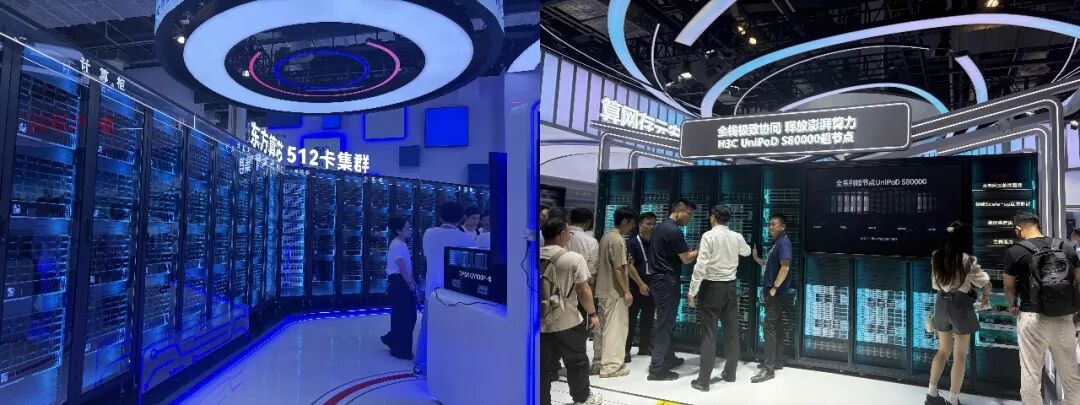
第八,国产算力竞争告别单芯片主角,进入超节点、算网和生态的系统级较量。随着大模型参数向万亿级别跨越,十万卡规模算力集群成为新基建底线。华为、中科曙光等企业展示的超节点产品,强调低时延与高集成度。单纯堆卡已无法带来线性提速,通信、调度和软件适配成为新的瓶颈。中国工程院院士高文透露,全国70%算力资源已纳入统一数据库,算力正从固定资产变为可调度的公共能力。此外,商汤提出的TPW指标表明,AI基建已开始按实际产出算账。硬件集群、调度网络与软件栈的封装能力,将成为决定下一轮基建竞争胜负的关键。
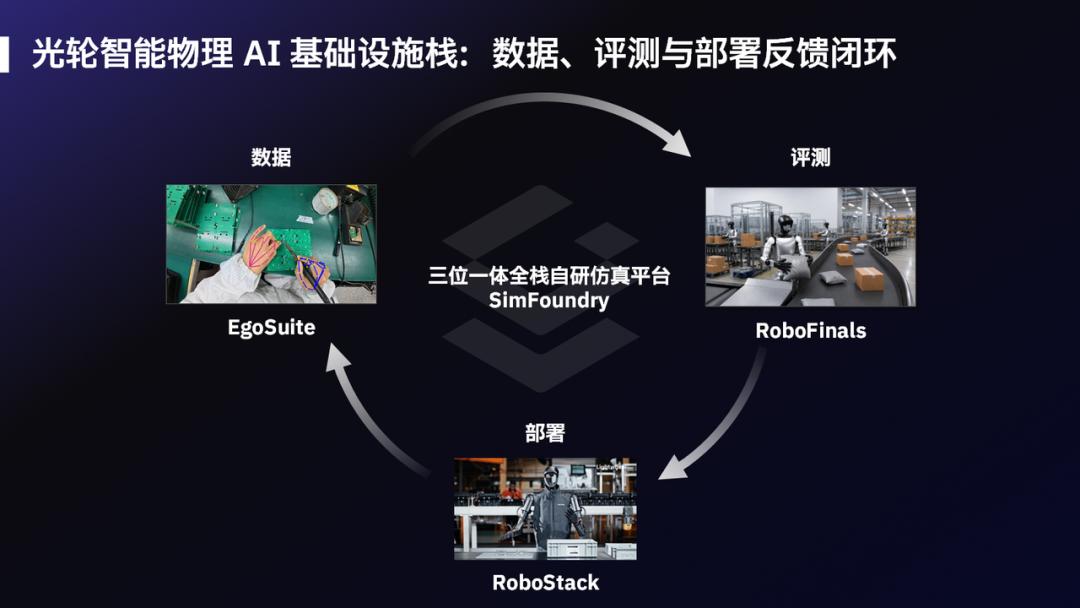
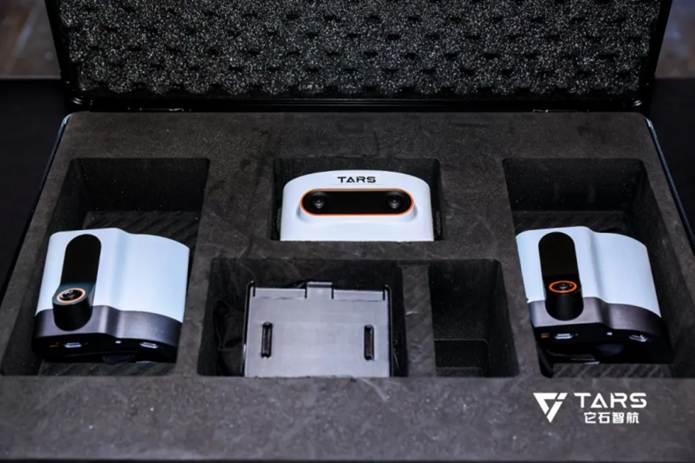
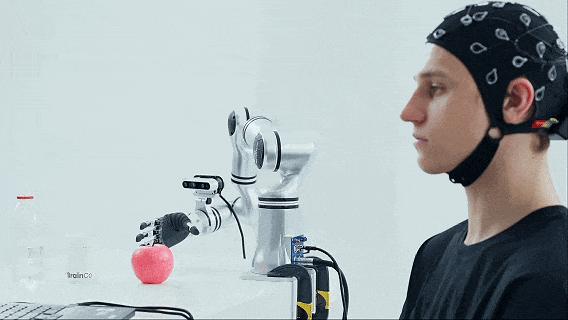
第九,具身基础设施迎来集体爆发,“卖铲人”走上台前。去年备受关注的机器人本体今年退居次席,而上游核心供应商如电机、关节模组、力矩传感器厂商占比显著提升。这是因为本体硬件方案正在收敛,差异化竞争焦点转向成本控制与可靠性提升。同时,数据的重要性跃迁至新高度,行业共识认为训练通用具身模型需千万小时级别数据。京东的人类场景数据采集、光轮智能的仿真环境构建、以及强脑科技的脑控训练平台,共同构成了多层次的数据基础设施。这种生态的协同力量,是中国具身智能发展的独特优势。
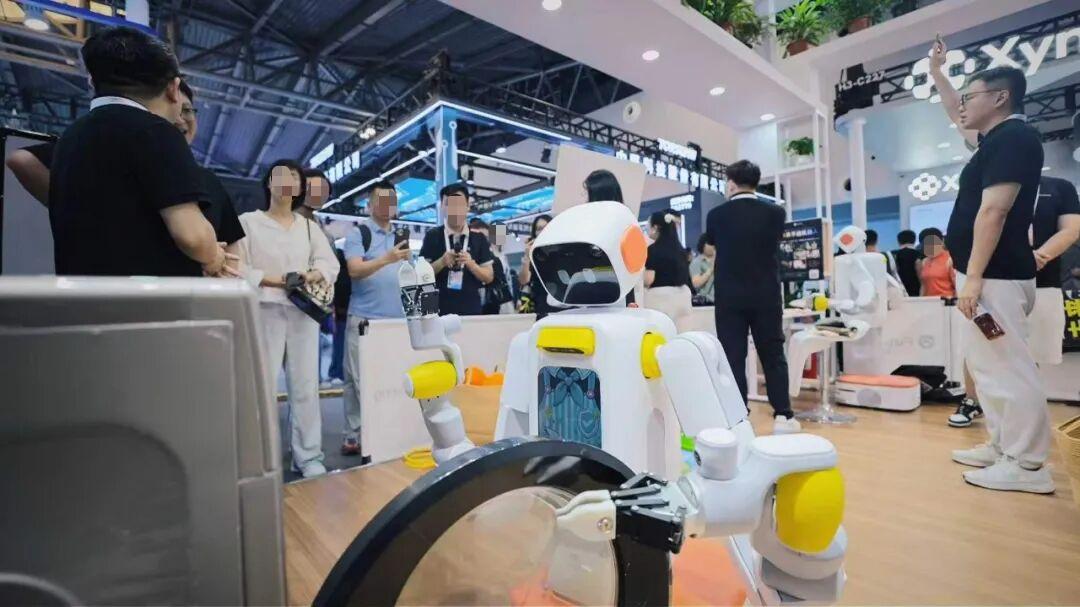
最后,40万人次的参会规模彰显了中国AI独一无二的用户生态优势。尽管关于AI泡沫的讨论从未停止,但现场的热潮证明,AI依然是最具活力的话题。从参展商数量的激增到观众热情的不减,人与AI的互动频率与深度都在提升。这种庞大且活跃的用户群体,为AI技术的迭代提供了丰富的反馈数据与应用场景。人,始终是AI发展最宝贵的资源。中国AI向前走的 core power,正是源于这种广泛的社会参与与应用土壤。在未来的竞争中,谁能更好地利用这一生态优势,谁就能在全球AI版图中占据更有利的位置。