AI重塑PCB:层数破百与mSAP工艺下的设备投资新逻辑
印刷电路板(PCB)作为电子产品的核心载体,正经历一场由人工智能引发的深刻范式转移。过去,PCB行业被视为成熟的传统制造业,增长平稳但缺乏爆发力。然而,随着AI大模型训练对算力需求的指数级增长,AI服务器内部的数据传输速率和密度要求急剧提升,迫使PCB从单纯的“电路连接板”进化为具备半导体级精度的“高速互连核心”。这一转变不仅重构了产品的技术壁垒,更彻底改变了产业链的价值分配逻辑。
全球PCB市场正在呈现明显的分化态势。尽管整体行业增速维持在个位数,但AI PCB细分赛道却以超过30%的复合增长率狂飙突进。这种结构性繁荣的背后,是技术规格的极端化演进。从英伟达H100到未来的Feynman平台,PCB的层数、材料等级和制造工艺均发生了质的飞跃。对于投资者而言,理解这些技术细节背后的商业含义,是捕捉本轮产业红利的关键。
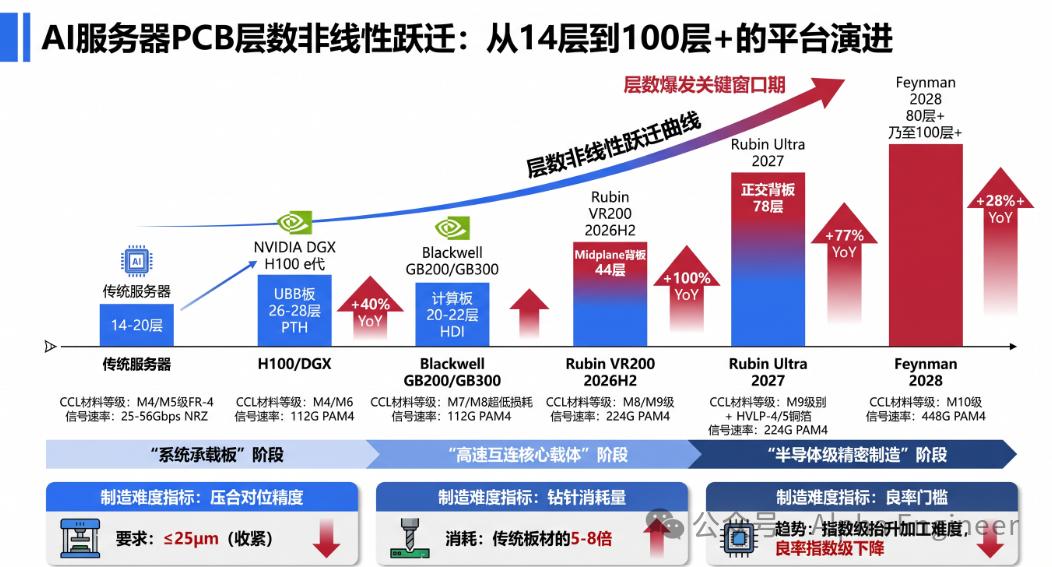
层数的非线性跃迁是AI PCB最直观的变化。传统服务器PCB层数通常集中在14至20层,而在AI服务器中,这一数字被大幅刷新。以英伟达Blackwell平台为例,其GPU计算板层数已提升至20层以上,而互联侧的UBB板更是达到28层。展望2027年的Rubin Ultra平台,正交背板层数将飙升至78层,甚至向100层迈进。这种层数的增加并非简单的物理堆叠,而是对制造精度的极致考验。每增加一层,意味着更多的压合工序、更严格的对位精度要求以及更复杂的阻抗控制。当层间对位精度被收紧至25微米以内时,PCB制造实际上已经跨入了半导体的门槛。
伴随层数增加的是信号传输速率的提升,这直接倒逼覆铜板(CCL)材料的代际升级。在112G PAM4乃至224G PAM4的高速信号传输下,传统FR-4材料的高介电损耗已成为瓶颈。行业主流材料正从M6级快速向M7、M8乃至M9级迁移。M9级材料具有极低的介电常数(Dk)和介电损耗(Df),能够显著降低信号衰减。然而,高性能往往伴随着高成本和高难度。M9材料的硬度较高,导致钻孔过程中钻针消耗量激增,且价格相比M6材料高出数倍。此外,为了进一步降低趋肤效应带来的损耗,超低粗糙度的HVLP铜箔成为标配,其供需缺口在短期内难以缓解,赋予了上游材料厂商极强的议价能力。
在制造工艺层面,传统的减成法正面临物理极限的挑战。随着线宽线距要求缩小至15微米甚至10微米以下,传统蚀刻工艺产生的侧蚀效应会导致线路截面呈梯形,严重影响信号完整性。因此,改良半加成法(mSAP)逐渐成为高端AI PCB的主流选择。mSAP工艺通过预制超薄铜箔基板,避免了化学沉铜的不稳定性,能够实现近矩形的线路侧壁,大幅提升精度和可靠性。虽然mSAP工艺复杂度高、初期投入大,但其带来的良率提升和产品性能优势,使得采用该工艺的PCB单板价值量和毛利率均显著高于传统产品。这一工艺切换,标志着PCB行业从“规模驱动”向“技术驱动”的根本性转变。
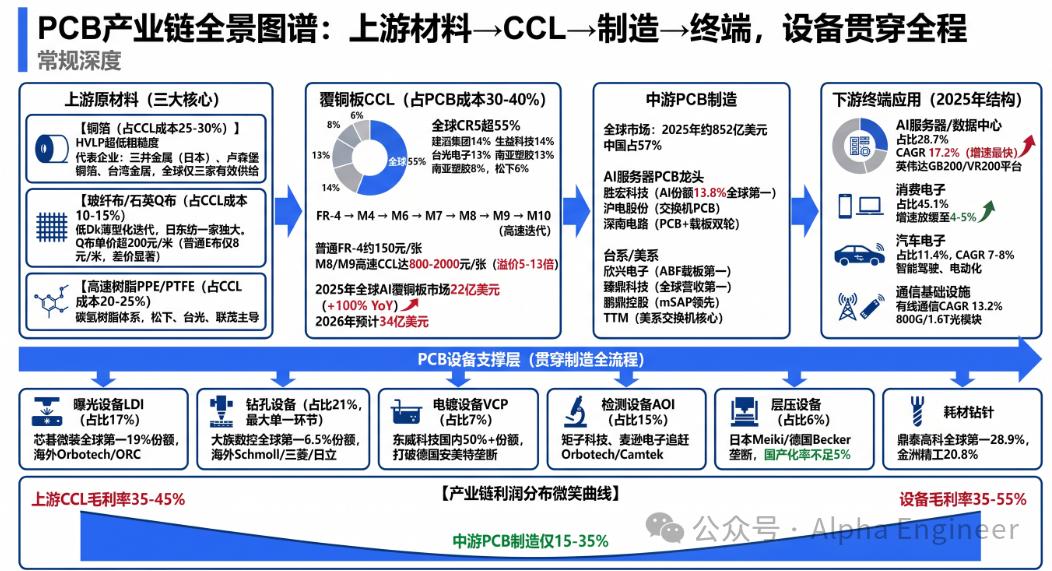
技术变革的直接受益者是上游专用设备制造商。AI PCB的“半导体化”趋势,使得单台设备的投资强度大幅提升,且对设备精度提出了近乎苛刻的要求。钻孔设备作为PCB制造中价值量最大的环节,受益于层数增加和孔径缩小的双重驱动。由于高硬度材料的使用,钻针寿命大幅缩短,导致耗材需求呈倍数增长。同时,超高厚径比的通孔钻孔技术成为竞争焦点,具备相关技术储备的设备商有望占据市场主导地位。
曝光设备方面,激光直接成像(LDI)技术因其高精度和对位能力,成为mSAP工艺不可或缺的配套设备。随着线宽精度的提升,LDI设备的解析能力和生产效率成为客户选型的核心指标。国内头部企业已在该领域实现技术突破,并在全球市场中占据重要份额,逐步替代进口设备。特别是在高阶HDI和SLP(类载板)领域,国产LDI设备的渗透率正在快速提升,显示出强劲的增长潜力。
电镀设备则是决定mSAP工艺良率的关键。垂直连续电镀(VCP)设备需要确保铜厚的高度均匀性,以满足高速信号传输对阻抗一致性的要求。国内龙头企业在VCP领域已建立起深厚的技术护城河,并在水平三合一电镀设备上取得突破,打破了国外垄断。随着AI服务器对电镀精度要求的提高,高端电镀设备的市场需求将持续扩容,具备定制化能力和高稳定性的供应商将获得更多订单。
检测与层压设备同样不容忽视。AI服务器PCB层数多、线路细,任何微小的缺陷都可能导致整板报废。因此,高分辨率的AOI(自动光学检测)和3D检测设备需求旺盛。虽然高端层压设备目前仍由国外巨头垄断,但随着国内企业在真空层压技术上的研发推进,未来有望在这一高壁垒环节实现国产替代。检测设备市场的快速增长,反映了行业对质量控制重视程度的提升,也为相关企业提供广阔的发展空间。
从产业链竞争格局来看,中国大陆企业在PCB制造环节已具备全球竞争力,但在上游高端材料和核心设备领域仍存在短板。然而,这一局面正在改变。在覆铜板领域,少数国内企业已通过国际巨头认证,进入高端供应链。在设备领域,国产替代进程加速,特别是在钻孔、曝光和电镀环节,国内企业凭借性价比和服务优势,正在逐步抢占市场份额。这种全产业链的协同进步,为中国PCB行业在全球竞争中赢得了更多主动权。
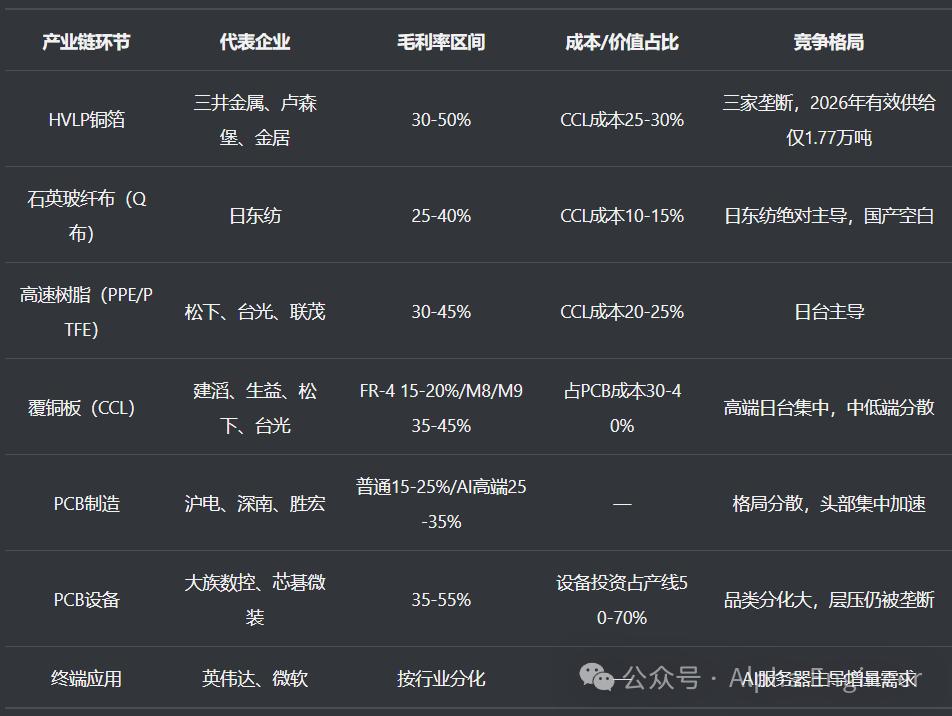
值得注意的是,AI PCB的高增长并非普惠所有参与者。技术壁垒的提升使得行业集中度进一步提高,只有具备深厚技术积累和持续研发投入的企业才能享受到这波红利。低端产能过剩与高端产能紧缺并存的局面,将加速行业洗牌。对于投资者而言,关注那些在mSAP工艺、高端材料应用以及核心设备国产化方面具有领先优势的企业,是把握这一轮产业机遇的核心策略。
未来,随着AI算力需求的持续爆发,PCB行业的技术迭代速度将进一步加快。从材料创新到工艺优化,再到设备升级,每一个环节的突破都将带来新的投资机会。这不仅是一场技术的竞赛,更是一场关于产业链整合能力和创新能力的较量。在这个充满变数的市场中,唯有深刻理解技术本质和产业逻辑,才能在波动中找到确定的增长方向。AI对PCB的重塑才刚刚开始,其深远影响将在未来几年内逐步显现,为整个电子产业链带来前所未有的变革与机遇。