DeepSeek与月之暗面:一级市场高估值背后的叙事逻辑与泡沫风险
在人工智能领域的资本博弈中,一级市场的估值逻辑正经历着前所未有的重构。随着月之暗面(MoonShot AI)发布拥有2.8万亿参数的Kimi K3模型,以及DeepSeek以740亿美元的惊人估值推进第二轮融资,中国AI初创企业正站在全球资本关注的焦点中心。这种激进的资金注入并非无的放矢,而是基于截然不同的叙事逻辑:月之暗面更多体现了“财务性溢价”与“性能溢价”的结合,而DeepSeek则承载了复杂的非财务性溢价因素,包括技术影响力、地缘战略稀缺性以及创始人的信仰背书。
智谱与MiniMax:二级市场的估值锚点
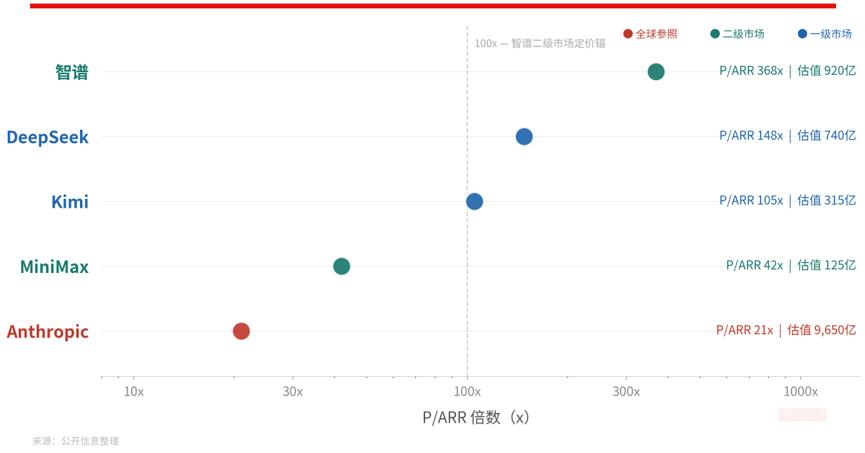
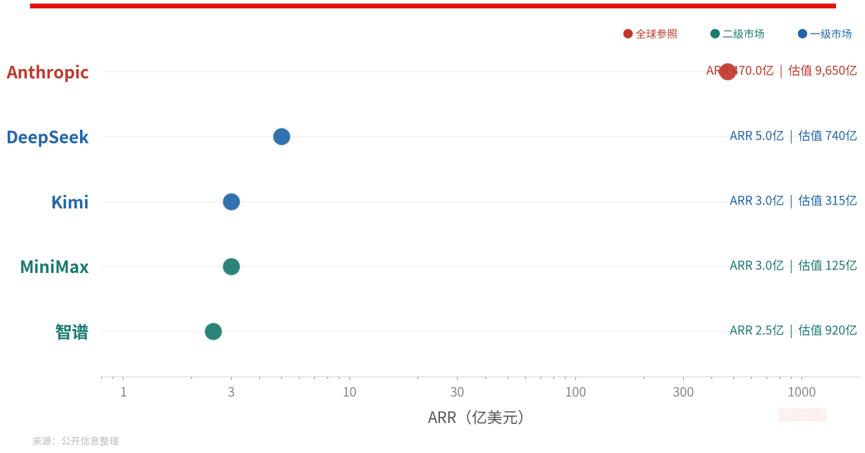
要理解一级市场的激进定价,必须首先审视二级市场的参照系。智谱(02513.HK)与MiniMax(00100.HK)的上市,为中国独立模型厂商提供了初步的估值基准。智谱自今年1月港股上市以来,股价飙升逾1000%,市值逼近920亿美元。支撑这一高市值的核心在于其罕见的收入曲线:ARR(年度经常性收入)从1月的0.67亿美元激增至7月的10亿美元,7个月内增长15倍。这一增速斜率甚至超越了Anthropic早期15个月从1亿增长至10亿美元ARR的行业纪录。券商普遍认为,这种近乎垂直的收入增长曲线赋予了智谱约100倍的P/ARR(市销率)溢价,反映了市场对其商业化爆发力的强烈信心。
相比之下,MiniMax的市场表现则揭示了叙事不一致带来的估值折价。MiniMax市值从上市高点的约4100亿港元回撤约75%,隐含P/ARR仅为13倍。随着行业主线从通用多模态转向Coding性能与Agent(智能体)应用,MiniMax“全模态、C+B双轮驱动”的多元布局反而成为了市场质疑的焦点。在资源分散的背景下,投资者更倾向于押注那些在单一领域具有绝对统治力的标的,这种市场对“叙事清晰度”的偏好,直接决定了溢价的幅度。
DeepSeek:非财务性溢价的极致体现
与月之暗面不同,DeepSeek的740亿美元估值背后,有着更为复杂的非财务驱动因素。据The Information报道,DeepSeek首轮融资金额超500亿元人民币,第二轮融资估值跃升至740亿美元。这一估值对应的静态P/ARR高达148倍,即便按上限5亿美元的收入计算,这一倍数也远超美国众多AI初创企业。
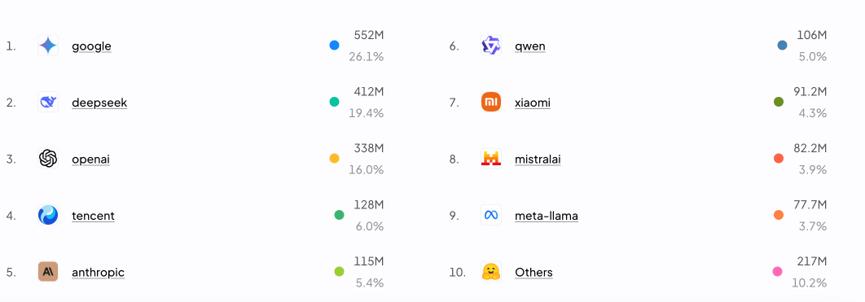
支撑这一荒诞般倍数的逻辑主要源自三个维度。首先是调用量的绝对统治力。截至2026年6月22日,DeepSeek以6.7万亿tokens的调用量位居OpenRouter平台全球首位,超过Anthropic的4.25万亿。在2026年二季度,OpenRouter总调用量翻倍至46.66万亿tokens,其中中国开源模型的贡献占据主导,中国厂商合计调用量已超越美国厂商。DeepSeek在OpenRouter的市场份额仅次于谷歌,排名第二,这种底层基础设施般的渗透率赋予了其巨大的流量入口价值。
其次是效率工程的突破性验证。DeepSeek的V4模型在百万token上下文场景下,单token计算量仅为上一代的1/20,性能却可比肩Claude等非思考模式的顶级闭源模型。更为关键的是其被验证的单位经济效益(UE)。尽管API收费仅为OpenAI和Anthropic的零头,V4系列的销售毛利率仍维持在50%以上。这证明了“低价不等于低毛利”,算力效率的提升使得其在极低价格带依然具备强大的盈利能力,完成了从“烧钱换市场”到“效率换生存”的财务验证。
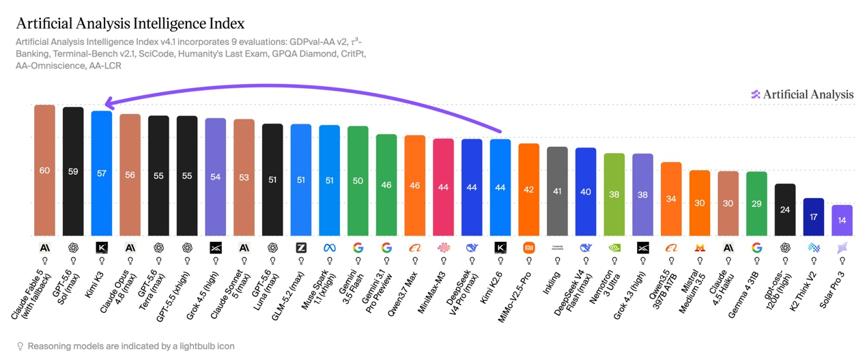
最后,是深植于国家战略层面的地缘期权。DeepSeek深度适配华为昇腾、寒武纪等国产算力芯片,叠加国家AI基金的直接持股,使其成为了“国产算力闭环模型层”的关键锚点。此外,创始人梁文锋个人出资200亿元形成的“信仰背书”,以及“DeepSeek时刻”对中国资产重估的心理暗示,共同构成了一种难以量化的战略溢价。投资者购买的不仅是未来的现金流,更是其作为中国AI独立性的象征,在潜在地缘政治摩擦中具备不可替代的韧性。
月之暗面:复刻Anthropic的财务对赌
月之暗面的315亿美元投前估值,对应的P/ARR约为105倍(若采用4-5亿美元ARR口径则约为70倍)。这一估值逻辑更接近于财务性的对赌,即赌其能够复制Anthropic早期的收入增长曲线。野村证券等机构预计,月之暗面年底ARR可突破10亿美元。若此目标达成,按315亿美元估值计算,其Forward P/ARR将降至30倍左右,这一倍数甚至低于目前智谱的现值水平。
市场普遍将月之暗面的发展路径类比为Anthropic早期阶段:开发者调用放量、API收入占比提升、海外付费用户增长以及模型迭代带动的价格体系上移。Kimi K3的发布及其计划开源权重的举措,旨在通过性能领先吸引全球开发者生态,进而转化为商业收入。这种溢价是可证伪、可跟踪的,每个月的ARR数据都在检验这一叙事的有效性。投资人本质上是在赌“智谱路径”的重演——智谱一级市场最后一轮估值137亿美元,上市后市值一度超1000亿美元,月之暗面投资者期待通过上市实现类似的估值重估。
二级市场的三重压力与估值修正
当这些一级市场巨头走向IPO,他们将直面公开市场的连续定价机制,现有的高估值叙事将面临严峻挑战。
首先是增速的季度化检验。一级市场容忍为“叙事”付费,但二级市场只为“兑现”买单。MiniMax上市初期曾获得约65倍P/ARR的估值,但随着行业叙事转向Agent且其变现路径受到质疑,估值被快速抹去四分之三。DeepSeek目前虽占据调用量第一,但其在2026年二季度经历了95%的推理价格通缩。招银国际数据显示,智能指数40-50分区间的最优调用价从3月的1.2美元/百万tokens暴跌至6月的0.058美元。在价格大幅下跌的背景下,“调用量第一”能否持续转化为收入增长,将是每份季报的必答题。若收入增速无法抵消价格下跌的负面影响,高倍数将难以维持。
其次是供给端的解禁压力。智谱与MiniMax在7月解禁周分别下跌8.5%和22.5%,随后进行了合计逾400亿港元的配售。这种“解禁-配售”的供给冲击,反映了早期投资者落袋为安的需求。未来,DeepSeek和月之暗面在上市后必将面临相同的资本退出压力,供给增加将对股价形成向下引力。
最后是估值坐标系的统一与中美能力差距的变数。随着估值逻辑的细化,“单token变现率”将成为可比较的直接指标。此外,Anthropic以9650亿美元投后估值完成H轮融资,其ARR在2026年5月已达470亿美元,预计三季度GAAP经营利润超10亿美元。Anthropic的估值倍数从ARR 1亿美元时的184倍压缩至目前的约20倍,这表明随着行业成熟,倍数下行是确定趋势。DeepSeek的148倍和月之暗面的105倍,本质上是在为“尚未发生的收入增长”预支估值。唯一的变量是ARR上行能否跑赢倍数收缩。
更深层的风险在于中美模型能力差距的重新评估。Jefferies在7月的报告中指出,随着下半年美国厂商获得更多新一代算力,叠加反蒸馏机制的完善,中美模型能力差距存在重新拉大的可能。当前中国模型公司的高估值逻辑,隐含着“能力差距持续收窄”的前提。虽然Kimi K3的发布在一定程度上抵消了能力差距扩大的判断,但如果技术迭代速度不及预期,这一核心叙事基石将发生动摇。
结语:从信仰回归理性
DeepSeek与月之暗面的高估值,是中国AI产业在特定历史阶段的产物。前者代表了技术自主与战略安全的溢价,后者代表了商业化爆发潜力的期权。然而,资本市场的理性终将回归。当光环褪去,投资者将不再为宏大的叙事买单,而是聚焦于每一分钱的投入产出比、每一次API调用的利润率以及每一项技术突破带来的市场份额增量。对于这两家明星企业而言,真正的考验才刚刚开始:如何在激烈的价格战中保持毛利,如何在国产算力生态中确立绝对优势,以及如何在二级市场波动中守住估值底线。这不仅是财务数字的游戏,更是中国AI产业从“跟随”走向“引领”的关键战役。