AI硬件下半场:从流量狂欢到商业闭环的破局之路
资本热捧下的冷思考:AI硬件的繁荣与隐忧
2026年的中国AI智能硬件赛道,正经历着一场前所未有的资本狂欢与技术迭代。据IT桔子发布的最新行业洞察显示,自2023年以来成立的431家AI硬件新锐公司中,已有327家完成融资,融资率高达75.9%。更为罕见的是,仅2026年上半年就有179家公司获得投资,这种资本共识在科技投资史上并不多见。
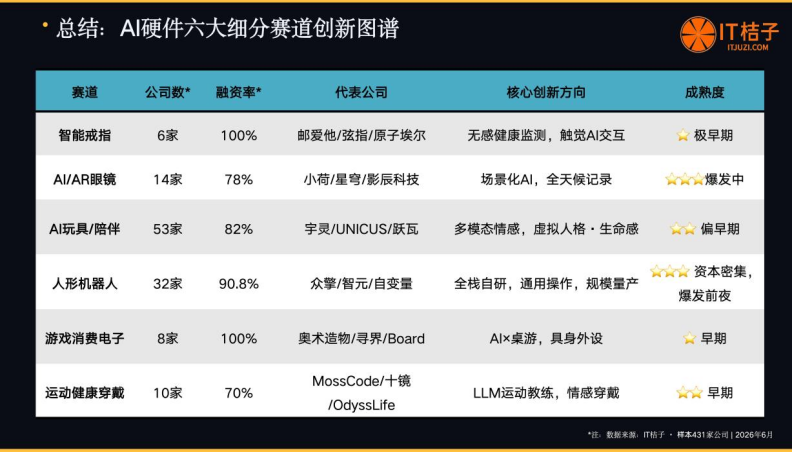
然而,在热闹的数据背后,行业正面临深刻的结构性转型。智能机器人、具身智能、AI眼镜、智能戒指等细分领域百花齐放,深圳凭借全球领先的硬件供应链优势,以95家创业公司占据全国近四分之一份额,与北京、上海共同构成“双核三极”的产业格局。但与此同时,“锤子找钉子”的困境依然普遍存在:手握前沿技术,却难以找到真正具备规模化量产潜力的产品载体。
从“技术驱动”到“场景定义”:产品逻辑的重构
在AI硬件创业初期,许多团队陷入技术自嗨的误区,盲目追求颠覆式创新。声智科技首席产品官黄赟贺指出,产品创新必须兼顾技术能力与市场接受度,阶段性成功应立足于当前技术门槛、用户需求、成本控制与形态微创新的平衡。
声智科技的选择是“做减法”。专注于Physical AI领域的声学模型技术研发,为公司提供的不仅是高保真听觉感知,更是非视距、超视距下的风险预警能力。在硬件产品端,其AI耳饰耳机并未盲目堆砌参数,而是通过高颜值创新形态切入海外市场,利用海外用户对付费功能的接受度,验证了“技术升级需依托真实用户数据”这一核心逻辑。
相比之下,灵宇宙资深产品负责人刘翠涛则强调“细分切入”的策略。对于初创团队而言,若在手表、戒指等已被头部品牌占据心智的赛道,用户的基础体验预期极高。此时,AI能力不应是“大而全”的功能堆砌,而应作为差异化亮点叠加在稳固的基础体验之上。这种“先做好基础,再叠加智能”的思路,显著降低了早期市场的教育成本。
交互范式的跃迁:被动应答向主动感知的进化
当前,AI硬件的核心争议点在于交互范式。传统语音助手依赖唤醒词,属于典型的“被动应答”。随着大模型向端侧下沉,主动式人机交互成为行业共识,但其落地难度远超想象。

灵宇宙认为,主动交互的核心难点在于“时机判断”与“长期记忆”。设备需通过视觉、听觉、生理信号等多模态感知,判断在“该说话时说话”,避免成为用户的干扰源。例如,在儿童教育陪伴场景中,设备需积累用户偏好,建立情感链接,实现越用越聪明的体验。然而,工程化落地的挑战在于端侧推理能力与隐私保护的平衡,以及对环境噪声、光照变化的鲁棒性处理。

声智科技则从声学角度切入,认为当前主动交互技术受限于大模型幻觉及物理约束缺失,体验尚未完全成熟。行业应借鉴互联网早期经验,找准细分人群,放大技术优势,而非纠结于普遍存在的技术局限。在健康穿戴等领域,有限的主动提醒功能已初步验证可行性,这为更广泛的主动交互落地提供了试验田。

商业化的残酷真相:高退货率与成本博弈
AI硬件创业的另一道鬼门关是商业化。与纯软件应用不同,硬件涉及供应链管理、模具开发、库存积压及高昂的售后成本。黄赟贺透露,目前AI耳机行业的平均退货率高达30%~50%,远高于传统电子产品。高退货率不仅侵蚀利润,更会对品牌心智造成不可逆的伤害。
灵宇宙通过精细化运营,将教育陪伴类产品的量产后退货率控制在行业均值的一半。其关键在于早期极客用户的包容性反馈与量产大众市场后的快速迭代区分。刘翠涛指出,早期用户多为媒体或开发者,其使用习惯与大众用户差异巨大,因此必须建立分阶段的验证机制,通过量产后的真实数据驱动产品迭代。
在商业模式上,“硬件不赚钱,靠订阅盈利”被视为终极愿景,但前提是必须严格控制硬件BOM(物料清单)成本与模型推理成本。许多初创企业因两头亏损而倒在黎明前。中博聚力品牌战略负责人刘红艳强调,投资核心在于验证AI技术的落地载体与应用场景,市场能否接受、销量能否打开、现金流能否持续,才是检验商业闭环的根本标准。
供应链壁垒:深圳优势与团队布局策略
硬件创业的地缘属性日益凸显。深圳凭借完整的产业链、高效的模具开发能力及灵活的模组采购优势,成为AI硬件落地的首选地。灵宇宙建议,团队布局应因地制宜:品牌、市场和融资团队可设在北上广等一线城市,以获取人才与信息优势;而供应链端必须优先落地深圳,以降低试错成本,缩短研发周期。
一苇资本董事王思萌指出,大厂虽拥有生态与资源聚合优势,但触角难以覆盖所有垂直领域。创业企业若能选准赛道,在软硬件协同与产品商业化上持续深耕,完全有可能凭借单点爆发脱颖而出。未来AI硬件将形成多层次生态格局,大厂做平台与底层技术,创业公司做场景与微创新。
投资视角:过滤泡沫,寻找“真一新”项目
在融资热度高涨的背景下,泡沫也随之显现。中博聚力提出“真一新”投资理念:真愿景、真实力、真可靠的团队;只投大赛道中的龙头或头部企业;必须是新世界产物、最前沿技术。
筛选优质项目的核心标准包括:
- 技术壁垒的真实性:是否拥有核心算法或独家供应链资源,而非简单的套壳组装。
- 场景的刚需性:是否解决了传统硬件无法解决的痛点,用户是否有明确的付费意愿。
- 商业化的可持续性:是否有清晰的盈利路径,能否在烧钱阶段跑通现金流闭环。
结语:穿越周期的长期主义
AI智能硬件赛道的竞争,已从单纯的技术比拼转向综合实力的较量。声智科技的“Hardware is hard”警示从业者,AI硬件创业涵盖软件、硬件、供应链、营销多层挑战,需勇气与坚持。
未来2-3年,国内AI智能硬件的产业红利将集中在具备主动交互能力、多模态感知深度融合以及极致性价比的细分场景。创业者需摒弃投机心态,回归用户价值,通过“概念款+量产款”双线策略,在验证市场与迭代技术之间找到平衡。唯有打通从技术、产品到商业化落地的完美闭环,才能在洗牌期存活下来,实现从“技术惊艳”到“商业成功”的跃迁。这不仅是企业的生存法则,也是中国AI硬件走向世界的必由之路。