智谱MiniMaxDeepSeek:大模型下半场的资本博弈与生存法则
资本即生死线:大模型赛道的底层逻辑重构
在2026年的中国人工智能大模型领域,一场关于生存与发展的深层博弈正在悄然重塑行业格局。最近一段时间,三起看似独立的事件引发了业界的广泛关注:智谱科技创始人唐杰发布内部信,宣布在市值突破8100亿港元后选择“归零”;MiniMax创始人闫俊杰在股价大幅回撤之际,宣布停薪并拿出个人股份激励团队;与此同时,DeepSeek创始人梁文锋启动新一轮融资,估值跃升至710亿美元,市场甚至开始预演其2027年的IPO路径。
表面看,这是三家企业在不同发展阶段的操作,但深挖其背后的动因,会发现一个残酷的现实:在大模型赛道,资本不再是企业发展的辅助选项,而是决定生死的绝对红线。这一结论源于行业内部正在发生的结构性变化。大模型技术的竞争本质是算力与数据的军备竞赛,而这两者的积累都需要巨额资金支撑。一旦融资中断或现金流断裂,算力采购将受限,进而导致研发停滞、人才流失,最终使得前期构建的技术优势迅速瓦解。
对于头部企业而言,如何在技术优势耗尽之前,通过资本运作拿到下一张牌桌的入场券,成为衡量创始人战略眼光的核心指标。唐杰的“归零”、梁文锋的“主权”、闫俊杰的“共担”,看似是三种截然不同的选择,实则是基于各自处境做出的最优解。这三种策略不仅反映了创始人对技术终局的判断,更揭示了在高度不确定的市场环境中,企业如何平衡短期利益与长期生存的现实挑战。
唐杰的“归零”哲学:登顶者的从容与技术信仰
智谱科技作为首批登陆港股的大模型企业,其市场表现堪称行业标杆。2026年1月,智谱在港交所挂牌,至年中市值一度突破8100亿港元,这一数字不仅超过了小米等科技巨头,更在某种程度上验证了大模型商业化的可行性。按照常规的商业逻辑,此时企业应当进入“收割期”,通过巩固市场优势、加速产品变现,为股东提供一条漂亮的增长曲线。
然而,创始人唐杰选择了反向操作。他在内部信中提出“别人敲钟,我们归零”的理念,并随之推出“摸高计划”。这一计划的核心并非追求短期的营收增长,而是聚焦于通往AGI(通用人工智能)道路上的四大技术高峰:长程任务处理能力、自治智能体、自我训练机制以及极致安全治理。唐杰认为,AI变革的本质不是对现有产品的边际优化,而是对人类智能天花板的整体抬升。因此,他选择将上市获得的真金白银重新投入研发,去赌一个更大、更不确定但潜力无限的未来。
这种“反直觉”的决策并非盲目冲动,而是建立在坚实的技术信用之上。智谱推出的GLM-5.2模型在性能上已能对标国际顶尖水平,其MaaS平台年度经常性收入达到17亿元,年增长率高达60倍。这种强大的商业化能力为唐杰的激进策略提供了底气。更重要的是,唐杰有着长期的“反直觉”成功先例:从2006年坚持做学术搜索,到2021年早早押注千亿大模型,再到2025年All-in编程领域,他始终倾向于在行业共识尚未形成时进行超前布局。
唐杰的“归零”并非真正回到起点,而是站在已有的高位上,选择攀登一座更高的山峰。他深知,在中国AI竞争激烈的环境下,如果将上市所得的资金用于其他投资或分红,等于将技术领先的窗口期拱手让给下一轮拥有更强资本支持的追赶者。市值代表的是对过去的定价,而持续的技术投入才是对未来价值的锚定。这种策略的风险在于,如果“摸高”计划短期内未能取得实质性突破,舆论可能会从赞誉其“远见”转为批评其“冒进”。但从长远看,这是一种在技术革命初期必须有的战略定力。
梁文锋的“主权”策略:规则制定者的底气与控制权
与唐杰的从容不同,DeepSeek创始人梁文锋展现出了另一种截然不同的风格。在整个AI圈,梁文锋以沉默寡言著称,鲜有公开演讲,但他的行动却极具穿透力。从早期拒绝投资,到一个月内完成两轮融资,再到估值飙升至710亿美元并筹备IPO,梁文锋的转变速度快得让市场难以消化。然而,细读其融资条款,可以发现一个关键细节:梁文锋从未放弃对公司的控制权。
数据显示,梁文锋持有DeepSeek约78%的股份。这一比例在科技巨头中极为罕见,例如Anthropic的七位联合创始人持股总和不足公司总股本的1%。梁文锋的逻辑非常清晰:创始人控制权大于估值规模。许多创始人在融资时关注的是“如何获得最高估值”,而梁文锋思考的是“估值上涨后,自己手中还剩多少所有权”。分析师Michael Taiwo曾指出:“规模是人们鼓掌的东西,所有权才是你吃饭的东西。”在公司估值百亿美元的情况下,拥有78%的股权意味着创始人拥有将公司带向任何方向的绝对权力。
DeepSeek之所以敢于在拒绝资本多年后突然开放融资,并非因为资金短缺,而是出于对团队信心的维护。据报道,公司核心研究员在一个月内被字节跳动、小米、腾讯等大厂挖角。这并非因为薪酬不足,而是因为DeepSeek作为非上市公司,其员工持有的期权缺乏外部市场定价,流动性极差。梁文锋指出:“一个没有标价的期权,跟一张白条没什么区别。”因此,引入外部投资人参与定价,旨在让核心团队的财富有了市场公允价值,从而稳定军心。
此外,DeepSeek的底气还来自于其独特的技术信用。凭借V3和R1模型,DeepSeek以极低的算力成本实现了前沿性能,这与许多依靠烧钱堆算力的公司形成了鲜明对比。梁文锋的故事是:“我没烧多少钱就做到了,给我一点钱,我能做到更多。”这种“少即是多”的技术叙事,吸引了全球市场的买单。更重要的是,DeepSeek背后有幻方量化这一私人财富实体持续输血,这使得梁文锋在融资谈判中处于绝对优势地位。他不需要钱来维持生存,而是在利用市场情绪为团队期权定价。这种“不对称谈判”的能力,源于其技术声誉、私人财力以及多年拒绝资本的历史所积累的稀缺性。
闫俊杰的“共担”姿态:山脚下的诚实与生死时速
如果说唐杰的策略是“登顶者的从容”,梁文锋的策略是“规则制定者的底气”,那么MiniMax创始人闫俊杰则选择了“山脚下最诚实的选择”。2026年初,MiniMax港股上市,股价一度达到1330港元的高点。然而到了7月,股价已暴跌至297港元,跌幅高达77%。尽管超80%的基石股东表态长期持有,但市场抛压依然沉重。在智谱稳住股价、DeepSeek估值上涨的大背景下,MiniMax正处于市场信任的至暗时刻。
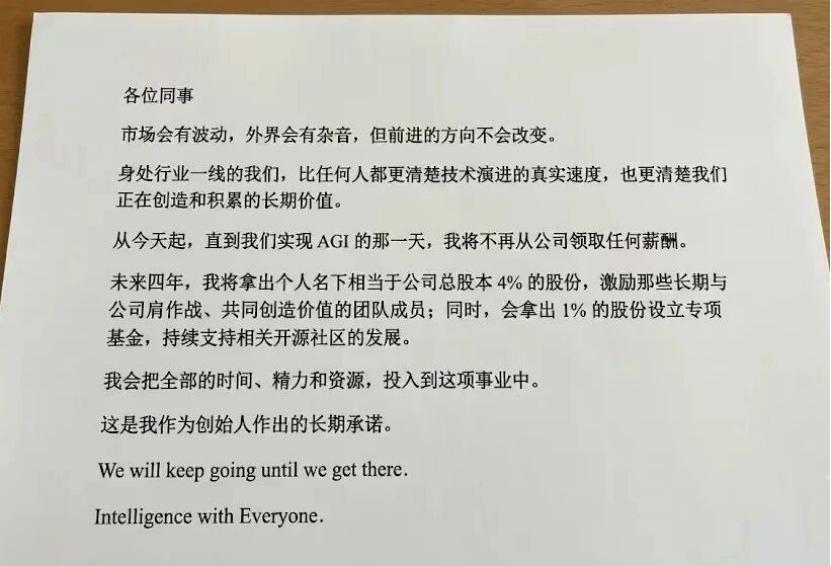
面对危机,闫俊杰发出一封全员信,采取了一系列激进措施:自即日起直到AGI实现,不再领取任何薪酬;拿出个人名下4%的股份激励核心团队;设立1%的开源社区专项基金;同步完成160亿港元融资,其中80%明确用于基础设施和模型研发。这一系列动作的核心逻辑,是用个人利益的牺牲来重建信任。
在股价暴跌的语境下,任何公关辞令都显得苍白无力。闫俊杰的选择是将个人利益与公司命运彻底绑定。不领薪酬意味着他的经济利益与公司价值同步波动;拿出股份则意味着他的个人财富与团队期权同涨同跌。这种“共担”姿态旨在解决两个核心问题:一是核心团队的信心危机,二是市场的信任危机。对于身处行业一线的研发人员而言,他们比任何人都清楚技术演进的真实速度,但也正因如此,他们更容易因股价下跌而产生怀疑。闫俊杰通过展示“我没有退路,所以你们也没有”的决心,试图为战略调整争取时间窗口。
然而,这种策略的有效性是有限的。创始人的牺牲可以稳定短期人心,传递共存亡的信号,但无法直接提升产品竞争力,也无法彻底消除机构投资者对大模型商业模式的疑虑。机构投资者看重的是财务数据和产品市场匹配度(PMF),而非创始人的个人牺牲。160亿融资买到的是时间,但能否飞起来,取决于引擎是否强劲。闫俊杰的策略是一种在资源劣势下的无奈之举,也是最低成本的重建信任方式。如果后续产品无法兑现承诺,这种“共担”最终可能演变为悲剧。
三种处境,三种结局:技术投入的不可逆性
回顾唐杰、梁文锋、闫俊杰三人的选择,可以发现决定他们策略差异的核心因素并非个人偏好,而是其所处的企业处境。
唐杰之所以敢“归零”,是因为智谱已经赢得了第一局。万亿市值的托底、GLM-5.2的技术证明以及强劲的商业化收入,赋予了他从容布局未来的资本。他赌的是技术突破能创造比当前市值更大的价值,代价是承担市场耐心耗尽的风险。
梁文锋之所以敢“摊牌”,是因为他从未打算依赖外部资金生存。幻方量化的利润支持、78%的股权以及多年拒绝资本的历史,构成了他在融资谈判中的全部筹码。他不是在“借钱救急”,而是在“定价”。他赌的是创始人的决策效率高于董事会干预,代价是治理结构缺乏纠错机制的风险。
闫俊杰之所以不得不“扛旗”,是因为MiniMax正经历最残酷的市场检验。股价暴跌意味着市场信心的崩塌,他手中没有万亿市值的缓冲,也没有绝对控股权的谈判筹码。他只能打出“真诚”这张牌,赌市场最终会被技术和产品重新说服。代价是时间窗口的紧迫性,一旦160亿烧完且未达成PMF,公司将面临生存危机。
尽管策略各异,但这三家企业实际上在做同一件事:维持技术的持续高强度投入。在中国大模型领域,先赚钱再搞技术的路径已经不存在。技术优势的维持是一个不可逆的过程,一旦停止投入,产品竞争力、定价权、人才吸引力以及下一轮融资能力将迅速崩塌。因此,无论是唐杰的再投入、梁文锋的定价融资,还是闫俊杰的危机融资,本质上都是在为技术竞赛续命。
这三种哲学没有绝对的优劣之分,只有在特定情境下的最适合。唐杰的归零是建立在胜利基础上的进攻,梁文锋的主权是建立在实力基础上的防守反击,闫俊杰的共担是建立在劣势基础上的背水一战。对于中国AI企业而言,理解自身所处的处境,选择与之匹配的战略姿态,并在技术投入与资本运作之间找到平衡,将是决定其能否在下一轮洗牌中存活下来的关键。大模型的下半场,不再是单一技术的比拼,而是综合国力、资本耐力与战略定力的全方位较量。