领益智造赴港上市:82亿募资背后,AI硬件智造的下一个增长极在哪?
在人工智能浪潮席卷全球的背景下,硬件制造环节的价值重估正在加速进行。2026年6月26日,广东领益智造股份有限公司(以下简称“领益智造”)正式登陆港交所主板,这不仅是一次简单的资本市场动作,更标志着中国高端制造企业在全球AI硬件产业链中占据了更为关键的生态位。此次IPO发行价为10.18港元,发行8.12亿股,募资总额高达82.66亿港元,如此庞大的融资规模,折射出资本市场对AI硬件基础设施建设的极度渴求,也印证了领益智造作为行业龙头的市场认可度。更为引人注目的是其基石投资者阵容,囊括了广发、KKR、Qube、Value Partners等19家顶级投资机构和产业基金。这种豪华的“背书”并非偶然,而是国际资本对公司在全球AI终端设备高精密功能件市场中稳居第一、在全球AI终端设备高精密智能制造平台中排名第三这一行业地位的集体投票。弗若斯特沙利文的数据不仅是背书,更是对其技术护城河的量化确认。
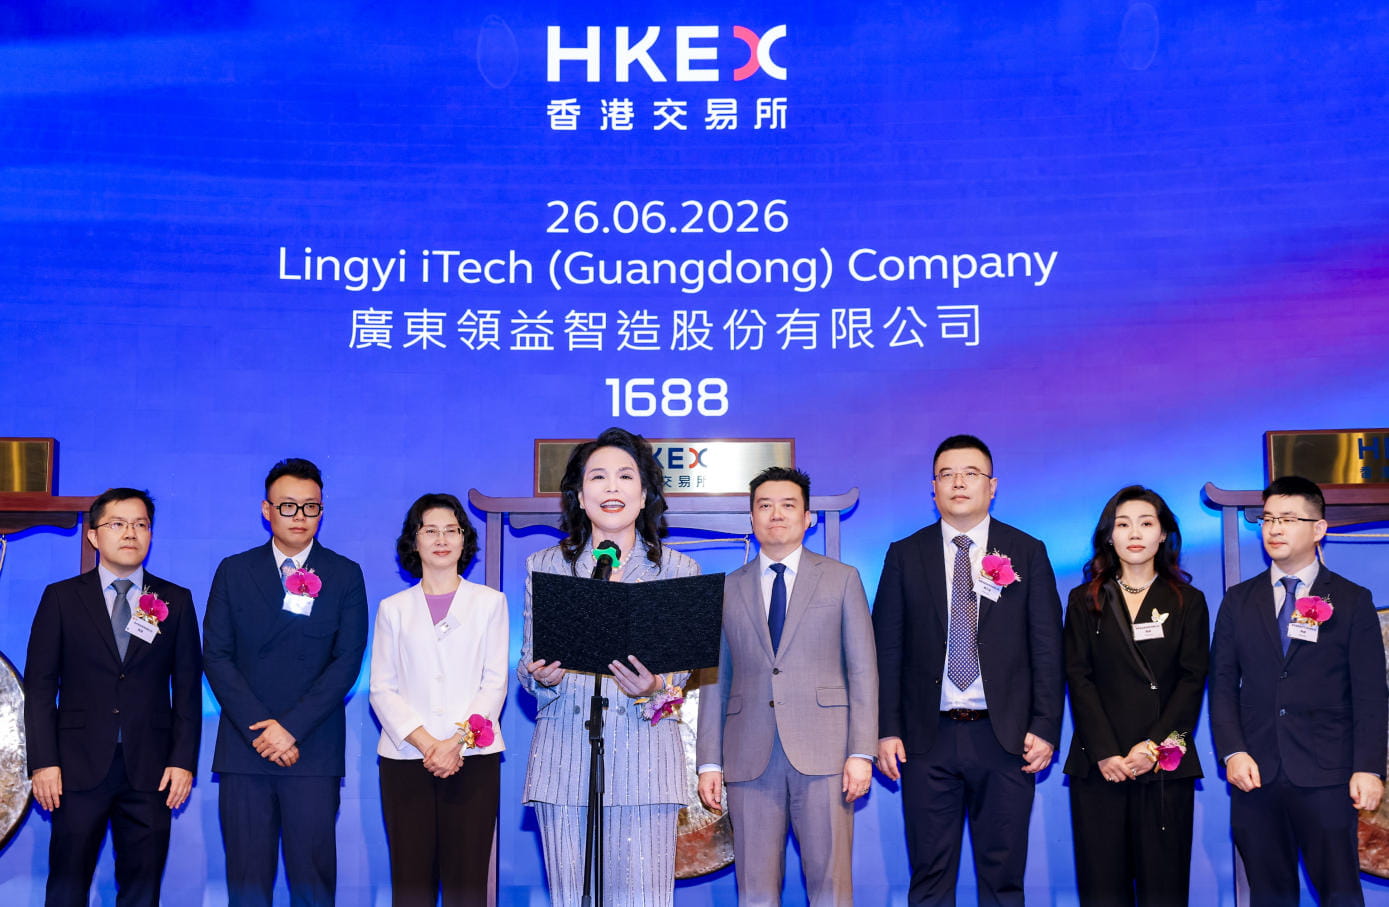
此次港股上市的核心战略意图,在于构建“A+H”双资本平台。对于一家处于技术迭代快周期的制造企业而言,单一资本市场的流动性与估值体系往往难以支撑其大规模的研发投入与产能扩张。通过打通港股通道,领益智造旨在获得更广阔的国际融资渠道和更多元化的投资者结构,从而为其三大战略赛道——端侧AI、人形机器人、AI服务器——的全面加速提供充足的弹药。这一布局清晰表明,领益智造不再满足于作为苹果等科技巨头的核心供应商角色,而是试图升级为“全球领先的AI硬件智造平台”。这种从“零部件供应商”向“平台型生态构建者”的身份转变,是其估值逻辑重构的关键所在。
回顾领益智造的基本盘,消费电子依然是其现金流的主要来源,但业务的内涵已发生深刻变化。传统观点往往将领益智造标签化为“果链”企业,但随着AI终端设备的普及,其业务逻辑已从单纯的规模制造转向技术预研与定制化响应。公司聚焦“电源、散热、快充”三大核心领域,深度嵌入全球科技巨头的产品预研阶段。这种前置性的合作模式,使得领益智造能够实现从概念设计到大规模量产的无缝衔接,极大缩短了产品上市周期(TTM)。在AI手机、AI PC以及AI可穿戴设备等智能终端中,高功耗带来的热管理难题成为行业痛点。领益智造提供的不仅是高精密功能件和结构件,更是包含散热模组在内的系统性解决方案。这种深度绑定的客户合作关系,形成了极高的转换成本壁垒,使其在行业内保持了强劲的竞争力。
然而,真正引发市场重新审视其成长空间的,是其在人工智能数据中心(AIDC)领域的战略突围。随着大模型训练规模的指数级增长,传统的风冷散热方式已触及物理极限,液冷技术成为AI服务器散热的主流选择。领益智造敏锐地捕捉到了这一技术范式转移带来的机遇,将其定位为现阶段的战略重心。公司以液冷和电源为两大核心支柱,延伸至整机组装,构建了数据中心全生态布局。特别是在液冷领域,其控股子公司立敏达展现出了极强的技术实力。作为英伟达RVL(参考设计验证)和AVL(合格供应商列表)双认证的企业,立敏达不仅实现了GB200/300柜内液冷产品(包括液冷板、分水器、快接头、Busbar等)的全覆盖,更在英伟达最新的Rubin架构系列中持续跟进。这一成就意味着,领益智造已经成功切入全球算力基础设施的核心供应链,并有望在后续迭代中持续提升单机价值量和市场份额。
深入分析其在英伟达供应链中的地位,可以发现领益智造具备独特的综合服务能力。英伟达对供应链的管理极其严格,双认证意味着在技术标准、质量管控、交付能力等多个维度达到了全球最高标准。GB200系列作为英伟达Blackwell架构的核心载体,对散热效率提出了极致要求。领益智造提供的液冷组件不仅关乎单服务器的稳定性,更直接影响整个机柜乃至数据中心的PUE(能源使用效率)指标。随着AI服务器向更高密度、更高算力方向演进,单机液冷价值量显著提升。领益智造通过纵向整合,从零部件到模组再到系统集成,实现了价值的最大化捕获。此外,公司在Rubin系列中的持续跟进,表明其具备同步研发能力,能够参与下一代技术标准的制定与验证,这种前置研发能力是传统代工厂难以企及的核心竞争力。
在人形机器人领域,领益智造的布局同样具有前瞻性。人形机器人被视为继智能手机、新能源汽车之后的下一个万亿级赛道,其对精密零部件的需求具有海量且高附加值的特点。领益智造在高精密功能件、电机驱动、散热管理等方面的技术积累,与人形机器人的核心需求高度契合。通过“A+H”平台的资金支持,公司有望加速在这一新兴领域的产能布局与技术攻关,抢占赛道先机。端侧AI的爆发则为其消费电子业务注入了新的增长动力。随着AI大模型向边缘侧迁移,终端设备对低功耗、高性能散热及电池管理提出了更高要求。领益智造在快充技术和散热模组上的持续创新,将使其在AI终端换机潮中受益,实现从量到质的双重增长。
从财务与估值角度来看,此次募资的82.66亿港元将主要用于技术升级、产能扩张及研发投入。相较于传统的PE(市盈率)估值逻辑,市场正逐渐接受基于PS(市销率)或DCF(现金流折现)的估值体系,特别是在高科技制造领域。投资者更关注公司在AI产业链中的渗透率、毛利率改善趋势以及新业务的增长弹性。领益智造通过切入高增长的AIDC和人形机器人赛道,有望打破传统消费电子行业的周期性波动,获得更高的估值溢价。基石投资者的加入,特别是包括产业基金在内的长期资本,也传递出对公司长期成长逻辑的信心。
当然,挑战依然存在。全球供应链的地缘政治风险、原材料价格波动、以及技术迭代的不确定性,都是制造企业必须面对的现实问题。特别是在AI服务器领域,竞争对手同样在加大投入,技术壁垒虽高,但并非不可逾越。领益智造需要持续保持高强度的研发投入,确保持续的技术领先性。同时,如何进一步分散客户集中度风险,拓展非消费电子领域的收入来源,也是其长期稳健发展的关键。此外,液冷技术的标准化进程、数据安全与合规要求等,都将影响其在AIDC业务的扩张速度。
领益智造的成功登陆港股,是中国制造业向高端化、智能化、绿色化转型的一个缩影。它不再仅仅是跟随者,而是通过深度参与全球顶级科技巨头的创新过程,逐步掌握产业链的话语权。从消费电子的“隐形冠军”,到AI硬件的“平台型巨头”,领益智造的路径探索为其他制造企业提供了宝贵的参考案例。在AI重塑全球产业格局的今天,硬件制造的价值正在被重新定义。那些能够深度融合材料科学、精密制造、热管理及系统设计的企业,将在新一轮科技革命中获得最大的红利。领益智造的故事,才刚刚开始。未来,随着端侧AI设备的普及、人形机器人量产的临近以及AI数据中心规模的持续扩张,其作为全球AI硬件智造平台的地位将更加稳固,其在全球产业链中的价值贡献也将更加显著。这不仅是一家公司的里程碑,更是中国高端制造走向全球价值链高端的重要一步。