1100亿销售额背后的真相:生成式AI是泡沫还是新基础设施?
在科技行业的历史长河中,每一次技术范式的转移都会伴随着剧烈的市场波动与认知冲突。当硅谷资深投资人、Exponential View创始人Azeem Azhar在2026年年中抛出那份关于《AI经济状态》的报告时,整个行业为之震动。报告显示,生成式AI(GenAI)在过去12个月内已创造了惊人的1100亿美元销售额,若按年化计算,其营收运行率更是突破了1750亿美元大关。这一数字不仅超越了众多传统科技巨头的年营收,更直接挑战了市场对“人工智能商业化落地”这一命题的既有理解。
这并非一次简单的数据堆砌,而是一次对AI经济全貌的系统性测绘。Azhar团队耗时数月,构建了首个横跨全栈、由下而上且经过严格数据去重处理的衡量标准。这种严谨的方法论,旨在剥离炒作噪音,还原AI支出的真实底色。报告揭示的不仅是金额的增长,更是AI从“实验性技术”向“核心基础设施”转变的坚实步伐。
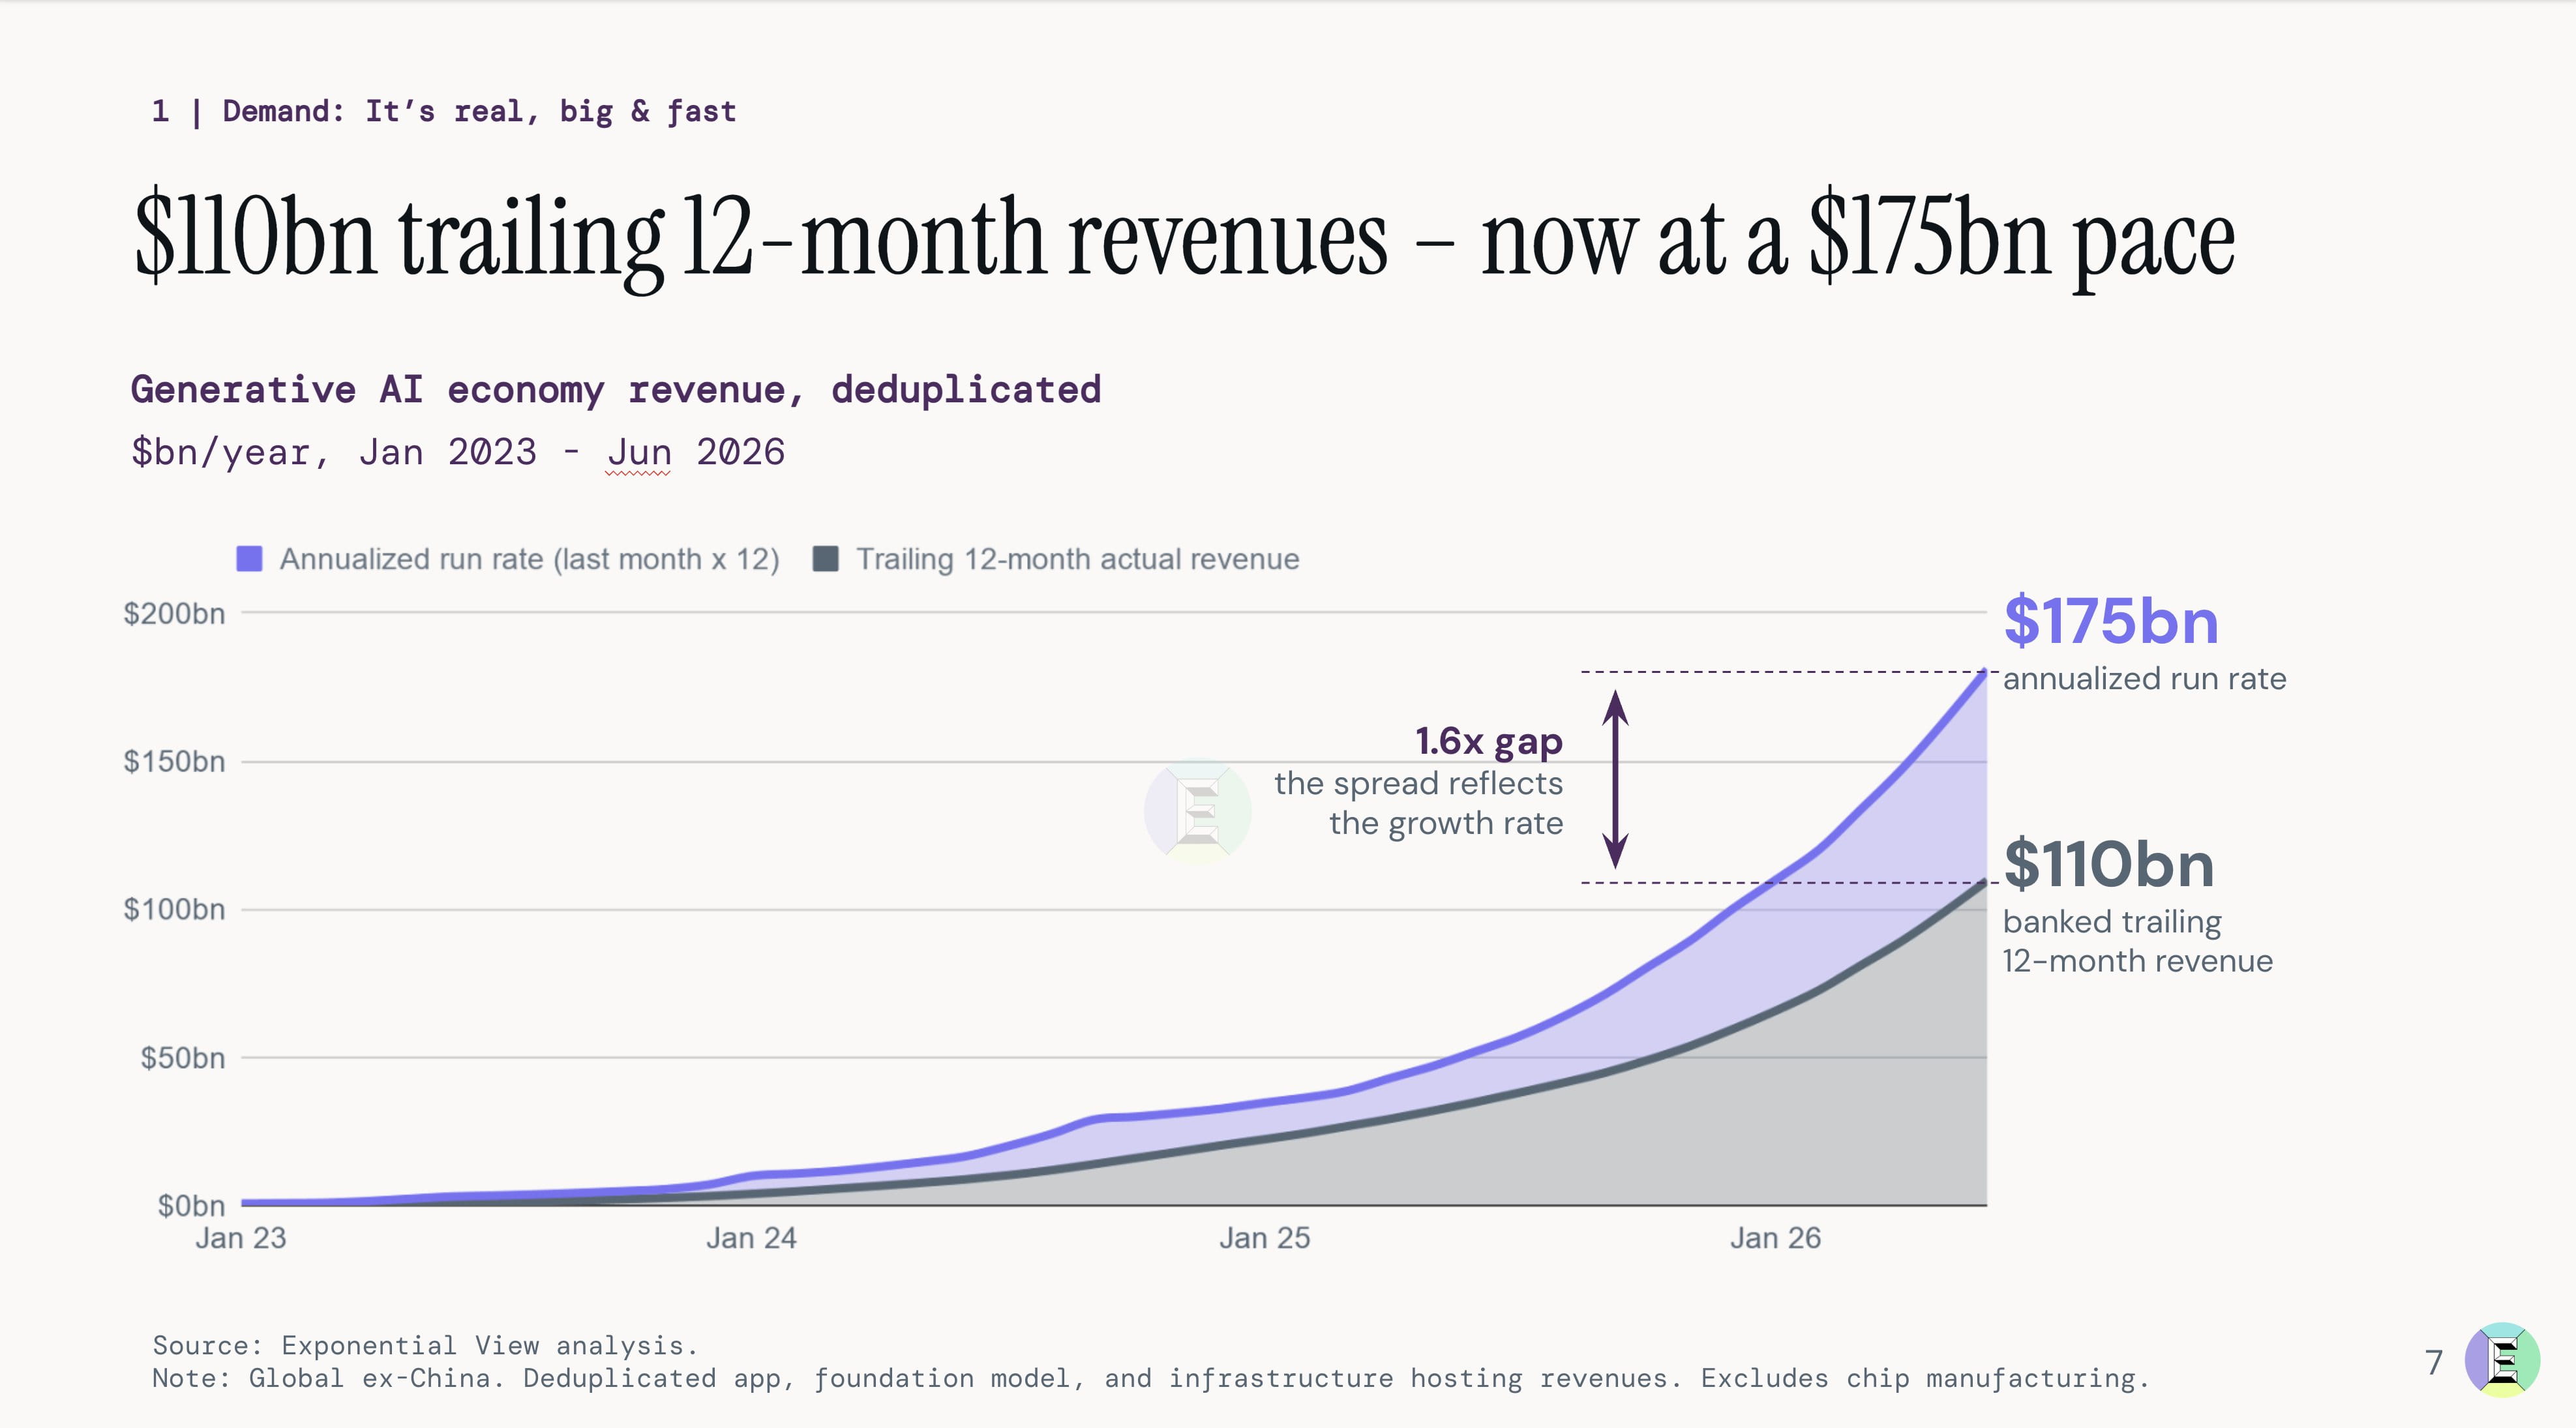
我们需要重新审视这1100亿美元构成的来源。传统的科技支出统计往往侧重于硬件采购或软件授权,但生成式AI的经济模型具有独特的复合性。它既包含了底层的大模型训练与推理算力成本,也涵盖了中层的应用开发、API调用费用,更延伸至顶层的企业定制化解决方案及消费者的订阅服务。这种全栈式的支出结构,使得AI的经济影响力呈现出多点开花的态势,而非单一路径的线性增长。
在企业端,生成式AI正在重塑生产力的定义。过去,企业引入AI往往是为了替代重复性劳动,如客服机器人或基础代码辅助。然而,当下的1100亿美元销售额中,显著部分来自于AI对核心业务流程的深度重构。例如,金融机构利用多模态模型进行复杂的风险评估与合规审查;制药公司借助生成式AI加速新药分子的设计与筛选;制造企业则通过智能体(Agent)实现供应链的动态优化。这些场景下的AI支出,不再是简单的工具采购,而是对业务逻辑的重造,其带来的效率提升与成本节约,为企业持续投入提供了坚实的财务基础。
消费者端的爆发同样不容忽视。虽然个人用户的单次消费金额远低于企业合同,但海量用户基数形成的长尾效应构成了巨大的经济总量。从写作助手、图像生成工具,到个性化教育辅导、情感陪伴AI,消费者愿意为“效率”与“体验”付费的习惯正在快速养成。这种自下而上的需求拉动,不仅验证了生成式AI技术的普适性,更为上层建筑提供了丰富的数据反馈,形成了技术与需求相互促进的正向循环。
然而,1750亿美元的年化营收运行率也引发了关于可持续性的深刻质疑。许多人将此类高增长归因于“FOMO”(错失恐惧症)驱动的泡沫投资,认为一旦技术红利消退,支出将迅速萎缩。这种观点忽视了AI作为基础设施的长期属性。与互联网早期的浏览器大战或云计算初期的迁移不同,生成式AI解决的是人类认知与创造的核心痛点。文本、图像、代码乃至视频的生成,是信息社会最基础的需求。AI不仅是在模仿这些能力,更是在规模化、低成本地提供这些能力,这种本质性的价值供给,支撑了其支出的刚性特征。
此外,报告强调的“数据去重”处理,揭示了统计背后的复杂性。在同一企业内部,AI支出可能横跨研发、市场、销售、客服等多个部门,且可能同时采购多家供应商的服务。传统的统计方法极易造成重复计算,夸大实际规模。Azhar团队的去重算法,尝试识别同一笔资金流向的不同环节,从而更接近真实的经济增量。这意味着,1100亿美元并非简单的数字叠加,而是经过清洗后反映真实经济活动的指标。这一方法论的创新,为后续AI经济的追踪提供了更为科学的标准。
从技术演进的维度看,生成式AI的核心模型如GPT、扩散模型及生成对抗网络,正处于快速迭代期。模型能力的提升直接扩展了应用边界,从而创造出新的支出场景。例如,早期仅能生成短文本的模型,如今已能构建复杂的长文档、视频甚至交互式应用。这种能力的跃迁,使得AI从“辅助工具”升级为“自主协作者”。企业为此支付的,不仅是软件许可费,更是对新型工作模式的投资。这种投资往往伴随着组织架构的调整与人才结构的优化,其长期经济影响远超短期的软件支出本身。
当然,风险依然存在。高昂的算力成本与能源消耗,是悬在AI经济头顶的达摩克利斯之剑。随着模型参数量的增加与推理需求的爆发,硬件投入占比将持续上升。如何在提升性能与控制成本之间找到平衡点,将是决定AI经济能否健康发展的关键。此外,监管政策的完善、数据隐私的保护、以及伦理标准的建立,都将影响AI应用的普及速度与深度。这些非技术因素,构成了AI经济运行的外部约束条件。
对于投资者而言,Azhar的报告提供了一个重要的信号:AI经济已进入成熟增长期,而非早期探索阶段。投资重点应从单纯的“模型竞赛”转向“应用落地”与“效率验证”。那些能够将AI深度融入业务流程、产生可量化ROI(投资回报率)的企业,将成为这一波浪潮中的真正赢家。反之,仅靠概念炒作而无实质业务支撑的项目,将面临被市场出清的风险。
从更宏观的视角来看,生成式AI的1100亿美元销售额,是新一轮工业革命的先声。它标志着信息处理成本的大幅降低,知识获取门槛的显著下降,以及创造力的民主化进程。这不仅是一场技术变革,更是一场社会生产关系的重构。在这个过程中,谁能率先适应新的生产力要求,谁就能在即将到来的智能经济时代占据主导地位。
回顾过去的一年,生成式AI从实验室走向市场,从概念走向产品,其发展速度之快、影响范围之广,超出了大多数专家的预判。1100亿美元的销售额,不仅是商业上的成功,更是技术信任的重建。它证明,AI不再仅仅是科技巨头的玩具,而是各行各业不可或缺的基础设施。随着技术的进一步成熟与应用的不断深化,这笔支出有望持续增长,直至渗透至经济的每一个角落。
未来,AI经济的竞争格局将更加激烈。一方面,头部科技公司将继续主导底层模型与算力的竞争;另一方面,垂直领域的专业应用开发商将通过深耕行业知识,构建竞争壁垒。这种多层次、立体化的生态结构,将确保AI经济保持活力与创新力。同时,开源社区与标准化协议的推进,也将降低技术门槛,促进创新的广泛扩散。
对于决策者来说,理解AI经济的真实规模与结构,至关重要。盲目乐观可能导致资源错配,过度保守则可能错失战略机遇。基于去重后的精准数据,企业可以更合理地规划IT预算,评估技术投入的优先级。政府则可以据此制定更精准的产业政策,支持关键技术研发,同时防范潜在的市场垄断与系统性风险。
生成式AI的1100亿美元,只是一个起点。随着多模态能力的融合、智能体自主性的增强,以及人机交互方式的革新,AI的经济价值将进一步释放。这不仅是一场关于技术的竞赛,更是一场关于智慧、效率与创造力的重构。在这场变革中,唯有那些能够深刻理解技术本质、敏锐洞察市场需求、并勇于进行组织创新的企业,才能乘风破浪,驶向智能经济的彼岸。
总之,Azhar的报告不仅是一份经济统计,更是一份时代宣言。它宣告了生成式AI作为核心生产要素的确立,也预示着智能经济时代的全面到来。1100亿美元的销售额,是过去一年的答卷,更是未来增长的基石。在这个充满不确定性的时代,AI经济的确定性增长,或许是我们最宝贵的财富。