大模型双雄分化:智谱贵MiniMax难,解禁潮下的估值逻辑重构
解禁潮下的资本试炼场
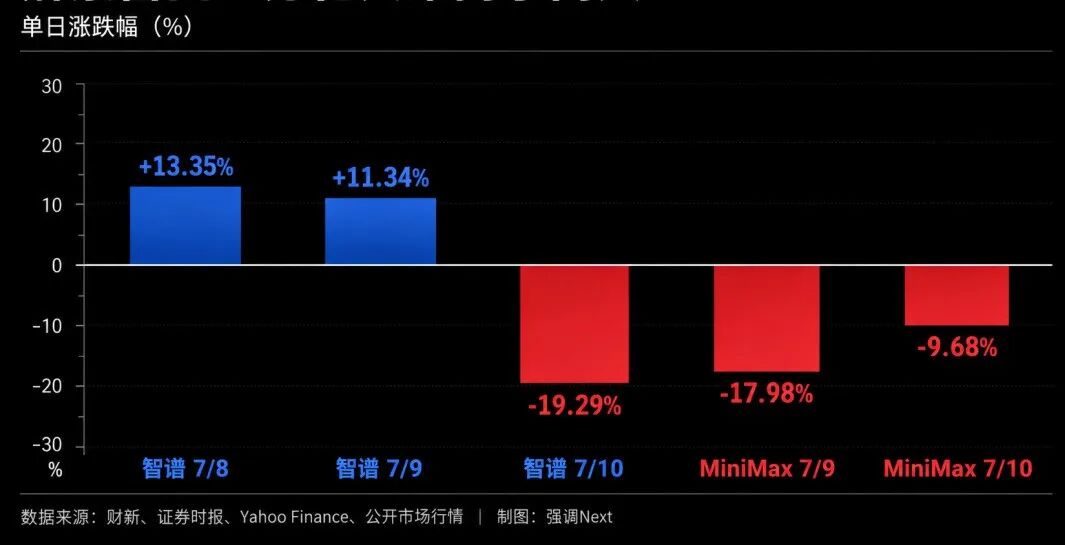
2026年7月,中国人工智能领域的“大模型双雄”——智谱(Zhipu AI)与MiniMax,同时置身于资本市场的聚光灯与冷风中。7月9日,MiniMax迎来上市后的首轮限售股解禁,当日股价重挫17.98%,总市值瞬间跌破千亿港元大关。这一暴跌并非孤立事件,而是伴随着创始人兼CEO闫俊杰发布的一封全员信:在实现通用人工智能(AGI)之前,他将不再领取薪酬,并拿出个人名下5%的股份用于员工激励和开源生态建设。紧接着,公司宣布拟募资约160亿港元。
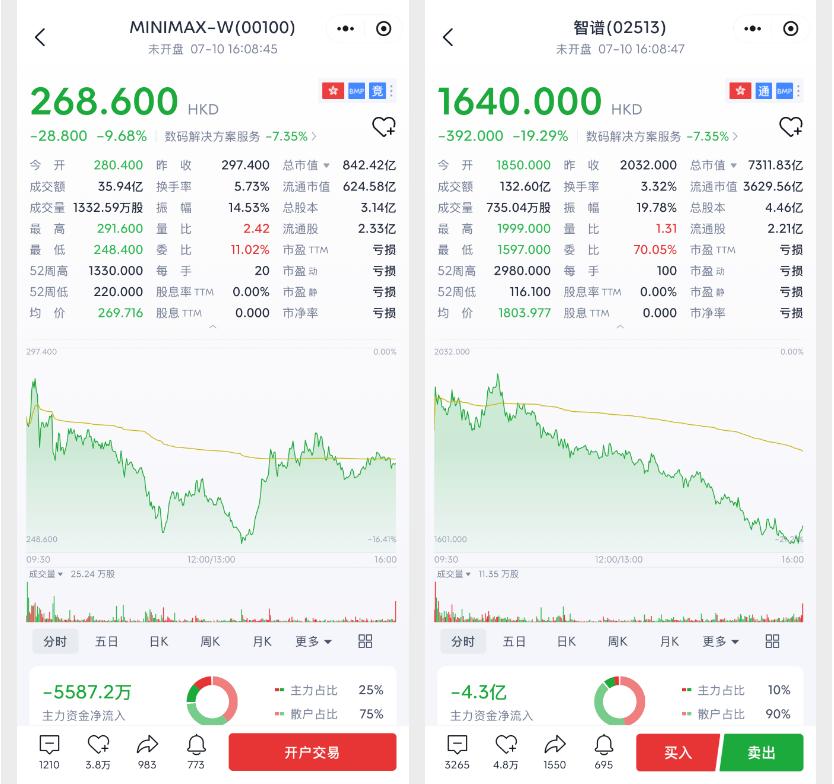
停薪、送股、巨额融资,这一系列动作被视为MiniMax在极限施压下的“尽人事”。然而,市场反应并未如预期般回暖,7月10日股价再度下跌9.68%。与此同时,智谱在经历了解禁和股价剧烈波动后,其市值一度重返9000亿港元的高位,尽管随后也出现了超过19%的回撤。
这两家头部大模型公司的分化,仅仅维持了短暂的时间。当情绪退去,市场关注的焦点迅速从单纯的“解禁抛压”转移到了更为本质的问题上:这两家公司究竟需要多少资金才能维持运转?现有的收入规模能否支撑如此庞大的估值体系?这不仅是财务数据的博弈,更是对大模型商业模式确定性的深度拷问。
筹码结构:截然不同的解禁压力
虽然表面上看,智谱和MiniMax都面临着解禁带来的流动性冲击,但其背后的筹码结构与市场压力却存在显著差异。
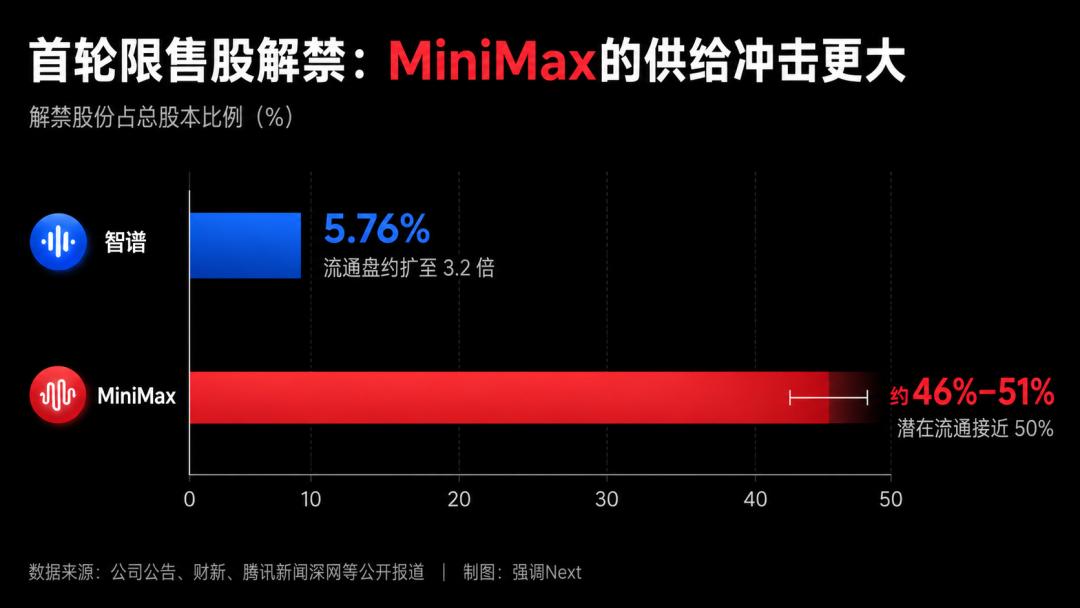
智谱此次解禁的股份约为2568.16万股,占总股本的5.76%,持有方主要集中在11家基石投资者手中。虽然解禁数量占总股本比例不高,但由于此前该公司的流通盘极小,解禁后可交易股份数量扩大至原来的约3.2倍。这些基石投资者中,约七成的国资背景机构、产业基金和长期资金明确表示继续持有。这种股东结构相对稳定,但也意味着一旦市场情绪反转,少量的流通盘足以引发股价的大幅波动。
相比之下,MiniMax面临的解禁压力则更为严峻。按照相关统计,此次解禁的股份高达1.53亿股,占总股本逾48%。在解禁前,其自由流通股占比不足6%,解禁后潜在流通比例激增至接近50%。更重要的是,MiniMax的解禁对象不仅包括基石投资者,还涵盖了大量上市前的财务投资人(VC/PE)。对于持有成本较低、且面临基金退出周期的早期投资者而言,即便股价已大幅回撤,其账面浮盈依然可观,减持动力远超长期持有的国资背景机构。
因此,智谱解禁后的短暂上涨,并非单纯因为基本面优于MiniMax,而是筹码性质与承接资金共同作用的结果;MiniMax的持续下跌,也不完全是股东集中出逃,更是高额流通盘对二级市场流动性的巨大消耗。7月10日智谱同样出现大跌,进一步印证了低流通盘在推高股价的同时,也会放大下跌风险。解禁并非利空的一次性出清,而是将股价定价权重新交还给更充分的市场交易机制。
收入逻辑:确定性与脆弱性的对决
资本市场之所以对智谱表现出更高的容忍度,核心原因在于其收入路径相对清晰且易于验证。
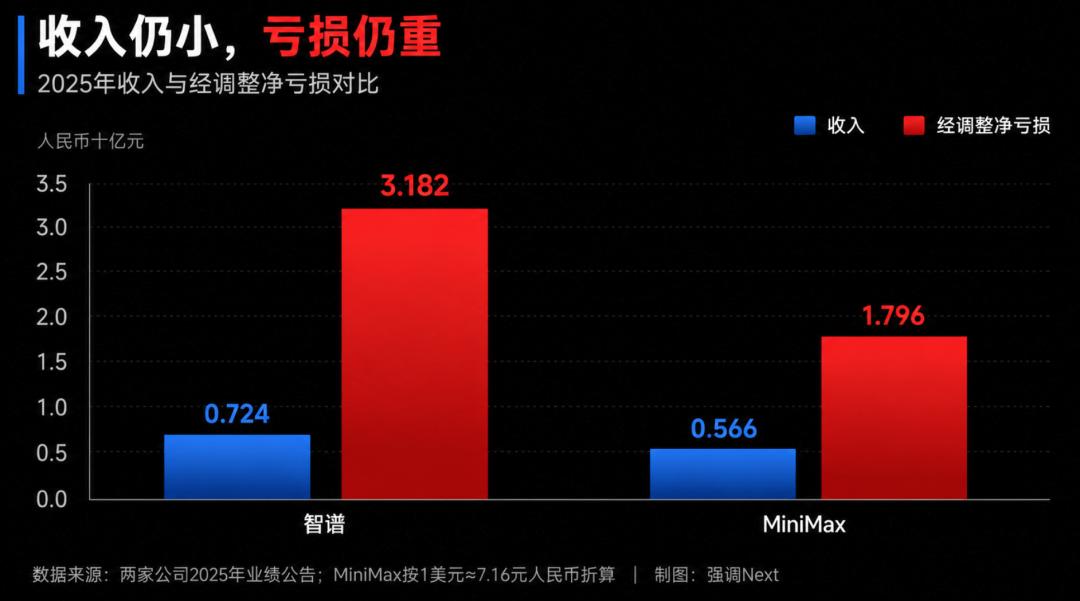
2025年,智谱实现总收入7.24亿元人民币,同比大幅增长131.9%。细分来看,其开放平台及API收入增长292.6%至1.90亿元,企业级智能体收入增长248.8%至1.66亿元,企业级通用大模型收入达到3.66亿元。特别值得注意的是,其MaaS API平台的年度经常性收入(ARR)已达到17亿元。2026年一季度,智谱将API价格提高了83%,调用量反而增长了400%。这一数据有力地证明了部分高价值企业客户愿意为模型的核心能力持续付费,且价格敏感度较低。
然而,智谱的高增长并未完全消除估值争议。2025年,公司经调整净亏损高达31.82亿元,研发投入为31.8亿元。以7月9日约9060亿港元的市值计算,其市销率(P/S)仍超过1200倍。市场买入的显然不仅仅是现有的7亿元收入,更是对其作为国产基座模型稀缺性及其未来市场份额溢价的看好。
反观MiniMax,其2025年营收约为7904万美元(约合5.6亿元人民币),虽然同比增长158.9%,增速看似更快,但结构却显得更为脆弱。MiniMax的收入结构中,C端(消费者端)占比高达67%,但付费转化率不足1%。这意味着其大部分用户并未转化为直接收益。同时,经调整净亏损扩大至2.51亿美元(约17亿元人民币)。
商业模式上的弱点在近期产品中暴露无遗。今年6月发布的旗舰模型M3,因定价策略引发消费者强烈抵触,上线一周后被迫降价50%,发布当日股价即下跌超10%。在多模态领域,其视频模型“海螺AI”在快手可灵AI独立融资、字节跳动Seedance 2.0火爆出圈的双重挤压下,市场存在感明显下降。更严峻的是政策风险:4月五部门发文严禁向未成年人提供虚拟亲密关系服务,并于7月15日正式执行,直接冲击了MiniMax旗下星野等情感陪伴类应用的核心变现场景。
资本市场的态度已用脚投票。摩根大通将智谱的目标价从400港元大幅上调至1800港元,而花旗则将MiniMax的目标价从1330港元下调至533港元,摩根大通也由“增持”下调至“中性”,目标价从1100港元砍至400港元。这表明,解禁比例只是导火索,真正引爆分化的是筹码质量与商业模式的确定性差异。
融资竞赛:从表态到实力的转化
面对市场波动,MiniMax创始人闫俊杰的全员信更多是一种稳定军心的姿态。真正改变公司筹码结构并影响投资者预期的,是那张巨额融资方案。
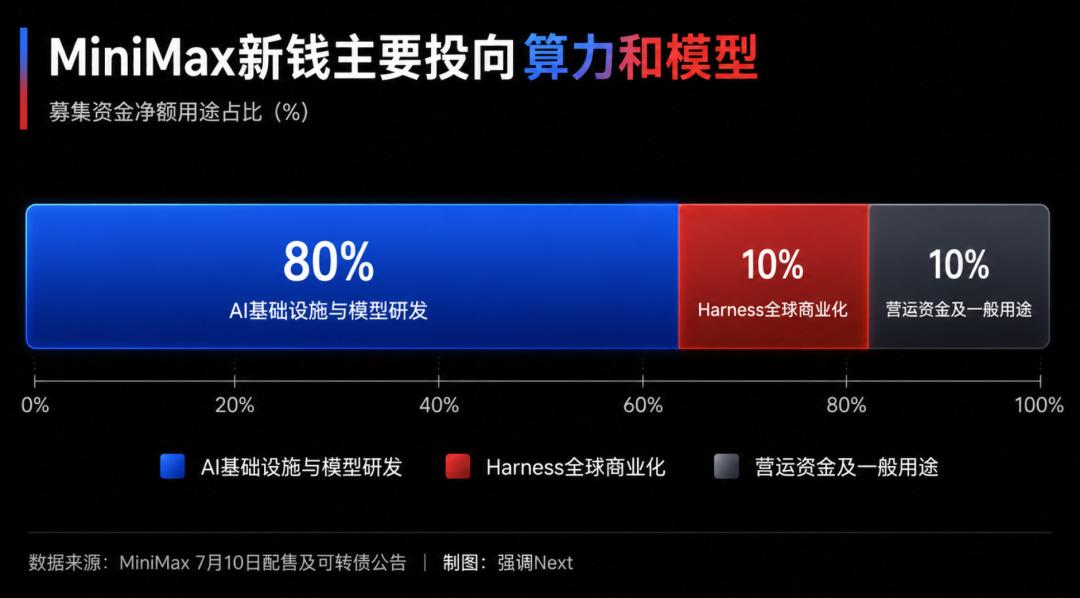
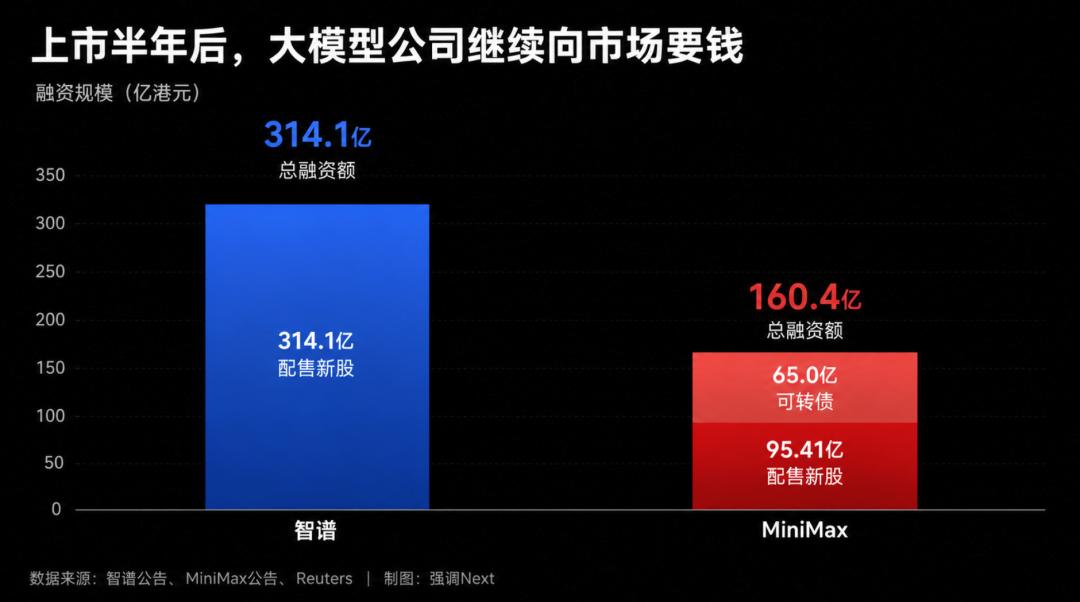
MiniMax以每股268港元配售新股,较前一交易日收盘价折让约9.9%。同时,发行65亿港元的可转换债券,初始转股价为335港元,较前一日收盘价溢价约12.6%。这两部分合计融资约160.4亿港元,资金将主要用于研发、商业化推广、营运资金及一般公司用途。
智谱的动作则更加激进。7月9日,公司以每股1588港元配售最多1978万股新H股,募集约314.1亿港元。值得注意的是,智谱在年初IPO时募集净额约48.96亿港元,截至配售前已使用约45.88亿港元,资金使用比例高达93%。
这意味着,在上市仅半年后,智谱和MiniMax合计从港股市场再次融资约474亿港元。两家公司在解禁窗口集中进行巨额融资,并非偶然现象,而是大模型行业高资本消耗特征的必然反映。模型训练所需的算力集群、推理优化、庞大的研发团队以及产品市场推广,都需要持续且大量的资金支持。上市并未解决资金消耗问题,只是提供了一个更便捷的融资入口。
此外,两家公司正在同步筹备回归科创板。智谱的IPO辅导已进入“辅导验收”阶段,拟募集不超过150亿元;MiniMax也在5月底签署辅导协议,启动A股上市准备。打通“A+H”双融资渠道,显然是为了应对不断膨胀的资金需求。
结语:价值回归前的阵痛
这次解禁潮并没有选出绝对的赢家。智谱拥有更清晰的企业级收入路径,但背负着极高的估值消化压力;MiniMax拥有广泛的全球用户基数和多模态产品储备,保留了增长空间,但亟需改善收入质量和亏损效率。
一封全员信可以稳定团队士气,但无法替代财报数据的验证。160亿港元的融资可以延长MiniMax的研发周期,但不能自动转化为更高的估值;314亿港元的注资可以扩大智谱的商业化版图,但也要求其证明这些资金能带来更高效的产出。
未来,决定“双雄之争”下半场走向的关键节点非常明确:一是8月两家公司的中期财报,将展示巨额融资后的收入增速、毛利率变化及现金消耗情况;二是明年1月规模更大的二次解禁潮,将进一步测试市场的承接能力与投资者的长期信心。
在大模型行业从概念炒作转向盈利验证的残酷阶段,唯有那些能够清晰讲述“烧钱换增长”故事,并能用真实商业数据证明“增长换利润”可能性的公司,才能在资本寒冬中存活并胜出。智谱与MiniMax的博弈,不仅是个体的命运转折,更是整个AI产业成熟度的一面镜子。