Manus跨境并购风波:16月三次易主背后的AI监管新逻辑
爆火与骤变:一场跨越国界的资本博弈
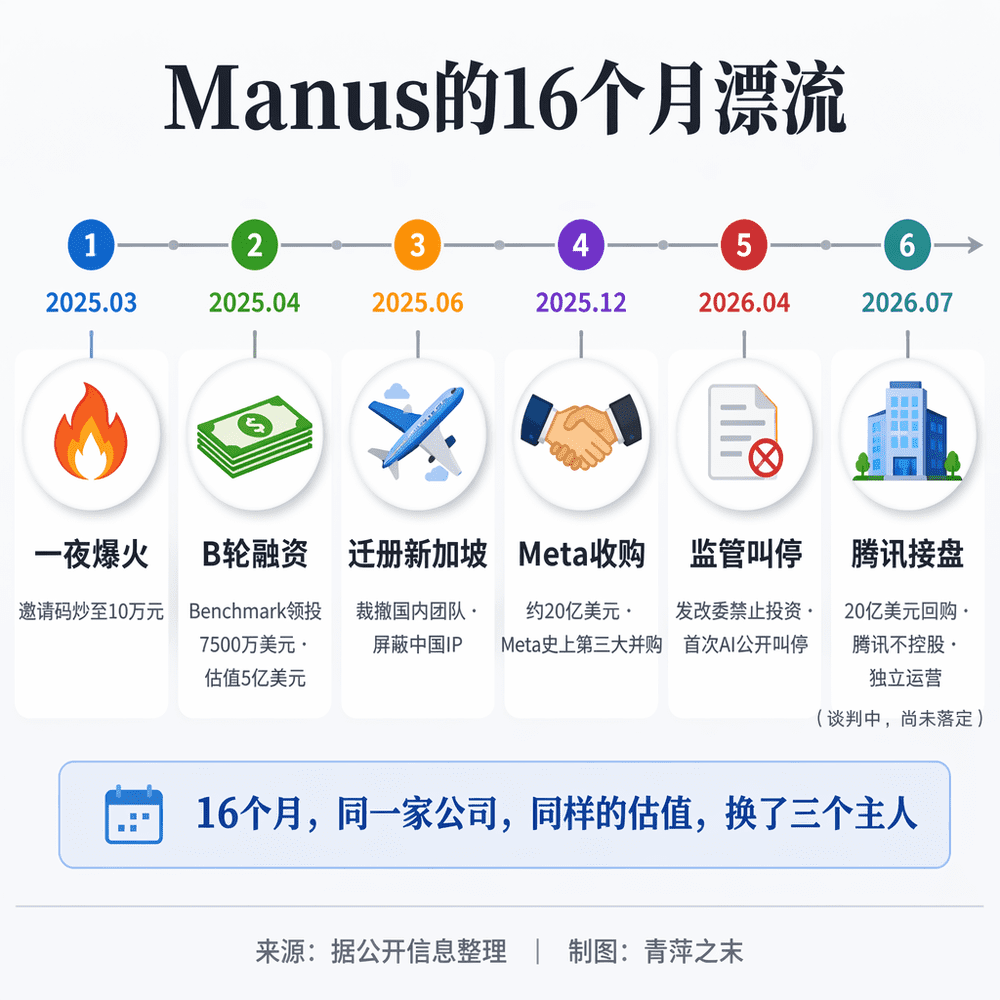
2025年3月,Manus以惊人的速度闯入公众视野。一段展示其通用AI Agent能力的演示视频迅速刷屏社交媒体,邀请码价格一度被炒至10万元,成为现象级的产品爆发案例。这位90后创始人肖弘,没有光鲜的海外留学背景,也非大厂出身,仅凭一间民居便开启了这场传奇旅程。然而,仅仅9个月后,这家全球从零增长到一亿美元ARR(年度经常性收入)最快的初创公司,便迎来了命运的急转弯。
2025年12月,Meta以约20亿美元的价格宣布收购Manus。扎克伯格亲自推动谈判,整个流程从接触到签约仅用时约10天,创下Meta史上第三大并购案的纪录。彼时,外界普遍预期这将是中美科技巨头间一次双赢的技术整合。然而,剧情在2026年4月发生逆转。中国监管部门依据《外商投资安全审查办法》正式作出禁止投资决定,要求撤销交易、恢复原状。这是该办法自2021年实施以来,首次公开叫停AI领域的外资收购案。
截至2026年7月,Manus已历经第三次转折。据多方消息证实,腾讯正牵头组建中方资本,计划以约20亿美元的估值从Meta手中回购Manus全部股权。16个月时间,同一家公司、同样的估值,却换了三个主人。这并非简单的原路退回,而是涉及早期投资人收益分配、新资本募资以及公司独立运营权等多重复杂因素的深度重构。创始人肖弘曾计划出任Meta副总裁的愿景随之破灭,其个人命运与公司走向在此刻紧密交织,共同折射出中国AI创业与资本生态正在发生的根本性变化。
监管穿透:从“形式合规”到“实质审查”的范式转移
Manus案例的核心争议点在于其合规路径的误判。2025年4月,硅谷风投Benchmark领投7500万美元B轮后,Manus迅速将总部迁至新加坡,国内团队大幅精简,官网屏蔽中国IP,中文社交账号清空。这一系列操作被外界解读为典型的“境内研发、境外换壳、外资收购”出海路径。然而,监管的最终裁决表明,这种路径在当前的地缘政治与技术安全背景下已彻底失效。
监管逻辑的穿透性体现在三个维度。首先是资本流层面,《外商投资安全审查办法》明确规定,若外国投资者通过并购取得境内企业股权或资产,且涉及关键技术领域并取得实际控制权,必须主动申报。尽管Manus已在新加坡注册,但其早期研发在中国完成,核心技术与团队与中国存在实质性关联,这触发了监管的地域管辖权。
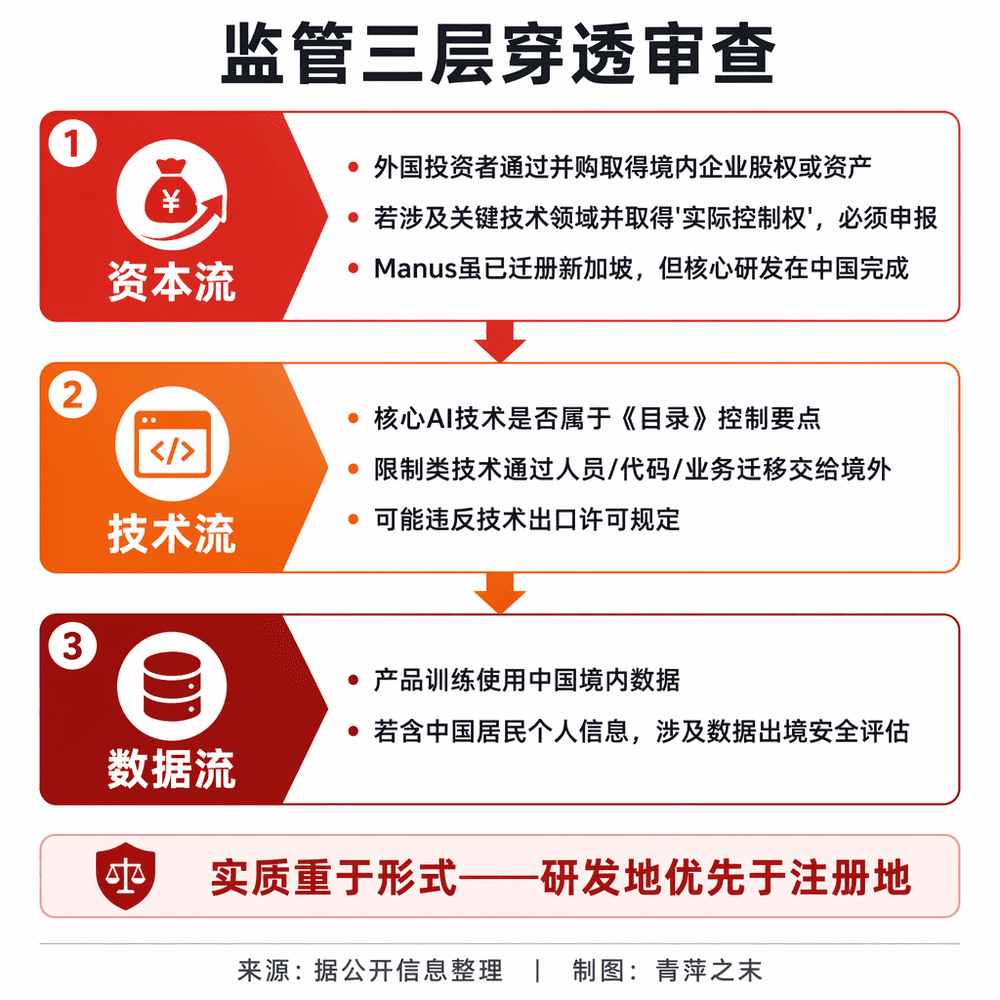
其次是技术流层面,核心在于Manus的AI技术是否落入《中国禁止出口限制出口技术目录》中信息处理技术的控制要点。若限制类技术通过人员调动、代码共享或业务迁移转移至境外,将直接违反技术出口许可规定。监管对AI技术的专项解读,使得“注册地”不再成为规避技术出口管制的避风港。
最后是数据流层面,Manus产品训练若包含大量中国境内数据及居民个人信息,则必须通过数据出境安全评估。监管层强调“研发实际发生地优先于公司注册地”,这意味着即便法律实体在境外,只要核心技术资产和数据要素来源于境内,仍需接受中国监管的全面审视。这种实质重于形式的原则,虽在2021年已存在,但Man斯案是其在AI领域的首次公开适用,具有极强的警示意义。
Meta的介入:技术整合与数据防火墙的两难
在监管叫停后,Meta于2026年7月以原价20亿美元出售Manus,被外界称为“平进平出”。然而,这实际上是监管强制下的被迫退出。持有时间越长,法律不确定性越高,Meta选择及时止损是理性商业决策。但在短短几个月的持有期内,Meta利用收购窗口期完成了关键的动作。
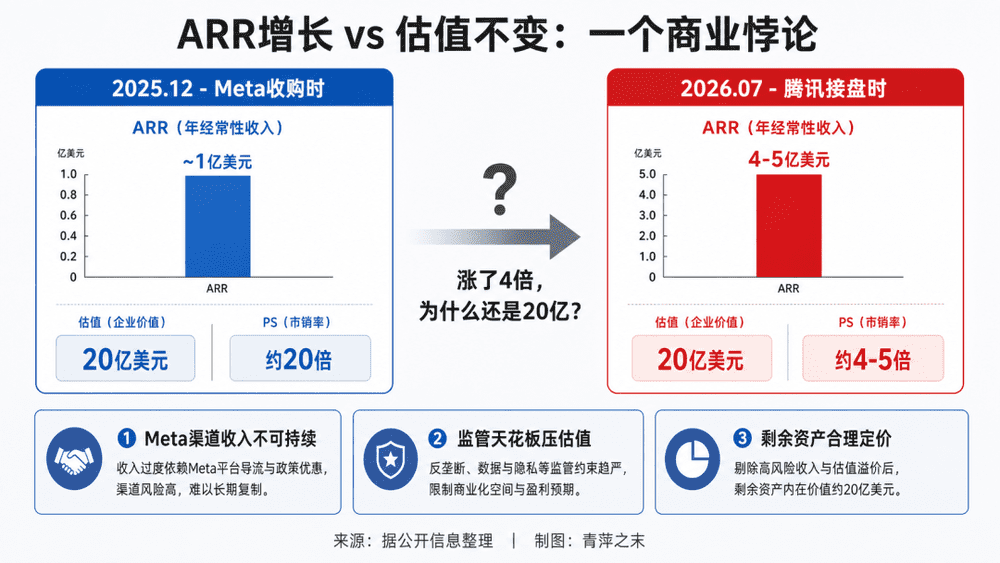
据媒体报道,Manus在被收购后的ARR从约1亿美元激增至近4-5亿美元。这一增长主要得益于Meta将其整合进Ads Manager、WhatsApp Business和Instagram等平台生态。1000万以上广告主可通过自然语言直接调用Manus进行竞品分析、异常检测及自动报表生成。这种深度整合验证了Manus在大型平台生态内交付Agent能力的商业闭环。
然而,这种整合也留下了难以抹除的技术印记。2026年6月,Meta发布Meta Business Agent时,官方新闻稿刻意隐去了Manus的名字,并建立了严格的数据防火墙:Manus员工禁止访问Meta内部系统,Meta员工也被禁止使用Manus工具。尽管如此,Manus在整合期间产生的Know-how、API调用逻辑及潜在的技术复刻,可能已被Meta吸收。这些“无法通过恢复原状逆向”的技术资产,成为此次交易中最隐蔽的价值转移。
腾讯接盘:商业悖论与战略防御
腾讯的入局看似突兀,实则蕴含深刻的产业战略考量。2025年,腾讯在AI领域的研发投入高达857.5亿元,但在应用层始终缺乏一款具备跨平台自主执行能力的通用智能体产品。Manus恰好填补了这一空白。早在2024年11月,腾讯已参与Manus A轮融资,投后估值仅为8500万美元。
然而,20亿美元的接盘价格在商业逻辑上存在悖论。按照AI行业通用估值,ARR达到4-5亿美元且高增长的Agent公司,估值理应远超此数。这一反常定价背后有三重原因:一是ARR增长中大量依赖Meta渠道,一旦脱离Meta生态,这部分收入可能归零;二是AI Agent是否适用传统SaaS的PS倍数尚存争议;三是监管天花板效应限制了海外扩张与估值溢价。
腾讯坚持不控股,进一步凸显了风险规避的战略意图。早期投资人在Meta收购后已将收益分配给LP,不愿退回分红,导致本次回购需由中方资本新募资完成。此外,监管对控股AI公司的额外审查是硬约束,创始团队的保护性条款也制约了控股空间。甚至有推测认为,监管可能要求中方资本接盘且不得由单一企业控股,以维持公司的独立性与开放性。无论哪种原因,腾讯的不控股模式既降低了自身风险敞口,也回应了监管对反垄断与技术安全的关切。
未来展望:独立生存与港股IPO的试炼
Manus的未来面临三大未解之谜。首先,脱离Meta生态后,Manus能否维持ARR增长?4-5亿美元的收入中有多少是Meta赋能?这将在2026年下半年得到验证。其次,腾讯模式的“不控股、不合并”能否持续?这在中国AI创业史上尚无先例,大厂与创业公司的新型共生关系仍需磨合。
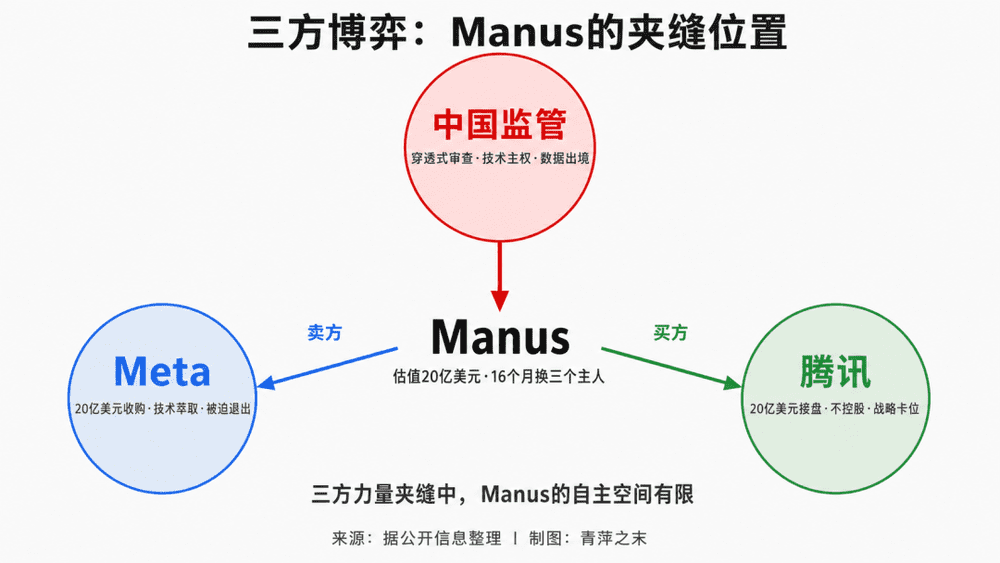
最后,港股IPO的路径依赖VIE架构拆除、数据本地化及技术出口许可的重组。知情人士透露,Manus赴港上市需满足中国监管的合规要求,这将是一场漫长的法律与财务重构。Manus的16个月历程,是中国AI创业公司在全球科技博弈中的缩影。它证明了境内研发、境外换壳、外资收购的路径已终结,标志着中国AI资本生态从依赖海外巨头退出,转向本土产业资本接盘加独立IPO的新范式。
2026年下半年,Manus将成为检验“独立发展+港股IPO”路径可行性的第一个试金石。无论成败,其结果都将重新定义中国AI创业公司的战略选择空间,并为后续出海与跨境并购提供重要的监管预期参照。在这场博弈中,技术、资本与监管的平衡,将成为决定企业命运的关键变量。