AI云爆发背后的真相:MaaS如何重塑中国云计算增长逻辑?
云计算叙事逻辑的根本性转向
2026年,中国云计算行业的底层逻辑正在经历一场静默却深刻的重构。当我们审视各大云厂商的最新财报与公开演讲时,一个显著的变化浮现眼前:传统的企业级IT基础设施(IaaS)叙事逐渐退居幕后,AI云服务(AI Cloud)与模型即服务(MaaS)成为聚光灯下的主角。这并非简单的营销口径调整,而是行业增长引擎切换的信号。
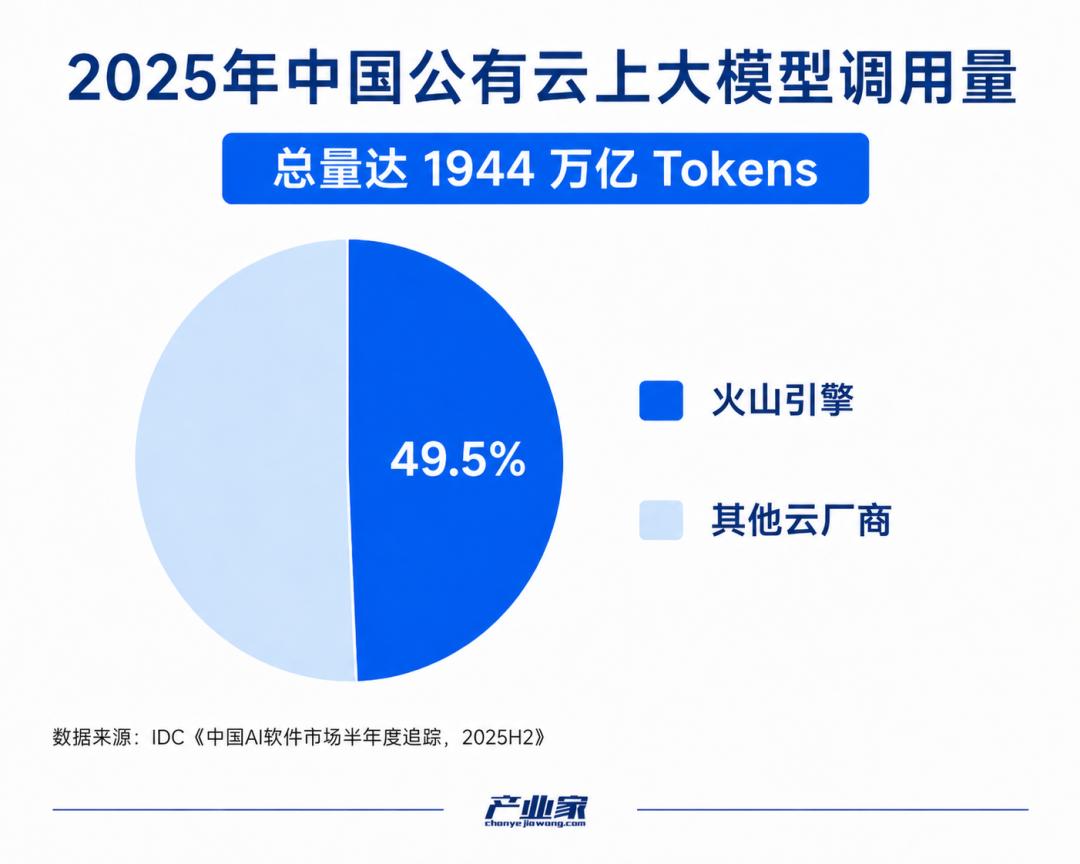
数据揭示了这一趋势的强度。2026年一季度,阿里云AI相关产品连续十一个季度保持三位数增长,其在外部商业化收入中的占比历史性地突破了30%大关。百度智能云的GPU云业务更是呈现出184%的爆发式增长。腾讯企业服务收入的20%增幅,管理层明确将其归因于AI需求对GPU、CPU及存储资源的连带拉动。而在火山引擎,中国公有云上的大模型调用量同比激增16倍。这些指标——AI云收入、模型调用次数、GPU算力利用率、Token消耗量——正逐步取代传统的vCPU核数和存储容量,成为衡量云厂商竞争力的新标尺。
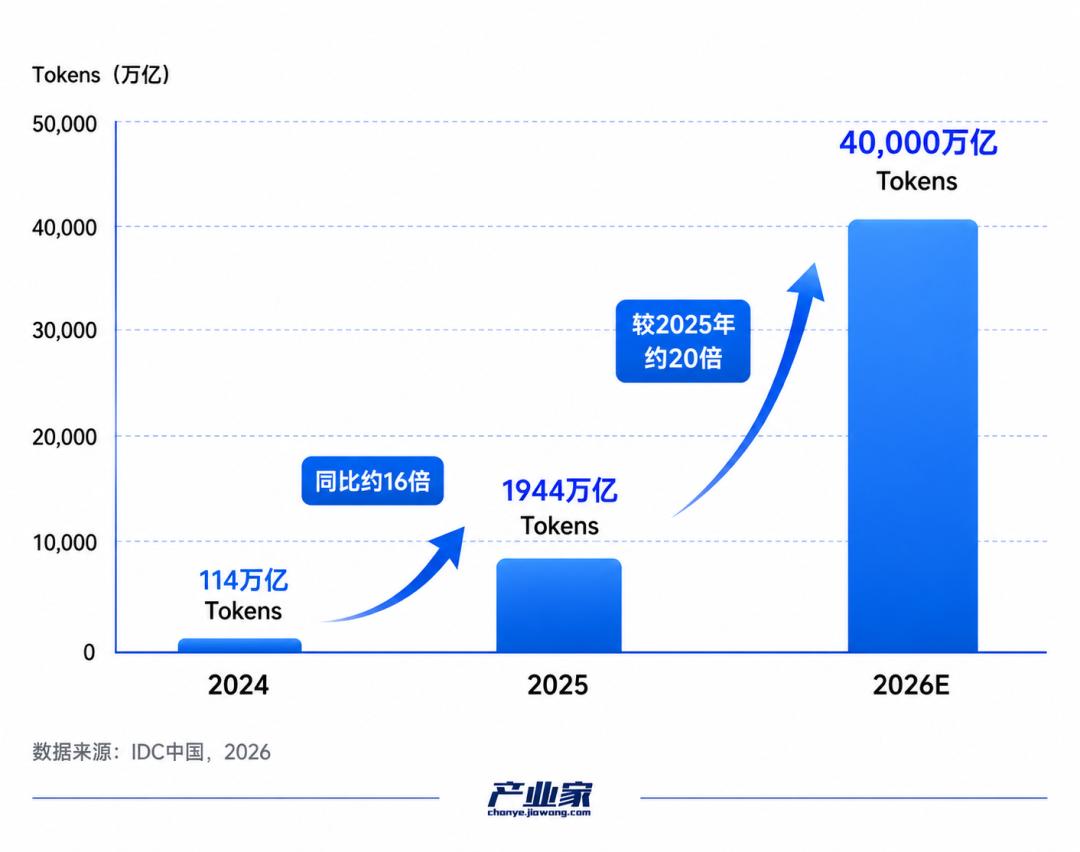
然而,这种局部的高歌猛进背后,隐藏着更复杂的宏观图景。虽然AI相关指标呈现“疯狂生长”态势,但中国公有云整体大盘的同比增速却已常态化地回落至8%至11%区间。这种“局部泼天富贵”与“大盘原地踏步”的背离,迫使我们必须追问:AI究竟为云厂商带来了什么?是云计算迎来了新一轮全面复苏,还是仅仅是增长动力的结构性替换?
剥离流量焦虑:AI增量的真实来源
要理解这一现象,首先需要剥离云厂商在应用层的“流量入口焦虑”。当前,各大巨头在应用端展开激烈卡位:阿里推动通义千问与钉钉协同,试图打造B端程序员的入口;字节跳动凭借豆包在C端AI应用的领先地位巩固用户粘性;百度则依托文心一言生态,在智能座舱和硬件端复制其搜索业务的成功经验。尽管这些动作在战略防御上至关重要,但在现阶段,它们更多是作为获取用户注意力的手段,而非直接的利润中心。云厂商的核心造血功能,依然牢牢绑定在“卖算力”和“卖Token”上。
那么,在传统政企客户预算收紧、宏观大盘增速乏力的背景下,这些惊人的AI增量究竟从何而来?通过深入拆解云厂商的客户结构,我们可以发现三个关键的增量驱动因素。
第一,核心客户群体的彻底更迭。在CPU主导的传统云计算时代,云厂商的大客户主要集中在泛互联网应用、游戏厂商以及处于数字化转型期的政企机构。然而,随着AI时代的到来,月之暗面、智谱AI、MiniMax等大模型创业公司,以及持续投入端到端大模型研发的自动驾驶厂商,迅速崛起为AI云资源的主要消耗者。由于自建大规模数据中心的高昂成本和复杂性,这些新兴的AI力量将大量融资转化为购买头部大厂公有云算力的真实流水。这种“资金在生态内部循环”的现象,为云厂商带来了阶段性的净增量。
第二,算力资源的高客单价溢价。通用CPU云资源的毛利空间相对固定且透明,但高端GPU算力集群则是稀缺资源。云厂商通过自研芯片(如阿里云的平头哥系列)和底层技术调优,提供了极具竞争力的性能-成本比。例如,阿里云在2026年上半年量产的自研AI芯片,超过60%直接服务于外部商业化客户。这种技术壁垒带来的成本优势,赋予了云厂商极高的定价弹性,从而在既有收入中挤出了更高的利润增量。
第三,互联网大厂内部业务线的升级红利。不容忽视的是,阿里、腾讯、字节等巨头自身的主营业务——搜索、电商推荐、广告系统、短视频分发等——正全面向深度学习和多模态大模型升级。这种集团内部从“旧算力”向“新算力”的迁移,虽然在合并报表中属于内部抵消,但却为云业务提供了极其稳定的需求底座。它不仅推动了AI算力池利用率的长期高位运行,更有效降低了大规模基础设施闲置的风险,构成了云业务稳健增长的压舱石。
MaaS:从资源售卖到生态绑定的价值跃迁
如果说算力的爆发是AI云增长的表象,那么MaaS(模型即服务)模式的成熟,则预示着云厂商商业模式的深层进化。MaaS不仅仅是技术的升级,更是客户锁定机制和商业延伸能力的重塑。
在传统IaaS时代,客户迁移平台的成本主要在于数据搬运和代码重构,只要竞争对手价格更低,客户流失的风险始终存在。但进入MaaS阶段,情况发生了根本性变化。当一家企业在阿里云百炼或火山方舟平台上接入核心业务数据,经过数月的微调(Fine-tuning),开发出适配特定业务场景的专属模型和智能体(Agent)体系时,它与云平台之间就形成了深度的技术与生态绑定。模型参数、上下文理解能力、以及模型与向量数据库之间长期形成的调用关系,构成了极高的迁移门槛。这种由“算法与数据”构筑的黏性,极大地提升了客户留存率,为云厂商锁定了长期的续费增量。
同时,MaaS通过“无限降低准入标准”,实现了客户基数的几何级扩张。过去,中小企业和独立开发者受限于GPU节点的高昂租金,往往被挡在AI应用的大门之外。MaaS将重资产投入转化为轻量级的API调用,开发者只需按Token数量付费,几分钱即可完成一次模型交互。这种低门槛模式吸引了海量的长尾客户——包括中小企业、个人开发者和校园创业团队——进入云厂商的计费体系。阿里云百炼客户数的爆发式增长,正是这一长尾效应累积的结果。这些看似微小的流水,汇聚起来成为了云大盘中不可或缺的毛细血管。
更具战略意义的是,MaaS作为高效的引流入口,正在强力拉动云厂商周边高毛利基础资源的复合消费。在实际产业场景中,一次大模型推理调用往往不是孤立的。为了确保数据的实时检索精度,企业必须同步采购向量数据库;为了存储海量的训练数据和模型权重,对象存储需求激增;为了满足内容合规与安全要求,安全云产品的采购随之而来。MaaS在前端看似提供低价甚至免费的API策略,实则在后方悄无声息地带动了云厂商全家桶式的高毛利基础软件销售。这种由一阶大模型调用引发的二阶、三阶周边资源复合消费,构成了MaaS最具想象力的延伸增量。
结语:算力之外的新度量衡
尽管MaaS业务目前仍属于典型的“资本开支先行、利润释放滞后”的高投入阶段,云厂商面临着巨大的资金压力——如阿里巴巴2026财年高达1220亿元的物业及设备支出,以及腾讯资本开支的同比大幅增长——但这笔投入正在重塑行业的价值评估体系。
在AI时代,衡量一家云厂商卓越与否的标准,已不再局限于其在物理世界上圈占了多少亩机房、卖出了多少核CPU。真正的核心竞争力,体现在其在数字世界中,每天能够以多高的效率、多低的成本、多强的安全性,为千行百业的实体经济吞吐和处理海量的Token。从卖资源到卖智能,从一次性交易到生态化绑定,MaaS不仅带来了当下的营收增长,更为中国云计算行业指明了通向下一个十年的价值进化路径。这场变革才刚刚开始,而留下的,将是那些能够深刻理解并驾驭这一新逻辑的幸存者与赢家。