智能眼镜市场分化加剧:AR品类销量大涨,音频与拍摄型持续萎缩
市场整体高增长,但7月急转直下
今年上半年,国内智能眼镜市场看起来一片火热。根据洛图科技的数据,线上加线下渠道累计卖出90.9万台,比去年同期多了85.5%;销售额达到18.8亿元,涨幅更是高达98.7%。这种爆发式增长让人以为智能眼镜终于要走进大众生活了。
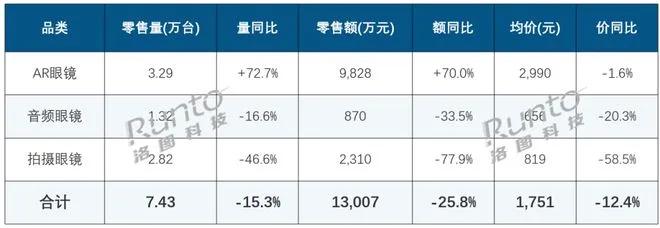
但到了7月,情况突然变了。受618大促提前透支消费需求的影响,京东、天猫、抖音三大平台的智能眼镜零售量只有7.4万台,同比下滑15.3%。表面看是短期波动,但拆开品类细看,会发现一场结构性洗牌正在发生——有些类型的产品在加速崛起,另一些则可能正在被市场淘汰。
AR眼镜一枝独秀,音频和拍摄型集体失速
洛图科技把智能眼镜分成三类:AR眼镜(有显示+有音频)、音频眼镜(无显示+有音频)、拍摄眼镜(无显示+有摄像头)。7月的数据对比非常鲜明:AR眼镜卖了3.29万台,同比增长72.7%;音频眼镜和拍摄眼镜则分别下降16.6%和46.6%。
价格也能说明问题。AR眼镜均价接近3000元,而音频和拍摄眼镜分别只有656元和819元。高价反而卖得更好,这背后是产品价值的根本差异。
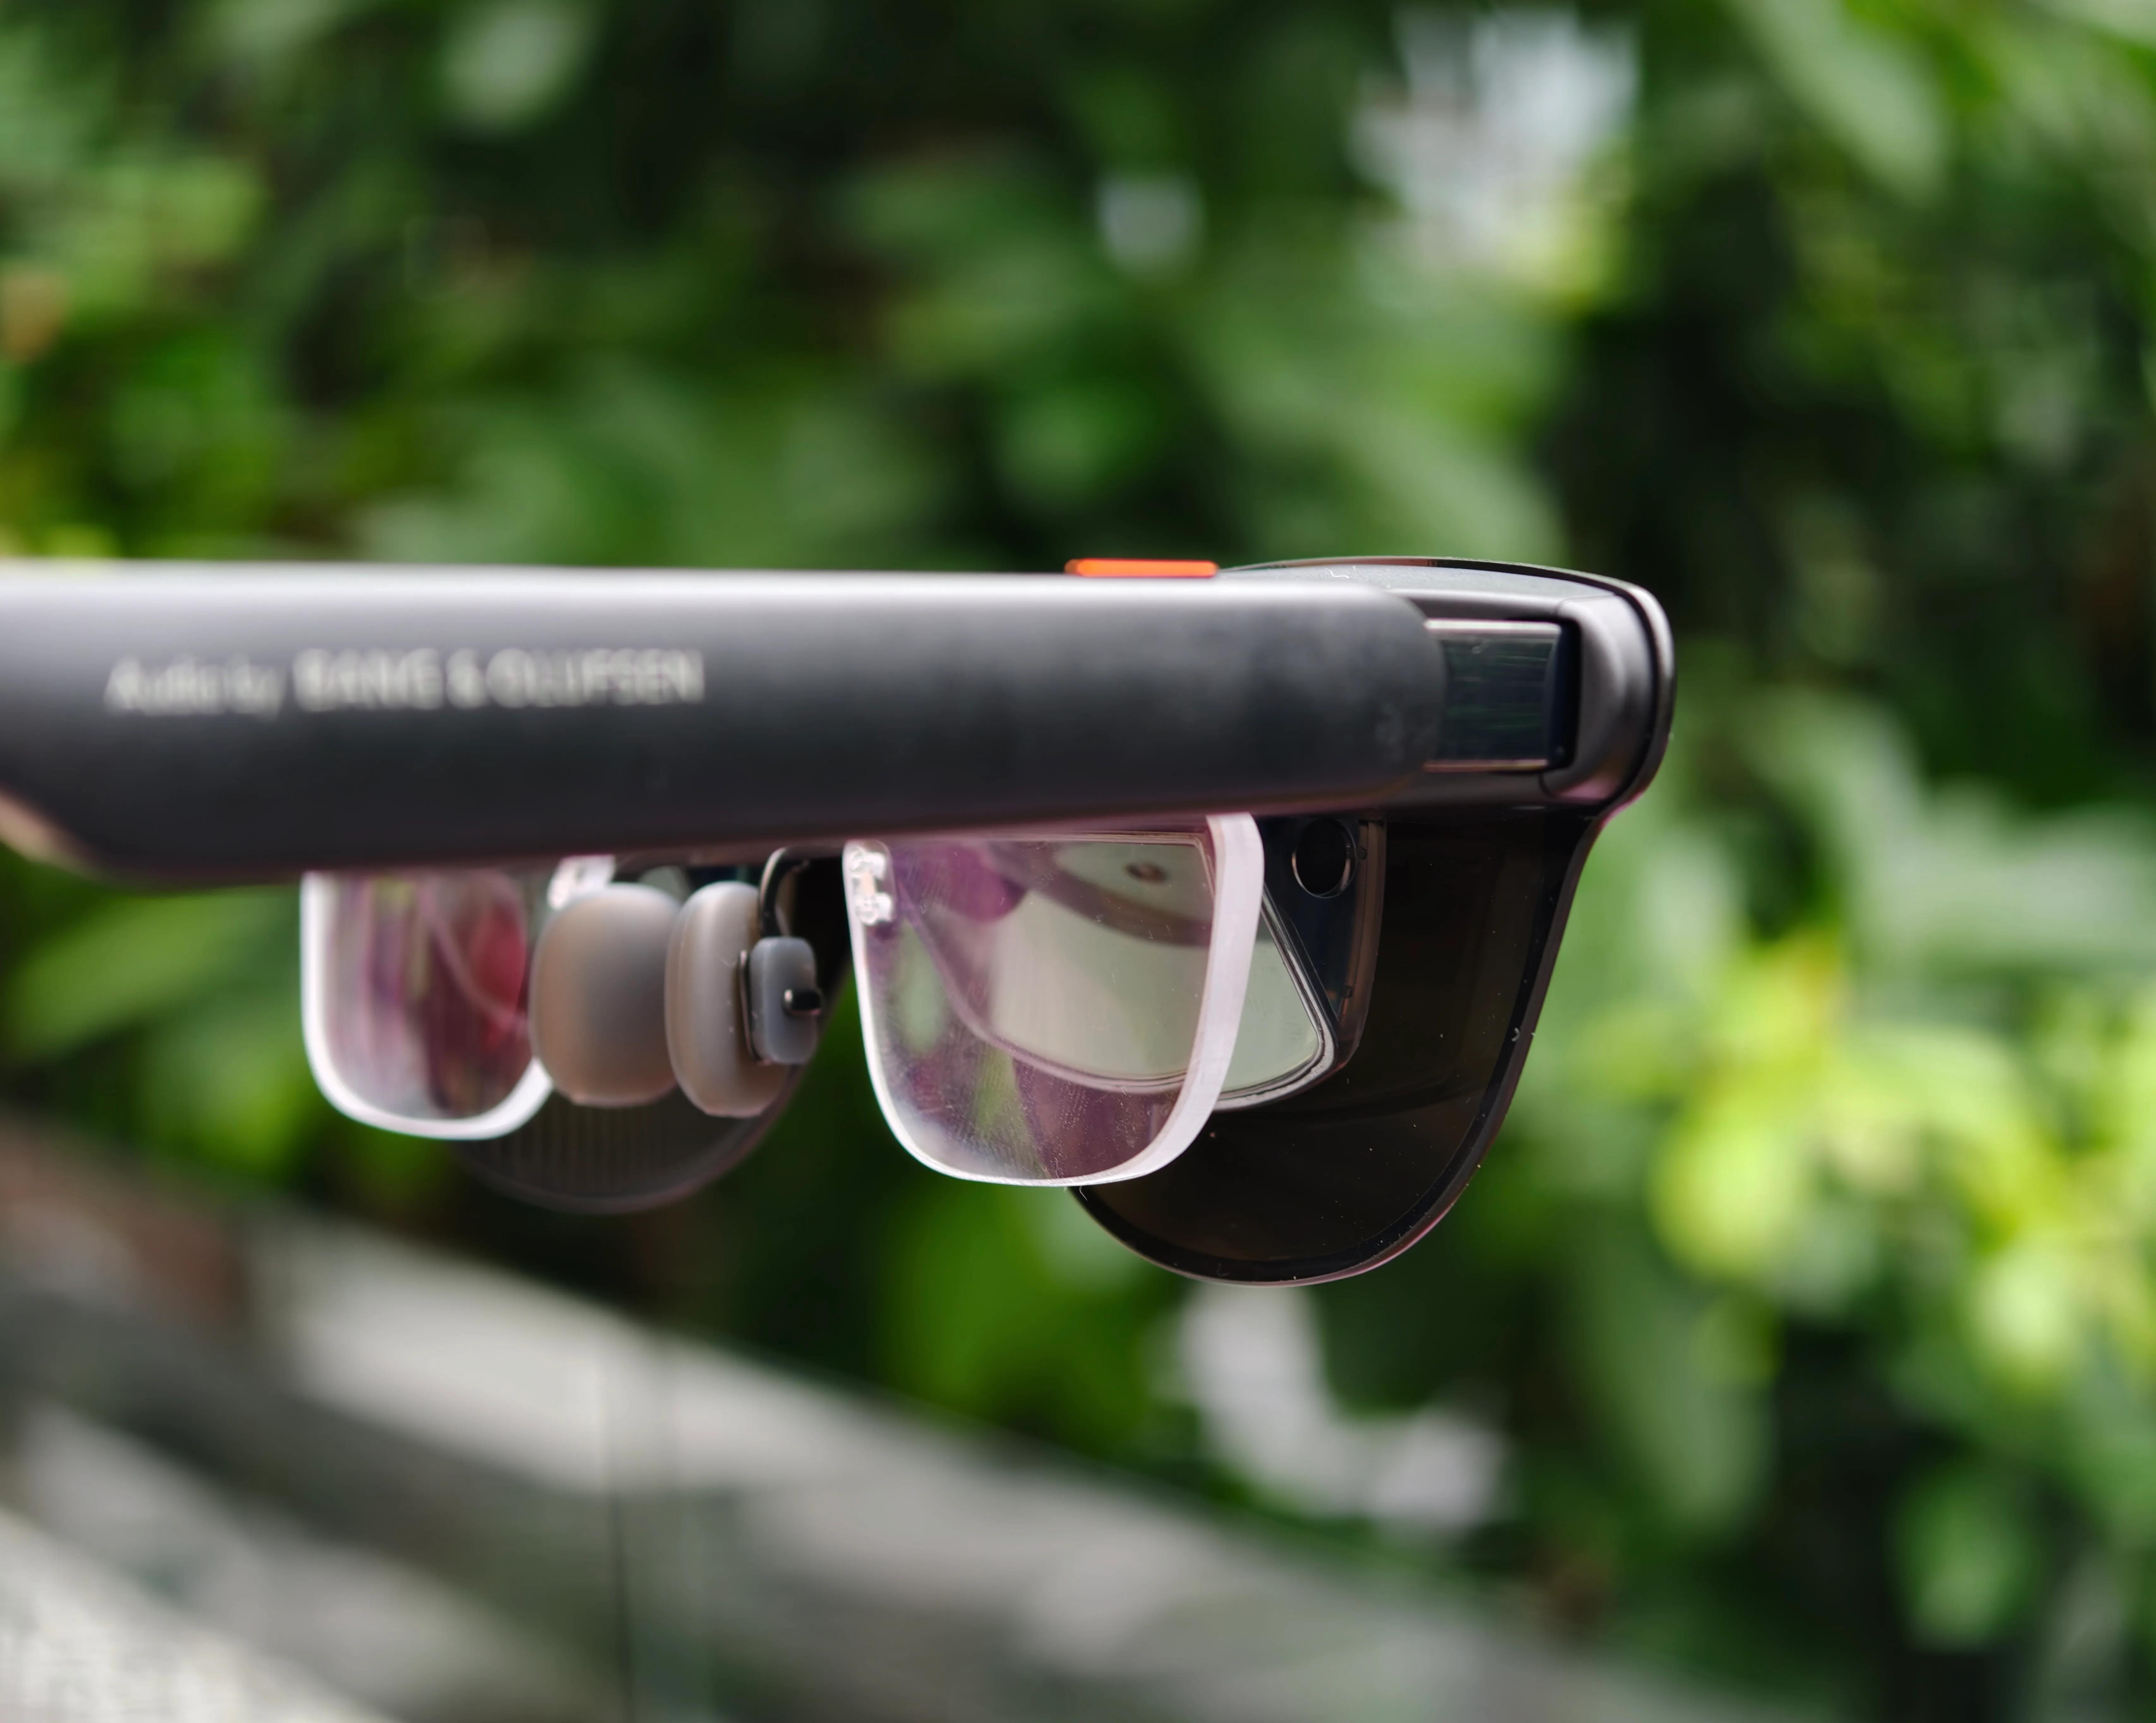
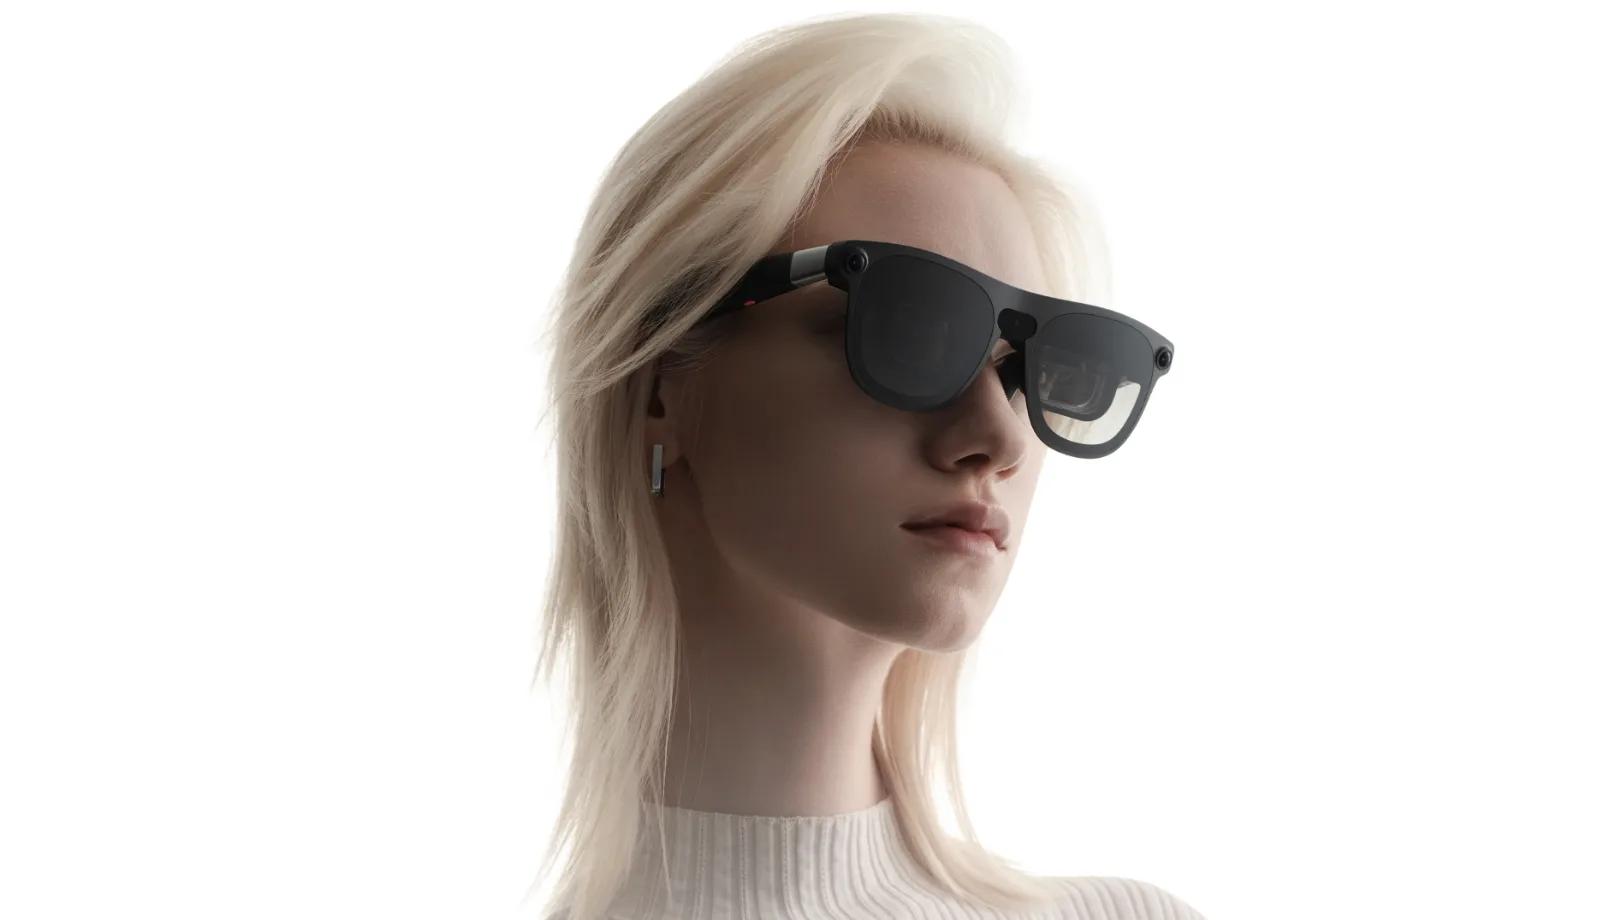
AR眼镜的核心优势在于“近眼显示”——它能把图像、文字、视频直接投射到用户视野里。比如雷鸟创新的GT Max,视场角59度,相当于眼前挂着一块267英寸的巨幕,配合头部追踪和空间音频,能提供沉浸式的影音体验。而iO AI眼镜虽然屏幕小一些(33英寸),但主打AI交互,支持实时问答、会议记录、翻译沟通等功能,成了随身的AI助手。
这种信息呈现方式,目前手机和耳机都做不到。你没法一边走路一边盯着手机看导航,但AR眼镜可以把路线直接标在眼前。这种不可替代性,正是AR眼镜能撑住高溢价的关键。
音频眼镜:不过是开放式耳机+普通眼镜
相比之下,音频眼镜的问题很明显——它的核心功能太容易被替代。以华为智能眼镜2为例,它能做面对面翻译、同声传译、颈部姿态监测,听起来很智能。但HUAWEI FreeClip 2这类耳夹式耳机同样支持这些功能,还能唤醒语音助手,兼容iOS和安卓。
换句话说,音频眼镜本质上就是一副普通眼镜加上开放式耳机。技术门槛不高,品牌壁垒也不强。结果就是市场极度分散,大量中小品牌靠低价抢份额。数据显示,低端音频眼镜占了整个品类六成以上的销量,但利润微薄,陷入内卷。
更麻烦的是,用户对“戴眼镜听歌”的需求并不强烈。多数人要么用TWS耳机,要么用骨传导设备,专门买一副带扬声器的眼镜,必要性不大。除非音质或佩戴体验有突破性提升,否则很难跳出低价竞争的泥潭。
拍摄眼镜:小众需求遇上隐私雷区
拍摄眼镜的情况更复杂。它试图把运动相机的功能集成到眼镜上,主打第一视角拍摄。华为、小米、雷鸟创新等品牌的产品定价在2000元左右,而清野、夏新等新兴品牌则压到千元以内走量。
7月清野能冲到线上销量第一,靠的就是低价策略。但低价掩盖不了根本问题:普通用户真的需要随时用眼镜拍视频吗?
答案是否定的。第一视角拍摄的刚需人群其实很窄——主要是Vlog创作者、户外运动爱好者、工业巡检人员。对大多数人来说,手机已经能满足日常拍摄需求。而且在公共场所用眼镜偷偷录像,很容易引发隐私纠纷。哪怕产品有隐私指示灯,也难以消除公众疑虑。
值得注意的是,上半年拍摄眼镜的市场份额其实在增长,7月的暴跌更多是618透支和低价产品集中出货后的回调。但长期来看,除非找到更普适的应用场景,否则很难摆脱小众标签。
IFA2026揭示新趋势:不是融合,而是向下兼容
今年的柏林消费电子展(IFA)成了智能眼镜的秀场。雷鸟创新展出了GT Max和iO AI眼镜,两者除了AR功能,也都支持高品质音频播放,甚至和丹麦品牌Bang&Olufsen联合调音。XREAL的AURA眼镜更进一步,集成了70°光学透视屏、6DoF追踪、三颗摄像头、Gemini AI助手,还能用于远程医疗、工业维修等专业场景。
INMO GO3则聚焦办公,提供AI提词、会议记录、同声传译等功能。千问团队展示了基于PPG和温度传感器的健康监测方案,可实时测量心率、血氧等数据。Rokid则在推AIUI Studio开发平台,试图加快软件生态建设。
这些产品看似在“融合”多种能力,但本质上是一种“向下兼容”——AR眼镜天然需要音频交互,所以顺手把扬声器做好;需要环境感知,所以加入摄像头。而音频或拍摄眼镜想往上走,却很难加上显示模块,因为光学系统对结构、重量、功耗的要求太高。
结果就是,AR眼镜逐渐吃掉其他品类的功能,而音频和拍摄眼镜只能固守低端市场。XREAL AURA的定价接近1万元人民币,雷鸟、INMO的主力产品也在3000元上下,全功能产品短期内注定是小众高端选择。
未来:AR领跑,但其他品类不会立刻消失
从1-7月的整体趋势看,智能眼镜的市场潜力确实存在,但胜负手在于能否提供不可替代的交互价值。AR眼镜凭借近眼显示这一独特能力,在影音、办公、生活等多个场景站稳了脚跟。随着光波导技术(如浮雕光波导、体全息光波导)不断迭代,设备会越来越轻、显示效果越来越好,体验优势还会扩大。
音频和拍摄眼镜短期内不会消失。它们成本低,在下沉市场仍有空间。清野7月销量登顶就是证明——不是产品多强,而是价格够低。对厂商来说,高端做音质和画质,低端靠性价比走量,可能是最现实的生存策略。
至于健康监测这类新方向,理论上可以和任何品类结合,但考虑到传感器功耗和佩戴舒适度,音频眼镜反而是最合适的载体——毕竟它不需要复杂的光学模组,有更多空间塞进传感器。
总的来说,智能眼镜的好日子还在后头,但属于AR,不属于所有。市场正在用销量投票:能带来新交互方式的产品才有未来,只是换个形态的旧功能,终究会被淘汰。