AI按效果付费:OpenAI引领的软件收费革命将如何重塑SaaS行业?
在软件即服务(SaaS)统治企业IT采购近二十年后,一种新的定价逻辑正在悄然瓦解这套看似稳固的体系。触发这场变革的并非某项颠覆性技术,而是一个朴素到近乎原始的问题:如果AI真的能干活,为什么不能等它干完再付钱?
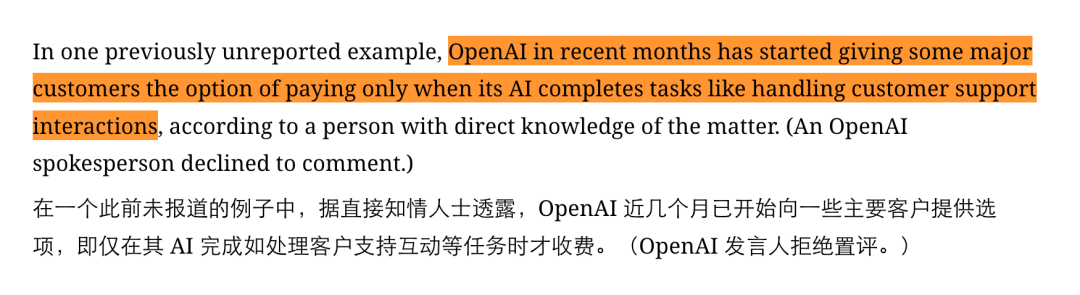
据The Information报道,OpenAI已开始向部分大型企业客户提供一种前所未有的付费选项——仅在AI成功完成特定任务(如客户服务响应、数据处理或流程自动化)后才收取费用。尽管官方未予置评,但这一动向释放出强烈信号:生成式AI的商业化路径正从“卖算力”转向“卖结果”。
从席位订阅到价值兑现:SaaS定价逻辑的断裂点
传统SaaS的收费模型建立在两个核心假设之上:一是软件使用与员工数量强相关,二是功能可用性等同于业务价值。因此,“每人每月XX美元”的订阅制成为行业标准。然而,当AI Agent能够替代人类执行端到端任务时,这两个前提同时崩塌。
一个AI Agent可能在一分钟内处理一个简单查询,也可能连续运行数小时完成跨系统数据整合;更关键的是,高频调用并不必然带来高商业回报。某电商公司日均调用AI客服接口百万次,若其中80%为无效对话或需人工兜底,则实际价值远低于账单金额。这种“用量≠价值”的错配,使得企业对传统计费方式的信任度急剧下降。
于是,问题自然转向:“既然AI号称能自主工作,为何不按产出付费?”这一诉求催生了outcome-based pricing(结果导向定价)的兴起。其核心在于将供应商收入与客户可量化的业务成果直接绑定,例如:
- 客服场景:仅当AI独立解决用户问题且无需人工介入时收费;
- 销售场景:按AI促成的实际订单金额或新增保费提成;
- 工程开发:若交付代码未达到约定质量或效率标准,退还部分费用甚至提供credits补偿。
编程智能体公司Cognition的承诺颇具代表性:若客户支付100万美元购买工程服务,但最终成果价值未达标,最高可返还1000万美元等值credits。这种“效果对赌”机制,本质上是将风险从买方转移至卖方。
Salesforce的焦虑与突围:当AI绕过软件界面
作为SaaS模式的奠基者,Salesforce对此次变革尤为敏感。其CEO Marc Benioff坦言,客户正强烈要求“以不同方式购买、以不同方式定价”。这背后隐藏着更深层的危机:AI Agent正在侵蚀传统企业软件的核心资产——用户入口。
过去,Salesforce的价值体现在销售人员每日登录系统录入客户信息、更新商机状态。软件即工作台,使用频次直接决定订阅规模。但当Claude等通用Agent能直接操作Salesforce API完成“修改订单”“查询库存”等任务时,员工可能不再主动打开应用界面。软件从“前台工具”退化为“后台数据源”,按活跃用户收费的逻辑随之失效。
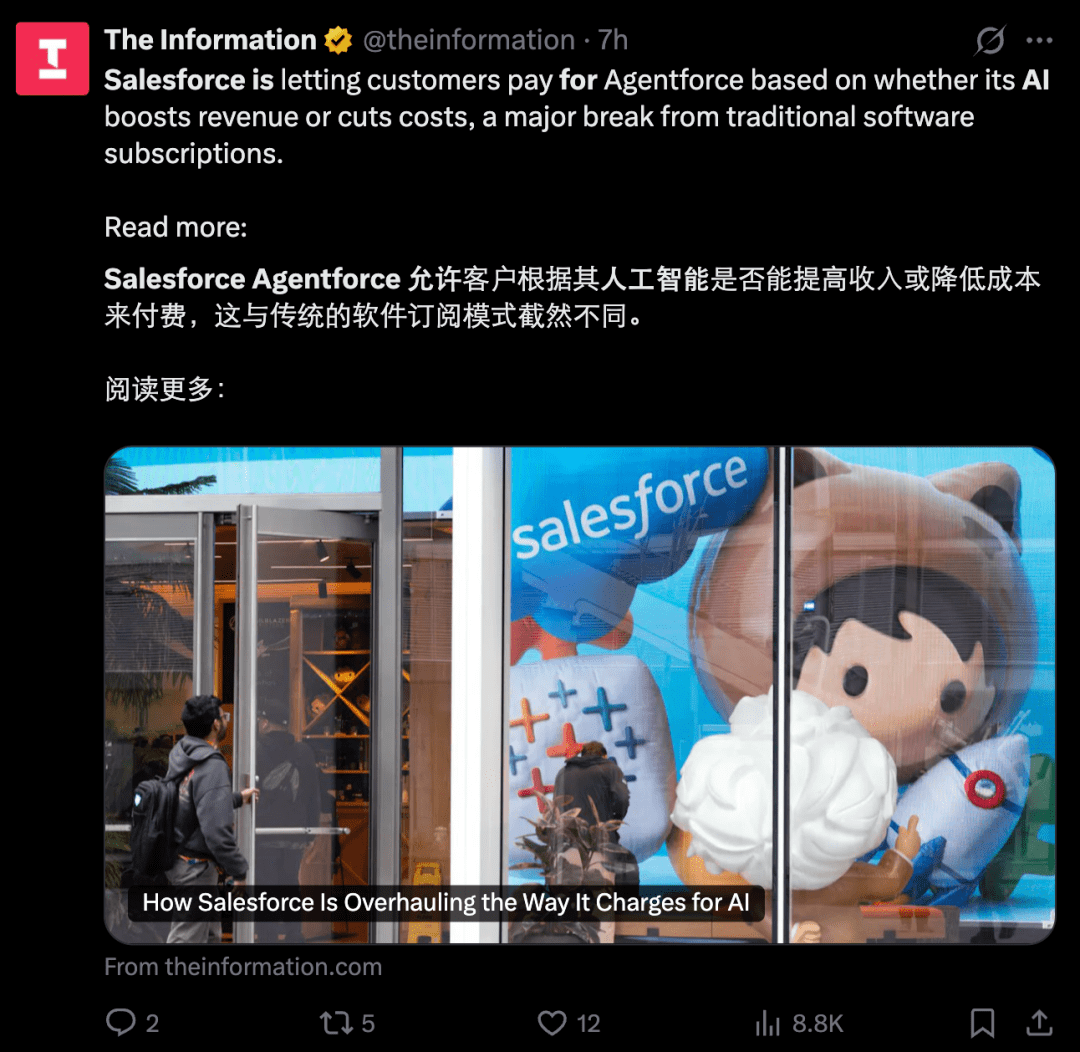
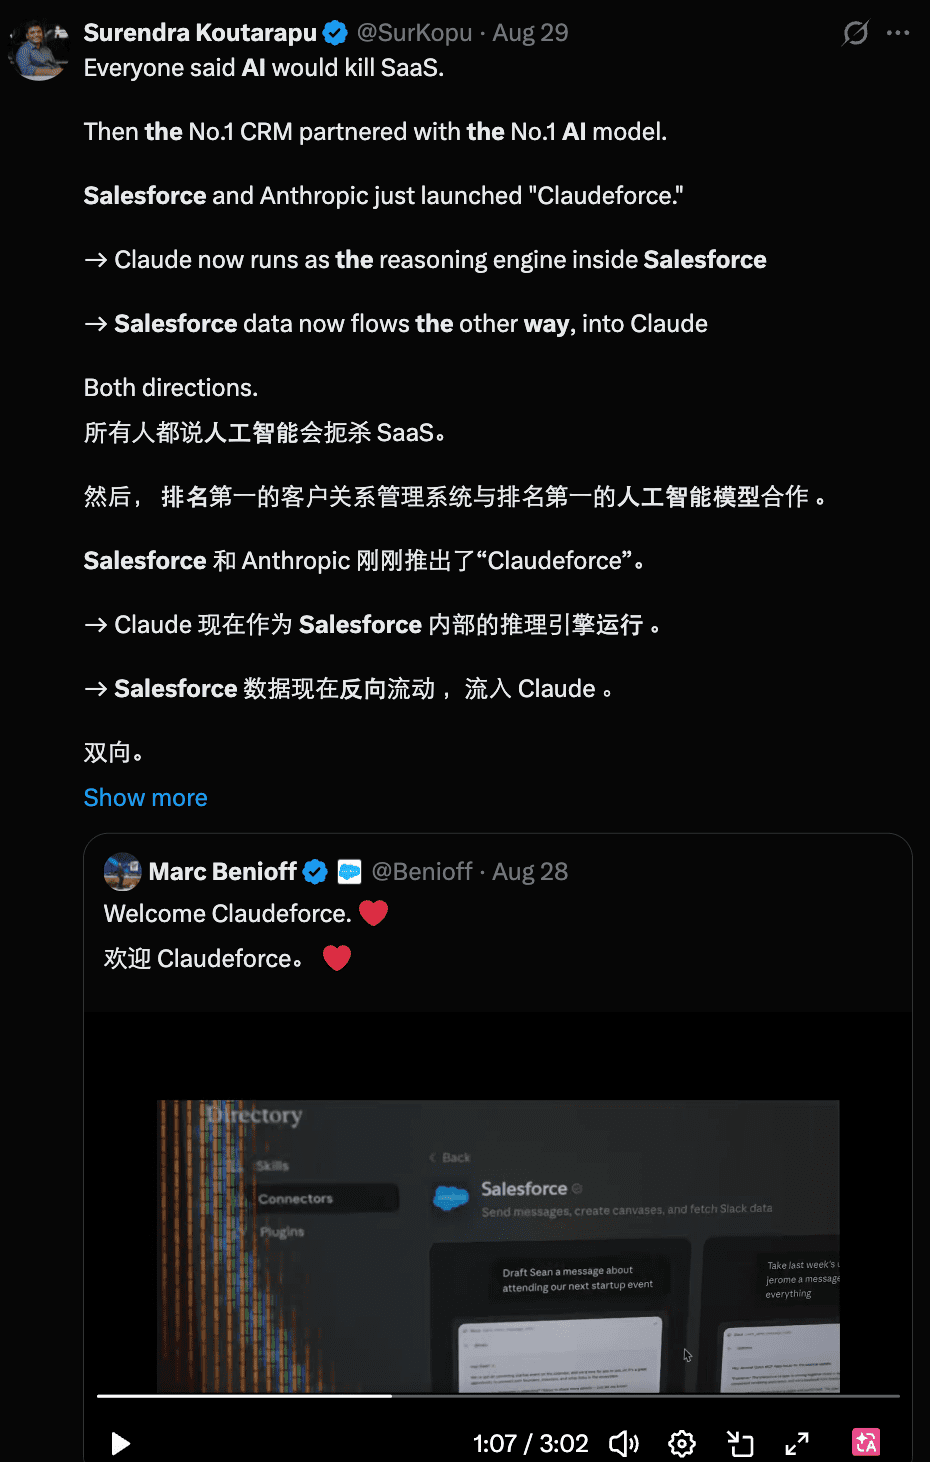
对此,Salesforce并未选择封闭生态,而是推出Claudeforce——允许客户通过Anthropic的Claude直接调用Salesforce数据并执行任务。更关键的是,其收费策略同步调整:企业需先购买高级订阅套餐,再根据Agent实际完成的业务成果(如新增销售额、客服成本节约)支付额外费用。
Benioff描绘的理想图景是:“我们帮你赚了40美元,所以收你2美元。”这种模式若能成立,不仅可突破传统订阅费上限,更能将软件价值锚定在客户增长曲线上。财报显示,采用灵活AI定价的Agentforce相关业务销售额同比增长超200%,推动股价单周上涨23%,印证了市场对新模式的认可。
结果定价的双重门槛:可靠性与归因难题
尽管按效果付费对客户极具诱惑力,但其落地面临两重现实障碍。
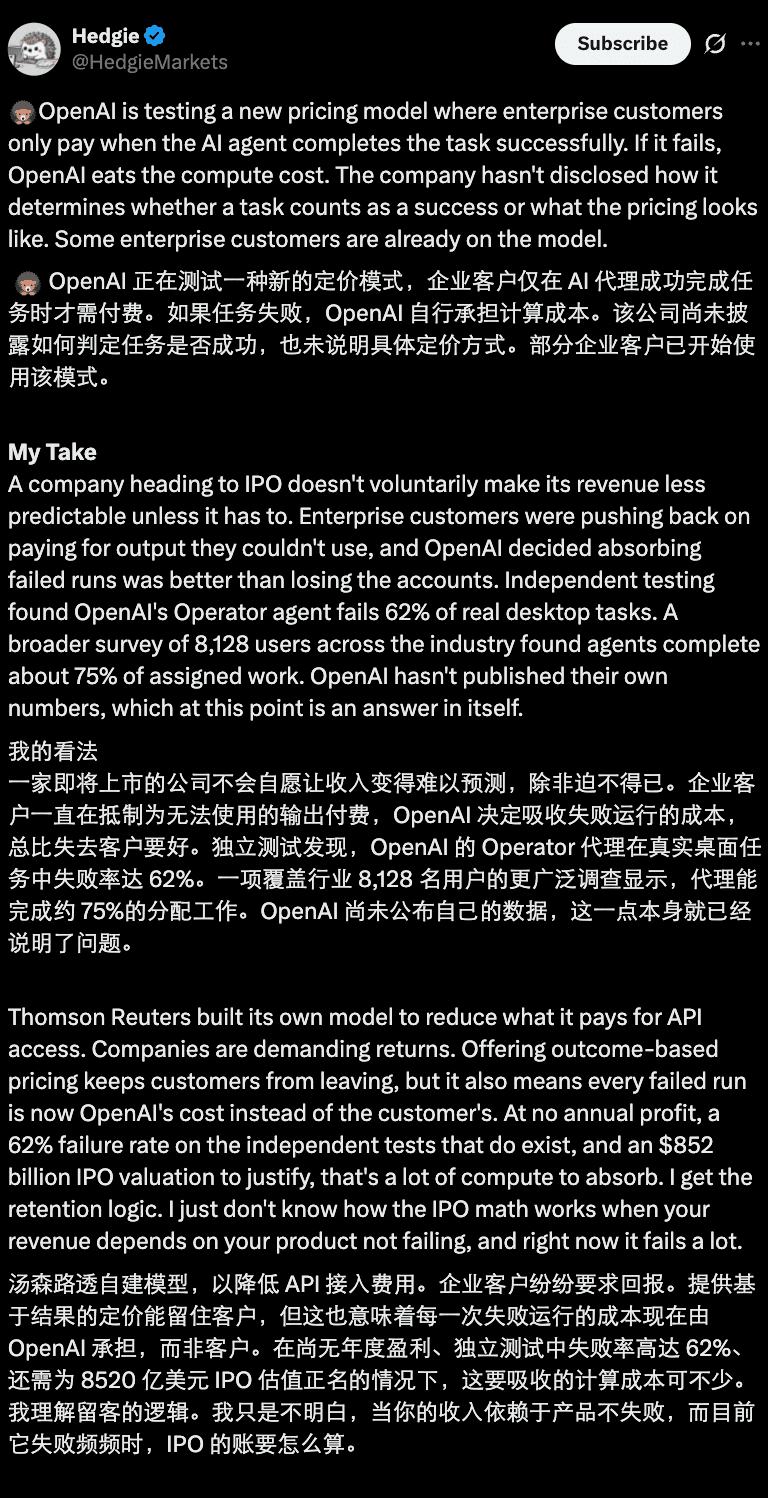
第一重门槛是AI的任务完成稳定性。 当前主流Agent在复杂场景中的失败率仍不容忽视。独立测试表明,OpenAI的Operator在真实桌面环境中任务成功率不足70%;另一项覆盖8000余用户的调研显示,平均仅75%的分配任务能被完整执行。这意味着,若采用“办成才收费”模式,厂商需自行承担25%-30%的无效算力成本。对于高并发企业级应用,这笔隐性支出可能吞噬大部分利润。
第二重门槛更为棘手:如何准确归因AI对业务结果的贡献? 客服问题是否被独立解决尚可界定,但当收费依据变为“提升销售额20%”时,归因复杂度陡增。该增长可能源于AI优化的营销话术,也可能来自同期新品发布、市场大盘回暖或竞争对手失误。Stripe在其outcome-based pricing指南中特别强调,供应商必须预先与客户约定清晰的归因规则,否则极易引发争议。
例如,某零售企业使用AI动态定价系统后季度营收增长15%。若合同约定按增量收入5%分成,则需排除季节性促销、供应链改善等因素的影响。这要求厂商不仅提供AI能力,还需构建严谨的因果推断模型——这已超出传统软件公司的能力边界。
全球实践:从硅谷到中国的模式探索
值得注意的是,结果导向定价并非OpenAI或Salesforce的孤立尝试,而是一场全球性实验。
在硅谷,客户管理平台Sierra仅对AI独立完成的客户服务会话收费;被Salesforce以36亿美元收购的Fin,同样按AI成功解决的问题数量计价。这些初创公司因架构轻盈,更容易将商业模式与AI能力深度耦合。
中国市场的探索则更具场景针对性。零犀科技在保险与汽车销售领域部署的AI系统,直接参与用户需求挖掘、产品推荐及成交促成,收费完全基于真实产生的保单量或车辆订单。其价值验证链条极短——没有订单就没有收入,倒逼技术团队聚焦转化漏斗的关键节点优化。
老牌软件厂商亦加速跟进。Adobe将其AI图像生成工具Firefly的部分企业方案与广告点击率提升挂钩;HubSpot和Zendesk则在客服自动化模块中引入“首次解决率”作为计费基准。这些调整虽未完全抛弃订阅制,但已显露出向混合定价过渡的迹象。
SaaS范式的二次革命:风险共担与价值共生
回溯历史,Salesforce当年以订阅制颠覆传统软件授权模式时,核心价值在于降低客户初始投入风险——无需一次性支付百万美元购买许可证,而是按需付费、按人扩容。如今,AI驱动的结果导向定价,则进一步将风险转移至供应商侧:厂商不仅要保证产品可用,还需确保其能创造可验证的商业价值。
这种转变标志着SaaS从“工具提供商”向“价值共创伙伴”的角色进化。Palantir多年来实践的定制化合同(融合固定费用、用量计价与结果分成)或许正是未来主流形态的雏形。但挑战在于,中小厂商能否承受高昂的失败成本与归因系统开发投入?
更深远的影响在于行业竞争格局。当收费与效果强绑定,技术领先者可通过更高任务成功率获取溢价,而平庸玩家将因频繁“免费服务”陷入亏损。这可能加速AI原生企业的洗牌,同时倒逼传统SaaS巨头重构技术栈——不仅要优化模型性能,还需嵌入业务指标追踪与归因分析能力。
可以预见,在未来2-3年,我们将看到更多“效果对赌”式合同出现在AI采购清单中。而能否跨越可靠性与归因这两道门槛,将成为区分头部玩家与跟随者的关键分水岭。软件行业的下一轮繁荣,或许不再属于那些拥有最多用户的产品,而是属于那些真正帮客户赚到最多钱的AI系统。