万亿AI账单背后的权力游戏:八大科技巨头如何押注未来?
当全球AI竞赛进入2026年下半场,一个残酷而清晰的事实浮出水面:这场被冠以“通用人工智能”(AGI)之名的技术革命,并非由无数初创公司推动,而是由八家科技巨头用真金白银堆砌而成。它们不是旁观者,而是账单的主要支付者、规则的制定者,甚至是未来入口的守门人。
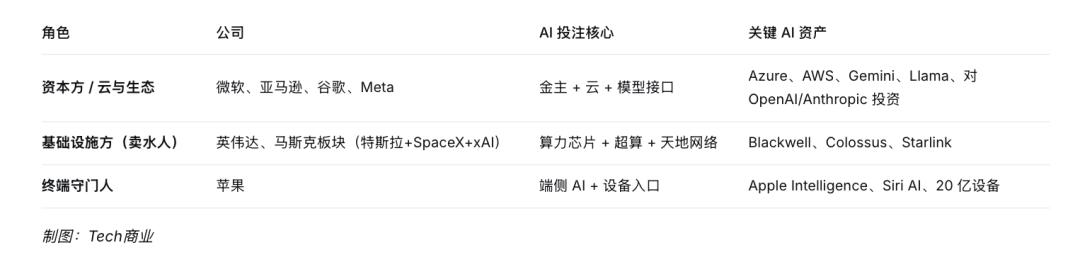
据公开财报与行业估算,仅微软、谷歌、亚马逊和Meta四家在2026财年的资本开支合计已突破6000亿美元,若计入英伟达、特斯拉、苹果及SpaceX的算力投入,整体规模逼近甚至可能超过1万亿美元。这笔巨额支出主要用于AI数据中心建设、定制芯片研发、电力采购以及人才争夺。然而,与高昂成本形成鲜明对比的是,AI带来的直接收入仍处于早期阶段——多数回报尚未兑现,账单却在持续累积。
在这场赌局中,八家巨头并非同质化竞争,而是基于各自核心优势,选择了截然不同的角色定位:有人甘当“金主”,为前沿模型公司输血;有人专注“卖铲子”,提供训练与推理所需的底层算力;还有人牢牢守住十亿级设备终端,试图将AI能力内化为用户日常体验的一部分。这种分工不仅塑造了当前AI生态的格局,也预示了未来数年的技术演进路径。
微软无疑是其中最激进也最具战略纵深的玩家。它通过约140亿美元对OpenAI的投资,换取了Azure云平台对最新模型的首发权和长期授权,实质上构建了一条“模型-算力-分发”的闭环。Copilot系列产品的快速商业化——Microsoft 365 Copilot付费席位突破3000万、GitHub Copilot订阅用户超470万——证明其“借他人之矛,铸自身之盾”的策略初见成效。更关键的是,微软并未将所有希望寄托于OpenAI,而是同步扶持Mistral、收购Inflection团队、自研Phi小模型,形成多元模型供给体系,有效分散了单一依赖风险。
相比之下,谷歌选择了“全栈自研”的重资产路径。从DeepMind主导的Gemini大模型,到TPU v6自研芯片,再到Android、搜索、云服务和Waymo无人车的全面集成,谷歌试图掌控AI价值链的每一个环节。2026年推出的Gemini 3.7 Flash以极具竞争力的价格(输入Token价格仅为前代一半)抢占开发者市场,并深度嵌入Google AI Studio与Vertex AI平台。然而,这一策略也带来巨大压力:旗舰模型Gemini 3.5 Pro的延期发布引发市场焦虑,DeepMind高层重组更暴露了内部协调的复杂性。谷歌虽有搜索与云两大现金牛支撑,但在AI时代,“链接世界”已不如“生成答案”来得直接。
亚马逊则构建了一个“云-芯片-模型”三角阵。作为Anthropic的第二大投资者(累计投入超80亿美元,未来或追加200亿),亚马逊既通过Bedrock平台引入外部模型吸引客户,又以Nova系列自有模型增强控制力。同时,Trainium和Inferentia自研芯片大幅降低推理成本,减少对英伟达的依赖。AWS第二季度营收同比增长36.7%至422亿美元,显示其AI战略正在拉动云业务增长。但挑战在于,亚马逊必须在“用别人模型养云”和“用自研模型防对手”之间保持微妙平衡,任何一方失衡都可能影响整体协同效应。
Meta走了一条与众不同的开源之路。Llama系列模型已成为全球开源大模型的事实标准,吸引了数百万开发者。这种开放策略虽牺牲了API直接收费的机会,却换来了生态影响力和开发者粘性。与此同时,Meta将AI深度融入广告系统——生成式广告创意工具显著提升转化率,并推出Ray-Ban Meta智能眼镜,探索AI硬件新场景。2026年资本开支指引上调至1300亿—1450亿美元,显示出其长期投入的决心。但开源的双刃剑效应不容忽视:生态繁荣未必能直接转化为利润,Meta必须通过广告与硬件实现价值回收。
英伟达则是这场游戏中最独特的“卖水人”。Blackwell架构GPU仍是训练前沿模型的硬通货,其数据中心业务贡献了绝大部分营收。截至2026年8月,英伟达市值高达5.3万亿美元,稳居全球第一。然而,其护城河正面临侵蚀:微软、谷歌、亚马逊、Meta、特斯拉乃至苹果均在加速自研AI芯片。微软Maia芯片已可降低40%运算成本,一旦客户大规模切换,英伟达的“铲子”生意将受到冲击。其真正壁垒在于CUDA软件生态,但生态的稳固性取决于大客户是否愿意继续买单。
苹果则展现出罕见的克制。面对AI军备竞赛,它选择聚焦端侧AI与隐私优先的Private Cloud Compute架构。Apple Intelligence虽未参与参数规模比拼,却依托25亿台活跃设备构建天然分发优势。Siri的AI重构虽推迟至Beta阶段,但苹果的策略本质是“等待验证”——利用高毛利业务支撑观望,待技术路径明朗后再全力出击。这种保守策略的风险在于,若AI彻底重构用户交互方式(如对话式入口取代App),苹果可能错失定义下一代计算范式的机会。
马斯克掌控的“AI帝国”则呈现出高度整合的特征。xAI、特斯拉与SpaceX三者形成闭环:特斯拉车辆提供海量真实世界数据用于训练FSD与Optimus;Starlink卫星网络为边缘AI提供全球连接;xAI的Colossus超算集群(已部署55.5万张GPU,目标年底超百万)则作为模型大脑。SpaceX的1.77万亿美元IPO为整个体系注入流动性,xAI估值已达2300亿美元。但质疑声同样强烈:Grok 4在企业级任务上仍落后于Claude与GPT-5.5,Grok 5屡次跳票。马斯克的“算力换时间”策略能否成功,取决于下一代模型能否实现质的飞跃。
值得注意的是,尽管八家巨头分工明确,但其AI故事存在一个共同软肋:对OpenAI与Anthropic的高度依赖。据史蒂夫·艾斯曼分析,巨头AI相关收入中约70%最终流向这两家模型公司。这种集中度构成了系统性风险——一旦其中一家技术掉队或商业模型受挫,整个AI生态都将震荡。
更深层的结构性矛盾在于资本开支与回报之间的巨大时间差。6000亿美元以上的投入需在2027—2030年间逐步转化为收入,而在此期间,每季度财报都要承受折旧、电力与运维成本的压力。同时,AI收入结构呈现“上游集中、下游分散”特征:云厂商靠卖算力赚钱,但算力需求又取决于少数几家模型公司的进展。
随着Anthropic秘密提交IPO文件(预计2026年10月上市,估值或超2万亿美元),以及OpenAI计划2027年登陆资本市场,这场万亿美元赌局即将迎来关键验证点。届时,市场将看清:巨头们支付的天价账单,究竟是通往AGI的必要门票,还是一场需要新接盘者的资本循环?
2026年,账单仍在增长。而谁能率先看到AI投入的正向回款,谁就将在下一轮牌局中重新落座——这一次,或许不再只是八张椅子。