AI重构零售版图:搜索权转移背后的利润争夺战与履约壁垒
搜索入口的迁徙与高意图流量的崛起
2026年的零售格局正在经历一场静默却深刻的权力重构。最显著的变化并非发生在货架上,而是发生在消费者的交互界面中。传统的“搜索框”模式正在被AI对话式交互所取代。消费者不再机械地输入孤立的关键词,而是将预算、用途、审美偏好乃至限制条件打包交给大模型。例如,询问“1000美元以内的通勤公路车”或“敏感肌适用的成分”,这种从“关键词匹配”到“问题解答”的转变,意味着商品发现逻辑的根本性转移。
这一转变背后的商业价值令人瞩目。Adobe Digital Insights的数据揭示了一个关键趋势:AI引荐流量已从早期的“新奇尝鲜”转变为具备高商业意图的优质流量。2026年第一季度,美国零售网站AI引荐流量同比增长393%,且转化率比非AI来源高出42%,单次访问收入高出37%。这些数据并非偶然,而是用户行为改变的必然结果。AI模型在用户抵达商品页前,已经完成了部分筛选和比较工作,虽然访问量未必最大,但购买意图的高度集中使得转化效率显著提升。Ulta Beauty等商家的观察也印证了这一点,来自Gemini和ChatGPT的用户转化率约为传统渠道的两倍。
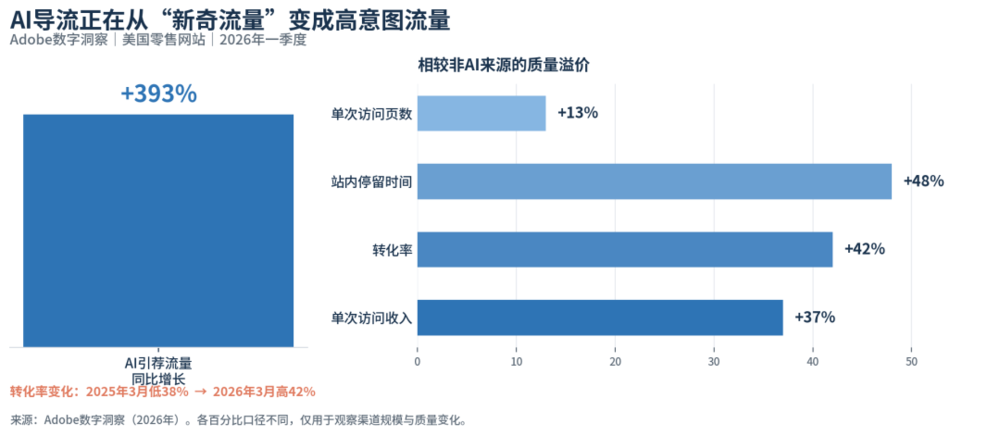
然而,流量的高质量并不意味着主导权的完全转移。尽管AI在“发现”环节占据了主导地位,零售商却展现出强烈的防御姿态。他们乐于利用AI扩大获客范围,却不愿将客户关系完全让渡给AI平台。这种“既依赖又警惕”的态度,构成了当前AI零售生态中最核心的张力。
需求权与交易权的结构性分离
要理解这场博弈,必须厘清AI平台与零售商在产业链中的不同职能。AI的核心优势在于“需求理解”与“信息压缩”。通过Agentic Commerce Protocol (ACP) 等标准化协议,OpenAI、Shopify等平台正在将商品目录结构化,使模型能够读懂价格、库存、评价等静态信息。这一过程极大地降低了商品发现的门槛,使得长尾意图也能被精准映射。
但在“交易履约”环节,零售商拥有难以复制的基础设施壁垒。真实的购买决策不仅涉及商品选择,更涉及复杂的“交易状态”验证:实时库存、会员权益叠加、配送时效、支付风控以及售后政策。这些动态信息长期沉淀在零售商的订单系统、支付网络和物流体系中,无法通过简单的API调用转移给AI平台。例如,Walmart与Gemini的合作模式中,AI负责推荐互补商品,但购物车管理、会员权益兑现及30分钟极速达服务,仍完全由Walmart的基础设施承担。
这种分工形成了一种微妙的制衡:AI掌握“看什么”的决定权,零售商掌握“怎么买”的执行权。Instacart与ChatGPT的合作进一步印证了这一点,用户虽然在对聊界面中完成下单,但后端的拣货、配送及履约依然依赖Instacart原有的网络。对于零售商而言,交易层不仅仅是收入来源,更是维系客户关系、沉淀复购数据的核心资产。一旦失去对交易流程的控制,零售商将沦为纯供货商,丧失对客户生命周期的定价权。
模糊的利润分配:广告、佣金与LTV之争
随着AI流量质量的提升,产业链中最大悬念在于新增利润的分配机制尚未定型。目前主要涉及三个维度的利益争夺:广告位、交易佣金与客户终身价值(LTV)。
首先是广告商业化的边界问题。传统搜索引擎通过关键词竞价实现广告变现,而AI对话界面中的展示位极为稀缺。OpenAI在推出Instant Checkout时明确,商品结果为自然排序,非赞助性质,以维持“中立助手”的信任。然而,当模型推荐直接影响销量,且展示位有限时,广告资产属性日益凸显。如何在保持推荐中立性与实现商业化之间找到平衡,是AI平台面临的巨大挑战。
其次是佣金定价的逻辑。OpenAI早期尝试向商家收取成交费用,但强调商家仍是“记录商户”(Merchant of Record),承担支付与履约责任。这种模式类似于联盟营销,但AI导流的高转化率(高出42%)使得佣金定价成为博弈焦点。若AI仅承担前端筛选,其抽成比例难以支撑电商级经济模型;若AI能稳定贡献高转化,零售商则要求将结算与客户关系留在自身体系,以降低对外部入口的依赖。
最核心的争夺在于客户终身价值(LTV)的控制权。一次成交的毛利仅是短期收益,长期的会员复购、跨品类购买及数据反馈才是利润池所在。AI平台拥有需求上下文(用户为什么买、在比较什么),零售商拥有交易事实(买了什么、是否退货、何时复购)。双方各自掌握半张客户画像。Ulta Beauty和The Knot等商家尽管利用AI获客,但仍坚持将交易引流至自有站点,目的是保留可用于个性化运营和忠诚度建设的数据主权。谁能将“单次推荐”转化为“长期客户资产”,谁就掌握了最终的话语权。
基础设施壁垒与中国市场的差异化路径
从全球视野来看,大厂的优势不仅在于算法,更在于已有的商业基础设施可被AI调用。在美国,OpenAI重新调整战略,从追求“一站式成交”转向“产品发现协议”,允许商家使用自己的结算体验,这反映了将交易责任回归商家的趋势。技术协议可以标准化,但经济利益和数据归属必须重新分配。
中国市场的路径则呈现出不同的逻辑。阿里巴巴通过通义千问接入淘宝天猫超40亿商品,并直接调用订单、物流及售后能力,同时依托6200万88VIP会员体系形成闭环。腾讯通过微信生态将AI能力嵌入营销服务与金融科技,利用14.32亿月活用户构建庞大的连接网络。京东、美团等公司则凭借自营供应链、即时履约网络和高频交易场景,构筑了深厚的护城河。
这些案例表明,AI购物竞争的底层逻辑并非单纯的大模型参数竞赛,而是“已有基础设施的AI化能力”。模型需要调用的商品库、账户体系、支付渠道、广告系统及会员资产,均需平台长期投入建设。因此,未来的竞争格局将呈现两层权力结构:上层由AI决定需求理解与商品推荐,下层由零售商决定交易落地与客户留存。
结语:未定型的中间地带与未来展望
当前,AI与零售商之间的合作处于一种动态平衡中。AI平台不断证明其流量获取与转化优势,试图提升在产业链中的议价权;零售商则通过强化履约网络、会员体系及数据壁垒,坚守交易控制权。双方正在通过技术手段深化连接,同时在结算权限、数据归属及利润分配上不断划线。
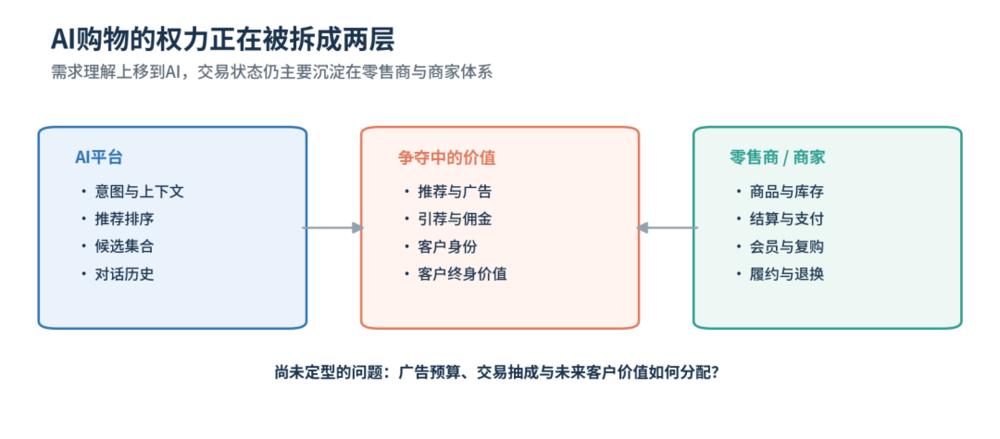
对于商家而言,理想状态是“开放商品能力给AI,保留客户身份与复购体系”;对于AI平台而言,则需证明自身不仅是流量分发者,更能参与高价值的商业化分配。下一阶段的核心看点,在于谁能建立起一套公允、高效的机制,将一次性的AI推荐行为,转化为可持续、可计价的长期客户关系。这不仅是技术协议的对接,更是商业生态中价值分配规则的重塑。在这场变革中,固守旧模式的零售商将被边缘化,而缺乏基础设施的AI平台也将难以触达商业本质。唯有那些能够打通“需求理解”与“交易履约”、并合理分配中间利润的参与者,才能在新零售纪元中占据主导地位。