AI万亿资本流向揭秘:谁在收割红利,谁在透支未来?
资本洪流下的财富再分配
2025年至2026年,全球科技圈最引人注目的现象并非某一款大模型的参数突破,而是一场规模空前的资本狂欢。数据显示,从2023年到2025年末,全球AI领域的资本开支累计已突破1万亿美元。华尔街投行预测,2026年至2030年间,这一数字将飙升至6万亿甚至8万亿美元,相当于美国2025年GDP的五分之一。
然而,巨额投入并未立即转化为下游应用端的普遍盈利。国内头部大模型公司如智谱、MiniMax在2025年均录得数十亿元亏损;阿里、谷歌等云巨头虽营收增长,但高额资本开支正快速吞噬现金流。这种“上游火热、下游承压”的局面,迫使市场重新审视AI产业链的价值分配逻辑。
钱并没有消失,而是沿着一条清晰的物理路径流动:从云厂商的资产负债表流出,经过光模块、芯片、服务器等基础设施环节,最终才可能沉淀为应用层的利润。这条传导路径决定了谁先赚钱,谁后赚钱,以及谁在承担最大的周期风险。
基础设施层的“确定性”红利
在AI产业链中,最先兑现业绩的并非大模型厂商,而是解决物理瓶颈的基础设施供应商。走进一座AI数据中心,GPU无疑是核心,但数万张GPU要协同工作,必须依赖高速网络连接。光模块作为电信号与光信号转换的关键组件,其需求随算力集群规模呈指数级增长。
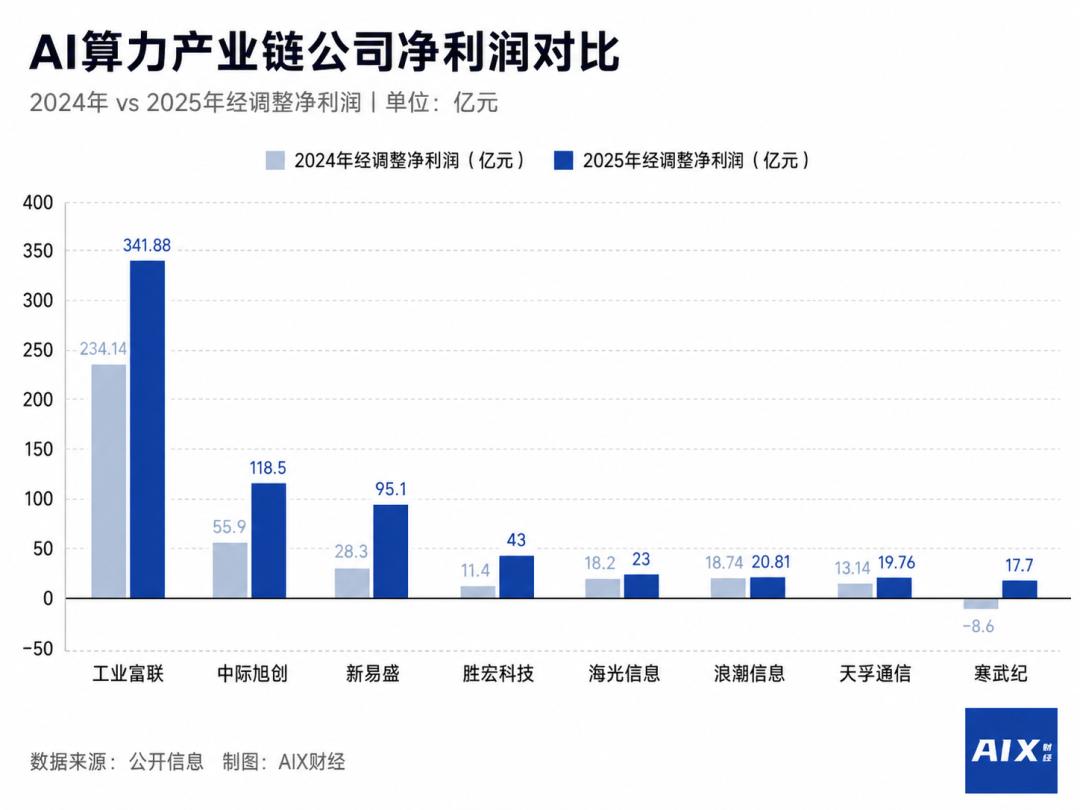
据LightCounting数据,全球用于AI的光模块市场规模占比已从2021年的10%跃升至2025年的60%。这一趋势直接造就了光模块龙头的业绩爆发。中际旭创2025年经调整归母净利润达118.5亿元,同比增长112%;新易盛净利润同比增长236%,两年内翻了约14倍。这两家公司高度依赖北美云厂商(如谷歌、亚马逊、Meta)的采购,其业绩与全球AI资本开支紧密绑定。
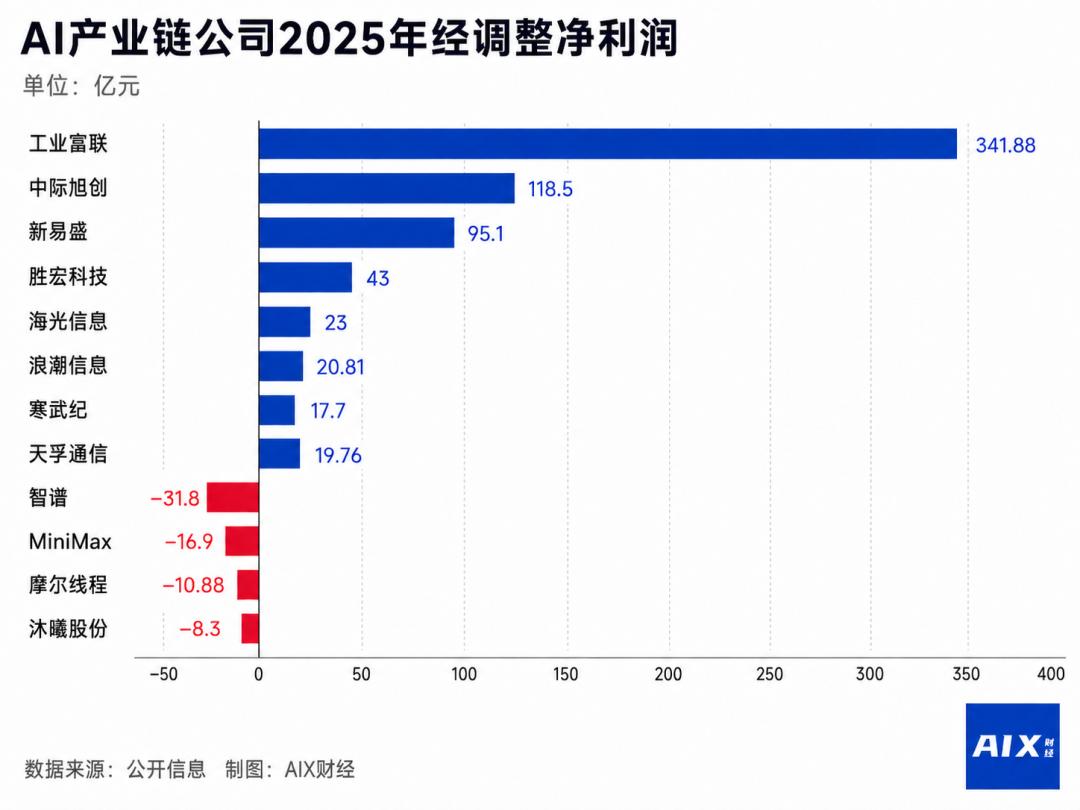
除了光模块,PCB(印刷电路板)环节也迎来了结构性机遇。胜宏科技2025年AI相关收入占比从2023年的5.8%飙升至43.2%,成为第一大收入来源,净利润暴增277%。这表明,在AI算力建设初期,硬件供应商凭借技术壁垒和客户粘性,率先吃下了资本开支的大头。
国产替代与规模效应的双重逻辑
与光模块和PCB的爆发不同,国产AI芯片的盈利路径更为曲折,但潜力巨大。寒武纪在2025年首次实现全年盈利,归母净利润17.7亿元,同比增长453%;海光信息净利润同比增长35%。这些公司的增长本质上是英伟达受限后留下的市场空白被填补的结果。
然而,国产芯片并未整体跨过盈利线。摩尔线程、沐曦股份等公司仍处于亏损收窄阶段,预计最早在2026-2027年实现盈亏平衡。这反映出国产替代虽具政策红利,但技术迭代和生态建设仍需时间。
另一方面,服务器组装厂商如工业富联、浪潮信息,则通过巨大的收入规模换取微薄利润。工业富联2025年营收近9000亿元,但净利率仅约3.79%。这类公司处于产业链中游,议价能力较弱,赚的是辛苦钱,其业绩确定性依赖于云厂商持续扩产的决心。
离用户越近,盈利越模糊
AI产业的一个反常识现象是:离最终用户越近的公司,盈利模式越不清晰。大模型厂商如智谱、MiniMax巨额亏损,而云厂商如阿里云、腾讯云虽从AI中获益,但难以从财报中单独剥离AI业务的利润贡献。
阿里云MaaS平台年化经常性收入目标在2026年底前达到300亿元,但这部分收入需扣除高昂的GPU折旧和研发费用。相比之下,海外云巨头如谷歌、微软通过出售算力和服务,EBITA利润率可达30%。国内云厂商则更多将AI融入广告、推荐等原有业务,AI的增量价值被稀释,导致市场难以给出精确估值。
周期反转的风险隐忧
尽管当前基础设施层业绩亮眼,但市场已开始担忧资本开支的可持续性。2026年下半年,光模块、PCB等板块股价与基本面出现背离,反映出投资者对“资本开支只增不减”假设的质疑。
首先,云厂商的自由现金流正被高额资本开支消耗。中金公司预测,大型云厂商合计自由现金流可能由2025年的2000亿美元降至2027年的240亿美元。一旦增速放缓,上游硬件供应商将首当其冲。
其次,光模块行业的技术门槛相对较低,立讯精密、东山精密等巨头入局可能引发价格战,导致利润率回归理性。此外,英伟达通过融资担保帮助OpenAI购买芯片的行为,也被视为一种“左手倒右手”的收入注水,一旦下游需求不及预期,产业链各环节都将面临去库存压力。
下一轮价值洼地在哪里?
回顾互联网发展史,90年代初基础设施投资热潮后,真正长期赢家是亚马逊、谷歌等应用层巨头。AI产业正处在从“巨头买单的基础设施建设期”向“创业公司批量IPO”过渡的转折点。
在这一阶段,国产算力替代仍具最大潜力,只要缺口存在,寒武纪、海光等公司的天花板未至。其次,云厂商通过MaaS平台提供全栈服务,有望复制海外高利润率模式。最后,大模型厂商若能找到清晰的商业化路径(如Anthropic接近盈利),或AI To B公司(如Palantir模式)实现规模化落地,也将成为下一轮价值捕获者。
1万亿美元已花出,6万亿美元在路上。钱流动的方向不变,但接住钱的人会变。从“修路”的思科到“路上”的亚马逊,历史或许会重复,但AI的独特性在于其技术迭代速度更快,赢家通吃的格局可能更早形成。投资者需警惕基础设施层的周期见顶风险,关注具备核心壁垒和应用落地能力的长期价值标的。