摩尔定律遇阻?先进封装如何重塑2026年AI算力底层逻辑与供应链格局
物理极限下的范式转移:从制程微缩到封装堆叠
在半导体行业经历数十年的“摩尔定律”狂飙后,我们正站在一个关键的转折点。过去,芯片性能的提升几乎完全依赖于晶体管密度的指数级增加,即通过缩小制程节点(如从7nm到5nm再到3nm)来实现。然而,当制程进入2nm及以下节点,量子隧穿效应、互连电阻激增以及散热难题等物理极限开始集中爆发。继续推进制程微缩的成本曲线呈陡峭上升态势,而性能提升的边际收益却迅速衰减。
这种结构性困境迫使产业界寻找新的增长路径。先进封装(Advanced Packaging)因此从幕后走向台前,不再仅仅是保护芯片的后道工序,而是演变为决定AI算力可用性、内存带宽、供电效率及系统成本的核心物理层。根据Yole Group发布的《2026年先进封装行业现状》报告预测,2025年全球先进封装市场规模将达到550亿美元,至2031年将突破1200亿美元,占据整个半导体封装营收的主导地位。这一数据背后的逻辑清晰可见:当单颗芯片无法做得更大、更快时,“把芯片拼起来”并优化其连接方式,成为提升系统算力的唯一解。
Chiplet架构与UCIe标准:打破单一大芯片的物理边界
传统做法是将所有功能集成在一块巨大的单片硅上,但这带来了良率低下和设计复杂度激增的问题。Chiplet(芯粒)架构提供了一种破局思路:将大型SoC拆解为多个功能独立的小芯片,分别采用最适合的工艺节点制造,最后通过先进封装技术集成。这种“化整为零”的策略不仅降低了制造成本,更通过异构集成实现了性能与效率的最优平衡。
在这一进程中,UCIe(Universal Chiplet Interconnect Express)标准的确立起到了基石作用。作为开放的Die-to-Die互连标准,UCIe由Intel、AMD、Arm、台积电、三星等巨头共同发起,旨在解决不同厂商、不同工艺节点芯片之间的互连难题。2025年8月发布的UCIe 3.0规范将数据速率提升至48 GT/s和64 GT/s两个档位,较2.0版本翻倍,并引入了运行时重校准和扩展边带传输等关键技术。
对于高性能计算(HPC)和AI加速器而言,带宽即生命。互连带宽的翻倍意味着在不依赖更先进制程的前提下,通过封装端的优化即可显著提升系统的有效算力。国内厂商如芯动科技已推出基于UCIe协议的INNOLINK IP解决方案,长电科技、通富微电等头部封测企业也在加速技术储备,试图在这一标准化浪潮中占据一席之地。
混合键合与3D堆叠:互连密度的量级跃升
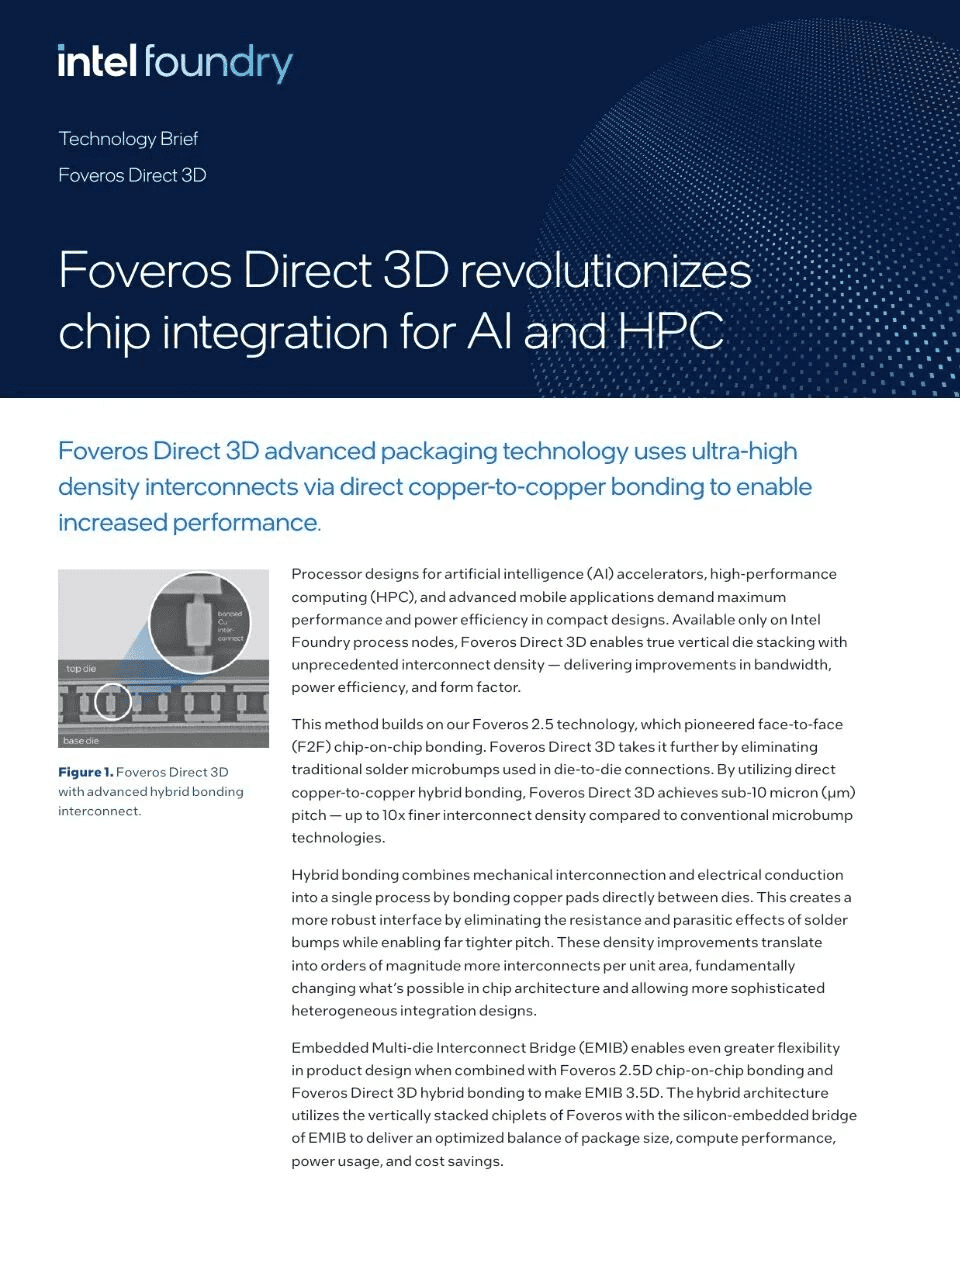
如果说Chiplet解决了“怎么切”的问题,那么混合键合(Hybrid Bonding)则解决了“怎么拼”的核心难题。传统封装依赖微凸块(micro-bump)进行连接,其互连密度受限于焊盘间距,难以满足未来海量数据传输的需求。混合键合则采用铜-铜直接键合技术,去除了焊料层,实现了晶圆级别的直接对接。
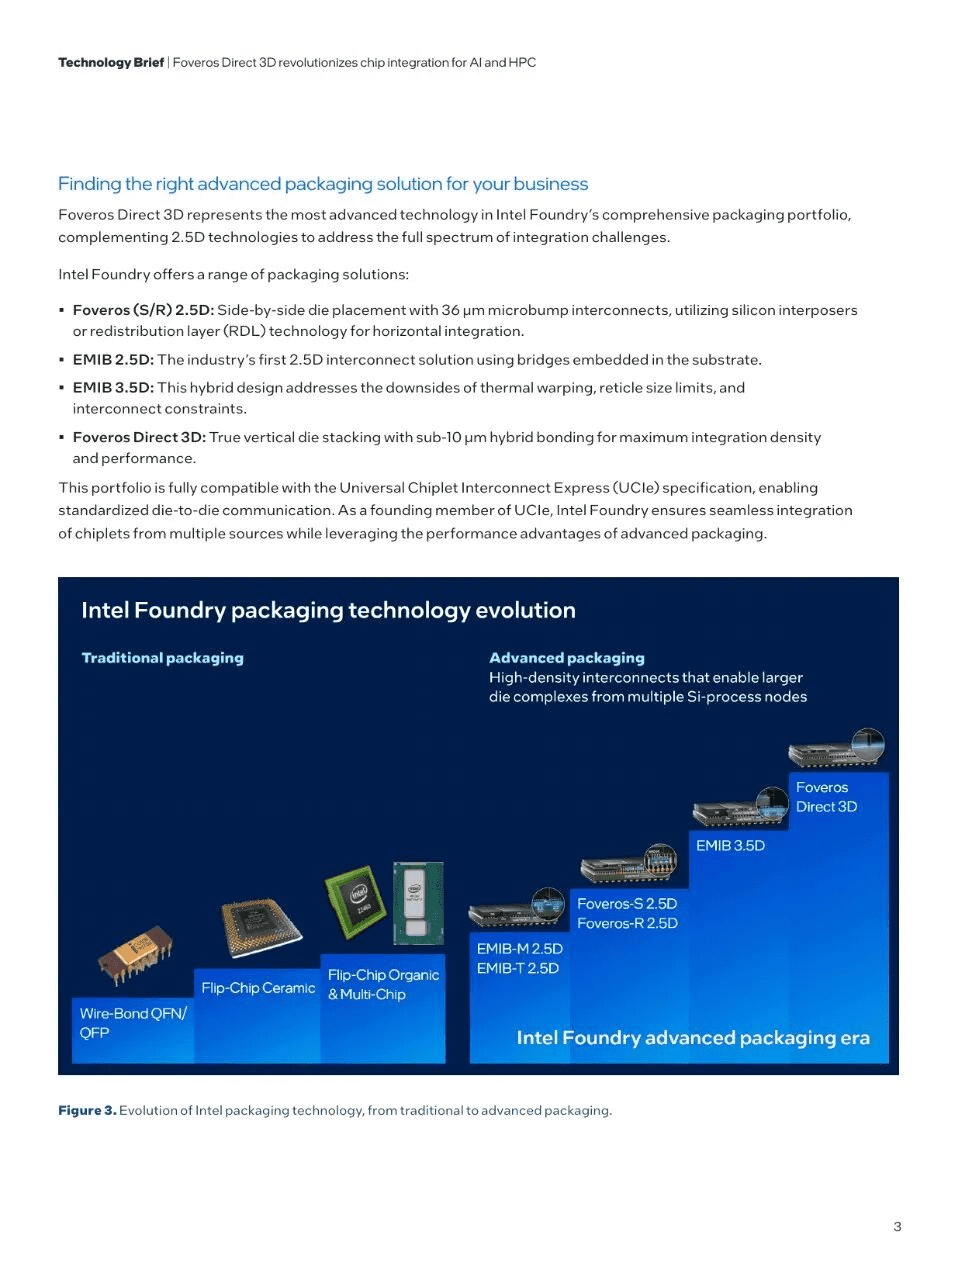
Intel推出的Foveros Direct 3D技术是这一路线的代表。其互连间距可压缩至10微米以下,相比传统微凸块技术,互连密度提升约10倍。这种技术不仅在性能上实现了优化,更在热管理和空间效率上展现出巨大优势。从2D平面封装到2.5D硅中介层,再到3D垂直堆叠,每一次技术迭代都伴随着互连密度的数量级提升。混合键合不仅是工艺的改进,更是芯片设计范式的根本转变,它使得将逻辑芯片、存储芯片甚至光引擎集成在同一封装体内成为可能。
台积电CoWoS与供应链重构:咽喉节点的集中化
当前先进封装市场呈现高度集中的格局,台积电凭借其在CoWoS(Chip-on-Wafer-on-Substrate)工艺上的绝对优势,成为AI芯片供应链中不可或缺的“咽喉节点”。CoWoS通过将逻辑芯片与HBM高带宽内存集成在硅中介层上,有效解决了内存墙问题。英伟达的Hopper和Blackwell系列、AMD的MI300以及各大云厂商的自研芯片,均高度依赖台积电的CoWoS产能。
然而,产能瓶颈日益凸显。尽管台积电已将CoWoS月产能从2023年的12K晶圆提升至2026年目标的120K晶圆,但面对爆炸式增长的AI需求,供需缺口依然巨大。更深层的危机在于供应链的结构性风险:先进封装的关键材料如ABF基板(日资Ajinomoto主导)和T-glass(日资Nittobo主导)高度依赖日本供应商,形成了台日两地的双头垄断格局。
此外,Yole报告指出,测试产能将成为新的瓶颈。封装产能的释放通常领先于测试产能约一年,这意味着即便2027-2028年封装产能大幅释放,实际的芯片出货量仍可能受限于测试环节。这一滞后效应要求产业链上下游必须同步规划测试资源,否则将面临“有封无可测”的尴尬局面。
国内封测企业的突围:274亿扩产背后的机遇与挑战
面对国际巨头的技术压制,国内封测企业正以惊人的速度投入资源。2026年上半年,长电科技、通富微电、华天科技和甬矽电子四家龙头企业宣布的先进封装扩产金额超过274亿元。长电科技在上海临港的新厂项目固定资产投资预算高达100亿元,通富微电则通过定增募资44亿元聚焦高性能计算领域。
从财务数据看,这一战略调整已初见成效。长电科技2025年先进封装收入占比近70%,通富微电一季度归母净利润同比激增224.55%。然而,规模的扩张并未掩盖技术的代差。在EMIB对标的硅桥方案上,国内厂商仍处于研发或小批量阶段,而在Intel Foveros Direct 3D和台积电SoIC代表的下一代亚微米混合键合技术上,差距仍在一到两个世代。
274亿元的投资更多是用于“补课”和缩短差距,而非实现弯道超车。国内厂商目前的竞争优势主要集中在成熟制程的封装和特定领域的定制化服务上,但在定义高端先进封装标准、掌握核心IP以及提供完整系统级解决方案方面,仍有漫长的路要走。
未来展望:从西安会议看技术演进的深层逻辑
近期西安举行的国际混合键合研讨会,虽名为技术论坛,实则折射出整个行业的焦虑与方向。会议聚焦的键合间距向亚微米演进、良率控制等议题,正是未来三到五年决定CoWoS和SoIC类方案产能曲线的关键变量。与此同时,共封装光学(CPO)技术的兴起,标志着光互连开始进入封装领域,这不仅是电子互连的补充,更是突破铜互连物理瓶颈的长远之计。
先进封装已不再是一个单纯的制造环节,而是集设计、工艺、材料、测试于一体的系统工程。它正在重塑半导体价值链的分布:设计端需要适应Chiplet架构,制造端需要掌握高精度键合工艺,供应链端需要确保关键材料和设备的稳定供应。对于投资者和行业参与者而言,理解这一结构性转变,比关注单一制程节点的突破更为重要。在AI算力竞赛的下半场,谁能更高效、更经济地实现芯片堆叠,谁就能握住通往未来的钥匙。