钉钉飞书放下入口执念:2026年AI办公组织的三大重构逻辑
办公权力的重新分配
2026年7月,中国互联网大厂在办公领域的组织调整呈现出前所未有的集中性与复杂性。这并非简单的产品迭代,而是底层商业逻辑的重构。月初,阿里宣布将Qoder_Work、悟空及MuleRun合并,以千问办公为名统一发力,由新任钉钉CEO陈宇森直接负责。这一动作意味着阿里结束了内部的多线赛马,将原本分散在安全、云产品等部门的AI办公力量收拢。短短一个月后,字节跳动也完成了飞书与豆包团队的拆分重组,飞书团队向豆包负责人汇报,销售与交付则移交给火山引擎。相比之下,腾讯的调整更为隐晦,WorkBuddy被划归云产品六部,继续独立于企业微信之外生长。
这三家公司的动作看似各异,实则指向同一核心:办公业务的权力正在从传统的IM(即时通讯)部门剥离。过去,钉钉、飞书和企业微信各自垄断了用户入口、企业数据与商业化闭环。然而,随着AI智能体(Agent)的崛起,这种“大一统”的架构显得臃肿且低效。新的趋势是,负责模型与任务执行的团队开始接手“入口”,而传统的办公平台则退居后台,专注提供组织上下文、权限管理与企业数据。这种分工并非技术层面的简单集成,而是涉及汇报关系、收入归属与责任划分的深层组织变革。
从“软件入口”到“任务驱动”
回顾过去十年,协同办公软件的核心价值在于“入口”。钉钉通过考勤、审批和流程审批,强行将员工锚定在特定界面;飞书通过文档、会议与即时通讯的无缝连接,试图打造统一的工作流;企业微信则依托微信生态,成为连接内部员工与外部客户的双重枢纽。这些产品的共同点是,用户必须主动打开软件,在复杂的菜单中寻找功能,手动切换场景。连接不同系统的,始终是人。
然而,AI智能体的出现彻底颠倒了这一逻辑。用户不再需要寻找“哪里可以写文档”或“哪里可以发起审批”,而是直接下达目标:“帮我分析上季度销售数据,制作PPT并发送给项目组”。此时,系统自动拆解任务,调用数据、生成内容、执行发送。办公的起点从“软件界面”转移到了“任务本身”。这种转变使得传统的IM入口价值大幅下降。如果用户不再需要打开钉钉才能发起工作,那么钉钉作为“唯一入口”的定位便失去了根基。
各大厂很快意识到,将AI功能简单叠加在传统办公软件上(如AI会议纪要、AI文档生成)仅是辅助工具,并未改变工作流。真正的Agent需要自主规划、调用工具并检查结果。这意味着,模型能力、执行环境、企业数据与商业化交付必须打通。当这些要素分散在不同部门时,没有任何单一团队能对最终任务结果负责。因此,收拢资源、明确责任人成为必然选择。
三家公司:不同路径的权力重组
阿里选择了“集权”路线。陈宇森接任钉钉CEO后,迅速整合了Qoder_Work(侧重桌面与代码)、悟空(侧重钉钉组织场景)和MuleRun(侧重云端长任务)。这一整合的核心逻辑是,让同一位负责人同时掌控旧平台与新Agent,从而消除跨部门协调成本。阿里试图通过千问办公这一统一品牌,将模型能力与钉钉庞大的企业客户基础直接对接。这种模式的优势在于执行效率高,能迅速调动阿里云的资源;但挑战在于,如何在维持钉钉稳定收入的同时,推动千问办公的快速试错与迭代。
字节跳动则采取了“分权”策略。飞书团队不再拥有独立的销售与交付团队,而是将其剥离给火山引擎。豆包团队负责接收用户任务并执行,飞书团队提供企业上下文与协作界面,火山引擎负责云资源与模型交付。这种拆解看似复杂,实则符合字节在To B领域的长期困境:飞书擅长产品,但销售与交付能力薄弱;火山引擎擅长基础设施,但缺乏直接触达用户的场景。通过将三者串联,字节试图打造一条从意图识别到最终交付的完整闭环。然而,这种模式需要极高的内部协同能力,否则极易导致责任推诿与客户体验割裂。
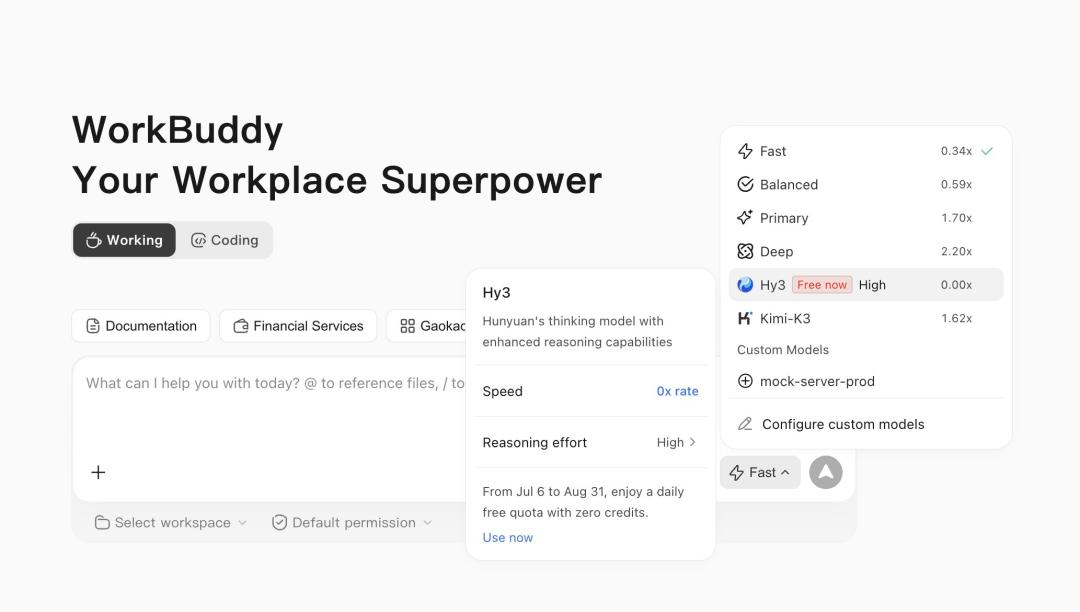
腾讯的策略最为稳健,即“让子弹飞一会儿”。WorkBuddy由CodeBuddy团队快速转型而来,早期仅关注个人任务的处理能力,如读文件、做报告、生成PPT。它在企业微信之外独立生长,避免了传统产品的包袱。目前,WorkBuddy在PC端月访问量上已领先竞品,证明了个人效率工具的市场需求。腾讯尚未急于将WorkBuddy与企业微信完全合并,而是保持两者的并行发展。这种策略降低了转型风险,但也留下了后续整合的难题:当WorkBuddy进入企业后,如何与企业微信的组织权限、客户关系进行对接?合同由谁签署?收入如何分配?这些问题仍需时间解答。
组织上下文与前台入口的价值分化
随着AI智能体成为新的任务入口,企业软件的价值链条发生了根本性分化。前台是能够理解目标、规划任务并交付结果的Agent;后台则是保存员工身份、组织关系、业务数据、权限与审计规则的企业平台。前者决定了工作效率与体验,后者决定了企业的安全与合规。
这一分化直接影响了产品的收费模式。传统SaaS主要按席位订阅收费,而AI办公的引入使得成本结构更加复杂。除了席位费,企业还需要为模型推理、云端运行环境和外部工具调用付费。腾讯WorkBuddy企业版便采用了“席位费+Credits(积分)”的模式,基本功能包含在席位费中,超出额度的Agent使用量需额外购买Credits。这种模式更贴合AI的使用场景,但也增加了客户在财务预算上的不确定性。
更关键的是,这一变化引发了内部收入归属的争议。当豆包发起任务、调用飞书文档和火山引擎模型时,客户支付的究竟是入口费、协同软件费还是算力费?当千问办公借助钉钉进入企业,新增收入如何与钉钉原有席位收入划分?当WorkBuddy调用企业微信能力时,合同由谁签署?这些问题的答案,将决定各大厂内部各业务线的利益分配,进而影响其长期战略定力。
未来的竞争:从流量到交付能力的考验
目前,WorkBuddy在访问量上的领先,更多反映的是个人用户对AI效率工具的渴望,而非企业在生产环境中的深度采用。个人用户活跃不等于企业愿意开放核心数据,购买席位更不等于推理收入能覆盖高昂的模型与云成本。组织调整只是解决了“谁负责”的问题,下一阶段的核心竞争在于“能否完成”。
真实企业场景中的任务往往复杂且容错率低。Agent能否在无需人工介入的情况下,准确理解模糊指令,合规地调用敏感数据,并在出现错误时自动修正?这需要极深的应用层理解与稳健的底层架构支持。阿里拥有最强的云基础设施与统一的管理视图,字节拥有最活跃的模型创新氛围,腾讯则拥有最广泛的生态连接与稳健的产品基因。
旧有的办公城池并未倒塌,钉钉、飞书和企业微信依然是企业数字化的基础设施。但它们不再自动成为主角,而是退化为提供权限、数据与关系的“后台引擎”。AI智能体则以前台入口的姿态,重新定义工作的起点。在这场重构中,胜负的关键不在于谁的入口更显眼,而在于谁能最流畅地将模型意图转化为企业级的业务成果,并在复杂的组织权限中实现安全、高效的交付。这场变革才刚刚开始,真正的洗牌,将在未来三年的商业账单中逐一显现。