AI万亿资本暗流:谁在闷声发大财,谁在裸泳?
在过去三年的科技浪潮中,人工智能无疑是最耀眼的明星。然而,在这场看似繁荣的盛宴背后,隐藏着一个残酷的财务真相:热闹并不等于盈利。2025年,国内头部大模型公司智谱亏损超过30亿元,MiniMax亏损17亿元,即便是投入最激进的阿里,其云业务的高额资本开支也在快速侵蚀利润与现金流。大洋彼岸的谷歌同样面临现金流被巨额支出吞噬的困境。那么,这数以万亿计的资金究竟去了哪里?它们并没有消失,而是沿着一条清晰的物理路径,从云厂商的口袋流出,经过层层传导,最终沉淀在产业链的特定环节。
要理解这笔钱的流向,必须打破“离用户越近越赚钱”的传统互联网思维。在AI基础设施建设的初期阶段,资本开支的传导具有极强的时序性。钱首先流向解决物理连接瓶颈的公司,其次是提供算力的平台,最后才可能触及应用层。这种传导机制决定了谁是第一批“吃螃蟹”的人,谁又是最后一批可能面临泡沫破裂风险的参与者。
最先享受到红利的是那些站在全球云厂商资本开支必经之路上的“卖铲人”,尤其是光模块和高端PCB制造商。走进任何一座现代化的AI数据中心,最昂贵的组件虽然是GPU,但数万张GPU若无法高效协同,便只是一堆废铁。AI训练对低延迟、高带宽的需求,将网络流量推向了前所未有的数量级,这使得负责电信号与光信号转换的光模块成为了不可或缺的物理枢纽。
以中际旭创和新易盛为例,这两家中国公司在2025年交出了令人瞩目的成绩单。中际旭创经调整归母净利润达到118.5亿元,同比增长112%;新易盛的净利润更是翻了约14倍,毛利率高达47.81%。它们的成功并非偶然,而是因为它们深度绑定了北美科技巨头的供应链。中际旭创90%以上的收入来自海外,主要客户包括谷歌、微软和亚马逊;新易盛的境外收入占比也超过96%。这种高度依赖海外大客户的业务结构,使它们直接受益于全球AI军备竞赛的红利。
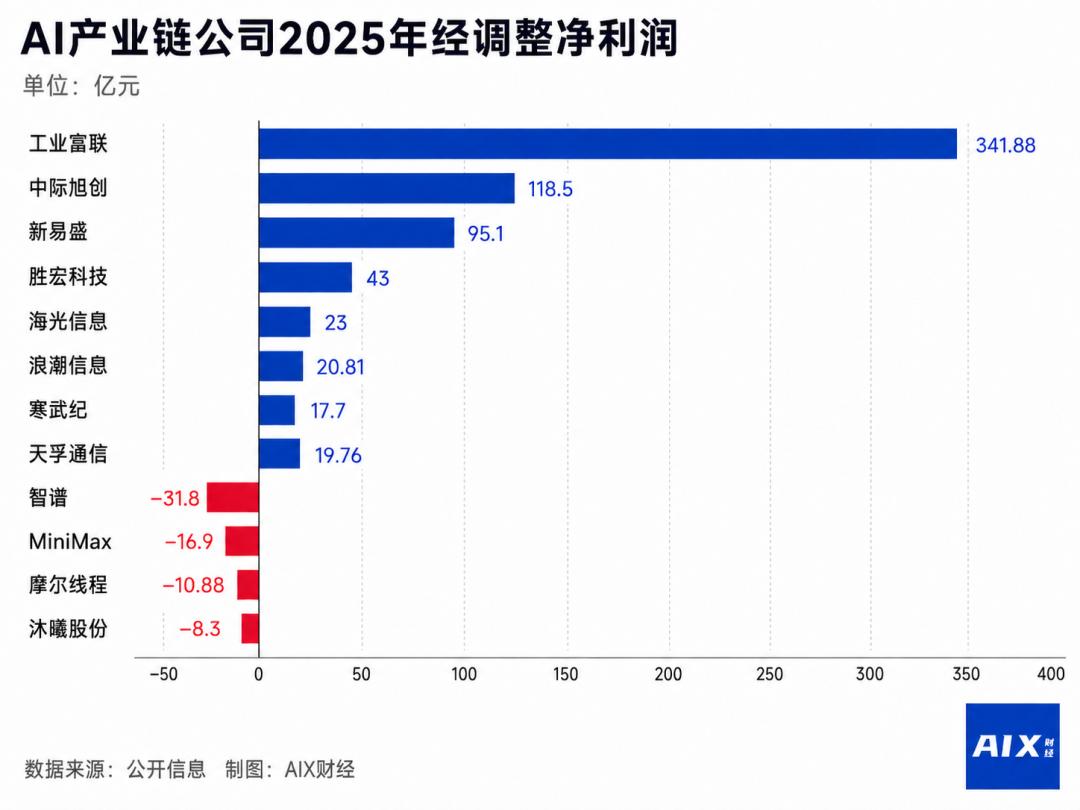
与此同时,作为GPU基础承载材料的PCB行业也迎来了结构性反转。胜宏科技的案例极具代表性,其AI相关收入占比在两年内从5.8%飙升至43.2%,成为第一大收入来源,净利润暴增277%。这表明,即便是在看似传统的硬件制造领域,只要切入AI核心供应链,也能获得惊人的增长动力。
相比之下,国产AI芯片企业的盈利之路则显得更为曲折。寒武纪在2025年首次实现全年盈利,归母净利润17.7亿元,这主要得益于英伟达受限后留下的市场空白。海光信息也保持了稳健的增长态势。然而,摩尔线程和沐曦股份等新兴GPU厂商仍处于亏损收窄阶段,尚未完全跨过盈亏平衡点。长鑫科技虽然凭借存储芯片的产能迁移窗口实现了盈利,但其长期竞争力仍取决于国产替代的深度与广度。这些企业的命运不仅取决于市场需求,更受制于地缘政治和技术迭代的双重变量。
在产业链的另一端,互联网巨头和服务器制造商则扮演着不同的角色。阿里云、腾讯云等云厂商通过MaaS(模型即服务)平台获得了可观的收入增长,阿里云AI相关收入连续11个季度三位数增长。然而,由于高昂的折旧、研发费用和GPU采购成本,其净利润率受到严重挤压。市场难以从集团财报中精确拆分出AI业务的独立盈利能力,这导致其估值往往带有模糊性。
服务器制造商如工业富联和浪潮信息,则陷入了“规模大、利润薄”的陷阱。工业富联2025年收入突破9000亿元,但净利率仅为3.79%;浪潮信息的净利率更低。它们的商业模式本质上是集成与交付,缺乏核心议价能力,赚取的是辛苦的流水钱。尽管绝对利润数值庞大,但在产业链中的话语权远不如上游的光模块和芯片厂商。
这种利润分配的不均衡,反映了一个深刻的产业逻辑:离最终用户越远,赚钱的确定性越高。在用户为AI助手付费之前,云厂商已经完成了GPU采购;在GPU安装之前,数据中心的基础设施已经建成。因此,光模块、PCB等上游供应商往往在大模型产生收入之前就已经确认了订单并实现了利润。这种时间差构成了上游企业的安全垫。
然而,这种看似稳定的赚钱逻辑正面临挑战。进入2026年下半年,市场开始质疑资本开支的可持续性。谷歌等巨头的自由现金流大幅下降,引发了对AI算力过剩的担忧。如果全球AI资本开支增速放缓,高度依赖单一海外大客户的光模块和PCB厂商将首当其冲,业绩波动会被放大。
此外,上游硬件行业的竞争格局也在发生变化。随着技术标准化和产能释放,立讯精密、东山精密等电子巨头纷纷进入光模块领域,可能导致价格战和利润率回归理性。英伟达通过融资担保帮助OpenAI购买芯片的做法,也被市场质疑为“左手倒右手”的财务游戏,一旦增速放缓,这种收入质量的瑕疵将暴露无遗。
回顾互联网发展史,我们正处于从“巨头买单的基础设施建设期”向“创业公司批量IPO”过渡的关键节点。上世纪90年代的互联网泡沫破裂前,思科等基础设施提供商曾短暂辉煌,但最终笑到最后的是亚马逊和谷歌等平台型公司。今天的AI产业是否会重演这一历史?
未来的赢家可能不再仅仅是那些卖铲子的人。随着基础设施的完善,价值重心将逐渐向应用层和平台层转移。国产算力替代仍有巨大空间,云厂商的MaaS服务有望提升利润率,而大模型公司若能找到可行的商业化路径,如Anthropic接近盈利的迹象所示,也将迎来价值重估。对于B端AI应用公司,Palantir的模式提供了参考。
总之,AI产业的财富分配正在经历动态调整。前一阶段的赢家未必能守住优势,新的机会蕴藏在技术迭代、商业模式创新以及国产化替代的深水区。对于投资者和从业者而言,理解资本流动的底层逻辑,警惕周期性风险,并在不确定性中寻找确定性,才是穿越这场技术变革的关键。钱流动的方向不会改变,但接住钱的手,正在悄然换人。