AI算力狂飙下核电重启:全球能源格局重塑与万亿投资背后的逻辑
电力成为AI时代的新硬通货
在数字经济的浪潮中,一个看似矛盾却又逻辑自洽的趋势正在重塑全球能源版图:曾经被视为夕阳产业或过渡方案的核电,正以前所未有的速度回归主流视野。这并非简单的技术轮回,而是由人工智能技术爆发所引发的深层能源需求变革所驱动。当“AI的尽头是算力,算力的尽头是电力”这一论断从行业黑话变为宏观经济的现实约束时,电力不再仅仅是生产的要素,更成为了决定国家科技竞争力的战略资源。
近年来,全球核电建设呈现出一种罕见的“抢跑”态势。在中国,监管层展现出了极高的战略定力与执行效率。仅在近期,国常会便一次性核准了浙江金七门、广东太平岭、辽宁庄河、山东莱阳等四个核电项目,共计8台机组,总投资规模超过1700亿元。这一动作并非孤立事件,而是2022年以来中国加速推进核电建设的延续。据统计,自2022年起,中国已累计核准49台核电机组,合计总投资接近万亿元大关。这种高强度的投资节奏,不仅旨在优化国内电力结构,更意在通过庞大的市场规模培育完整的核电产业链,从而在全球能源技术博弈中抢占先机。
这种趋势具有显著的全球性特征。从东亚的日本到北美、欧洲,再到印度、越南等新兴经济体,各国政府纷纷调整能源政策,从曾经的“减核”、“弃核”转向积极的“扩核”。日本政府在福岛核事故后曾一度陷入核电停滞,但如今已决定重启新一轮核电建设计划,拟在未来25年内新增9座核反应堆。这一政策转向极具标志性意义,表明在现实能源压力面前,安全性与经济性的权衡正在向实用主义倾斜。
《三倍核能宣言》背后的全球共识
推动这一全球性转向的,不仅是单一国家的政策调整,更是一种新兴的国际共识。联合国气候大会上发布的《三倍核能宣言》已成为衡量各国核电决心的重要风向标。截至目前,已有36个国家加入该宣言,其中包括美国、中国、英国、法国、日本、韩国等全球主要经济体。
美国计划新建10座核电站,法国全面推进核电扩张计划,加拿大也抛出了10座大型核反应堆的蓝图。这些发达经济体的动作表明,即便在可再生能源成本不断下降的今天,核电因其独特的基荷电源属性,仍是实现深度脱碳不可或缺的一环。相比之下,风电和光伏虽然清洁,但其波动性和间歇性使得它们难以独立支撑高强度、全天候运行的工业与数字基础设施。
与此同时,新兴经济体的加入为核电市场注入了新的活力。韩国明确提出新建大型核电机组,专门用于为大型数据中心或半导体工厂供电,直接服务于其AI与半导体产业竞争战略。印度、越南、埃及等国也不甘落后,越南时隔多年重启核电计划,目标在2031年前建成首座核电站,以缓解日益严峻的电力短缺问题。国际能源署的数据显示,全球已有40多个国家支持扩大核能利用,这一关注度达到了自1970年代石油危机以来的最高水平。
AI“吃电”怪兽与电力瓶颈
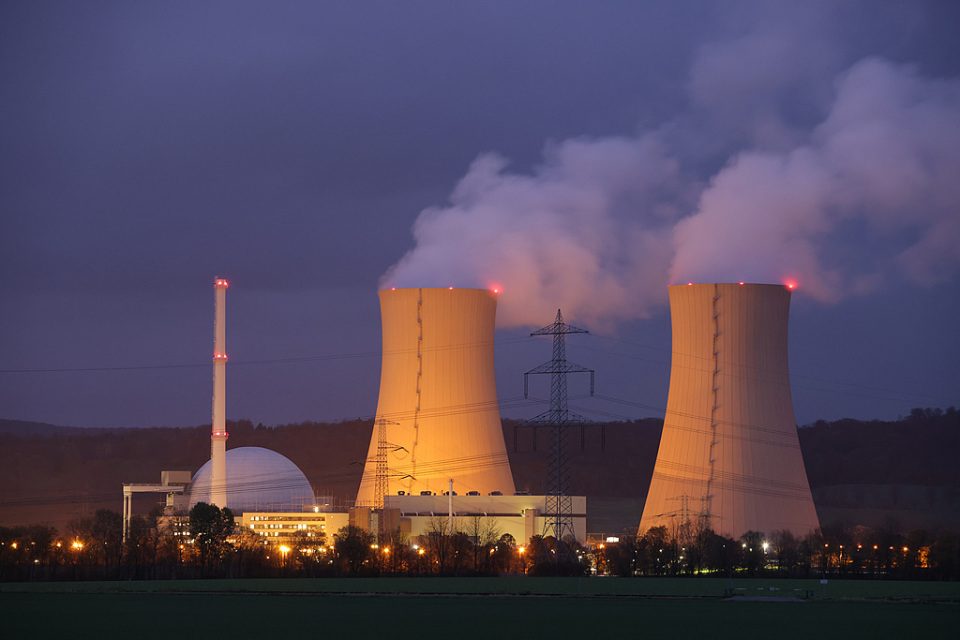
核电扩张的核心驱动力,表面看是能源安全与“双碳”目标的驱动,但拉长周期审视,更深层的原因是应对AI时代持续井喷的电力需求。过去几年,地缘政治冲突频发,霍尔木兹海峡等关键能源通道的不确定性增加,使得全球供应链面临严峻挑战。能源安全不再仅仅是价格问题,更是生存问题。摆脱对化石燃料的严重依赖,构建自主可控、绿色清洁的能源体系,成为国际社会的广泛共识。
核电之所以成为这一共识的关键一环,在于其独特的物理属性。核电具有能量密度极高、发电稳定、绿色清洁的特点。与风电年可利用小时数约2100小时、光伏仅1200小时相比,核电的年可利用小时数高达7800小时左右。这种极高的负荷因子,使其成为最适合支撑大型数据中心连续运行的电源类型。
AI模型训练与推理对算力的需求呈指数级增长,而算力扩张的直接瓶颈在于电力。生成几秒钟的视频所消耗的电量,可能相当于数百部手机充电的总和;一座大型AI数据中心的年耗电量,甚至堪比一座中等城市的全年用电量。国际能源署预测,到2030年,全球AI用电量将增加一倍以上,接近1万亿度,相当于日本全年的用电量。
在美国,电力短缺已成为牵制科技巨头AI扩张的重要瓶颈。微软、亚马逊等大型科技公司不得不自行建设发电设施或与核电运营商签订长期购电协议,以确保数据中心的稳定供电。这标志着电力直接决定了Token(计算单位)的生产成本,进而影响一个国家在智能经济时代的整体竞争力。谁拥有了稳定且充足的清洁能源,谁就拥有了定义未来数字经济的权利。
万亿投资下的产业布局与地缘博弈
核电产业链长、投资规模大、建设周期长,在当前传统基建趋于饱和的背景下,成为托底大投资的重要抓手。一个核电机组的投资动辄数百亿元,综合拉动效应可达3-5倍,对高端装备制造、新材料、电子元器件等行业具有极强的带动作用。
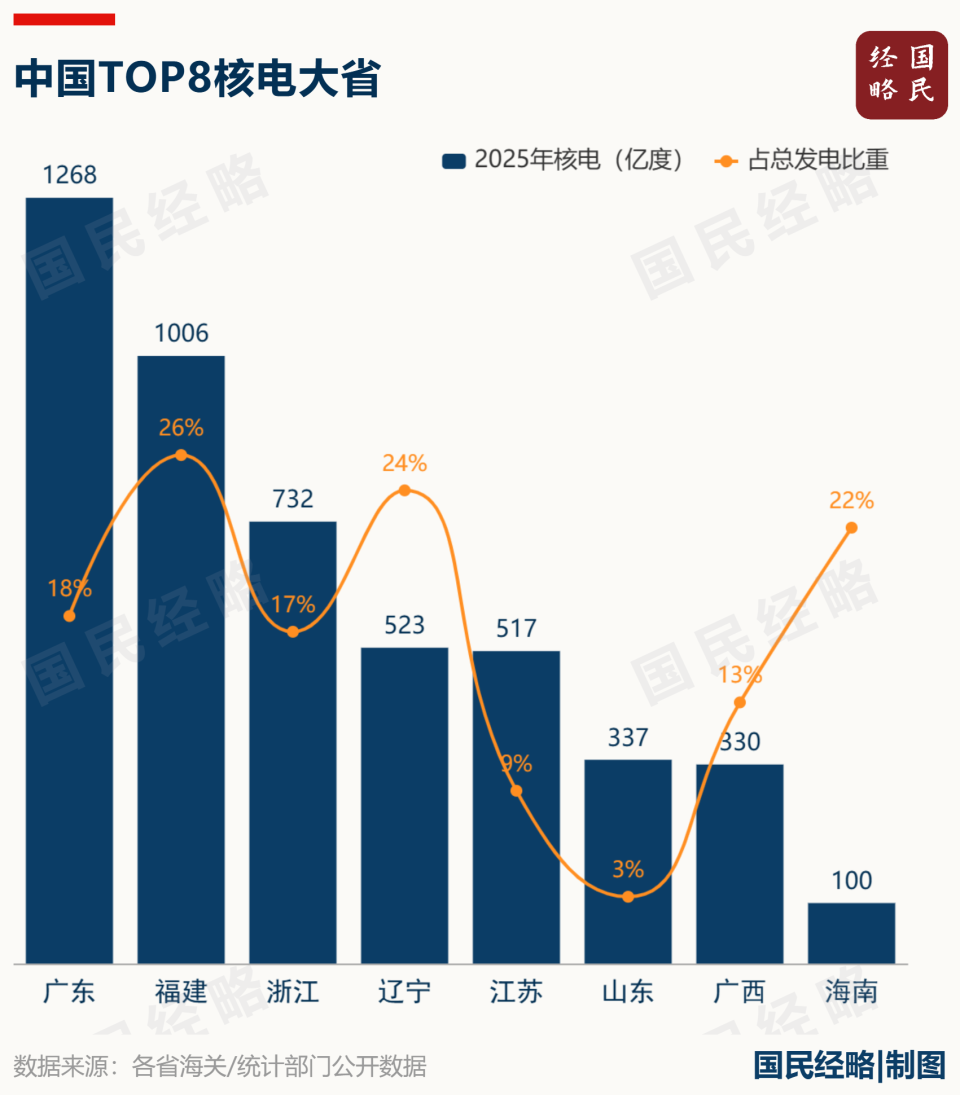
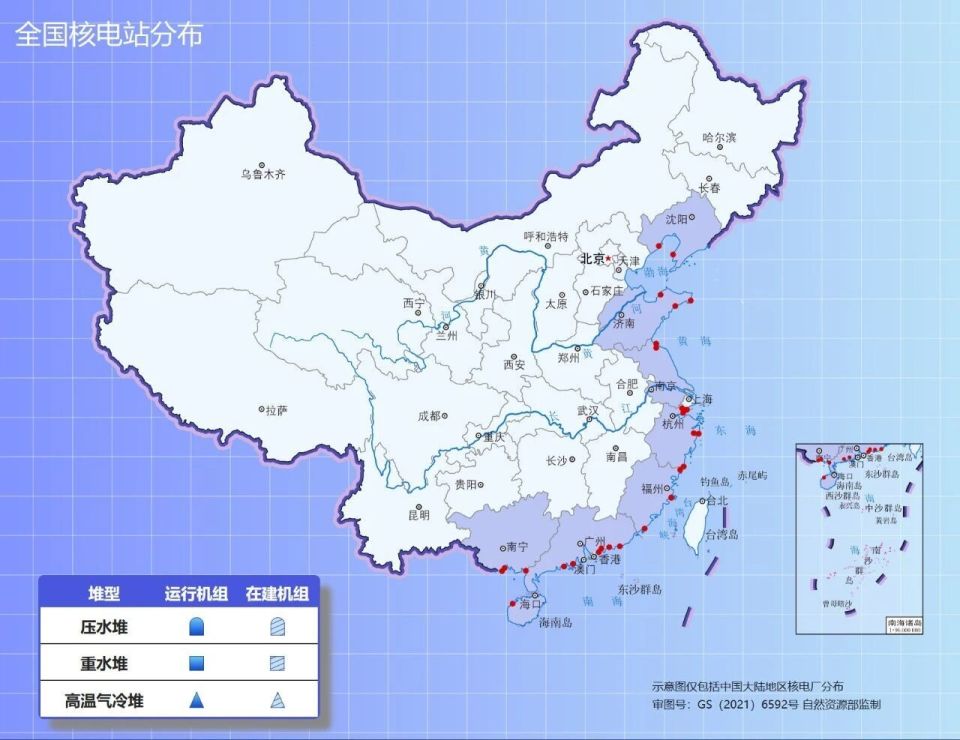
从国内布局来看,核电蛋糕主要分布在沿海地区。中国累计批复的100多个核电机组,无一例外都位于沿海省份,集中于广东、福建、浙江、江苏、辽宁、海南、广西等地。这种布局既考虑了核电站对大量冷却水的需求,海水直流冷却在技术与经济上更具性价比,也契合了沿海地区用电负荷大、需求强劲的实际情况。
广东作为中国核电第一大省,去年发电量已达1267亿度。随着新机组的陆续投运,未来其核电发电量有望突破2000亿度,这将有力支撑大湾区这一全球电子信息产业高地的用电需求。相比之下,内陆核电站的建设则因安全考量在20年前一度中止,目前仍保持谨慎态度,但这并不排除未来在技术突破后重启的可能性。
从装机第一到发电第一的跨越
尽管中国目前在建机组数量占全球半壁江山,总装机容量达1.35亿千瓦,高居全球第一,但在发电量上,中国目前仍仅次于美国。2023年,中国核电发电量为4670亿度,而美国凭借存量优势达到8100亿度。然而,这一差距正在迅速缩小。
美国的核电增长主要依赖存量机组的延寿与改造,增量有限。相反,中国的核电建设正处于高速扩张期。根据新型电力系统“十五五”规划,到2030年,中国非化石能源发电占比将达到50%,核电运行装机容量相比2025年预计增长80%。这一增长潜力意味着,中国极有可能在未来几年内超越美国,成为全球核电生产第一大国。
这一地位的跃升,不仅体现在数字上,更意味着中国在核电装备制造、运营维护、核燃料循环等全产业链环节的全球竞争力将大幅提升。国内能源装备产业发达的地区,如四川,也将通过供应链联动从中受益。沿海核电大省将迎来新的经济增长点,内陆省份则可能通过特高压输电等方式分享清洁能源红利。
技术迭代与未来展望
随着第三代核电技术(如“华龙一号”、“CAP1400”)的成熟与第四代核电技术(如高温气冷堆、快中子反应堆)的研发突破,核电站的安全性、经济性与多功能性正在得到根本性改善。小型模块化反应堆(SMR)的出现,更为核电进入偏远地区、工业园区甚至为海上平台供电提供了可能。
此外,核能与其他能源形式的耦合,如核能供热、核能制氢、海水淡化等,正在拓展核电的应用边界,使其从单一的电力供应商转变为综合能源服务商。这种多元化应用模式,将进一步增强核电在能源转型中的灵活性与适应性。
然而,核电的发展并非没有挑战。公众对核安全的担忧、放射性废物处理的长期难题、以及高昂的初始投资成本,仍是制约其快速扩张的因素。解决这些问题,需要技术创新、政策支持与公众沟通的多管齐下。
在这场全球核电复兴的浪潮中,中国凭借强大的工程能力、完整的产业链条以及明确的政策导向,正处于有利位置。但竞争也是激烈的。如何在保证安全的前提下加快审批与建设速度,如何提升核电在电力市场中的经济性,如何推动核技术出口,将是决定谁能在这场盛宴中成为最大受益者的关键。
结语
全球核电的重启与扩张,是能源安全、气候变化与数字革命三重趋势交汇的必然结果。AI对电力的贪婪渴求,迫使人类重新审视并拥抱这种高效、稳定的清洁能源。对于中国而言,这不仅是一场能源结构的优化,更是一次抢占全球科技与产业制高点的战略机遇。随着在建机组的陆续投运与技术的不断进步,一个以核电为重要支撑的新型电力体系正在成型。在这个过程中,谁能率先建立完善的核电产业链,谁能掌握核心技术与标准制定权,谁就能在未来的全球能源格局中占据主动,享受这一万亿级盛宴带来的长期红利。这不仅关乎能源的未来,更关乎国家在智能时代的命运。