2026科创投资风向:硬科技、耐心资本与量子产业新变局
在全球产业格局经历深刻重塑的2026年,人工智能与新质生产力已成为驱动经济系统重构的核心引擎。这一背景下,中国科创投资领域正迎来从规模扩张向质量深耕的关键转折。近期在西安举办的第十二届中国科创投资夏季峰会暨陕西科创产业生态大会,不仅是一次行业聚会,更是对当前资本流向、技术趋势及政策导向的一次全景式扫描。会议揭示了一个清晰信号:投资行业正以长期主义为底色,以硬科技为锚点,在服务产业高质量发展的同时,寻找下一轮增长的确定性。
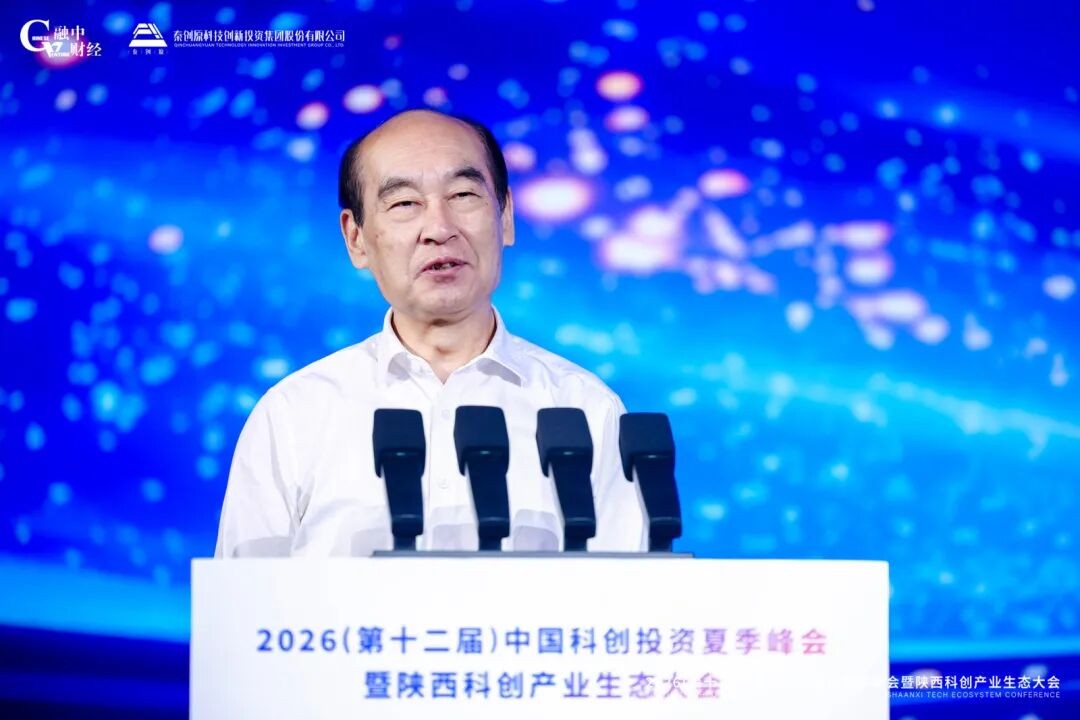
陕西作为此次大会的举办地,其角色转变极具样本意义。曾经被视为科教资源重镇的陕西,正在完成从“科技资源大省”向“科技资本高地”的关键跃迁。数据显示,2026年度省级上市后备企业名单中,530家优质企业脱颖而出,其中西安高新区独占170家,覆盖光子信息、半导体集成电路、生物医药、航空航天等核心赛道。这种集聚效应并非偶然,而是制度、资金与项目三端同频共振的结果。陕西省委金融办相关负责人指出,通过探索科技金融“五项机制”改革及分级容亏制度,创投子基金最高容亏率可达50%,种子天使类甚至高达70%。这种制度创新极大地缓解了早期投资的顾虑,使得全省科创基金集群总规模突破千亿元,撬动社会资本近800亿元,为全国优秀创投机构西进布局提供了高频目的地。
出资人格局的演变是本次峰会关注的另一大焦点。当前的出资格局已演变为“产业资本领衔、金融资本发力、国资精准调控”的三元组合新格局。融中集团董事长朱闪在致辞中强调,头部机构对明星项目的“联合押注”已形成共识,而区域上长三角领跑、西部潜力巨大的态势日益明显。他基于对2013至2024年间2233只人民币基金的追踪分析指出,基金表现与设立年份及产业周期密切相关,单一指标已不足以评价基金优劣。这一结论提醒投资者,必须摒弃短期博弈思维,转而关注长周期的行业业绩基准。朱闪进一步预测,人民币基金时代才刚刚开始,未来将是“国资+市场化+本土化美元基金”的组合时代,而LP的成熟度将直接决定整个行业的进化速度。
在国际视野方面,国际货币基金组织原副总裁朱民关于中国科技出海的演讲引发了广泛共鸣。他指出,中国科技出海正依托制造业与人工智能的深度融合构建新的竞争优势,但全球经济已进入地缘政治定价的新阶段。风险结构从单纯的经济金融变量转向地缘政治不确定性,这意味着中国企业必须在做强自身技术与制造根基的同时,依托专业、可信、高质量的第三方服务,才能真正把握历史机遇。这一观点为那些渴望走向全球的中国硬科技企业提供了战略指引,即技术实力是基础,而合规与服务能力则是通往国际市场的通行证。
针对一级市场普遍关注的交易结构设计问题,全国社保基金理事会原副理事长王忠民提出了独到见解。他认为,面对未来产业的高度不确定性,LP交易结构不是规避风险的工具,而是担当风险、管理风险的制度钥匙。他用“无限风光在险峰”概括风险必须被ALL IN的逻辑,用“界观世界”形容交易结构作为连接微观企业与宏观产业的解析层功能。王忠民强调,差异化的股权交易结构,从同股同权到不同股不同权不同利,能让创新力量发挥到极致。通过注册制等制度将一级市场的交易创新“折叠”到二级市场,公众资本和社会资本得以分享时代红利。这一理论框架为理解当前复杂的资本运作提供了新的视角。
在具体赛道上,量子科技、人工智能及具身智能成为热议焦点。融中财经发布的《量子九龙图》首次系统性梳理了中国量子产业的核心力量,为行业呈现了清晰的技术脉络与企业格局。北京大学教授俞大鹏在演讲中指出,当前经典计算面临物理极限,量子操控能力的提升正推动第二次量子革命加速发展。尽管量子比特操控精度不足、错误率较高等难题依然存在,但未来三至五年,量子产业有望涌现出一批高成长企业。这要求科研、工程、产业和资本各方共同参与,形成合力。
人工智能领域的讨论则更加侧重于商业化落地与价值重构。昆仑万维董事长兼CEO方汉提出一个反直觉的观点:在AIGC大幅降低内容生产成本的当下,优质内容、版权资产、稳定交付能力和用户分发渠道反而越稀缺。投资者不应仅关注模型榜单或生成数量,更要关注可用内容的实际成本、商业化效率及版权合规。图像赛道重在工作流与商用授权,视频赛道重在稳定生产管线,音乐赛道则重在版权与分发机制。这一洞察揭示了AI时代内容产业的投资本质,即控制生产、权利和分发交易闭环的企业才具有长期投资价值。
深创投集团副总裁王新东则从风险投资助力新质生产力发展的角度,强调了投资机构需要重塑四项核心能力:研投一体的认知力、产业赋能的组织力、全周期陪伴的定力以及合规经营的约束力。他指出,面对人工智能、量子科技、脑机接口等前沿产业较长的工程化和商业化周期,风险投资应从追逐估值价差转向创造长期价值。同时,完善政府引导基金考核让利、国资创投尽职免责和多元退出机制,是引导更多资本投早、投小、投长期、投硬科技的制度保障。
洪泰基金创始合伙人盛希泰以长鑫科技登顶A股市值榜首为例,揭示了市场新旧动能全面切换的趋势。硬科技成为行情核心主线,算力、光通信、存储等赛道企业盈利实现数倍爆发,行情依托真实产业利润支撑,脱离了单纯的题材炒作。他认为,这场变革带来了多层分化:区域上创新资源向东部核心城市集聚,行业间AI赛道与传统产业景气度悬殊,企业端轻资产技术型公司价值远超重资产传统巨头。整体来看,AI驱动新质生产力正在重塑资本定价规则,深耕硬核技术、把握产业长期趋势的主体将占据时代发展主动权。
澳银资本创始合伙人熊钢回归风险投资的本质,指出这是一场围绕技术创新和不确定性的概率博弈。他以澳银资本23年的实践为例,对比了美元母基金与人民币基金在投资逻辑、回报表现和退出机制上的差异。美元母基金通过分散配置优质GP、依靠长期资本和成熟退出机制取得了较好回报,而人民币股权投资仍面临退出难等挑战。他强调,投资只是过程,退出才是最终检验,GP需要持续提升识别价值、管理风险和实现退出的能力。
会议期间发布的《2026中国股权投资行业蓝皮书》及两大重磅榜单,为市场参与者提供了详实的数据支持。蓝皮书通过对募资、投资、退出等环节的系统梳理,呈现了当前私募股权市场的整体图景,对研判下半年及“十五五”开局阶段的市场走向具有重要参考价值。与此同时,融中Link+生态对接活动为LP、GP及科创项目搭建了深度链接的平台,涵盖人工智能、工业机器人、汽车电子、船舶智能装备等多个前沿领域,促进了资本与技术的高效对接。
综上所述,2026年的中国科创投资正处于一个承前启后的关键节点。陕西的实践表明,通过制度创新与资本引导,西部地区完全有能力成为硬科技投资的高地。而对于投资机构而言,唯有坚守长期主义,深化对硬科技产业规律的理解,优化交易结构与退出机制,才能在充满不确定性的市场中找到确定的增长路径。随着量子计算、具身智能等未来产业逐步走出实验室,走向产业化应用,中国科创投资将迎来更加广阔的发展空间。这不仅需要资本的耐心,更需要产业的协同与政策的持续护航,共同构建一个健康、可持续的科创生态体系。