AI效率悖论:为何生产力飙升反而导致企业利润缩水?
效率幻觉与利润陷阱:AI时代的经济新常态
当董事会会议室里的AI狂热逐渐冷却,取而代之的是一种更为冷静且务实的审视。全球企业高管们正面临着一道棘手的算术题:在数据科学家薪资飙升、软件授权费用高昂以及Token消耗成本不断攀升的背景下,如何确保AI投入能转化为实实在在的生产力红利?
长期以来,市场普遍持有一种线性乐观预期,即技术突破将直接等同于利润增长。然而,现实往往比模型预测更为复杂。一个被广泛忽视的经济规律正在显现:AI在大幅提升生产力的同时,极有可能催生一种“技术通缩”现象。这种通缩并非指物价总水平的持续下跌,而是指在特定行业内,由于供给能力的指数级扩张和边际成本的急剧下降,导致产品价格被迫下行,进而侵蚀行业整体的利润空间。
这类似于博弈论中的“赢家诅咒”:那些最擅长利用AI实现生产力跃升的企业,往往最先卷入白热化的成本与价格竞争。最终,消费者成为最终受益者,而企业的利润表却可能因效率的提升而变得愈发单薄。对于管理者而言,读懂这一残酷规律,是避免在AI浪潮中“忙而无功”的关键。
解构技术的通缩本质:三条路径的殊途同归
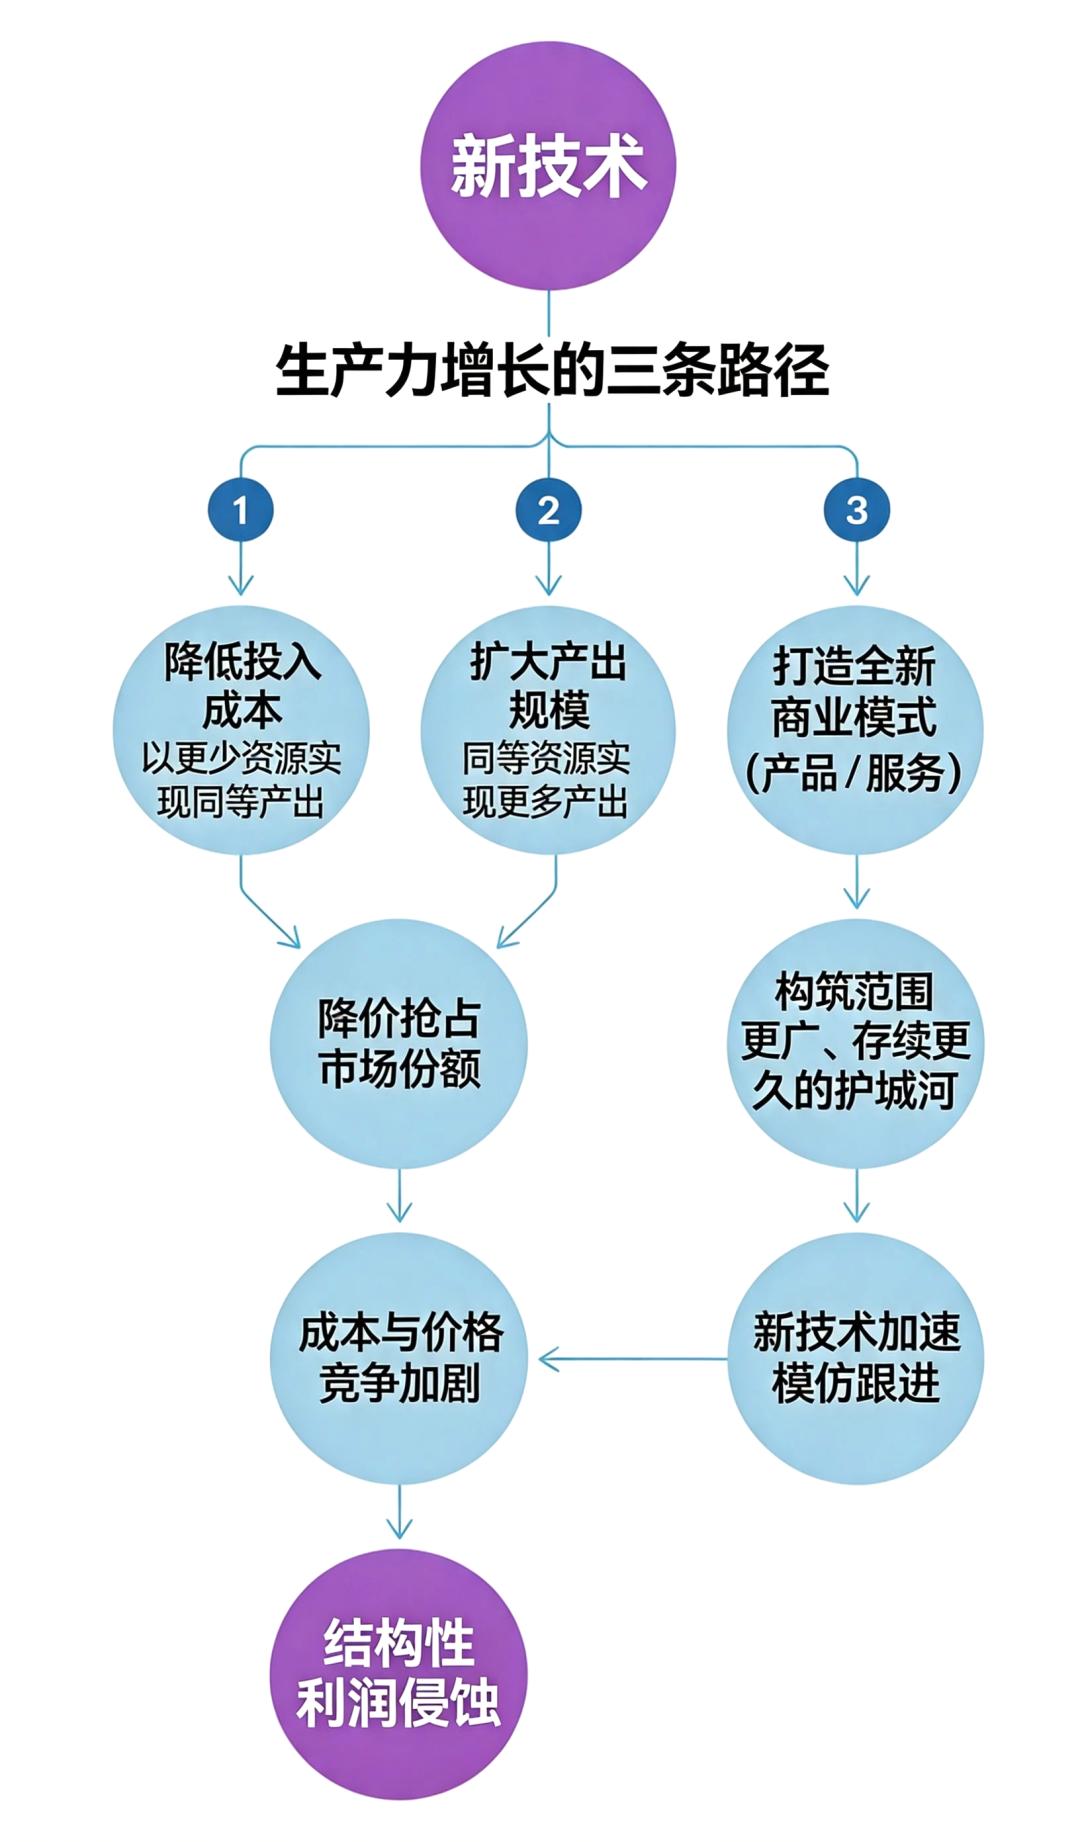
AI之所以具有通缩属性,根源在于其改变投入与产出配比的方式。任何一项普及型技术,在广泛扩散后,通常通过以下三种路径发挥作用,而这三条路径最终都指向了利润的压缩。
路径一:投入更少,产出不变
这是最直接的效率提升模式。企业利用AI自动化流程、优化决策,从而在维持相同实际产出的情况下,大幅降低人力、时间及资金成本。这种成本优势一旦形成,理性的市场参与者往往会选择将部分成本节约转化为价格优势,以抢夺市场份额。这种降价行为会引发连锁反应,迫使竞争对手跟进,最终导致全行业利润率下滑。在这场角逐中,只有具备相对成本优势的企业才能守住利润,而大多数参与者则陷入“不降价就出局,降价就亏本”的两难境地。
路径二:投入不变,产出更多
另一种常见情形是,企业在保持原有投入规模不变的前提下,借助AI工具极大地扩展了实际产出能力。例如,一名设计师借助AI工具一天能完成过去一周的工作量。这种供给端的激增若缺乏相应的需求弹性支撑,极易引发市场饱和。当供给增量长期持续,而市场需求增长有限时,价格竞争将成为调节供需的唯一手段,行业利润随之被严重侵蚀。
路径三:新模式替代旧模式
部分企业试图通过AI打造全新的商业模式,以此避开直接的价格厮杀。例如,从单纯销售产品转向提供基于数据的增值服务。这条路径理论上能构筑更持久的竞争优势,但问题在于,AI技术的低门槛特性使得创新成果极易被复制。一旦新技术被广泛普及,新的市场份额争夺战随即开启,通缩压力并未消失,只是换了一种形式存在。
这三条路径虽表象不同,但本质上都反映了普及型技术的通缩属性:竞争优势难以长久维系,生产力提升未必带来利润扩张,反而可能因竞争加剧导致利润收缩。以互联网对零售业的重塑为例,互联网降低了库存与供应链管理成本,使得具备规模优势的零售商凭借微薄的利润挤压竞争对手,同时通过广告和第三方服务开辟新收入源,但这并未改变零售业整体利润率长期承压的大趋势。
历史镜像:技术通缩的现实案例
回顾历史,技术通缩并非AI独有,而是技术扩散过程中的普遍现象。
汽车行业的百年演变
汽车行业是技术渐进式创新的典型代表。在过去七十多年里,自动化生产线、机器人技术以及精益管理理念不断取代劳动力投入,实现了“以更少投入完成更多产出”。这一过程刺激了价格竞争,表现为汽车相对价格的稳步下行。早年,汽车行业的利润率长期稳定在30%左右,而如今,随着技术普及和竞争加剧,行业利润率已被挤压至微利水平,甚至部分车型出现“卖一辆亏一辆”的现象。
农业的机械化奇迹
农业领域同样印证了这一规律。曾经,食品支出占据居民预算的四成以上,近半数美国劳动者供职于农业领域。机械化、化肥、基因育种等技术革新大幅节约了人力成本。如今,农业就业人口仅占总劳动力的1%。尽管近期食品通胀引发热议,但从长期趋势看,通缩效应清晰可见:当前美国人的食品开支仅占总预算的13%。技术的进步让食物变得极其廉价,但也意味着农业及相关产业链的利润空间被极度压缩。
非均衡冲击:为何有些行业幸免,有些深陷泥潭?
技术通缩的影响并非均匀分布,其强度取决于技术发挥作用的领域,以及行业内部的竞争抑制与放大因素。
竞争抑制因素:护城河与落地难题
若企业能掌握难以复刻的AI落地方案,构筑深厚护城河,便可能形成局部垄断,从而获取超额利润。然而,在AI领域,这种局面出现的概率极低。大模型的同质化竞争使得应用层优势难以长期守住。此外,多重因素延缓了AI的通缩效应:
- 落地难题:效率提升未必转化为营收增长。数据显示,代码编写量提升十倍以上,产品发布量仅提升1.3倍,存在显著的“产出转化损耗”。
- 使用率瓶颈:员工对AI的接受度参差不齐。尽管50%的职场人使用AI,但每日高频使用者仅占13%。缺乏熟练员工群体,效益难以显现。
- 监管与社会接纳:政策限制(如自动驾驶牌照发放)及公众担忧(如皮尤研究中心调查显示50%美国人担忧AI影响)均会抑制技术的快速扩散。
- 市场结构:医疗等体系错综复杂的行业,价格竞争机制难以有效发挥作用,通缩效应相对较弱。
竞争放大因素:生产力突破与供给刚性
反之,若AI带来的生产力提升幅度巨大,且新增产能难以收缩,降价又无法有效拉动需求,市场极易陷入持续降价的恶性循环。生产力提升的实现形式至关重要:成本下降若能刺激需求大幅增长,价格竞争烈度会有所缓和;否则,通缩影响将迅速显现。AI落地成效越显著,随之而来的利润争夺战就越残酷。
战略启示:在通缩浪潮中寻求生存与增长
面对AI带来的不确定性与不均衡性,企业管理者需调整战略思维,从追求绝对效率转向构建相对优势。
1. 无法置身事外:非对称风险下的必然选择
即便对AI持怀疑态度,企业也必须投入。缺席的风险是非对称的:若AI实现颠覆性价值,缺席者将面临生存危机;若AI不及预期,投入成本虽高,但竞争对手同样受挫,竞争格局不会发生根本性改变。因此,投身AI竞赛几乎是必然选择。
2. 相对优势才是王道
仅仅实现AI价值远远不够。在成本战和价格战中,若效率提升幅度落后于行业头部玩家,这种优化便毫无价值。赢家不是依靠AI实现提效,而是实现比同行更大幅度的效率提升。管理者需关注“相对效率”,而非“绝对效率”。
3. 衡量实际产出,而非投入规模
在AI价值尚待验证的阶段,许多企业过度聚焦易于统计的指标,如Token消耗量、代码行数。评判AI竞赛成败,最终要看单位工时产出的变化,以及这些产出是否转化为真实的商业价值。避免陷入“为了用AI而用AI”的形式主义陷阱。
4. 理性调整投资回报率预期
首席财务官需清醒认识到,AI投入的前景可能是未来利润持续承压,投资回报微薄。若AI提升生产力并挤压利润空间,企业投入资金布局AI,看似是谋求竞争优势,本质上只是为了生存。这是一种“防御性投资”,旨在避免被市场淘汰,而非直接带来暴利。
5. 拥抱整合,聚焦少数赢家
一旦技术颠覆行业,机遇与危机并存,但收益和损失不会均匀分配。有效落地技术往往需要大量资本或规模支撑,行业大概率会走向整合。企业需评估自身在整合中的位置,要么成为头部玩家,要么寻找细分领域的差异化生存空间。
结语:通缩是检验AI价值的试金石
AI带来的文化与社会影响已是不争的事实,但其经济效应的大小与形式依旧未知。当我们观测到明显的通缩现象时,才能确认AI具备颠覆性的经济价值。倘若看不到通缩效应,也就意味着AI的实际影响力有限,仅停留在辅助工具的层面。
对于管理者而言,警惕AI通缩陷阱,并非要否定AI的价值,而是要理性看待效率与利润的关系。在AI驱动的效率革命中,唯有构建难以复制的护城河,关注相对效率优势,并理性调整ROI预期,企业才能避免沦为价格战的牺牲品,在通缩的浪潮中找到可持续的增长路径。这不仅是技术的较量,更是战略定力与商业智慧的考验。