AI算力狂飙致电力荒?SOFC固态电池如何重塑能源供应链格局
算力需求与电力供给的结构性错配
在人工智能技术呈指数级爆发的当下,数据中心的能源消耗逻辑正在发生根本性逆转。一个超大规模AI训练集群的峰值功率,往往抵得上一座中型城市的总用电量。这种量级的跃升,直接击穿了传统电力基础设施的承载极限。
传统电网的规划逻辑建立在稳定负荷与线性增长的基础上。一座新的变电站从立项、审批到最终投产,通常需要3到5年的时间周期,且投产后需维持长达20年的稳定运行。然而,AI数据中心的建设节奏却是以12到18个月为单位的极速扩张。这种“年”与“月”之间的速度差,导致了严重的供需错配。
配电架构的升级并非简单的设备替换,而是涉及变压器容量、线路载流量及备用电源配置的全方位重构。单个项目的升级投入可达千万至亿美元级别,这直接推高了五大科技巨头的资本支出。以北弗吉尼亚和硅谷为例,当地数据中心集群的用电量已超越该州最大的单一工业用户,电网节点负荷压力空前巨大。
面对这一困境,行业通常有三条路径可选:电网扩容、燃气轮机部署以及新兴的现场电源技术。电网路径虽稳妥但周期过长,无法匹配数据中心的投产节奏;燃气轮机路径虽相对成熟,但供应链扩产同样需要3到4年,且订单已排至2030年。两条传统路径的共同困境在于,它们都在满负荷运转的传统体系中排队,摩擦成本极高。
SOFC:填补电力缺口的结构性机遇
在此背景下,固体氧化物燃料电池(SOFC)作为一种现场电源解决方案,展现出了独特的结构性价值。其核心优势体现在时间、结构和成本三个维度。
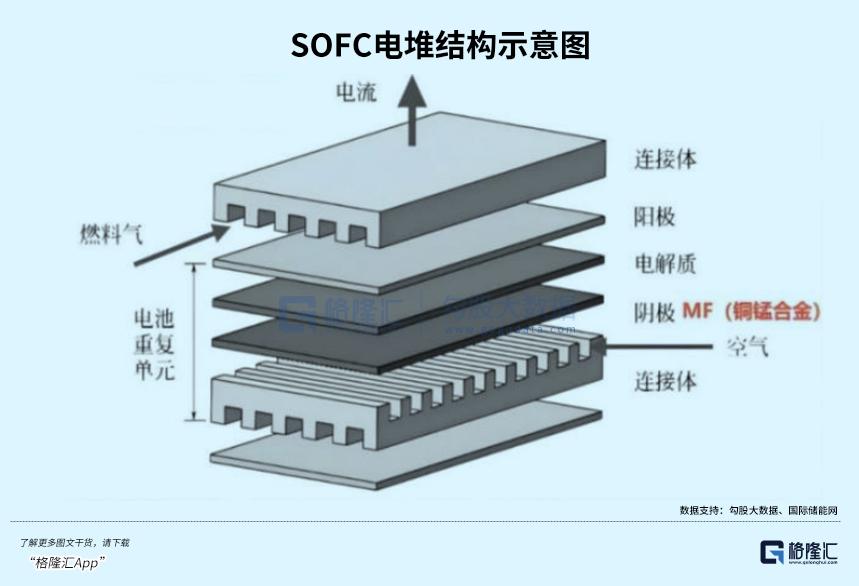
首先是时间价值。在美国电力基础设施以年为单位建设的背景下,SOFC具备90至120天的快速交付能力。这种敏捷性使其成为填补短期电力缺口的稀缺资源。
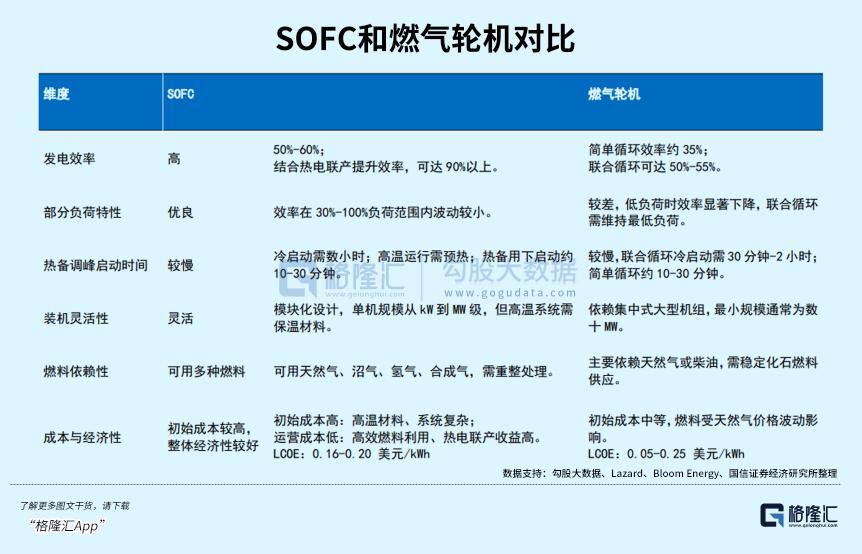
其次是结构价值。SOFC采用模块化设计,允许科技公司根据机柜上架率和实际负载,以200kW为单位进行逐步扩容。这种弹性是电网扩容和燃气轮机方案所不具备的,极大地降低了前期资本投入的风险。
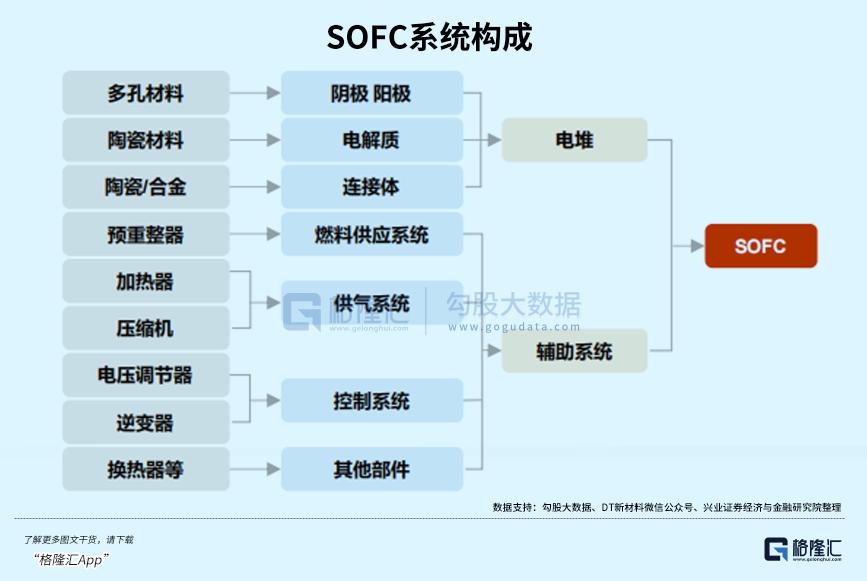
最后是成本价值。根据Lazard 2025年的测算,若将电网扩容涉及的隐性成本(如审批等待、线路改造、土地协调)纳入考量,SOFC在部分场景下已具备显著的成本竞争力。
随着电网审批周期的延长和燃气轮机排期的瓶颈,需求压力逐级传导,最终转化为对SOFC的强劲推力。然而,这一路径的成功与否,取决于产能爬坡能否如期兑现,这直接决定了未来五年该路径能承载的市场空间。
产业链核心:BE Energy的垄断地位与供应链挑战
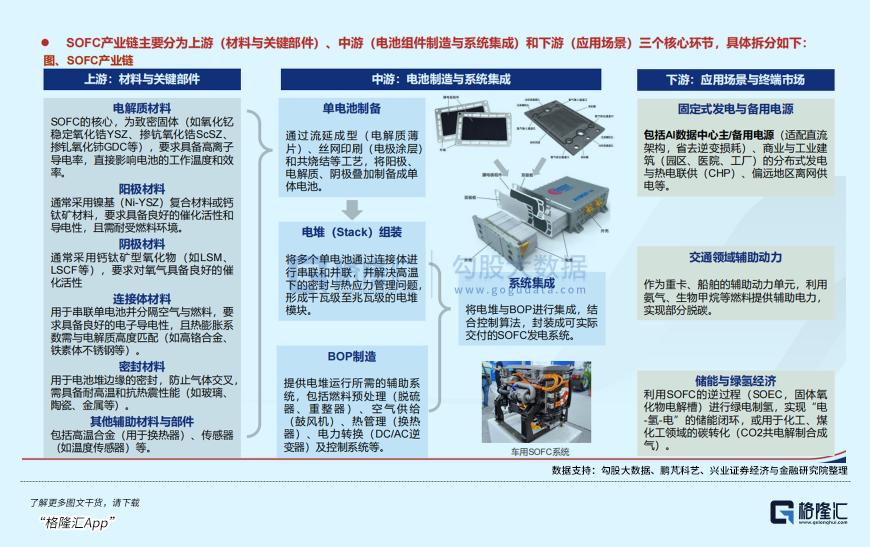
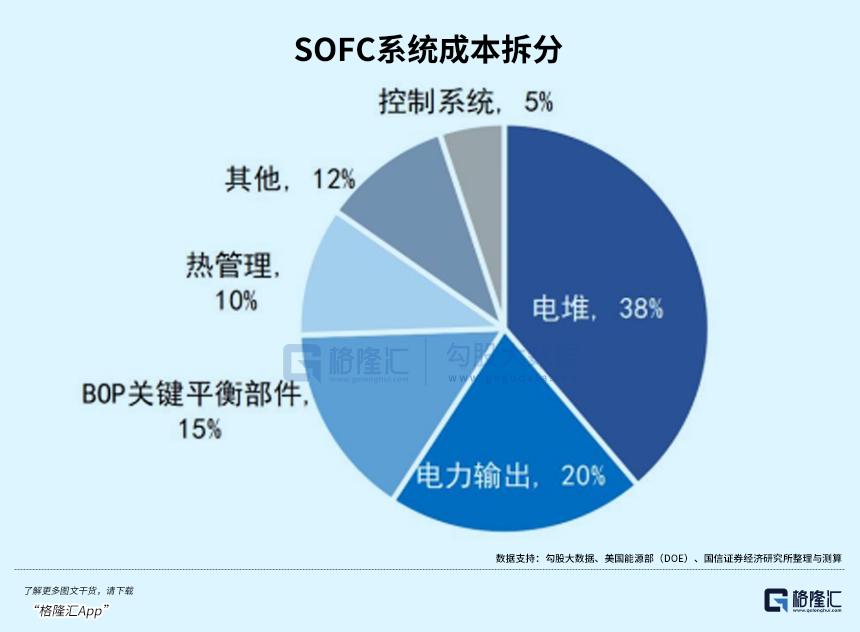
在SOFC产业链中,价值分布高度集中。电解质和电堆两项合计占物料清单(BOM)的35%至45%,是整个体系中最难复制的核心环节。
BE Energy作为该领域的领军企业,自2001年成立以来,历经二十五年将SOFC从实验室技术转化为可规模化交付的商业产品,全球市占率超过65%。相比之下,日韩企业如三菱、Doosan等虽各有技术储备,但在商业化规模上无法与BE相提并论。因此,BE的产能扩张节奏,实质上决定了整条产业链的弹性释放空间。
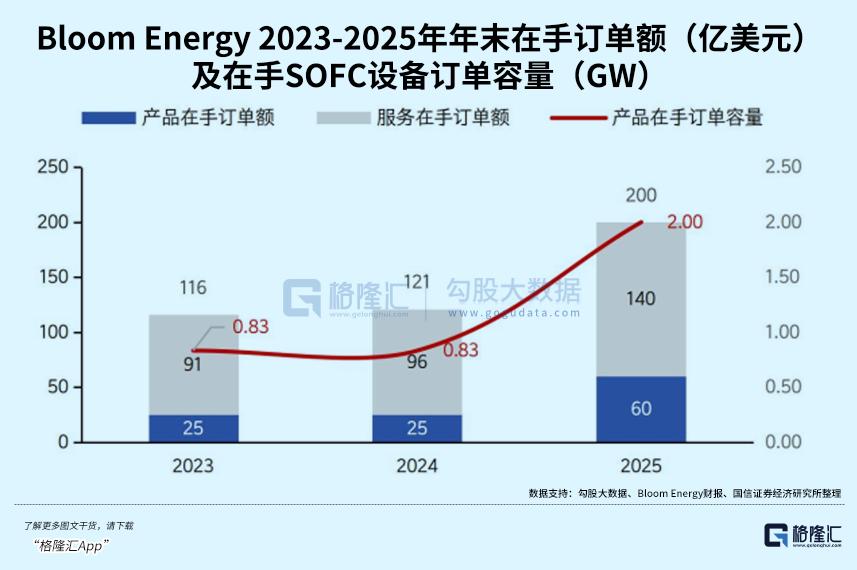
BE的扩张拥有坚实的订单支撑。2025年,其总积压订单已达200亿美元,产品积压同比增长140%。主要订单包括:Oracle签署的最高2.8GW主服务协议,其中新墨西哥州一个2.45GW的园区完全由BE的SOFC供电,取代了原方案的燃气轮机和柴油发电机;AEP签署的900MW、26.5亿美元的20年长协;以及一家未具名大型云服务商指定的最高2.45GW独家现场电源供应协议。
这些订单覆盖了电力公司、AI云服务商及基础设施资本,形成了完整的产业链闭环。然而,产能从2GW向5GW爬坡面临巨大挑战。
第一道门槛是原材料钪的供应。BE采用的ScSZ路线性能优于行业通用的YSZ,但对钪高度依赖。每GW消耗约45吨钪,5GW对应220吨以上。全球钪年产量仅约240吨,且需求已超过310吨/年。若BE如期达产,几乎需要锁定全球90%以上的钪供给。更复杂的是,全球钪资源由中国主导,尽管BE声称无中国依赖,但独立调查显示其供应链中存在多条间接路径。
第二道门槛是制造工程难度。SOFC制造涉及精密陶瓷工艺,包括电解质薄片的流延成型、电极层的丝网印刷及高温共烧结。每一步都有严格的良率窗口,从2GW到5GW的扩产涉及产线工程师稀缺、工艺转移中的质量一致性等难以跳跃的时间成本。
中国企业的嵌入路径与自主技术路线
中国企业在SOFC产业链中主要通过两种路径嵌入:一是依附于BE供应链的零部件供应,二是发展自主技术路线。
在供应链嵌入方面,三环集团已确认与BE建立长期合作关系,作为其主要精密陶瓷代工厂。凯中精密的微通道热交换器通过BE认证并进入量产,振华股份的金属铬产品也进入其连接体供应链。这些企业直接受益于BE的扩产计划。
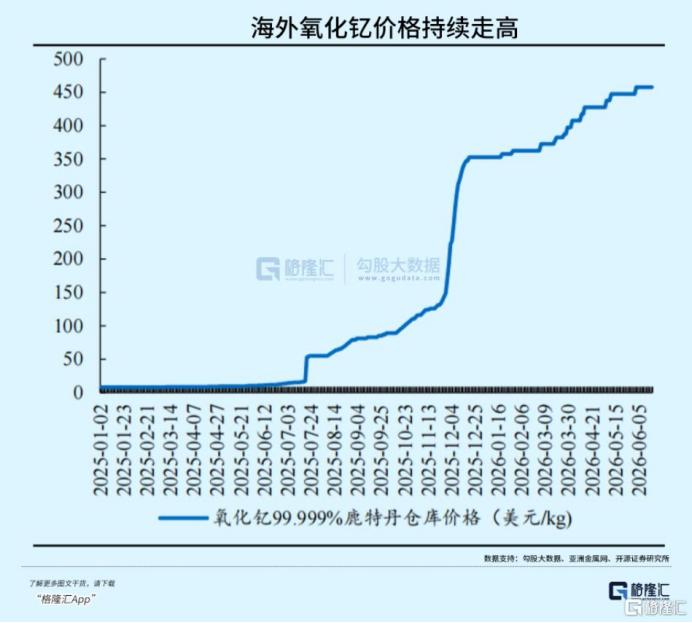
另一条逻辑源于稀土管制引发的材料涨价。中国对日稀土出口管制启动后,氧化钇对日出口骤降,导致日本东曹等高端YSZ产能供应商停产。国内氧化钇价格从每吨41,000元升至57,500元,海外市场单价更是飙升至500至700美元,内外价差扩大至50至85倍。这一结构性溢价使得国瓷材料、东方锆业等国内锆制品龙头迎来出口替代机遇,股价在短期内实现翻倍。
在自主技术路线方面,中国企业正独立开发电堆和系统,面向分布式发电和工业副产氢场景。深圳三环的300kW项目已投产,质子动力、陕西燃气、潍柴动力等也在推进示范项目。虽然整机系统尚处商业化早期,但零部件环节已跑通从认证到量产的闭环。
未来展望:实物量数据驱动估值重构
北美AI数据中心电力瓶颈下,SOFC现场电源的需求释放正在打开巨大的产业链机会。机构测算显示,中性场景下2030年北美数据中心场景SOFC系统需求预计触及761.6亿元,AI数据中心是最大的增量引擎。
BE Energy凭借GW级订单验证,从产品交付到运维融资的一体化能力构筑了明确的前发壁垒。然而,其GW级订单能否如期兑现为MW交付,产能爬坡能否顺畅推进,系统成本能否持续下降,将是决定供给端兑现节奏的关键变量。
对于国内投资者而言,方向正确与估值合理之间,隔着一整条产业链的兑现过程。尚未被充分计入市场的,是每一个季度的MW交付量、上游材料的变化趋势以及每一次良率的爬升。这些实物量数据的边际变化,将成为推动估值中枢上下移动的核心变量。
SOFC不仅是解决AI电力荒的技术方案,更是重塑全球能源供应链格局的重要力量。随着产能的逐步释放和技术的不断成熟,这一领域有望迎来从概念验证到规模化商业应用的跨越。