AI重塑经济:短期投资驱动还是长期生产力革命?
技术狂飙下的经济迷思:三种视角的博弈
随着生成式人工智能(AI)技术的指数级迭代,全球资本市场与学术界正陷入一场关于未来经济图景的激烈辩论。这场辩论的核心,在于AI究竟是一场能够引发“奇点”式爆发增长的通用目的技术,还是一次被过度炒作的短期技术浪潮?高盛等机构预测,生成式AI有望在未来十年推升全球GDP增长7%,甚至通过“递归式自我改进”实现经济增速的持续加速。然而,这种乐观叙事背后,隐藏着巨大的不确定性。
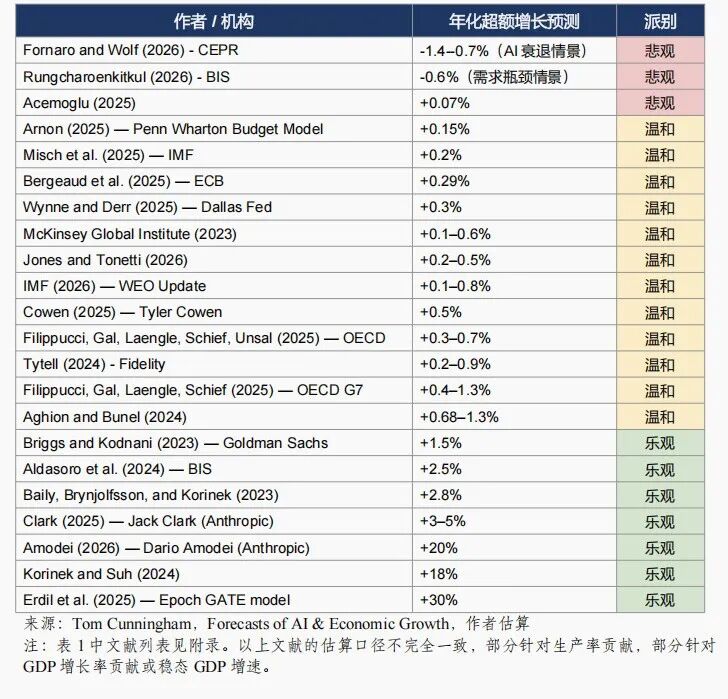
学术界与业界的声音呈现出显著的极化特征。乐观派坚信,AI不仅能自动化生产,更能自动化研发,从而打破传统经济增长的边界;温和派承认AI的生产率提升潜力,但强调现实中的物理、能源及制度瓶颈将大幅稀释这一红利;悲观派则担忧,若AI主要被用于替代而非增强劳动力,将导致劳动收入份额下降,进而引发总需求萎缩和经济停滞。面对截然不同的预判,厘清AI对经济增长的真实影响机制,已成为政策制定者与投资者必须面对的课题。
乐观派的愿景:自动化研发与“奇点”临近
乐观派观点的核心逻辑在于,AI与历史上的蒸汽机或电力不同,它具有“递归式自我改进”的能力。这意味着AI不仅可以替代人类执行既定任务,还能优化自身的算法架构,甚至辅助科学家进行基础研究和工程师进行产品设计。这种双重自动化能力,可能触发经济增长率的非线性跃升。
以弗吉尼亚大学经济学教授安东·科里内克构建的“创新网络”模型为例,该模型将经济划分为软件、硬件、通用研究和产出四个部门。研究表明,若AI能够推动这些部门的自动化普及率达到特定阈值,经济将进入爆发式增长轨道。例如,若仅软件部门实现100%自动化,其余部门仅需极低的自动化率即可触发“奇点”。Anthropic CEO达里奥·阿莫迪描绘的图景更具冲击力:AI可能将生物医学进步所需的时间从100年压缩至10年,并推动发展中国家GDP增速飙升至20%。
这种观点为当前硅谷的AI投资热潮提供了理论支撑。市场预计,2026年美国五大云服务商的资本开支将突破7500亿美元,接近2022年的五倍。若乐观派预测成真,AI将引领人类进入一个物质极大丰富的“超级充裕”时代。然而,这一愿景建立在技术无阻碍扩散的理想假设之上,忽略了现实世界中的多重摩擦与约束。
温和派的现实:瓶颈约束与边际递减
相较于乐观派的宏大叙事,主流学术界持更为审慎的态度。基于Hulten定理的分析框架,AI对全社会生产率的贡献取决于三个关键变量:单任务生产率收益、任务暴露度以及技术采用速度。现实数据显示,AI的红利远未达到理论峰值。
首先,单任务层面的效率提升存在结构性局限。微观研究表明,AI在编程、客服等标准化任务中可提升14%-50%的效率,但在需要深度推理和复杂决策的场景中,效果并不显著,甚至可能降低资深专家的工作效率。此外,国际清算银行的研究指出,企业若要兑现AI带来的成本节约,必须配套投入软件改造、数据治理及员工培训。若互补性投资不足,企业实际获得的净收益将大打折扣。
其次,AI的任务暴露度存在结构性上限。OECD数据显示,金融、信息技术等知识密集型行业的AI暴露度较高,而农业、建筑等依赖物理操作和人际互动的行业则较低。OpenAI估计,即便考虑配套软件的发展,仅有约46%的美国劳动者其工作任务会受到AI显著影响。这意味着,相当一部分经济活动仍由人类主导,AI对整体生产率的拉动作用受到天然限制。
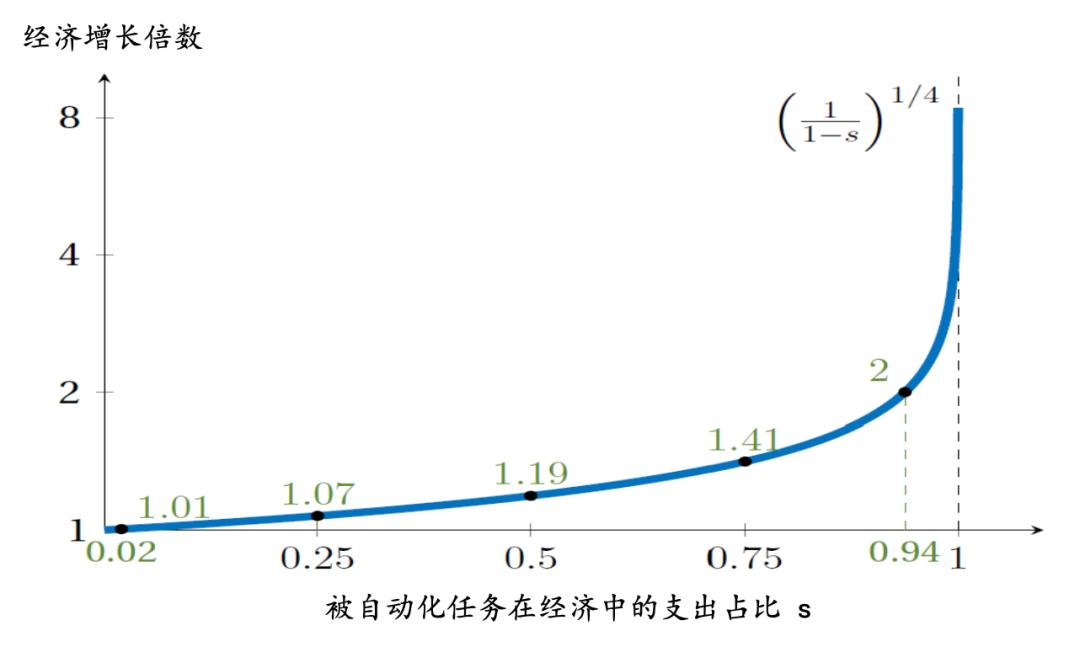
更为关键的是,物理与能源瓶颈正在成为制约AI扩散的硬约束。AI数据中心的建设高度依赖算力芯片产能、电力供应及水资源。随着算力需求的激增,部分地区已出现电力短缺和电价上涨现象。纽约州暂停发放新建大型数据中心的环境许可证,便是监管与伦理摩擦加剧的缩影。此外,斯坦福大学经济学家查尔斯·琼斯提出的“短板效应”指出,当生产过程依赖多个互补环节时,总产出受限于最薄弱的环节。即使AI能自动化90%的任务,剩余10%难以自动化的部分(如物理护理、真实体验)仍将制约整体经济增长潜力。
悲观派的警示:需求陷阱与社会风险
悲观派的担忧并非源于技术能力的不足,而是源于对宏观经济均衡和社会分配机制的深刻洞察。诺贝尔经济学奖得主阿西莫格鲁指出,若AI主要被设计为替代劳动力而非增强劳动力,将导致“过度自动化陷阱”。
这一逻辑的核心在于需求侧的内生约束。当AI大规模替代劳动力时,原本流向劳动者的收入将转移至资本所有者,导致劳动收入份额下降。若缺乏有效的收入再分配政策,失业率上升和劳动者收入萎缩将侵蚀消费者的购买力。国际清算银行构建的“需求瓶颈”情景显示,虽然短期内总产出可能因效率提升而增加,但中长期内,总需求的萎缩可能导致经济增长放缓甚至衰退。
欧洲智库CEPR的研究进一步证实,若缺乏货币和财政政策的主动干预,AI技术可能导致高生产率、高失业率与高收入不平等并存。单个企业采用AI以降本增效是理性的,但若所有企业同时行动,将因总需求不足而损害全行业的营收与利润。数值模拟显示,在政策不响应的情景下,GDP与总消费水平可能较基准水平下降约7%。这种由总需求外部性导致的增长停滞,是悲观派最核心的担忧。
路径推演:短期投资驱动与中期分化
综合各方观点,我们对AI对经济增长的影响做出如下阶段性判断。
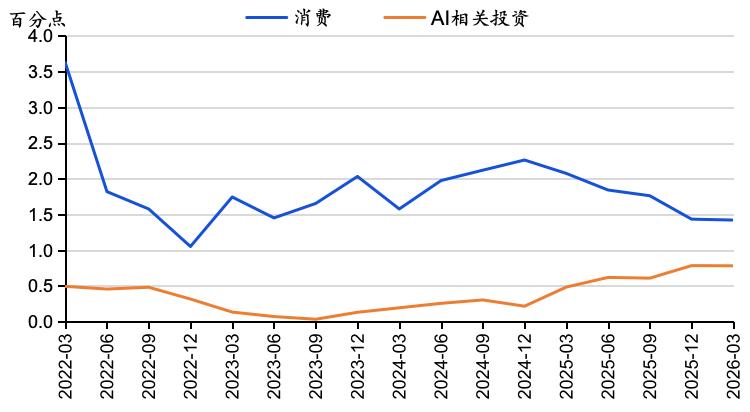
在短期(1-2年)内,AI对经济增长的支撑主要来源于“投资拉动”而非“生产率红利”。数据显示,2025年美国AI相关投资对GDP的贡献升至0.8个百分点,成为经济增长的重要动力。尽管美国非农劳动生产率有所回升,但这一现象更多归因于疫情后劳动力市场的结构性变化及规模经济效应,而非AI的直接贡献。微观企业调查也显示,近90%的高管认为AI对过去三年的生产率没有实质影响。这符合“生产率J曲线”规律,即新技术在初期往往经历生产率先降后升的漫长扩散期。
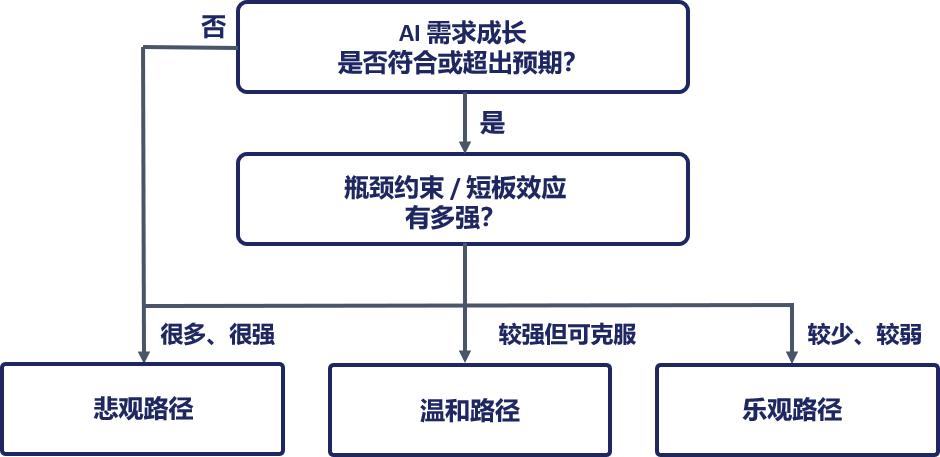
在中长期(3-5年),随着技术扩散,AI将逐步释放生产率红利,但过程将充满波折。我们预判“温和路径”发生的概率最大,即AI需求符合或超出预期,但面临诸多发展瓶颈,需逐步克服。在此路径下,AI产业将在克服旧瓶颈、遭遇新瓶颈的过程中曲折前行。
然而,无论哪条路径,都非坦途。若走“乐观路径”,技术虽繁荣,但若收入分配改革滞后,可能加剧贫富差距,引发社会冲突,导致社会意义上的悲观结果。若走“悲观路径”,虽然技术扩散受阻,但避免了大规模失业,反而可能维持更持久的社会稳定,为劳动者提供缓冲期。而“温和路径”虽为折衷,却可能带来局部性失业、经济与金融市场的K型分化,对部分群体而言并不温和。
政策启示:构建包容性增长框架
面对AI带来的复杂影响,决策者需超越单纯的技术视角,通盘考虑经济与社会的双重维度。
首先,应密切监测AI对劳动力市场的结构性冲击。鉴于“短板效应”和任务暴露度的差异,政策应重点关注受AI冲击较大的行业群体,通过职业培训、技能重塑等手段提升劳动者的适应能力。
其次,需前瞻性地布局收入分配制度改革。为防止“需求陷阱”的出现,政府应探索适应AI时代的税收与社会保障体系,如数字税、全民基本收入(UBI)试点等,确保技术进步的红利能够更公平地惠及全社会,维持总需求的稳定。
最后,应加强基础设施与监管的协同。在推动算力、能源等基础设施建设的同时,建立灵活的监管框架,平衡技术创新与伦理安全、环境保护之间的关系。通过政策引导,确保AI技术的发展方向与人类福祉相一致,避免技术异化带来的社会风险。
AI对经济增长的影响并非简单的线性函数,而是技术潜力、现实约束与社会制度共同作用的复杂结果。唯有保持理性预期,完善制度供给,方能在技术变革的浪潮中实现可持续的经济繁荣与社会稳定。