DeepSeek卷出白菜价,为何这家港股公司靠卖“场景Token”营收暴增389%?
在人工智能的浪潮中,价格战往往被视为行业成熟的标志,但鲜少有人预料到这种竞争会引发如此剧烈的商业范式转移。近期,DeepSeek-V4-Flash将缓存命中价格压至0.02元/百万Token,小米等大厂同步跟进永久降价99%。表面上看,AI正在变得前所未有的廉价,仿佛“算力自由”已触手可及。然而,现实却给出了一记响亮的耳光:米哈游一名工程师因多Agent协作未设熔断,13小时烧掉200万;Uber为5000名工程师开放的AI编程工具,仅4个月便烧穿全年预算。
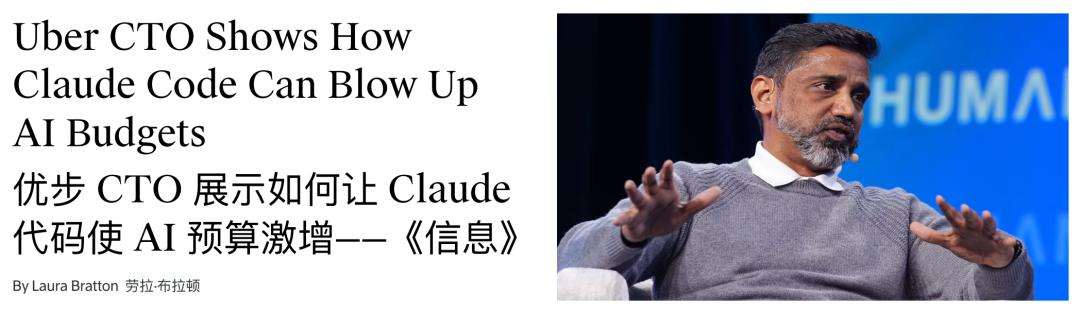
这种“越便宜越敢用,越用越烧钱”的反直觉现象,揭示了当前AI产业的深层矛盾。通用大模型确实能陪你聊哲学、写文案,但在面对千万级交易的风控决策、PCB板的虚焊检测、CT片的细微病灶判断时,通用模型的“聪明”显得苍白无力。因为这些关键数据——企业的工艺参数、医院的诊疗路径、电网的运行日志——根本不在互联网的公开语料中。
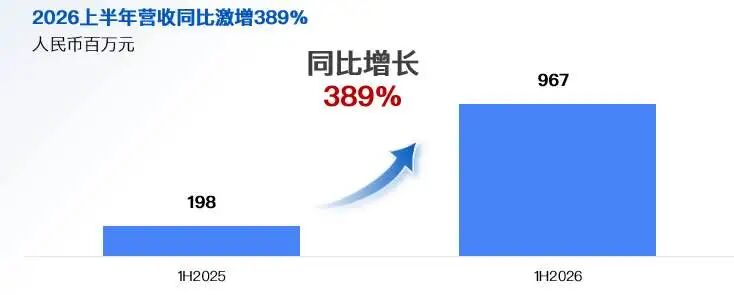
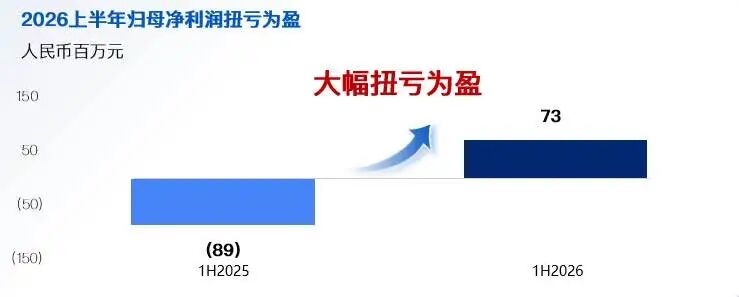
正是在这个认知裂痕中,一条新的商业曲线悄然升起。迅策科技(3317.HK)发布的2026年中期业绩预告显示,其上半年营收达9.67亿元,同比暴涨389%,归母净利润7251万元,实现了从去年同期亏损到首个半年度盈利的历史性跨越。这根陡峭向上的曲线,不仅是一家公司的业绩高光,更是整个AI产业从“训练军备竞赛”转向“推理落地应用”的温度计。
从线性增长到指数裂变:商业模式的根本跃迁
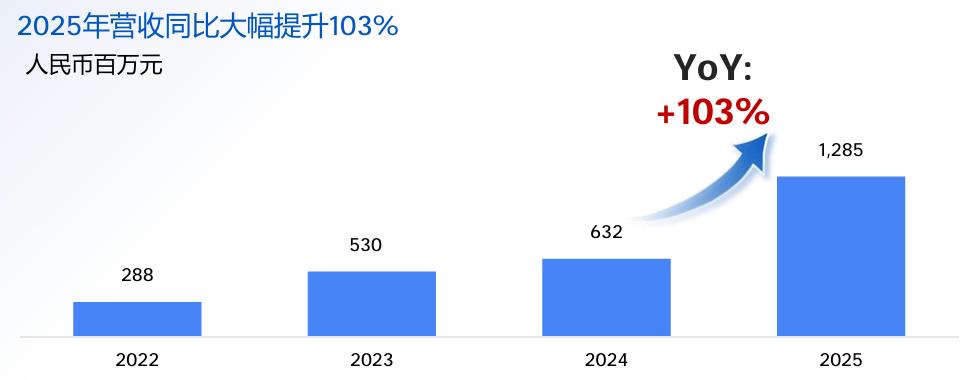
要理解迅策科技的增长逻辑,首先必须审视其过去四年的营收轨迹。2023年增长84%,2024年仅增长19%,2025年猛增103%。2024年的放缓并非因为技术停滞,而是因为当时的市场重心全在“造AI”——千亿参数模型、万卡集群的建设。对于一家数据基础设施服务商而言,只有当企业开始大规模“用AI”时,其价值才能被充分兑现。2025年下半年至2026年的爆发,标志着推理落地阶段的真正到来。
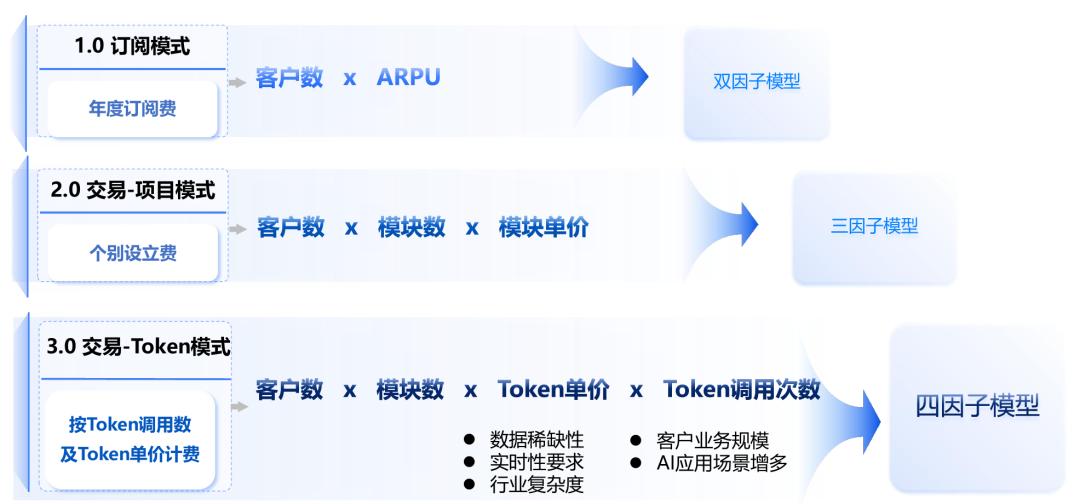
传统的ToB软件或服务模式遵循线性公式:收入=客户数量×项目金额。这种模式受限于销售周期和实施人手,增长天花板显而易见。迅策科技的转折点出现在2026年5月发布的全球首款Token操作系统——TokenONE。这一产品的推出,将收入公式重构为:Token收入=客户数×模块数×Token单价×调用次数。
在这个新公式中,前三个因子均有物理或市场上限,唯独“调用次数”没有边界。它不再是一次性交付的项目,而是像电表一样,记录客户AI使用的深度和频率。客户用得越多,迅策赚得越多。数据验证了这一逻辑的威力:2026年4月至6月,Token调用ARR季度环比增长高达410%,Token付费收入占比从5%迅速攀升。这意味着,迅策已从一个“卖水人”进化为AI生态中的“收租者”,其收入动力直接绑定在企业AI应用的强度之上。
场景Token vs 通用Token:剪刀差背后的价值重构
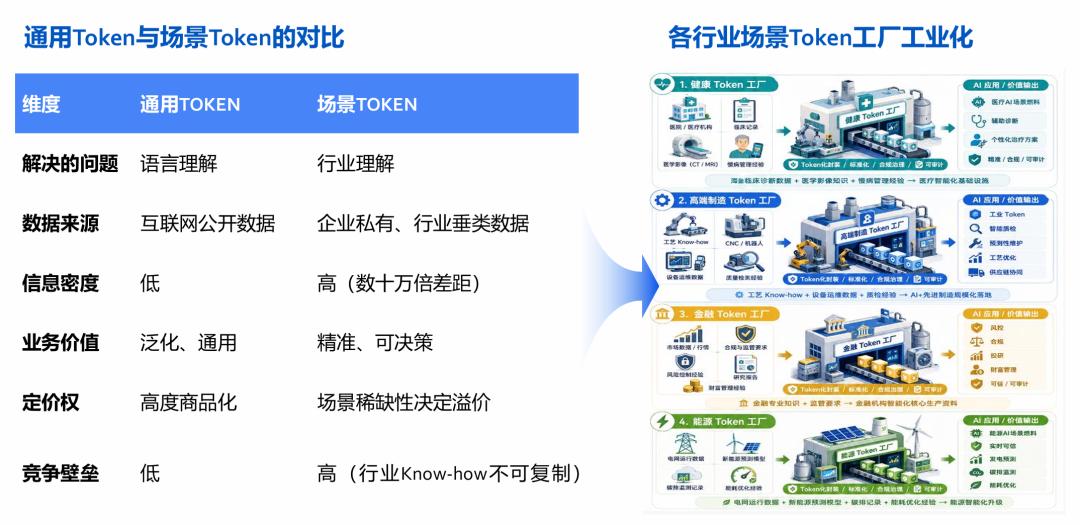
为什么在通用Token价格跌至白菜价的背景下,迅策的场景Token价格却能达到10到100美元/百万Token,是通用价格的十倍以上?这源于两者解决的根本问题不同。
通用大模型基于公开数据训练,擅长处理标准化、通用性的任务,如语言翻译、基础代码生成。其边际成本极低,导致价格必然趋向于商品化。而迅策提供的场景Token,是经过十年打磨的行业私有数据与Know-how的结晶。在金融领域,它包含毫秒级的交易风控逻辑;在制造业,它封装了设备运行的实时参数与故障诊断经验;在医疗领域,它关联了影像数据与临床诊断路径。
这些知识无法通过爬虫获取,也无法仅靠调整模型参数获得。它们需要长期的数据清洗、标准化、标注以及实时反馈闭环。迅策科技自2016年起深耕资管行业,随后扩展至电信、电力、能源、生物医疗等11个行业,积累了230个客户和300多个标准化模块。这种对行业数据的深度理解和处理能力,构成了极高的竞争壁垒。可以说,通用Token解决的是“让AI听得懂话”,而场景Token解决的是“让AI做对事”。在风险厌恶型的高价值场景中,准确性与安全性远比价格敏感,这为场景Token的高溢价提供了坚实的市场基础。
十年磨一剑:数据基础设施的隐性护城河
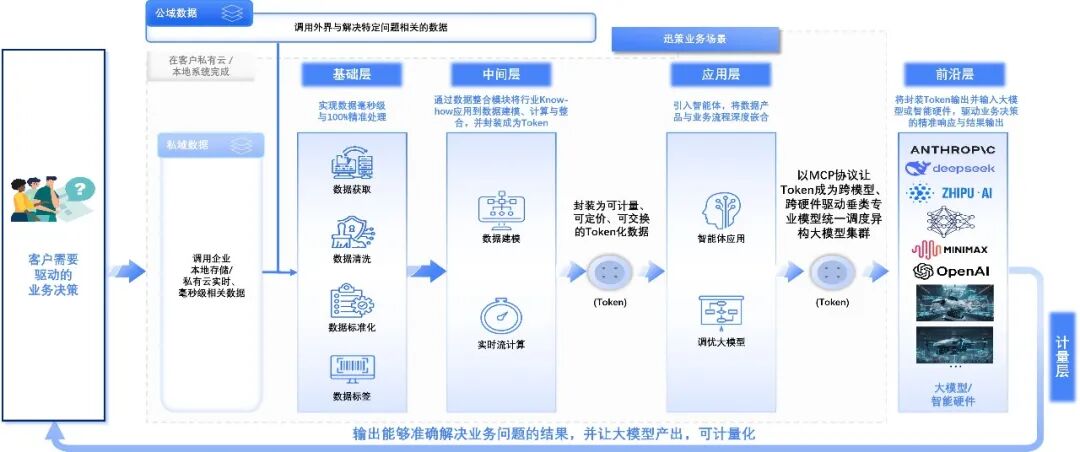
迅策科技的核心竞争力,并非单纯的算法优势,而是对数据全链路的掌控能力。从数据获取、清洗、标准化,到标签管理、建模、实时流计算,直至大模型调优,迅策构建了覆盖9大全链路数据处理环节及5大数据Token化流程的闭环体系。
这种能力的价值在于“实时性”与“精准度”。在资管行业,毫秒级的响应和100%的准确率是生死线。迅策通过十年的深耕,打磨出毫秒级/秒级的实时响应能力和100%精准的数据处理能力。当这些数据被Token化后,它们不仅成为了大模型的输入,更成为了可交易、可流通的数字资产。
值得注意的是,迅策的业务结构已发生显著变化。2025年,非资管业务收入占比提升至约80%,客户留存率长期维持在90%以上。这表明其技术架构具有极强的可复制性和行业通用性。每一新行业的切入,本质上是将其核心的数据处理框架适配到新的数据源上,边际成本随规模扩大而急剧递减。这种“平台化”的扩展能力,使其能够快速覆盖金融、医疗、制造等高价值场景,形成网络效应。
词元经济元年:从单点突破到生态互联
TokenONE的发布只是起点,迅策科技的野心在于构建“词元经济”的生态底座。根据其规划,未来将分三个阶段推进:
第一阶段,已完成。通过TokenONE将企业私有数据转化为场景Token,按调用量收费。目前,制造业、智能汽车、量子计算等领域的Token工厂正在落地,如与格创东智、博泰车联、图灵量子等的合作。
第二阶段,预计2026年下半年上线TokenRouters。这将是一个全国性的Token交换平台,打通企业间的Token流通。在安全合规的前提下,非竞争企业可互相调用、定价和交换场景Token。已与深圳数据交易所、北京国际大数据交易所达成战略合作,为业务全球化拓展奠定监管合规基础。这一阶段,收入逻辑将从单个客户的调用量,转向整个生态网络的流通量,价值呈指数级放大。
第三阶段,终局是企业小模型。不同于依赖通用大模型,企业将拥有基于自身私有数据微调的小模型。这种低成本、上线快、易调试的小模型,特别适合数据不出域的高敏感行业。国家层面也已加速布局,国家数据局明确将推动词元经济发展纳入工作体系,WAIC更将Token经济列为核心议题。迅策科技作为“词元第一股”,站在了这一国家级赛道的起跑线上。
结语:AI落地的最后一块拼图
AI产业的支柱通常为算力、模型和数据。算力与模型领域已有巨头垄断,但数据这一环节,至今尚未出现成规模的上市标的。Palantir在美国市场的成功证明了数据智能的巨大价值,而中国市场的这一空白,正由迅策科技填补。
通用Token的价格下跌,非但没有挤压场景Token的空间,反而通过降低AI的使用门槛,激发了企业对高质量数据的需求。迅策科技的业绩爆发,本质上是十年数据基础设施积累在AI落地关键节点的释放。它不再依赖卖了多少软件,而是由客户用了多少AI来决定收入。
表已装上,转速由整个中国企业AI应用的曲线决定。随着推理落地的深入,这条曲线才刚刚开始上扬。在通用算力内卷的尽头,掌握行业Know-how与数据流动性的服务商,正迎来属于他们的黄金时代。