告别低价流量卡:三大运营商收网,通信消费逻辑将如何重构?
在移动互联网深度渗透日常生活的今天,手机流量已成为如同水电般的基础生存资源。然而,2026年7月31日深夜的一纸公告,彻底打破了通信市场维持多年的微妙平衡。中国移动、中国电信、中国联通三大巨头同步发声,宣布自次日即8月1日起,手机号卡业务仅限官方自有渠道办理,全面切断第三方互联网平台的代理销售权限。这意味着,那些在短视频直播间里声嘶力竭叫卖、在电商平台上随处可见的“19元200G”、“29元无限流”的神卡,即将成为历史尘埃。
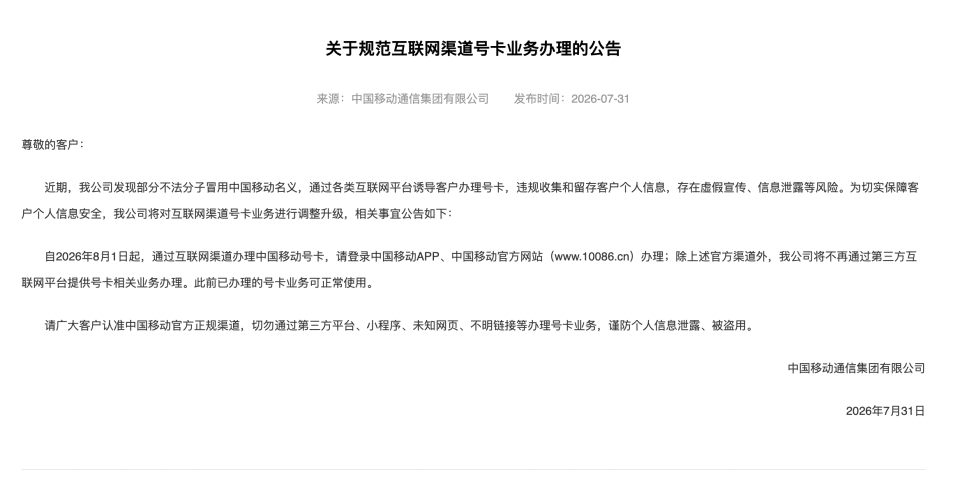
这一决策并非毫无预兆。早在公告发布前数周,市场传闻便已甚嚣尘上。敏锐的代理商们率先行动,在各大社交平台和私域社群中发布“下架预警”,催促潜在客户抓紧最后的时间窗口下单激活。这种恐慌性抢购导致部分热门套餐在短时间内销量激增,甚至出现缺货现象。一位资深线上销售人员透露,仅在公告前一日,他就处理了数十个加急订单,许多用户抱着“囤卡”的心态,试图锁定最后的低价红利。而当三大运营商正式官宣后,各大电商平台的第三方店铺迅速响应,相关号卡链接纷纷下架,取而代之的是广电号卡的推广或是直接的缺货提示。
要理解此次“断臂求生”般的渠道变革,必须厘清两种销售渠道背后截然不同的定价逻辑。长期以来,网络代理渠道之所以能提供更诱人的资费,核心在于运营商之间的激烈竞争以及复杂的佣金体系。代理商通过多层级分销网络,利用短视频、直播等新媒体手段获取低成本流量,再以极具冲击力的低价套餐吸引用户。例如,某代理渠道推出的联通套餐,月租29元即可享受280G通用流量和100分钟通话;移动套餐更是低至19元包含220G流量。相比之下,三大运营商官网的标准套餐则显得“高冷”许多:移动动感地带芒果卡月租59元仅含50G总流量,联通畅爽冰激凌5G套餐月租高达129元仅含30G流量,电信99元套餐也仅提供40G通用流量。这种近乎数倍的价差,是驱动数亿用户流向代理渠道的根本动力,也是运营商内部“左右互搏”、陷入无序价格战的直观体现。
从商业逻辑来看,代理渠道的繁荣建立在运营商对新增用户的极度渴求之上。在人口红利见顶、存量竞争加剧的背景下,通过让利给代理商来换取用户规模的增长,曾被视为一种有效的市场策略。然而,这种策略的副作用日益凸显。首先,过长的佣金链条导致了严重的资源浪费,大量营销费用并未转化为网络建设投入,而是消耗在中间环节。其次,为了追求极致低价,部分不良代理商采取虚假宣传、隐瞒合约期、随意扣费等手段,严重损害了品牌形象和用户信任。更甚者,这种低价竞争扰乱了正常的市场秩序,使得运营商难以通过合理的服务溢价来维持高质量的 network 运营,陷入了“低资费-低投入-低体验”的恶性循环。
对于普通消费者而言,这一政策调整带来的直接冲击无疑是通信成本的上升。盘古智库高级研究员江瀚指出,在存量用户权益尚未得到充分保障、新老用户不同权现象依然存在的当下,直接切断低价供给渠道,极易引发公众的不满情绪。许多用户习惯了通过比价选择最优套餐,一旦失去代理渠道这一“价格洼地”,他们将被迫回归官方高价套餐,或者面临携号转网的繁琐流程。这种被动式的消费升级,缺乏服务体验提升作为支撑,难免让消费者产生被“收割”的感受。
然而,从行业长远发展的视角审视,此次渠道收紧或许是一次必要的纠偏。资深电信分析师马继华认为,国内号卡市场规模庞大,线上渠道已成为超低价套餐流通的主要入口,但也滋生了大量灰色产业链。全线关停网络代理售卡,有利于三大运营商收拢定价权与销售权,终结长期以来的内卷式竞争。当价格不再是唯一的竞争维度,运营商将被迫将重心转移至网络质量、客户服务以及增值生态的建设上。这对于提升整个通信行业的服务水准,具有积极的推动作用。
中关村信息消费联盟理事长项立刚也持类似观点。他坦言,虽然短期内运营商可能会面临市场份额波动和用户增长放缓的压力,但长期来看,摆脱对低价流量的依赖,有助于重塑品牌口碑。运营商需要证明,用户支付更高的资费,能够获得更稳定的网络连接、更快速的客服响应以及更丰富的数字生活权益。例如,在云游戏、高清视频通话、智能家居联动等场景下,优质的网络体验才是留住用户的核心竞争力。
当然,一刀切的禁令也引发了关于政策灵活性的讨论。江瀚建议,监管部门和运营商可以考虑采取分级管控措施,而非简单粗暴地全面取缔。对于那些资质齐全、合规经营、无投诉记录的优质线上渠道,可以保留其合作资格;而对于存在虚假宣传、违规分销行为的不良商户,则进行精准清退。这样既能规范市场秩序,打击灰色产业链,又能避免误伤合规经营者,保留一定的市场竞争活力。
此外,运营商自身的服务升级刻不容缓。在取消代理渠道后,官方渠道必须承担起承接巨大客流的责任。这意味着官方网站、APP以及线下营业厅的服务流程需要进一步优化,简化办卡手续,提高透明度,消除“套路”。同时,运营商应加大对网络基础设施的投入,特别是在农村、偏远地区以及城市密集区域的信号覆盖优化,确保用户在任何场景下都能享受到高速、稳定的5G/6G网络服务。
值得注意的是,此次调整也可能加速通信行业的整合与创新。随着低价获客模式的失效,运营商将更加注重用户全生命周期的价值挖掘。通过与互联网内容提供商、智能硬件厂商的深度合作,推出捆绑式、场景化的综合解决方案,可能成为新的增长点。例如,针对游戏玩家推出低延迟专属通道,针对家庭用户推出全屋智能套餐,针对商务人士推出全球漫游无忧服务等。这些基于真实需求的服务创新,远比单纯的流量打折更具可持续性。
回顾过去十年,网络代理售卡模式在推动移动互联网普及、降低通信门槛方面发挥了重要作用。它让无数低收入群体和年轻用户得以低成本接入数字世界,享受信息革命的红利。然而,随着市场环境的成熟和用户需求的升级,这种粗放式的扩张模式已难以为继。三大运营商的集体行动,标志着中国通信行业正式告别“流量野蛮生长”时代,迈向“品质与服务并重”的新阶段。
对于消费者来说,适应这一变化需要调整消费预期。未来的通信消费,将不再仅仅是购买流量包,而是购买一种数字生活体验。用户需要更加关注网络的实际覆盖情况、客服的服务质量以及套餐内容的实用性,而非仅仅盯着每GB流量的单价。同时,监管部门也应加强对运营商定价行为的监督,防止垄断导致的资费不合理上涨,确保市场竞争的公平性与透明度。
在这场深刻的行业变革中,没有绝对的赢家或输家,只有适应者与淘汰者。三大运营商需要通过提升核心竞争力来赢得用户的尊重与忠诚;代理商需要转型寻求新的商业模式;而消费者则需要在成本与体验之间找到新的平衡点。无论如何,通信作为数字经济的基础设施,其健康、有序的发展关乎每一个个体的福祉,也关乎国家数字化战略的深入推进。此次渠道整顿,或许正是通向更高质量通信服务的关键一步。