飞书并入豆包腾讯双写:AI办公收费元年与Agent重构工作流
2026年7月30日,中国科技行业的日历上被刻下了一个具有分水岭意义的日期。这一天,两家互联网巨头几乎同时抛出了重塑办公形态的重磅举措,不仅改变了各自的产品架构,更向整个行业释放出一个明确信号:AI办公的免费红利期已彻底结束,商业化变现与Agent(智能体)的深度整合成为新的生存法则。
上午,字节跳动内部邮件确认,拥有十年历史的飞书正式告别独立事业群身份。其产品团队并入国民级AI应用豆包,销售与服务团队则划归火山引擎。这意味着,曾经以“先进团队先用飞书”为口号、试图构建独立组织操作系统的飞书,如今成为了字节AI战略版图中的一个组件。与此同时,腾讯发布了WorkBuddy V5.3.5版本,核心亮点是“人机双写”功能。这一功能允许AI直接嵌入Word、Excel和PPT的编辑界面,与人类用户进行实时的协同创作,而非传统的侧边栏问答或生成后复制粘贴。
这两件事看似方向相反——一个在拆解办公入口,一个在增强办公体验——但底层逻辑高度一致:协同办公不再是一个独立的软件品类,而是AI能力落地的最佳场景。大厂们意识到,单纯依靠流量或工具属性已无法支撑高昂的AI算力成本,必须通过深度整合,让AI真正进入企业的核心工作流,并为此建立可持续的收费模式。
回顾飞书的十年历程,其命运折射出中国SaaS行业在AI时代的尴尬处境。2021年,飞书作为独立BU与抖音、火山引擎并列,谢欣直接向CEO汇报,彼时它被视为字节To B业务的旗舰。尽管飞书实现了超过30亿的年度经常性收入(ARR),多维表格月活突破千万,但在字节庞大的AI版图中,其体量显得微不足道。相比之下,豆包的日活跃用户已达2亿,日均Token调用量高达180万亿,大模型业务年化收入冲向40亿美元。在资本开支预计超过2000亿的背景下,维持一个盈利周期漫长、人力成本高昂的独立办公BU,显然不符合字节追求极致效率的基因。
更深层次的原因在于,AI正在重新定义企业对“效率”的需求。飞书诞生的初衷是解决信息流动的问题,通过Context not Control的理念,将文档、会议、即时通讯和OKR打通。然而,在生成式AI时代,企业痛点已从“信息如何流通”转变为“AI如何理解并执行任务”。一个能在企业内部真正干活的Agent,需要具备模型推理、算力支持、数据访问、工具调用和交互入口五层能力。飞书拥有场景和权限数据,火山引擎提供算力和模型,豆包掌握交互入口。三者的合并,实质上是字节为了构建一个完整的“大脑-基础设施-环境-入口”闭环体系,从而让AI能够读取企业知识、理解组织权限,并最终完成复杂任务。
与字节“自上而下”的激进整合不同,腾讯选择了更为温和且务实的路径。WorkBuddy的“人机双写”功能,直接将AI能力“种”进了腾讯文档的土壤里。这种设计解决了长期困扰用户的痛点:过去使用AI辅助写作,往往需要经历生成、复制、调整格式、修改语气的繁琐过程;而现在,AI直接在原文上进行优化,用户圈选哪里,AI就修改哪里。这种无缝的体验极大地降低了用户的使用门槛,使得AI从“玩具”变成了真正的“工具”。
腾讯的策略核心在于利用其庞大的社交和办公生态。微信、QQ、腾讯文档、腾讯会议构成了天然的流量入口和用户粘性基础。通过将Agent能力嵌入这些已有付费或高频使用的产品中,腾讯无需重新教育市场,也无需单独构建新的收费入口,而是将AI作为现有订阅体系的增值模块。易观数据显示,WorkBuddy在国内桌面端AI办公智能体中排名第一,这证明了“润物细无声”策略的有效性。马化腾亲自督战这一“超级项目”,也表明了腾讯对AI应用层变现的决心。
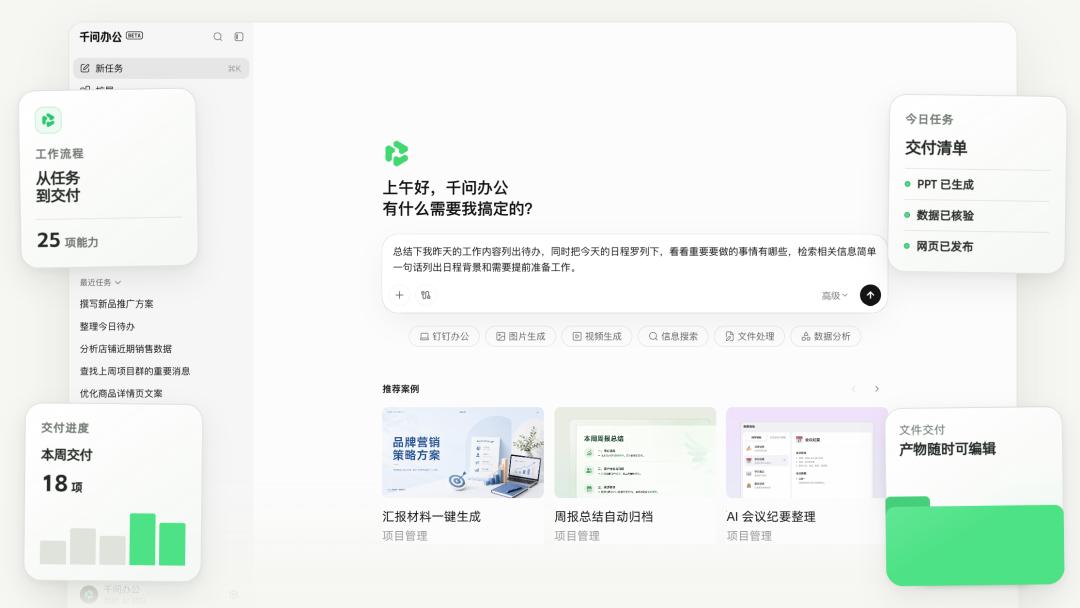
阿里巴巴的动作同样迅速。在字节和腾讯发布消息的前几天,阿里启动了“千问办公”的内测,整合了Qoder Work、悟空、MuleRun三款Agent产品,并由钉钉新任CEO统筹。阿里的打法是“双品牌”策略:钉钉作为重装坦克,负责承载复杂的组织管理和行业解决方案;千问办公则作为轻骑兵,提供灵活的AI能力。阿里云的收入增长强劲,AI收入连续多个季度保持三位数增长,这表明阿里正通过“云+AI”的生态捆绑,将模型、算力和钉钉的组织关系打包出售,用长期合约锁定企业客户。
BAT三家的不同路径,反映了它们各自的资源禀赋和战略焦虑。字节拥有强大的算法推荐基因和海量的C端数据,倾向于通过产品创新和垂直整合来驱动增长,其目标是成为一家AI平台公司。腾讯拥有最深厚的社交关系链和最广泛的用户基础,倾向于通过生态赋能和应用整合来实现变现。阿里则拥有最强的云计算基础设施和企业服务经验,倾向于通过提供全栈式的行业解决方案来构建壁垒。
然而,无论路径如何,所有玩家都面临同一个核心问题:如何让企业为AI付费?在过去,SaaS软件主要按人头或功能模块收费,但在AI时代,价值衡量标准发生了变化。企业不再仅仅为“存储”或“协作”付费,而是为“结果”和“效率提升”付费。这意味着,AI必须能够真正替代部分人力劳动,或者显著缩短业务流程。如果AI只能生成一些无关痛痒的文本,企业很难为此支付高额订阅费。
目前,字节的豆包企业版尝试通过“智能体+办公场景”的打包订阅来收费,腾讯则将AI能力作为高级会员权益的一部分,阿里则通过云服务合约间接收取AI费用。这三种模式各有优劣,但都指向同一个趋势:AI服务的定价权正在从模型提供商向应用场景方转移。谁掌握了“组织上下文”,即谁最了解企业的数据结构、权限体系和业务流程,谁就能提供更精准的AI服务,从而获得更高的溢价能力。
值得注意的是,随着CLI(命令行界面)的开源和普及,办公软件的形态正在发生根本性变化。钉钉、飞书、企业微信相继开放CLI接口,允许Agent直接调用文档API、发送消息、预约会议。这意味着,软件的第一用户正在从“人”变成“Agent”。未来,人类可能不再是软件的直接操作者,而是AI任务的监督者和最终结果的审核者。协同办公的独立界面可能会逐渐淡化,取而代之的是一个个被调用的原子化能力。
这种转变对传统SaaS厂商构成了巨大挑战。如果AI可以直接操作底层数据和服务,那么中间层的办公软件是否还有存在的必要?飞书的“解体”或许正是这一趋势的预演。它不再作为一个独立的目的地存在,而是成为了豆包调度企业资源的一个组件。这并不意味着飞书失败了,而是意味着“协同办公”这个概念本身正在被解构和重组。
对于企业而言,这意味着需要重新审视自己的数字化战略。购买一套独立的办公软件可能不再是最佳选择,选择一个能够整合多种AI能力、具备强大生态连接能力的平台可能更为重要。同时,数据治理和权限管理变得前所未有的关键。因为当Agent成为主要用户时,数据的安全性和合规性直接关系到企业的生死存亡。
展望未来,AI办公的竞争将从“谁的模型参数更大”转向“谁能让AI真正帮企业完成工作”。这不仅是一场技术竞赛,更是一场关于商业模式、生态建设和用户习惯的综合性较量。字节的垂直整合、腾讯的生态渗透、阿里的云网协同,三种模式将在市场中长期共存并相互博弈。
在这个过程中,价格战不可避免。随着开源模型的普及和算力成本的下降,基础AI能力的边际成本将趋近于零。差异化竞争将集中在Token的成本效益、数据治理能力、行业垂直方案的深度以及生态的丰富程度上。那些能够提供端到端解决方案、真正解决企业具体业务痛点的厂商,才能在激烈的竞争中脱颖而出。
7月30日的事件,标志着中国AI办公进入了深水区。飞书的故事告一段落,但AI重构工作流的旅程才刚刚开始。对于每一位知识工作者来说,未来的工作方式将发生翻天覆地的变化。我们不再仅仅是工具的使用者,而是AI智能体的协作者和管理者。谁能率先适应这种变化,谁就能在新的职场规则中占据主动。
最终,决定胜负的不是某一款产品的功能强弱,而是谁能建立起一个让AI高效运转、让数据自由流动、让价值合理分配的生态系统。在这个系统中,收费不再是简单的售卖许可证,而是对智能化生产力的精准定价。这不仅是技术的进步,更是生产关系的深刻变革。