微软单日市值暴涨4500亿:资本支出低于预期如何重塑AI投资逻辑?
历史性的反转:当“省钱”成为最大的利好
2026年7月31日,全球资本市场经历了一场罕见的价值重估。微软(Microsoft)在周四大涨15.5%,单日市值激增约4500亿美元,一举打破了由英伟达在2025年创造的纪录,成为史上单日市值增长最多的个股。这一数字意味着,微软一天之内增加的价值,超过了南非、土耳其、芬兰和越南等整个国家股市的总市值,甚至超过了标普500指数中约96%上市公司的总市值总和。
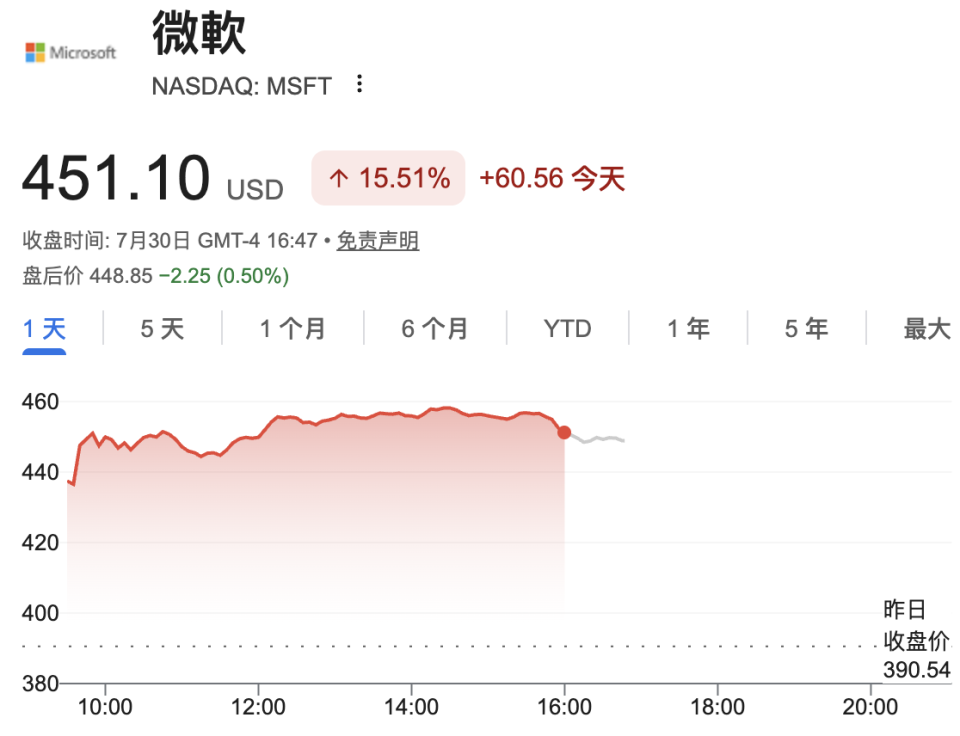
这一现象级的市场反应背后,并非源于某种颠覆性的新硬件发布,而是源于一个看似反直觉的信号:微软的资本支出(CapEx)低于市场预期。在经历了连续数年对数据中心和AI基础设施的疯狂投入后,投资者突然意识到,微软不仅没有陷入“烧钱黑洞”,反而在保持Azure核心业务高速增长的同时,展现了极强的成本控制能力和盈利确定性。这种从“扩张焦虑”到“效率自信”的情绪转换,构成了此次市值飙升的核心驱动力。
Azure增速回归:云计算基本盘的强劲韧性
微软此次财报亮眼的核心在于其云计算业务Azure的表现。数据显示,在2026财年第四季度,Azure收入同比增长43%,创下了自2022年初以来的最高增速。在过去的一段时间里,由于美联储加息周期以及全球宏观经济的不确定性,企业客户普遍压缩了IT预算,导致云服务商的增速出现阶段性放缓。然而,微软的这一数据不仅终结了市场对于“云增长见顶”的担忧,更证明了AI工作负载正在成为云计算增长的新引擎。
值得注意的是,这43%的增速并非来自传统的虚拟化或数据库服务,而是大量来自于AI推理和训练任务的激增。与早期AI模型训练主要依赖GPU集群不同,当前的AI应用落地更侧重于大规模的低成本推理。微软通过将Azure的大模型优化与硬件架构深度结合,使得单位算力的成本显著下降。这种技术层面的优化,直接转化为财务报表上令人瞩目的营收增长。对于投资者而言,这意味着AI不再是单纯的“故事”,而是已经转化为实实在在的现金流。
资本支出低于预期:市场逻辑的深层重构
此次股价大涨最关键的催化剂,在于资本支出计划低于预期。在过去两年,市场普遍预期微软将投入超过千亿美元用于数据中心建设,以应对AI军备竞赛。然而,实际的资本支出指引显示,微软采取了更为审慎和高效的投入策略。
这一策略的转变反映了科技巨头在AI商业化路径上的成熟。首先,微软不再盲目追求算力规模的线性扩张,而是转向算力结构的优化。通过自研的AI芯片(如Maia系列)与Azure云原生架构的结合,微软在保持性能优势的同时,降低了对昂贵通用GPU的依赖。其次,微软更注重“软件定义硬件”的能力,通过系统级的优化提升资源利用率,从而在相同的硬件投入下承载更多的AI负载。
从投资逻辑来看,资本支出的低于预期意味着更高的自由现金流(FCF)。在利率环境尚未完全进入低息周期的背景下,自由现金流是估值的核心锚点。投资者开始重新计算微软的DCF(现金流折现)模型,更高的FCF直接提升了内在价值的评估。这种从“增长至上”到“利润与增长并重”的视角切换,是此次市值飙升的本质原因。
对比英伟达:硬件红利与软件生态的估值差异
回顾2025年,英伟达曾因特朗普宣布暂停关税的消息,单日市值增加4400亿美元,创下当时的纪录。相比之下,微软此次的4500亿美元增长虽然金额相近,但其背后的驱动逻辑截然不同。英伟达的暴涨更多依赖于地缘政治带来的供应链利好和AI硬件需求的持续爆发,属于典型的“供给端”利好;而微软的增长则源于其内部运营效率的提升和AI应用落地的加速,属于“需求端”与“成本端”的双重优化。
这种差异揭示了当前科技股估值体系的演变。市场不再仅仅为硬件的稀缺性买单,而是开始为软件生态的变现能力和运营效率支付溢价。微软作为拥有Azure云平台和Office等广泛企业级应用场景的巨头,其优势在于能够将AI能力无缝嵌入到企业工作流中,从而产生更高的用户粘性和ARPU(每用户平均收入)。这种“软硬结合”的能力,使得微软在AI时代具备了更强的抗风险能力和更宽的护城河。
对全球科技行业的启示:从军备竞赛到效能竞赛
微软的这一表现,对全球科技行业具有深远的启示意义。首先,它标志着AI基础设施投资进入了“下半场”。在这个阶段,单纯的算力堆砌已不足以支撑高估值,企业必须证明其算力投入能够转化为具体的商业价值。其次,它提醒投资者关注科技巨头的“边际效应”。当规模大到一定程度,每一美元的资本支出所带来的边际收益成为关键指标。微软通过优化架构,成功提升了边际收益,从而获得了市场的青睐。
此外,这一事件也影响了其他科技公司的战略选择。亚马逊、谷歌等云服务商可能会重新审视其资本支出计划,更加注重投入产出比。同时,这也可能促使供应链上游的芯片厂商调整策略,从追求单卡性能极致转向追求系统级能效比。对于微软而言,这不仅是财务上的胜利,更是战略执行力的验证。其将AI技术转化为生产力工具的能力,已经得到了市场的广泛认可。
未来展望:AI商业化浪潮下的估值重塑
展望未来,微软的市值增长可能并非孤立事件,而是AI商业化浪潮中价值重估的一个缩影。随着大模型从“训练期”进入“推理期”,算力需求的结构将发生变化。推理场景对实时性和成本控制的要求更高,这正是微软Azure所擅长的领域。此外,微软在生成式Copilot领域的持续扩展,将进一步深化其在企业SaaS市场的渗透率。
然而,风险依然存在。宏观经济的波动、监管政策的收紧以及竞争对手的激烈角逐,都可能影响微软的长期增长轨迹。但就短期而言,微软已经通过这份财报和资本市场的反应,确立了其在AI时代的核心地位。它证明了一家传统科技巨头如何通过自我革新,在AI浪潮中实现“大象起舞”。
对于投资者和行业观察者来说,微软的案例提供了一个重要的分析框架:在技术变革的深水区,真正的赢家不是那些投入最多的人,而是那些用最有效的方式将技术转化为价值的人。4500亿美元的市值增长,是对这一商业逻辑最有力的注脚。随着AI应用的进一步深化,这种基于效率和实效的估值逻辑,将成为衡量科技巨头价值的新标准。