Meta市值蒸发7800亿:AI豪赌与个人智能体的生死突围
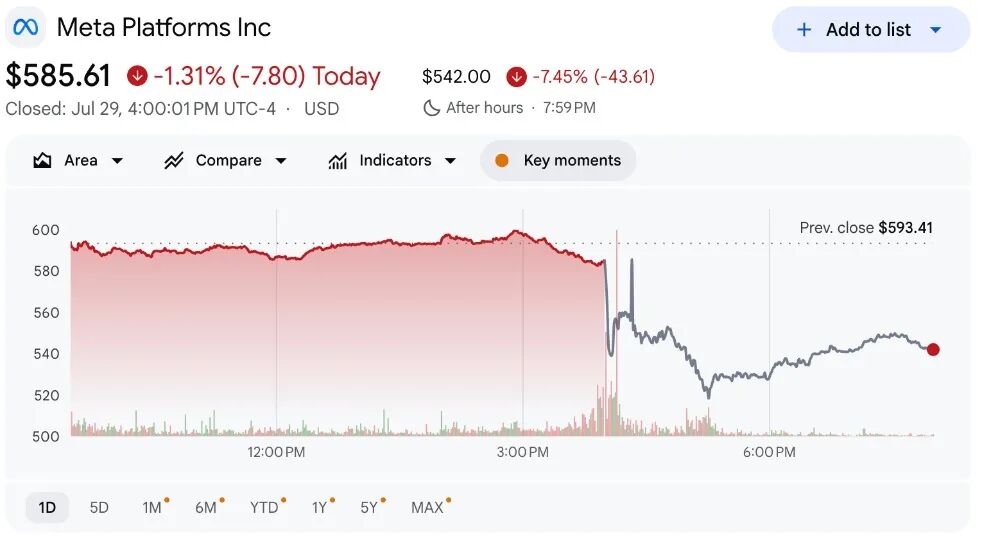
在科技巨头的博弈棋盘上,2026年的夏天注定被铭记。当Meta公布其第二季度财报时,市场看到的并非单纯的数字游戏,而是一场关于未来生存权的豪赌。尽管营收达到了608.01亿美元,同比增长28%,显示出其核心广告业务依然强劲,但净利润同比下降14%的现实,以及盘后股价暴跌7.45%、市值蒸发约1103亿美元的剧烈反应,揭示了资本市场对“烧钱换未来”模式的极度焦虑。这不仅是Meta的危机,更是整个AI行业从概念炒作走向实质商业化验证的关键转折点。
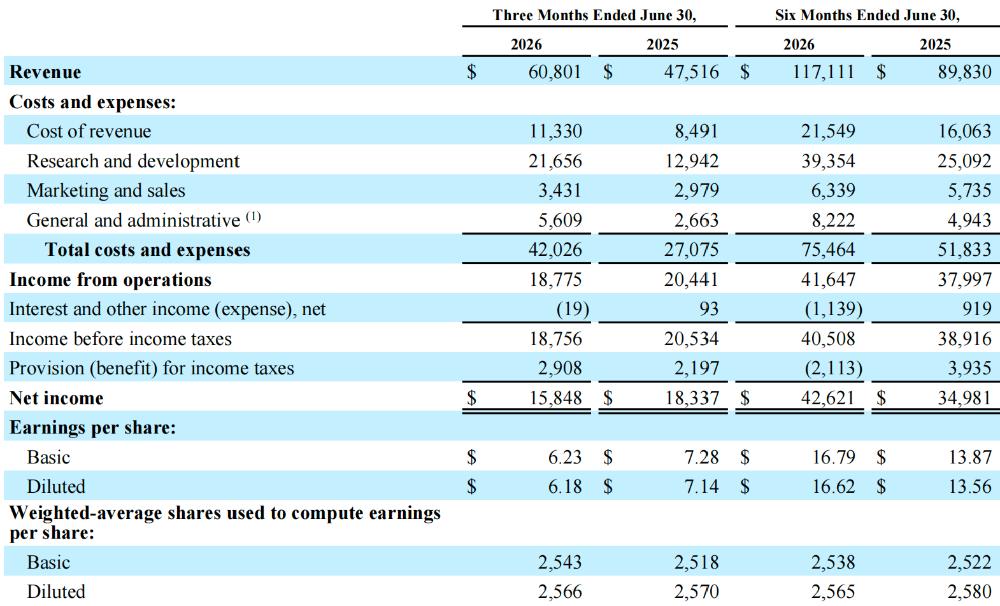
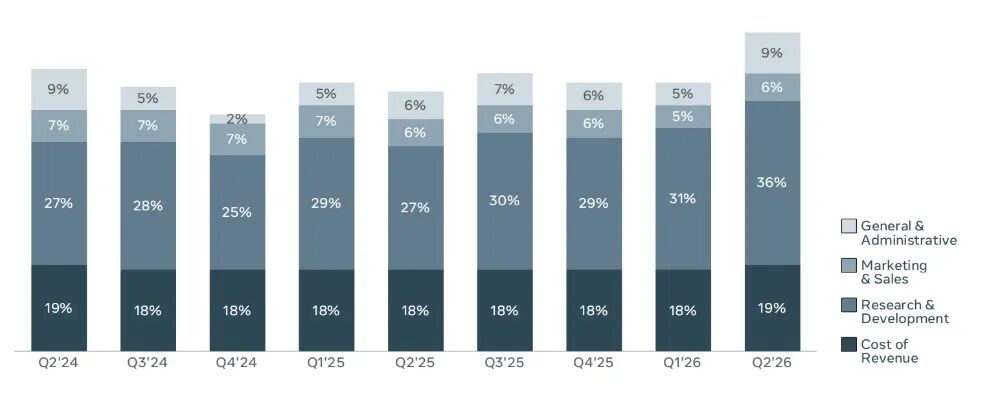
深入剖析这份财报,最引人注目的并非营收的增长,而是成本结构的剧烈重构。本季度Meta的研发支出高达216.56亿美元,占总营收的36%,同比激增67%。与此同时,资本支出更是达到了310.8亿美元,同比增长83%。这种近乎疯狂的投入,主要流向了两个方向:一是构建支撑下一代AI模型的算力基础设施,二是开发尚未完全证明盈利能力的个人智能体与元宇宙硬件。扎克伯格明确表示,这些支出是未来数月乃至数年内新产品线和收入基础的前提。然而,投资者显然对这种长周期的回报预期失去了耐心,尤其是在元宇宙业务Reality Labs累计亏损超过417亿美元的背景下,任何关于未来的宏大叙事都显得苍白无力。
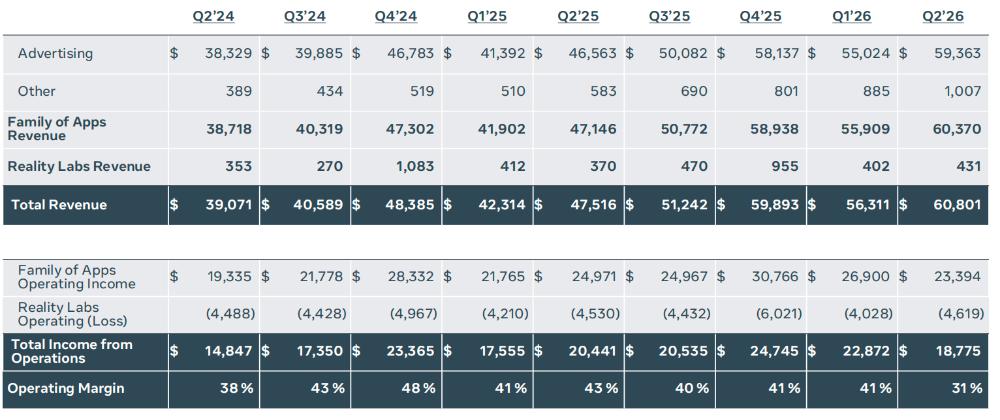
在核心业务层面,Meta的广告引擎正在经历一场由AI驱动的深层变革。传统的广告投放依赖于用户的历史行为和显性兴趣标签,而现在的Meta正在利用大语言模型(LLM)扩展上下文理解的边界。通过综合分析用户的自然活动轨迹与广告互动数据,系统能够更精准地预测广告相关性,从而提升转化率。这一策略在短期内确实稳固了基本盘,使得应用家族(Family of Apps)营收达到603.70亿美元。但这种优化是有天花板的,随着隐私保护的加强和用户注意力的碎片化,单纯依靠算法优化的边际效应正在递减。因此,Meta急需寻找第二增长曲线,而这正是其大力推行个人智能体的根本动因。
Muse Spark模型的快速迭代与普及,被视为Meta破局的关键棋子。数据显示,自整合Muse Spark以来,Meta AI助手的每日互动用户数增长了60%,且周环比持续上升。Muse Spark 1.1不仅仅是一个聊天机器人,它被定位为高效的代理型编码模型,具备计算机使用、工具调用和多模态理解能力。这意味着AI不再仅仅是信息的检索者,而是任务的执行者。通过公共API的开放以及与合作伙伴的分发,Meta正试图将这种能力嵌入到开发者的工作流中,进而构建一个庞大的生态系统。这种从“内容消费”向“任务代理”的转变,有望彻底改变用户与数字世界的交互方式。
硬件方面,智能眼镜被扎克伯格定义为“适配无缝交互的理想形态”。与VR头显需要用户沉浸其中不同,智能眼镜可以全天候伴随用户,在不打断当前状态的前提下提供辅助服务。Meta与依视路陆逊梯卡合作推出的Meta Glasses系列,尤其是搭载Muse Spark的版本,能够识别用户所见场景并提供针对性解答。早期销售超出预期的表现,证明了市场对“AI+可穿戴设备”组合的认可。这不仅是产品的胜利,更是交互范式的转移。预计在今年9月的Connect大会上,Meta将公布更多眼镜产品线信息,这可能成为继智能手机之后,下一个重要的计算平台入口。
然而,硬件的成功离不开底层算力的支撑。Meta宣布与BlackRock达成战略合作,在得克萨斯州埃尔帕索开发一座1吉瓦的数据中心,这是其全球32个数据中心布局中的重要一环。扎克伯格预计,大部分算力将用于训练模型、发展核心业务以及支持个人智能体的运行。这种重资产投入模式,使得Meta越来越像一家公用事业公司,而非传统的互联网软件企业。高昂的电力成本、硬件折旧以及维护费用,构成了巨大的固定成本压力。如果AI应用无法产生足够的增量收入来覆盖这些成本,Meta将面临严重的利润率挤压。
在商业智能体领域,Meta也在加速布局。目前,每周有超过100万家企业在WhatsApp和Messenger上使用商业智能体与客户沟通或完成销售。未来,Meta计划增加对话总结、竞争情报和实时效果分析等功能,最终构建“一站式业务”平台。这一策略旨在降低中小企业的使用门槛,使其能够利用Meta的生态系统创办和运营业务。如果成功,这将把Meta从广告平台转变为商业操作系统,极大地拓展其商业边界。但这也意味着Meta需要面对来自Salesforce、微软等传统B端巨头的直接竞争,这场战役的难度不亚于C端市场的争夺。
值得注意的是,Meta的员工结构也在发生深刻变化。截至2026年6月30日,员工人数为75472人,同比减少1%。其中包括受5月裁员影响的约8000名员工,大部分将在第三季度末不再计入。这种精简团队的举措,一方面是为了控制人力成本,另一方面也是为了适应AI时代对人才需求的变化。传统的运营、审核岗位逐渐被自动化工具取代,而对AI工程师、数据科学家以及硬件专家的需求则在激增。这种人才结构的置换,反映了Meta内部战略重心的彻底转移。
从更宏观的视角来看,Meta的困境也是整个科技行业的缩影。谷歌、微软、亚马逊都在采取类似的策略:向上优化核心业务,向外开辟智能体新赛道,向下夯实算力基础设施。区别在于谁先跑通商业闭环。目前,微软凭借Office Copilot在企业端取得了初步成功,谷歌则在搜索增强方面步步为营。相比之下,Meta的优势在于拥有全球最大的社交图谱和最丰富的用户行为数据,这使得其训练出的个人智能体可能更具个性化和情境感知能力。但劣势在于,Meta缺乏像微软那样的企业级软件护城河,也缺乏像苹果那样的硬件生态封闭性。
资本市场的反应表明,投资者不再愿意为模糊的愿景买单。他们要求看到清晰的盈利路径和可量化的ROI(投资回报率)。Meta需要在未来几个季度内,证明其巨额投入能够转化为实实在在的收入增长。这不仅需要Muse Spark模型在技术上的突破,更需要产品在用户体验上的极致打磨。如果智能眼镜能成为像iPhone一样的爆款,如果个人智能体能像微信一样融入日常生活,那么Meta的豪赌就可能赢得丰厚的回报。反之,如果这些产品未能达到预期,Meta可能陷入长期的价值陷阱。
此外,法律与监管风险也是悬在Meta头顶的达摩克利斯之剑。本季度与法律诉讼相关的费用高达24.0亿美元,这提醒我们,随着AI能力的增强,数据隐私、算法偏见以及垄断问题将更加突出。全球监管机构对科技巨头的审查日益严格,这可能限制Meta在数据收集和使用方面的自由度,进而影响其AI模型的训练效果和商业变现能力。因此,合规将成为Meta战略中不可忽视的一部分。
综上所述,Meta正处于一个关键的十字路口。一边是传统广告业务的增长瓶颈,另一边是AI新赛道的巨大不确定性。扎克伯格选择了一条高风险、高回报的道路,试图通过个人智能体和智能眼镜重塑公司的未来。这条路注定充满荆棘,需要持续的巨额投入和技术突破。对于投资者而言,现在或许是重新评估Meta价值的时刻;对于行业观察者而言,Meta的成败将为AI时代的商业模式提供重要的参考样本。无论结果如何,2026年都将是AI从技术演示走向大规模商用的分水岭,而Meta正站在风暴的中心。