软银专利登顶,中企霸榜前十:生成式AI专利格局背后的战略博弈
专利排名的颠覆性信号
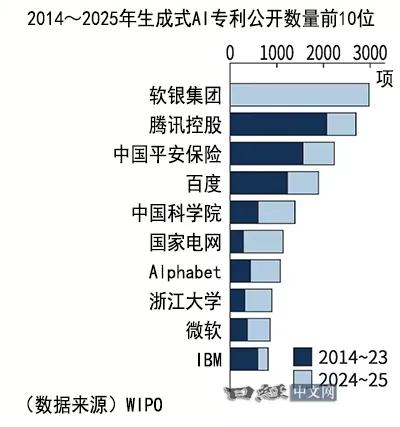
世界知识产权组织(WIPO)近期发布的生成式人工智能专利报告,为全球科技竞争格局投下了一枚重磅炸弹。数据显示,在2014年至2025年期间公开的生成式AI相关专利中,软银集团以2985项的绝对优势位居全球榜首。更令人瞩目的是,在专利数量排名前10的企业或机构中,竟然有6家来自中国。这一数据分布不仅打破了以往由美国科技巨头垄断核心专利的固有印象,更揭示了生成式AI领域竞争维度的深刻转变。
长期以来,公众对生成式AI的认知往往聚焦于ChatGPT、Claude等应用层产品的爆发。然而,专利作为技术沉淀的法律载体,其数量分布直接反映了企业在底层技术、基础设施及生态布局上的真实投入。软银的登顶并非偶然,而是其长期战略投资与内部激进创新机制共同作用的结果。与此同时,中国企业的集体崛起,则标志着全球AI竞争已从单一的技术突破转向全产业链、全场景的体系化对抗。
软银的“专利霸权”:投资与内部创新的共振
软银集团之所以能在专利数量上实现反超,核心在于其独特的“投资+运营”双轮驱动模式。报告指出,软银的专利积累主要得益于其多方面的AI基础设施与投资战略。其中,备受瞩目的“星际之门计划”(Stargate)是软银向AI领域投入巨额资金的关键举措。该计划旨在构建超大规模的AI数据中心和基础设施,这不仅需要大量的硬件集成专利,更涉及复杂的能源管理、网络优化及系统架构创新。
除了外部投资,软银内部的创新机制同样功不可没。自2023年起,软银面向集团下属员工举办了“生成式AI应用竞赛”。截至2026年1月,该竞赛已收集超过26万条创意,其中优秀方案已被转化为专利申请。这种自下而上的创新文化,极大地激发了基层员工的创造力,将AI技术渗透到了企业运营的毛细血管中。2025年,软银进一步要求员工必须使用AI,例如每人需开发100个AI智能体以自主完成工作。这种强制性的AI化要求,不仅提升了效率,更在短期内催生了海量的应用层专利。
此外,软银子公司在通信领域的布局也为其专利增长提供了强劲动力。例如,将移动通信基站与AI基础设施结合的“AI-RAN”业务,以及基于AI智能体的呼叫中心服务等,均涉及通信技术与人工智能的深度融合。这些专利不仅具有极高的技术壁垒,更在5G/6G网络演进中占据关键节点,为软银在未来的通信竞争中奠定了坚实基础。
中国企业的集体突围:从跟随到并跑
在软银登顶的同时,中国企业在生成式AI专利领域的表现同样亮眼。腾讯、百度等六家中国机构进入前十,这一现象背后是中国AI产业从“应用跟随”向“技术并跑”甚至“局部领先”的转变。
中国企业的专利优势主要体现在大模型底层架构、多模态处理、垂直行业应用及算力优化等方面。以百度为例,其在文心一言大模型的训练算法、知识图谱融合及推理加速技术上的持续投入,积累了大量核心专利。腾讯则在社交场景下的AI应用、游戏AI及云计算基础设施优化方面形成了独特的专利壁垒。这些专利不仅数量庞大,更具备极高的商业转化价值,直接支撑了中国互联网巨头在各自生态内的竞争优势。
值得注意的是,中国企业的专利增长并非简单的数量堆砌,而是呈现出明显的结构化特征。在自然语言处理、计算机视觉等传统优势领域,中国专利占比持续上升;而在生成式AI这一新兴赛道,中国企业正通过快速迭代和场景落地,迅速缩小与全球领先水平的差距。这种“场景驱动创新”的模式,使得中国企业在专利布局上更具针对性和实效性。
应用巨头的“专利沉默”:战略选择的差异
与软银和中国企业的专利爆发形成鲜明对比的是,OpenAI、微软、谷歌等应用层巨头在专利数量上并未占据主导地位。OpenAI的全球专利公开数量仅为35项,这一数据引发了广泛讨论。报告分析认为,OpenAI更重视企业秘密和应用速度,而非专利保护。
这种战略选择反映了不同企业在AI竞争中的不同定位。OpenAI作为生成式AI的开创者,其核心竞争力在于算法创新、数据积累及品牌影响力。通过保持技术秘密,OpenAI能够更快地将新技术推向市场,抢占用户心智。然而,这种策略也伴随着风险,一旦核心技术被逆向工程或替代方案出现,其护城河可能迅速瓦解。
相比之下,微软和谷歌虽然专利数量不及软银,但仍保持在前列。微软凭借Copilot等产品线,在AI应用集成及企业级服务方面积累了大量专利;谷歌则依托其强大的搜索及云服务基础,在AI基础设施及多模态技术上保持领先。这些企业的专利策略更倾向于构建生态壁垒,通过专利组合保护其核心业务免受竞争冲击。
未来竞争格局:专利战略的决定性作用
WIPO报告指出,“生成式AI相关专利正以前所未有的速度发展,未来几年的竞争格局将取决于在何处申请、保护什么等战略性决策”。这一判断精准地概括了当前AI竞争的本质。
首先,专利布局的地域性将成为关键因素。随着全球AI监管政策的差异化,企业需要在不同司法管辖区进行专利布局,以应对潜在的法律风险及市场准入障碍。其次,专利保护的范围将直接影响企业的商业利益。在生成式AI领域,算法、模型架构、训练数据及应用场景均可能成为专利保护的客体。企业需要精准识别高价值专利,避免在低价值领域过度投入。
此外,专利交叉许可及合作将成为行业常态。随着技术复杂度的提升,单一企业难以掌握所有核心技术。通过专利交叉许可,企业可以降低研发成本,加速技术迭代。同时,开源社区与专利保护的平衡也将成为重要议题。如何在保护创新与促进共享之间找到平衡点,将决定生成式AI行业的长期健康发展。
结语:从数量到质量的范式转移
软银登顶、中企霸榜,这一专利格局的变化不仅是数字的更迭,更是全球AI竞争逻辑的重构。它表明,生成式AI的竞争已从单纯的应用层比拼,延伸至基础设施、底层算法及生态布局的全方位对抗。
对于中国企业而言,专利数量的领先是重要的里程碑,但并非终点。未来,如何在保持数量优势的同时,提升专利质量,突破核心底层技术瓶颈,将是决定中国AI产业能否真正走向全球领先的关键。对于全球企业而言,理解并适应这一新的竞争格局,制定灵活的专利战略,将在未来的AI浪潮中占据主动。
生成式AI的专利竞赛才刚刚开始。随着技术的不断演进,新的专利热点将不断涌现,竞争格局也将持续动态变化。唯有那些能够持续创新、精准布局、灵活应对的企业,才能在这场没有终点的马拉松中笑到最后。